Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
Ähnliche Suchbegriffe für Aqueduct
Top-Angebote
Produkte zum Begriff Aqueduct:
-
Gemeinschaftliche Forderungen, Fachbücher von Marcel LerchDas Fachbuch "Gemeinschaftliche Forderungen" bietet eine umfassende und systematisierende Analyse der Gläubigermehrheiten im allgemeinen Schuldrecht sowie der Bruchteilsgemeinschaft an Forderungen. Verfasst von Marcel Lerch, beleuchtet das Werk die rechtlichen Rahmenbedingungen und Herausforderungen, die sich aus gemeinschaftlichen Forderungen ergeben. Es richtet sich an Studierende, Praktiker und Wissenschaftler im Bereich Wirtschaft und Recht, die ein vertieftes Verständnis für die komplexen Zusammenhänge und die rechtlichen Implikationen in diesem speziellen Bereich des Zivilrechts erlangen möchten. Mit 280 Seiten bietet das Buch eine fundierte Grundlage für die Auseinandersetzung mit den relevanten Themen und ist somit ein wertvolles Nachschlagewerk für alle, die sich mit den rechtlichen Aspekten gemeinschaftlicher Forderungen beschäftigen.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diverse Verbindlichkeiten, Fachbücher von Andreas Leopold HofbauerWo die Reden von kommunitärer Verbindlichkeit inflationär und die Krise der Entscheidung für politisches Wissen wieder attraktiv werden, sollte ein Denken des Politischen frohen Schrittes und Mutes das Weite suchen. Jenseits der Ruhigstellungen in den regulativen Techniken des Humanwissenschaftlichen und Häuslichen werden so andere Fragen an das soziale Band möglich, an die Agenten und Katalysatoren seiner tonalen Mischung, an seine experimentell hergestellten virtuellen Gelenke und an seine materielle Verfasstheit. Das erfordert ein Befassen mit den grammatischen und logischen, textuellen und strukturalen, ökonomischen und rhetorischen Faltungen der Ensembles. Ebenso muss ihre Umtriebigkeit und Differenzierungsmächtigkeit innerhalb von Immanenz und Kontingenz sondiert werden. Im Nachzeichnen solcher metabolischer Spannungen sind freundliche Begleiter unverzichtbar, etwa Spinoza, Chrysipp oder Bellmer. Die so elaborierten Ergebnisse können dann vom Leser als Inputteile für unwahrscheinliche Maschinen verwendet werden, um neue Stile in den Transmissionen zu fräsen.41,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwirkslies, Michele: Rückstellungen bilden, auflösen und buchenRückstellungen bilden, auflösen und buchen , Welche Voraussetzungen müssen vorliegen, damit Rückstellungen überhaupt gebildet werden dürfen? Wie unterscheiden sich der Ansatz und die Bewertung einer Rückstellung in der Handelsbilanz und in der Steuerbilanz? Dieses Fachbuch stellt den richtigen Umgang sowohl im Handels- als auch im Steuerrecht übersichtlich dar. Die Autorin Michele Schwirkslies behandelt nicht die Bilanzposition "Rückstellung" im Allgemeinen, sondern die vielen verschiedenen einzelnen, in der Praxis häufig auftretenden Rückstellungsarten. Sie zeigt anhand von zahlreichen Beispielen und unter Beachtung der aktuellen Rechtsprechung, wie Sie bei Rückstellungen alles richtig machen. Inhalte: Rückstellungsarten Einordnung der Rückstellungen in das Bilanzbild Abgrenzung der Rückstellungen von anderen Bilanzpositionen Rückstellungen in der Handelsbilanz: Ansatz, Bewertung, Auflösung Rückstellungen in der Steuerbilanz: Ansatz, Grundsatz der Maßgeblichkeit, Sonderregelungen, Bewertung, Auflösung Kontierungslexikon Neu in der 2. Auflage: Berücksichtigung von Elektro- und Hybridfahrzeugen im Berechnungsschema zur Ermittlung der Gewerbesteuerrückstellung Berücksichtigung der aktuellen sozialversicherungsrechtlichen Beitragsbemessungsgrenzen für die Berechnung von Urlaubsrückstellungen Wegfall der Abzinsungspflicht für Verbindlichkeiten durch das Vierte Corona-Steuerhilfegesetz , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. aktualisierte und überarbeitete Auflage 2024, Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Schwirkslies, Michele, Auflage: 24002, Auflage/Ausgabe: 2. aktualisierte und überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 246, Keyword: BMF-Schreiben; Bewertung; Bilanz; Buchführung; Handelsrecht; Jahresabschluss; Michele Schwirkslies; Rückstellungen; Steuerrecht; Verbindlichkeiten; auflösen; bilden; buchen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 219, Breite: 169, Höhe: 20, Gewicht: 413, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **

Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
Top-Angebote
Produkte zum Begriff Aqueduct:
-
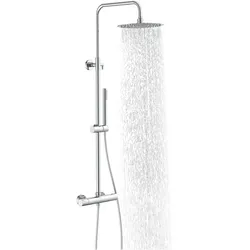
Schütte, Duschsystem, AqueductDas Schütte Aquaduct Duschsystem vereint Regendusche und Handbrause in einer umfassenden Badezimmerlösung. Dieses verchromte Duschset verfügt über ein thermostatisches Mischventil, das eine konstante Wassertemperatur beibehält, und einen integrierten Umschalter für nahtloses Wechseln zwischen Duschmodi. Der Regenduschkopf misst etwa 25 cm im Durchmesser mit Antikalk-Düsen zur Verhinderung von Kalkablagerungen, während die Handbrause etwa 3 x 22 cm misst mit ähnlichem Antikalk-Schutz. Die verstellbare Metall-Duschstange erstreckt sich von etwa 75 bis 125 cm Höhe und passt sich verschiedenen Installationsanforderungen an. Enthalten ist ein 150 cm langer Silverflex-Duschschlauch für flexible Positionierung. Das thermostatische Mischventil enthält einen Sicherheitsstopp bei 38 °C zur Verhinderung von Verbrühungen und verfügt über ein austauschbares Thermostatelement zur Wartungsfreundlichkeit. Aus Messing mit Chrombeschichtung gefertigt, bietet dieses Duschsystem Langlebigkeit und Korrosionsbeständigkeit. Das Paket enthält wassersparende Dichtungen, die den Wasserverbrauch um bis zu 50 Prozent im Vergleich zu Standardarmaturen reduzieren können. Dieses komplette Duschsystem ist für unkomplizierte Installation und zuverlässige Leistung in Wohnbadezimmeranwendungen konzipiert und bietet sowohl funktionelle Duschoptionen als auch Temperaturkontrollsicherheitsfunktionen. Die neutrale Chromoptik ergänzt verschiedene Badezimmerdekors, während die Antikalk-Düsen helfen, den konstanten Wasserfluss über die Zeit aufrechtzuerhalten.274,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
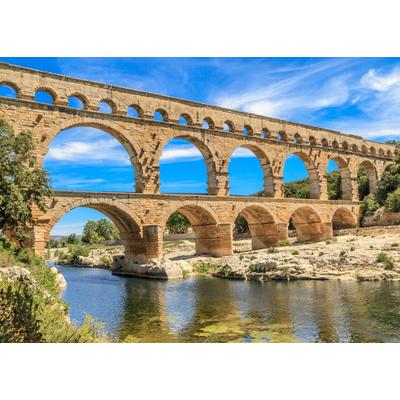
Fototapete PAPERMOON "Pont du Gard Aqueduct", bunt, B:3,5m L:2,6m, Vlies, TapetenOptik/Stil: Oberflächenstruktur: glatt, Material: Material: Vlies, Farbbeständigkeit: ausgezeichnet lichtbeständig, Montage: Einsatzbereich: Wand, Art Verarbeitung: Wand einkleistern, Art Entfernung: restlos trocken abziehbar, Maße & Gewicht:...107,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Gemeinschaftliche Forderungen, Fachbücher von Marcel LerchDas Fachbuch "Gemeinschaftliche Forderungen" bietet eine umfassende und systematisierende Analyse der Gläubigermehrheiten im allgemeinen Schuldrecht sowie der Bruchteilsgemeinschaft an Forderungen. Verfasst von Marcel Lerch, beleuchtet das Werk die rechtlichen Rahmenbedingungen und Herausforderungen, die sich aus gemeinschaftlichen Forderungen ergeben. Es richtet sich an Studierende, Praktiker und Wissenschaftler im Bereich Wirtschaft und Recht, die ein vertieftes Verständnis für die komplexen Zusammenhänge und die rechtlichen Implikationen in diesem speziellen Bereich des Zivilrechts erlangen möchten. Mit 280 Seiten bietet das Buch eine fundierte Grundlage für die Auseinandersetzung mit den relevanten Themen und ist somit ein wertvolles Nachschlagewerk für alle, die sich mit den rechtlichen Aspekten gemeinschaftlicher Forderungen beschäftigen.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diverse Verbindlichkeiten, Fachbücher von Andreas Leopold HofbauerWo die Reden von kommunitärer Verbindlichkeit inflationär und die Krise der Entscheidung für politisches Wissen wieder attraktiv werden, sollte ein Denken des Politischen frohen Schrittes und Mutes das Weite suchen. Jenseits der Ruhigstellungen in den regulativen Techniken des Humanwissenschaftlichen und Häuslichen werden so andere Fragen an das soziale Band möglich, an die Agenten und Katalysatoren seiner tonalen Mischung, an seine experimentell hergestellten virtuellen Gelenke und an seine materielle Verfasstheit. Das erfordert ein Befassen mit den grammatischen und logischen, textuellen und strukturalen, ökonomischen und rhetorischen Faltungen der Ensembles. Ebenso muss ihre Umtriebigkeit und Differenzierungsmächtigkeit innerhalb von Immanenz und Kontingenz sondiert werden. Im Nachzeichnen solcher metabolischer Spannungen sind freundliche Begleiter unverzichtbar, etwa Spinoza, Chrysipp oder Bellmer. Die so elaborierten Ergebnisse können dann vom Leser als Inputteile für unwahrscheinliche Maschinen verwendet werden, um neue Stile in den Transmissionen zu fräsen.41,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
Ähnliche Suchbegriffe für Aqueduct
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwirkslies, Michele: Rückstellungen bilden, auflösen und buchenRückstellungen bilden, auflösen und buchen , Welche Voraussetzungen müssen vorliegen, damit Rückstellungen überhaupt gebildet werden dürfen? Wie unterscheiden sich der Ansatz und die Bewertung einer Rückstellung in der Handelsbilanz und in der Steuerbilanz? Dieses Fachbuch stellt den richtigen Umgang sowohl im Handels- als auch im Steuerrecht übersichtlich dar. Die Autorin Michele Schwirkslies behandelt nicht die Bilanzposition "Rückstellung" im Allgemeinen, sondern die vielen verschiedenen einzelnen, in der Praxis häufig auftretenden Rückstellungsarten. Sie zeigt anhand von zahlreichen Beispielen und unter Beachtung der aktuellen Rechtsprechung, wie Sie bei Rückstellungen alles richtig machen. Inhalte: Rückstellungsarten Einordnung der Rückstellungen in das Bilanzbild Abgrenzung der Rückstellungen von anderen Bilanzpositionen Rückstellungen in der Handelsbilanz: Ansatz, Bewertung, Auflösung Rückstellungen in der Steuerbilanz: Ansatz, Grundsatz der Maßgeblichkeit, Sonderregelungen, Bewertung, Auflösung Kontierungslexikon Neu in der 2. Auflage: Berücksichtigung von Elektro- und Hybridfahrzeugen im Berechnungsschema zur Ermittlung der Gewerbesteuerrückstellung Berücksichtigung der aktuellen sozialversicherungsrechtlichen Beitragsbemessungsgrenzen für die Berechnung von Urlaubsrückstellungen Wegfall der Abzinsungspflicht für Verbindlichkeiten durch das Vierte Corona-Steuerhilfegesetz , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. aktualisierte und überarbeitete Auflage 2024, Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Schwirkslies, Michele, Auflage: 24002, Auflage/Ausgabe: 2. aktualisierte und überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 246, Keyword: BMF-Schreiben; Bewertung; Bilanz; Buchführung; Handelsrecht; Jahresabschluss; Michele Schwirkslies; Rückstellungen; Steuerrecht; Verbindlichkeiten; auflösen; bilden; buchen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 219, Breite: 169, Höhe: 20, Gewicht: 413, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fototapete PAPERMOON "Pont du Gard Aqueduct", bunt, B:2,5m L:1,86m, Vlies, TapetenOptik/Stil: Oberflächenstruktur: glatt, Material: Material: Vlies, Farbbeständigkeit: ausgezeichnet lichtbeständig, Montage: Einsatzbereich: Wand, Art Verarbeitung: Wand einkleistern, Art Entfernung: restlos trocken abziehbar, Maße & Gewicht:...67,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Fototapete PAPERMOON "Pont du Gard Aqueduct", bunt, B:3m L:2,23m, Vlies, TapetenOptik/Stil: Oberflächenstruktur: glatt, Material: Material: Vlies, Farbbeständigkeit: ausgezeichnet lichtbeständig, Montage: Einsatzbereich: Wand, Art Verarbeitung: Wand einkleistern, Art Entfernung: restlos trocken abziehbar, Maße & Gewicht:...74,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.