Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
Ähnliche Suchbegriffe für Baaa
Top-Angebote
Produkte zum Begriff Baaa:
-
Powery Akku für Schnurlos-Telefon Aastra DT690 / DH4-BAAA/2B / Typ 660190/R2BAkku für Schnurlos-Telefon Aastra DT690 / DH4-BAAA/2B / Typ 660190/R2B3,7V 930mAh Li-Ion(S9DT690) Bei diesem Artikel handelt es sich um einen hochwertigen Akku, welcher sich hervorragend als Austauschakku für Ihren defekten oder alten Schurlos-Telefon Akku, oder auch als zusätzlicher Ersatzakku für unterwegs eignet.Eine Schutzelektronik und die Verarbeitung hochwertiger Komponenten bieten Ihnen ein hohes Maß an Sicherheit, sowohl gegen Überladung, als auch gegen Kurzschluss. So kann der Akku eine höhere Anzahl von Lade-Entlade-Zyklen erreichen. Dies bedeutet eine längere Lebensdauer Ihres neuen Akkus.Die Verwendung und das Laden des Akkus erfolgt problemlos, wie gewohnt über Ihr Standard-Ladegerät/Netzteil. Es werden nur neue Qualitäts-Markenzellen verwendet. Farbe: Schwarz Kapazität: 93017,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
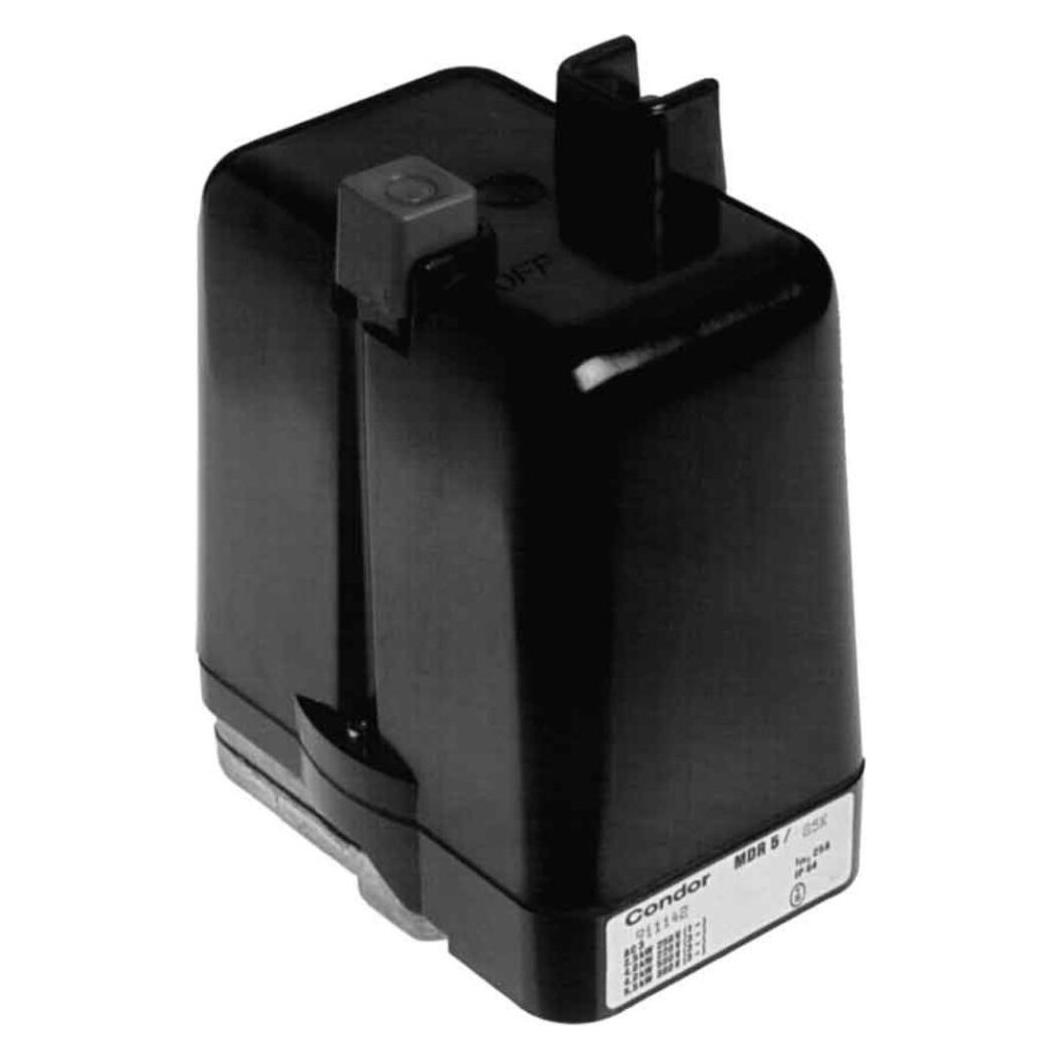
Condor 229 698 MDR-3 JAA BAAA 320A Druckschalter 690 V IP54 1 St.Condor Pressure Druckschalter MDR-3 JAA BAAA 320A Abbildung ähnlich. Bitte achten Sie auf die technischen Daten und die EAN des Produkts. Hersteller:Condor PressureBezeichnung:Druckschalter 12-35barTyp:MDR-3 JAA BAAA 320AGeeignet als Wächter:jaGeeignet als 2 Punktregler:neinGeeignet als Begrenzer:neinAusschaltdruck:12..35 barBerstdruck:60 barMediumtemperatur:-5..80 °CBemessungsbetriebsspannung Ue bei AC 50 Hz:0..690 VBemessungsbetriebsleistung bei AC-3, 400 V:7,5 kWBemessungsbetriebsstrom Ie bei AC-1, 400 V:24 AAusführung des elektrischen Anschlusses:SchraubanschlussAnzahl der Öffner als Hauptkontakte:3Mit Handbetätigung:neinMit manuellem Ein-/Ausschalter:neinElektronische Ausführung:neinExplosionsgeschützt:neinSchutzart (IP):IP54 Condor Pressure Druckschalter MDR-3 JAA BAAA 320A: weitere Details EAN: 4014502229698 Geliefert wird: Condor Pressure Druckschalter 12-35bar MDR-3 JAA BAAA 320A, Verpackungseinheit: 1 Stk., EAN: 4014502229698239,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **

Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
Top-Angebote
Produkte zum Begriff Baaa:
-
Condor Pressure Druckschalter MDR-3DAA BAAA#226932Geeignet als Wächter=jaGeeignet als 2 Punktregler=neinGeeignet als Begrenzer=neinAusschaltdruck=1,3..6 barBerstdruck=40 barMediumtemperatur=-5..80 °CBemessungsbetriebsspannung Ue bei AC 50 Hz=0..690 VBemessungsbetriebsleistung bei AC-3, 400 V=7,5 kWBemessungsbetriebsstrom Ie bei AC-1, 400 V=24 AAusführung des elektrischen Anschlusses=SchraubanschlussAnzahl der Öffner als Hauptkontakte=3Mit Handbetätigung=neinMit manuellem Ein-/Ausschalter=neinElektronische Ausführung=neinExplosionsgeschützt=neinSchutzart (IP)=IP5491,01 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Condor Pressure Druckschalter MDR-3 JAA BAAA 320AGeeignet als Wächter=jaGeeignet als 2 Punktregler=neinGeeignet als Begrenzer=neinAusschaltdruck=12..35 barBerstdruck=60 barMediumtemperatur=-5..80 °CBemessungsbetriebsspannung Ue bei AC 50 Hz=0..690 VBemessungsbetriebsleistung bei AC-3, 400 V=7,5 kWBemessungsbetriebsstrom Ie bei AC-1, 400 V=24 AAusführung des elektrischen Anschlusses=SchraubanschlussAnzahl der Öffner als Hauptkontakte=3Mit Handbetätigung=neinMit manuellem Ein-/Ausschalter=neinElektronische Ausführung=neinExplosionsgeschützt=neinSchutzart (IP)=IP54163,60 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Powery Akku für Schnurlos-Telefon Aastra DT690 / DH4-BAAA/2B / Typ 660190/R2BAkku für Schnurlos-Telefon Aastra DT690 / DH4-BAAA/2B / Typ 660190/R2B3,7V 930mAh Li-Ion(S9DT690) Bei diesem Artikel handelt es sich um einen hochwertigen Akku, welcher sich hervorragend als Austauschakku für Ihren defekten oder alten Schurlos-Telefon Akku, oder auch als zusätzlicher Ersatzakku für unterwegs eignet.Eine Schutzelektronik und die Verarbeitung hochwertiger Komponenten bieten Ihnen ein hohes Maß an Sicherheit, sowohl gegen Überladung, als auch gegen Kurzschluss. So kann der Akku eine höhere Anzahl von Lade-Entlade-Zyklen erreichen. Dies bedeutet eine längere Lebensdauer Ihres neuen Akkus.Die Verwendung und das Laden des Akkus erfolgt problemlos, wie gewohnt über Ihr Standard-Ladegerät/Netzteil. Es werden nur neue Qualitäts-Markenzellen verwendet. Farbe: Schwarz Kapazität: 93017,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
Ähnliche Suchbegriffe für Baaa
-
Condor 229 698 MDR-3 JAA BAAA 320A Druckschalter 690 V IP54 1 St.Condor Pressure Druckschalter MDR-3 JAA BAAA 320A Abbildung ähnlich. Bitte achten Sie auf die technischen Daten und die EAN des Produkts. Hersteller:Condor PressureBezeichnung:Druckschalter 12-35barTyp:MDR-3 JAA BAAA 320AGeeignet als Wächter:jaGeeignet als 2 Punktregler:neinGeeignet als Begrenzer:neinAusschaltdruck:12..35 barBerstdruck:60 barMediumtemperatur:-5..80 °CBemessungsbetriebsspannung Ue bei AC 50 Hz:0..690 VBemessungsbetriebsleistung bei AC-3, 400 V:7,5 kWBemessungsbetriebsstrom Ie bei AC-1, 400 V:24 AAusführung des elektrischen Anschlusses:SchraubanschlussAnzahl der Öffner als Hauptkontakte:3Mit Handbetätigung:neinMit manuellem Ein-/Ausschalter:neinElektronische Ausführung:neinExplosionsgeschützt:neinSchutzart (IP):IP54 Condor Pressure Druckschalter MDR-3 JAA BAAA 320A: weitere Details EAN: 4014502229698 Geliefert wird: Condor Pressure Druckschalter 12-35bar MDR-3 JAA BAAA 320A, Verpackungseinheit: 1 Stk., EAN: 4014502229698239,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Condor Werke Condor Druckluftschalter MDR-5/11 GAA BAAA 090A110 XXX XXX, Schalter + TasterDer Condor Druckluftschalter MDR-5/11 GAA BAAA 090A110 ist ein hochentwickelter Druckschalter, der speziell für den Einsatz in Drehstromanwendungen konzipiert wurde. Mit einem Schaltvermögen von 5,5 kW und einer 3-poligen Ausführung (Öffner) entspricht er den Anforderungen der Norm EN 60947. Dieser Druckschalter ist für den Betrieb bei einem maximalen Arbeitsdruck von 40000 hPa geeignet und bietet eine flexible Einstellmöglichkeit für den Ausschaltdruck zwischen 2 und 11 bar. Die robuste Bauweise und die Schutzart IP54 gewährleisten eine zuverlässige Leistung in anspruchsvollen Umgebungen. Der Druckschalter erfordert ein zusätzliches Motorschutzrelais, um eine optimale Sicherheit und Funktionalität zu gewährleisten. Mit einer Mediumtemperatur von -5 bis 80 °C ist er vielseitig einsetzbar und eignet sich für verschiedene industrielle Anwendungen. - Maximaler Arbeitsdruck von 40000 hPa - Einstellbereich für Ausschaltdruck von 2 bis 11 bar - Schutzart IP54 für erhöhte Widerstandsfähigkeit - Geeignet für Drehstromanwendungen mit 5,5 kW Schaltvermögen - Erfordert zusätzliches Motorschutzrelais für sicheren Betrieb.118,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Condor Werke Condor CO-212973 Druckluftschalter MDR-5/16 HAA BAAA 130A160 XXX, Schalter + TasterDer Condor CO-212973 Druckluftschalter MDR-5/16 ist ein hochentwickelter Druckschalter, der für den Einsatz in verschiedenen Anwendungen wie Öl, Wasser und Luft konzipiert ist. Mit einer maximalen Schaltleistung von 5,5 kW und einer Nennspannung von bis zu 500 V bietet dieser Schalter eine zuverlässige Steuerung in industriellen Umgebungen. Die robuste Bauweise aus Aluminium-Druckguss sorgt für Langlebigkeit und Widerstandsfähigkeit, während die Schutzart IP54 zusätzlichen Schutz gegen Staub und Spritzwasser bietet. Die Druckverstellung erfolgt werkzeuglos, was die Handhabung erleichtert. Der Schalter ist mit einem Differenzdruckversteller ausgestattet und verfügt über drei Hauptkontakte, die eine präzise Steuerung ermöglichen. Der Condor Druckluftschalter ist somit eine ideale Lösung für anspruchsvolle Anwendungen, die eine zuverlässige Drucküberwachung erfordern. - Max. Schaltleistung von 5,5 kW für hohe Anforderungen - Werkzeuglose Druckverstellung für einfache Handhabung - Robuste Bauweise aus Aluminium-Druckguss für Langlebigkeit - Schutzart IP54 für zusätzlichen Schutz gegen Umwelteinflüsse.121,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.