Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Was ist der Zweck von Balgen in der Fotografie und wie werden sie verwendet?
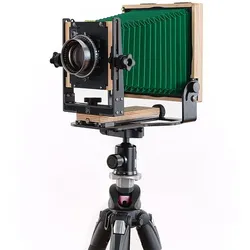
Balgen dienen dazu, den Abstand zwischen Objektiv und Film/Sensor zu vergrößern, um Makroaufnahmen zu ermöglichen. Sie werden verwendet, um den Fokus bei Nahaufnahmen manuell einzustellen und die Vergrößerung des Motivs zu steuern. Balgen werden zwischen Kamera und Objektiv montiert und können je nach Bedarf ausgezogen oder zusammengeschoben werden. **
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **

Ähnliche Suchbegriffe für Balgen--und-Boxkameras
Top-Angebote
Produkte zum Begriff Balgen--und-Boxkameras:
-
Geschichte und Gewinn, Fachbücher von Sebastian BrüngerDas Fachbuch "Geschichte und Gewinn" von Sebastian Brünger bietet eine tiefgehende Analyse der Auseinandersetzung deutscher Unternehmen mit ihrer NS-Vergangenheit. Es beleuchtet die Strategien, die Unternehmen wie Bayer, Deutsche Bank, Daimler und Degussa seit 1945 entwickelt haben, um ihr öffentliches Bild zu gestalten und sich mit ihrer Geschichte auseinanderzusetzen. Brünger untersucht die Kontinuitäten und Brüche in der Vergangenheitsbearbeitung und zeigt auf, wie Unternehmen die deutsche Geschichtskultur beeinflussten und sich gleichzeitig an veränderte gesellschaftliche Erwartungen anpassten. Das Buch ist nicht nur eine historische Analyse, sondern auch ein Beitrag zur Unternehmensgeschichte und deren Rolle im kulturellen Gedächtnis. Es wurde mit dem Preis für Unternehmensgeschichte 2016 und dem Droysen-Preis 2017 ausgezeichnet.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Buchhaltung und Bilanzierung, Schulbücher von Josef LechnerDas Lehrbuch "Grundlagen der Buchhaltung und Bilanzierung" bietet eine umfassende Einführung in die wesentlichen Aspekte des Rechnungswesens. Es vermittelt die Technik der doppelten Buchhaltung und beleuchtet die spezifischen Anforderungen der italienischen Aufzeichnungspraxis sowie die damit verbundenen Dokumentationspflichten. Durch anschauliche Lehrbeispiele und Lösungsangaben wird die Verbuchung gängiger Geschäftsfälle verständlich erklärt. Zudem enthält das Buch Übungen, die es den Lernenden ermöglichen, das Gelernte eigenständig zu vertiefen. Online stehen zusätzliche Materialien und Übungen zur Verfügung, die nach Schwierigkeitsgrad gestaffelt sind. Lehrende haben die Möglichkeit, über ein Passwort auf die Lösungen zuzugreifen. Dieses Buch richtet sich sowohl an Studierende der Wirtschaftsfachoberschulen in Südtirol als auch an alle, die sich die Grundlagen der Buchhaltung und Bilanzierung im Selbststudium aneignen möchten.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **

Wie funktioniert die Verrechnung von Guthaben und Verbindlichkeiten in der Buchhaltung? Kannst du ein Beispiel für eine Verrechnung von Forderungen und Verbindlichkeiten nennen?
Die Verrechnung von Guthaben und Verbindlichkeiten erfolgt durch die Gegenüberstellung der Beträge in der Bilanz. Dabei werden Forderungen mit Verbindlichkeiten verrechnet, um den Nettobetrag zu ermitteln. Ein Beispiel für eine Verrechnung wäre die Begleichung einer offenen Rechnung durch den Abzug einer Forderung aus einem Lieferantenkonto. **
Wie können Unternehmen ihre Rückstellungen für zukünftige Verbindlichkeiten oder ungewisse Verpflichtungen berechnen und begründen? Was sind die gängigsten Methoden zur Ermittlung von Rückstellungen in der Buchhaltung?
Unternehmen können ihre Rückstellungen anhand von Vergangenheitsdaten, Expertenschätzungen und rechtlichen Verpflichtungen berechnen. Die gängigsten Methoden zur Ermittlung von Rückstellungen sind die Erfahrungswerte-Methode, die Schätzungs-Methode und die Risiko-Methode. Die Begründung der Rückstellungen erfolgt durch die Offenlegung der zugrunde liegenden Annahmen und Risikofaktoren in den Finanzausweisen. **
Top-Angebote
Produkte zum Begriff Balgen--und-Boxkameras:
-
Geschichte und Gewinn, Fachbücher von Sebastian BrüngerDas Fachbuch "Geschichte und Gewinn" von Sebastian Brünger bietet eine tiefgehende Analyse der Auseinandersetzung deutscher Unternehmen mit ihrer NS-Vergangenheit. Es beleuchtet die Strategien, die Unternehmen wie Bayer, Deutsche Bank, Daimler und Degussa seit 1945 entwickelt haben, um ihr öffentliches Bild zu gestalten und sich mit ihrer Geschichte auseinanderzusetzen. Brünger untersucht die Kontinuitäten und Brüche in der Vergangenheitsbearbeitung und zeigt auf, wie Unternehmen die deutsche Geschichtskultur beeinflussten und sich gleichzeitig an veränderte gesellschaftliche Erwartungen anpassten. Das Buch ist nicht nur eine historische Analyse, sondern auch ein Beitrag zur Unternehmensgeschichte und deren Rolle im kulturellen Gedächtnis. Es wurde mit dem Preis für Unternehmensgeschichte 2016 und dem Droysen-Preis 2017 ausgezeichnet.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Zweck von Balgen in der Fotografie und wie werden sie verwendet?
Balgen dienen dazu, den Abstand zwischen Objektiv und Film/Sensor zu vergrößern, um Makroaufnahmen zu ermöglichen. Sie werden verwendet, um den Fokus bei Nahaufnahmen manuell einzustellen und die Vergrößerung des Motivs zu steuern. Balgen werden zwischen Kamera und Objektiv montiert und können je nach Bedarf ausgezogen oder zusammengeschoben werden. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
Ähnliche Suchbegriffe für Balgen--und-Boxkameras
-
Grundlagen der Buchhaltung und Bilanzierung, Schulbücher von Josef LechnerDas Lehrbuch "Grundlagen der Buchhaltung und Bilanzierung" bietet eine umfassende Einführung in die wesentlichen Aspekte des Rechnungswesens. Es vermittelt die Technik der doppelten Buchhaltung und beleuchtet die spezifischen Anforderungen der italienischen Aufzeichnungspraxis sowie die damit verbundenen Dokumentationspflichten. Durch anschauliche Lehrbeispiele und Lösungsangaben wird die Verbuchung gängiger Geschäftsfälle verständlich erklärt. Zudem enthält das Buch Übungen, die es den Lernenden ermöglichen, das Gelernte eigenständig zu vertiefen. Online stehen zusätzliche Materialien und Übungen zur Verfügung, die nach Schwierigkeitsgrad gestaffelt sind. Lehrende haben die Möglichkeit, über ein Passwort auf die Lösungen zuzugreifen. Dieses Buch richtet sich sowohl an Studierende der Wirtschaftsfachoberschulen in Südtirol als auch an alle, die sich die Grundlagen der Buchhaltung und Bilanzierung im Selbststudium aneignen möchten.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Michael Währisch, Karin BreidenbachDieser Band vermittelt verständlich und praxisnah die Grundlagen der Buchführung und des Jahresabschlusses – einschliesslich Bilanz, Gewinn- und Verlustrechnung, Anhang sowie Lagebericht. Die 6. Auflage wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung ergänzt.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die ertrag- und umsatzsteuerliche Behandlung von Eigenbetrieben der öffentlichen Hand, Fachbücher von David GehlenMasterarbeit aus dem Jahr 2017 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 1,7, Friedrich-Alexander-Universität Erlangen-Nürnberg, Sprache: Deutsch. Abstract: Es soll, nachdem die Notwendigkeit einer Erfassung der öffentlichen Hand im Ertrag- und Umsatzsteuersystem erläutert worden ist, einleitend in Kapitel 2 zunächst die hierfür erforderliche zentrale Besteuerungsgrundlage in Form des Betriebs gewerblicher Art dargestellt werden. Ausgehend von der gesetzlichen Definition sollen hierfür die einzelnen von Gesetzgeber und Finanzverwaltung geschaffenen Voraussetzungen für das Bestehen dieser Besteuerungsgrundlage erörtert werden und zudem steuerlich relevante Tätigkeiten von nicht relevanten Tätigkeiten der Eigenbetriebe abgegrenzt werden. Kapitel 3 erweitert anschliessend die allgemeinen Regelungen zum Betrieb gewerblicher Art um den praxisrelevanten Sachverhalt der D.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wie funktioniert die Verrechnung von Guthaben und Verbindlichkeiten in der Buchhaltung? Kannst du ein Beispiel für eine Verrechnung von Forderungen und Verbindlichkeiten nennen?
Die Verrechnung von Guthaben und Verbindlichkeiten erfolgt durch die Gegenüberstellung der Beträge in der Bilanz. Dabei werden Forderungen mit Verbindlichkeiten verrechnet, um den Nettobetrag zu ermitteln. Ein Beispiel für eine Verrechnung wäre die Begleichung einer offenen Rechnung durch den Abzug einer Forderung aus einem Lieferantenkonto. **
-
Wie können Unternehmen ihre Rückstellungen für zukünftige Verbindlichkeiten oder ungewisse Verpflichtungen berechnen und begründen? Was sind die gängigsten Methoden zur Ermittlung von Rückstellungen in der Buchhaltung?
Unternehmen können ihre Rückstellungen anhand von Vergangenheitsdaten, Expertenschätzungen und rechtlichen Verpflichtungen berechnen. Die gängigsten Methoden zur Ermittlung von Rückstellungen sind die Erfahrungswerte-Methode, die Schätzungs-Methode und die Risiko-Methode. Die Begründung der Rückstellungen erfolgt durch die Offenlegung der zugrunde liegenden Annahmen und Risikofaktoren in den Finanzausweisen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.