Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **

Ähnliche Suchbegriffe für Buttering
Top-Angebote
Produkte zum Begriff Buttering:
-
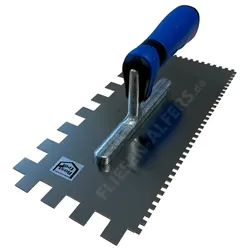
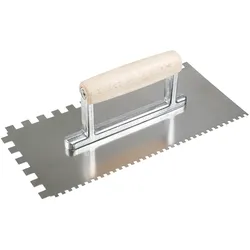
Hufa Buttering-Floating Kelle Edelstahl Holzgriff 280x130mm 4x4/10x10mm gezahntHufa Buttering-Floating Kelle Edelstahl mit Naturholzgriff 280 x 130mm, eine Kelle mit 4x4mm und 10x10mm Zahnung, zum gleichmäßigen Auftragen von Fliesenkleber, vor der Verlegung von Fliesen, Platten, Mosaik etc. Die Marke der Fliesenleger! Technische Daten: zwei Zahnungen: 4x4mm und 10x10mm, Größe: 280x130mm, Edelstahl rostfrei, mit Naturholz Griff mit Doppelstütze, Made in Germany. Branchen: Handwerker, Fliesen-Platten-Mosaikleger, Hobby und Heimwerker. Weitere Informationen siehe Download!17,35 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Buchhaltung 2026Lexware Buchhaltung 2026 - Effiziente Buchhaltungssoftware für Freiberufler und Kleinbetriebe Lexware Buchhaltung 2026 ist die perfekte Lösung für Freiberufler, Handwerker und Kleinbetriebe, die eine einfach zu bedienende und leistungsstarke Software für ihre Buchhaltung benötigen. Ob Einnahmen-Überschuss-Rechnung oder E-Bilanz, diese Software hält Ihnen den Rücken frei und unterstützt Sie bei der Einhaltung steuerlicher Pflichten. Optimale Funktionen für den Arbeitsalltag Mit Lexware Buchhaltung 2026 können Sie Ihre Umsatzsteuervoranmeldung schnell und sicher per ELSTER übermitteln und alle gesetzlichen Anforderungen auf Knopfdruck erfüllen. Die Software bietet Ihnen zudem eine intuitive Benutzeroberfläche, die den Einstieg erleichtert und Ihnen eine stressfreie Buchhaltung ermöglicht. Sofort startklar – Die anwenderfreundliche Lösung Die benutzerfreundliche Oberfläche von Lexware Buchhaltung 2026 bietet einen optischen Wegweiser , der alle nötigen Arbeitsschritte aufzeigt. Folgen Sie einfach den Anweisungen und lassen Sie sich von hilfreichen Buchungsvorlagen unterstützen. So wird das Buchen flexibel und geht Ihnen schnell von der Hand. Funktionsvergleich der Versionen Basis, Plus, Pro und Platinum Funktion Basis Plus Pro Premium Einfache Buchführung (EÜR) ✔️ ✔️ ✔️ ✔️ Doppelte Buchführung mit Jahresabschluss ✔️ ✔️ ✔️ ✔️ Flexible Buchungsmasken ✔️ ✔️ ✔️ ✔️ Anzeigen von papierlosen Rechnungen ✔️ ✔️ ✔️ ✔️ Empfang und Verarbeitung von elektronischen Rechnungen ✔️ ✔️ ✔️ ✔️ ELSTER-Übermittlung (USt-VA, Dauerfristverlängerung) ✔️ ✔️ ✔️ ✔️ Musterkontenrahmen (DATEV-kompatibel) ✔️ ✔️ ✔️ ✔️ Einfacher Saldenvortrag ✔️ ✔️ ✔️ ✔️ Automatisierte Buchungsvorlagen ✔️ ✔️ ✔️ ✔️ Lexware Online-Banking ✔️ ✔️ ✔️ ✔️ Offene-Posten-Verwaltung ✔️ ✔️ ✔️ ✔️ Bis zu 10.000 Buchungen im Jahr ✔️ ✔️ ✔️ ✔️ Storno-, Splitt- und OP-Buchungen ✔️ ✔️ ✔️ ✔️ Abweichendes Wirtschaftsjahr ✔️ ✔️ ✔️ ✔️ DATEV-Schnittstelle ✔️ ✔️ ✔️ ✔️ Import-/Export-Schnittstelle ✔️ ✔️ ✔️ ✔️ GoBD-Testat ✔️ ✔️ ✔️ ✔️ Anbindung an Microsoft Office ✔️ ✔️ ✔️ ✔️ Business-Cockpit ✔️ ✔️ ✔️ ✔️ Individuelle BWA (grafisch) ✔️ ✔️ ✔️ ✔️ Vorläufige Berichte und Sammelberichte ✔️ ✔️ ✔️ ✔️ Umsatzsteuer-Jahreserklärung ❌ ✔️ ✔️ ✔️ Kassenbuchfunktion inkl. Quittungsdruck ❌ ✔️ ✔️ ✔️ DATEV-Kontenzuordnungsmodul ❌ ✔️ ✔️ ✔️ 13. und 14. Buchungsperiode ❌ ❌ ✔️ ✔️ Client-/Server-Lösung (5 Arbeitsplätze) ❌ ❌ ❌ (3Arbeitsplätze) ✔️ Mehrere Firmen verwalten ❌ ❌ ✔️ ✔️ SQL-Datenbank von Sybase ❌ ❌ ✔️ ✔️ Benutzer- und Rechteverwaltung ❌ ❌ ✔️ ✔️ Lexware-Sicherheitszentrale ❌ ❌ ✔️ ✔️ Systemanforderungen Betriebssystem Hardwareanforderungen Microsoft Windows® 11 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 11 Pro Microsoft Windows® 11 Enterprise Microsoft Windows® 10 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 10 Pro Microsoft Windows® 10 Enterprise Microsoft Windows 365 Cloud-PC Microsoft Windows® Server 2022 Microsoft Windows® Server 2019 Microsoft Windows® Server 2016 2,0 GHz oder schneller (Intel® oder AMD®), ARM-Prozessoren (z.B. Qualcomm Snapdragon X-Series) werden nicht unterstützt Server: mindestens 8 GB RAM, empfohlen 16 GB Client/Einzelplatz PC: mindestens 4 GB RAM, empfohlen 8 GB Lexware Basis/Plus: mindestens 4 GB RAM Bildschirmauflösung: mindestens 1280 * 10241047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WISO Buchhaltung 365WISO Buchhaltung 365 ist eine leistungsstarke Softwarelösung für Buchhaltungs- und Finanzmanagementaufgaben. Mit dieser intuitiven und benutzerfreundlichen Anwendung können Sie Ihre Finanzen effektiv und effizient verwalten. Egal, ob Sie ein kleines Unternehmen oder ein großes Unternehmen betreiben, WISO Buchhaltung 365 ist die perfekte Wahl für Sie. Diese Software bietet zahlreiche Funktionen und Werkzeuge, die Ihnen helfen, Ihre Finanzen im Griff zu behalten. Sie können Ihre Buchhaltung automatisieren, Konten verwalten, Rechnungen erstellen und vieles mehr. WISO Buchhaltung 365 ist eine cloudbasierte Lösung, was bedeutet, dass Sie von überall aus auf Ihre Finanzdaten zugreifen können. Die Software ist mit allen gängigen Betriebssystemen kompatibel, einschließlich Windows, macOS und Linux. Darüber hinaus bietet WISO Buchhaltung 365 eine einfache Integration mit anderen Geschäftsanwen...109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
Top-Angebote
Produkte zum Begriff Buttering:
-
Zahnkelle Buttering-Floating 15 / 4 mm ZahnungZahnkelle Buttering-Floating – 15 / 4 mm Zahnung Eine Kelle, zwei Zahnungen: 15 mm auf der einen Seite für den Untergrund, 4 mm auf der anderen für die Fliesenrückseite. Genau das ist das Buttering-Floating-Verfahren – und genau dafür braucht man normalerweise zwei Werkzeuge. Diese Kelle spart das zweite und den ständigen Wechsel dazwischen. Zugeschnitten auf Formate über 60 cm Kantenlänge. 15 mm für den Untergrund 4 mm für die Rückseite eine Kelle beides in einem Was Buttering-Floating bedeutet Beim Buttering-Floating wird der Kleber doppelt aufgetragen: „Floating“ ist der aufgekämmte Kleber auf dem Untergrund, „Buttering“ der zusätzliche Auftrag auf der Fliesenrückseite. Ziel ist eine nahezu hohlraumfreie Bettung – und das erreicht man mit einseitigem Auftrag ab einer bestimmten Formatgröße nicht mehr zuverlässig. Deutlich höhere Benetzung In Fachkreisen wird für das Verfahren eine Bettung von mindestens etwa 90 % als praxisgerechter Zielwert genannt. Pflicht in kritischen Bereichen Im Außenbereich und in Schwimmbecken gilt das Verfahren als erforderlich, weil Hohlräume dort zu Frost- und Wasserschäden führen. Unverzichtbar bei Großformaten Je größer das Format, desto schwerer ist eine hohlraumfreie Bettung – oberhalb von etwa 60 cm Kantenlänge deutlich. Sicherheit bei Naturstein Bei Naturstein und kalibrierten Platten mit unruhiger Rückseite ist der zweite Auftrag oft der einzige Weg zu einer vollflächigen Bettung. Warum eine Doppelzahnung praktisch ist Die beiden Aufträge brauchen unterschiedliche Riefenhöhen. Auf dem Untergrund soll das Kleberbett das Volumen bringen, auf der Fliesenrückseite genügt eine dünne, satte Kontaktschicht – ein zu dickes Buttering drückt sich nur in die Fugen. Mit dieser Kelle wechseln Sie dafür nur die Seite: 1 Untergrund mit 15 mm aufkämmen Riefen parallel ziehen, immer in eine Richtung. 2 Kelle drehen Statt zum zweiten Werkzeug zu greifen, nutzen Sie die 4-mm-Seite. 3 Fliesenrückseite dünn durchkämmen Satt, aber flach – eine geschlossene Kontaktschicht genügt. 4 Fliese quer zu den Riefen einschieben Andrücken, nicht drehen. Die parallelen Riefen führen die Luft nach außen. Warum die Benetzung über die Haltbarkeit entscheidet Ein Hohlraum unter der Fliese ist keine Schönheitsfrage. Er ist die Stelle, an der die Fliese bei punktueller Belastung bricht, an der im Nassbereich Wasser stehen bleibt und an der im Außenbereich Frost die Fliese absprengt. Die Zahnkelle ist das Werkzeug, mit dem Sie das steuern. Als Praxis-Richtwert gilt eine Benetzung der Fliesenrückseite von mindestens etwa 85 %. Im Nassbereich wird üblicherweise ein höherer Wert von etwa 95 % angestrebt. Für das Buttering-Floating-Verfahren wird in Fachkreisen eine Bettung von mindestens 90 % als praxisgerechter Zielwert genannt. Die Ausführung keramischer Bekleidungen im Dünnbettverfahren regelt DIN 18157; die früher aus DIN 18156-2 bekannte 65-%-Anforderung ist mit der Einführung von DIN EN 12004 entfallen. Prüfen Sie die Benetzung am Anfang jeder Fläche: Erste Fliese setzen, andrücken, wieder abnehmen und die Rückseite ansehen. Diese eine Minute verhindert, dass Sie eine ganze Fläche mit zu kleiner Zahnung verlegen. Offene Zeit im Auge behalten Aufgekämmter Kleber bildet nach kurzer Zeit eine Haut. Ist sie da, trägt der Kleber nicht mehr – erkennbar daran, dass beim Fingertest kein Material mehr am Finger haftet. Dann muss der Bereich abgenommen und neu aufgezogen werden. Kämmen Sie deshalb nur so viel Fläche vor, wie Sie in der offenen Zeit belegen können. Nach der Arbeit sofort reinigen Angetrockneter Klebermörtel verrundet die Zahnung. Eine verrundete Zahnung zieht flachere Riefen und damit weniger Kleberbett, ohne dass Sie es merken. Kelle deshalb direkt nach dem Einsatz mit Wasser abwaschen und trocken weglegen. Technische Daten Produktart Zahnkelle für das Buttering-Floating-Verfahren Zahnung 15 / 4 mm (Doppelzahnung) Große Zahnung 15 mm – für den Untergrund Kleine Zahnung 4 mm – für die Fliesenrückseite Griff ergonomisch, rutschfest Einsatz Kleberauftrag bei Fliesen- und Plattenverlegung, besonders Großformate Verpackungs-Einheit 1 Stück Muss ich immer Buttering-Floating machen? Nein. Bei kleinen bis mittleren Formaten im Innenbereich genügt in der Regel der einseitige Auftrag. Erforderlich wird das Verfahren bei Großformaten, im Außenbereich, in Schwimmbecken und generell bei hoch belasteten Flächen. Verbraucht das nicht viel mehr Kleber? Etwas mehr, ja. Der Mehrverbrauch ist aber deutlich geringer als die Kosten eines Schadensfalls durch Hohlräume – und bei Großformaten ist der zweite Auftrag ohnehin nicht optional. Welche der beiden Doppelzahnungen ist die richtige für mich? Die 12/4-mm-Kelle deckt Formate bis etwa 60 × 60 cm ab, die 15/4-mm-Kelle ist für Großformate darüber gedacht. Ausschlaggebend ist zusätzlich die Ebenheit Ihres Untergrunds. Kann ich damit auch normal einseitig arbeiten? Ja. Nutzen Sie dann einfach di9,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Zahnkelle Buttering-Floating 12 / 4 mm ZahnungZahnkelle Buttering-Floating – 12 / 4 mm Zahnung Eine Kelle, zwei Zahnungen: 12 mm auf der einen Seite für den Untergrund, 4 mm auf der anderen für die Fliesenrückseite. Genau das ist das Buttering-Floating-Verfahren – und genau dafür braucht man normalerweise zwei Werkzeuge. Diese Kelle spart das zweite und den ständigen Wechsel dazwischen. Zugeschnitten auf Formate bis etwa 60 × 60 cm. 12 mm für den Untergrund 4 mm für die Rückseite eine Kelle beides in einem Was Buttering-Floating bedeutet Beim Buttering-Floating wird der Kleber doppelt aufgetragen: „Floating“ ist der aufgekämmte Kleber auf dem Untergrund, „Buttering“ der zusätzliche Auftrag auf der Fliesenrückseite. Ziel ist eine nahezu hohlraumfreie Bettung – und das erreicht man mit einseitigem Auftrag ab einer bestimmten Formatgröße nicht mehr zuverlässig. Deutlich höhere Benetzung In Fachkreisen wird für das Verfahren eine Bettung von mindestens etwa 90 % als praxisgerechter Zielwert genannt. Pflicht in kritischen Bereichen Im Außenbereich und in Schwimmbecken gilt das Verfahren als erforderlich, weil Hohlräume dort zu Frost- und Wasserschäden führen. Unverzichtbar bei Großformaten Je größer das Format, desto schwerer ist eine hohlraumfreie Bettung – oberhalb von etwa 60 cm Kantenlänge deutlich. Sicherheit bei Naturstein Bei Naturstein und kalibrierten Platten mit unruhiger Rückseite ist der zweite Auftrag oft der einzige Weg zu einer vollflächigen Bettung. Warum eine Doppelzahnung praktisch ist Die beiden Aufträge brauchen unterschiedliche Riefenhöhen. Auf dem Untergrund soll das Kleberbett das Volumen bringen, auf der Fliesenrückseite genügt eine dünne, satte Kontaktschicht – ein zu dickes Buttering drückt sich nur in die Fugen. Mit dieser Kelle wechseln Sie dafür nur die Seite: 1 Untergrund mit 12 mm aufkämmen Riefen parallel ziehen, immer in eine Richtung. 2 Kelle drehen Statt zum zweiten Werkzeug zu greifen, nutzen Sie die 4-mm-Seite. 3 Fliesenrückseite dünn durchkämmen Satt, aber flach – eine geschlossene Kontaktschicht genügt. 4 Fliese quer zu den Riefen einschieben Andrücken, nicht drehen. Die parallelen Riefen führen die Luft nach außen. Warum die Benetzung über die Haltbarkeit entscheidet Ein Hohlraum unter der Fliese ist keine Schönheitsfrage. Er ist die Stelle, an der die Fliese bei punktueller Belastung bricht, an der im Nassbereich Wasser stehen bleibt und an der im Außenbereich Frost die Fliese absprengt. Die Zahnkelle ist das Werkzeug, mit dem Sie das steuern. Als Praxis-Richtwert gilt eine Benetzung der Fliesenrückseite von mindestens etwa 85 %. Im Nassbereich wird üblicherweise ein höherer Wert von etwa 95 % angestrebt. Für das Buttering-Floating-Verfahren wird in Fachkreisen eine Bettung von mindestens 90 % als praxisgerechter Zielwert genannt. Die Ausführung keramischer Bekleidungen im Dünnbettverfahren regelt DIN 18157; die früher aus DIN 18156-2 bekannte 65-%-Anforderung ist mit der Einführung von DIN EN 12004 entfallen. Prüfen Sie die Benetzung am Anfang jeder Fläche: Erste Fliese setzen, andrücken, wieder abnehmen und die Rückseite ansehen. Diese eine Minute verhindert, dass Sie eine ganze Fläche mit zu kleiner Zahnung verlegen. Offene Zeit im Auge behalten Aufgekämmter Kleber bildet nach kurzer Zeit eine Haut. Ist sie da, trägt der Kleber nicht mehr – erkennbar daran, dass beim Fingertest kein Material mehr am Finger haftet. Dann muss der Bereich abgenommen und neu aufgezogen werden. Kämmen Sie deshalb nur so viel Fläche vor, wie Sie in der offenen Zeit belegen können. Nach der Arbeit sofort reinigen Angetrockneter Klebermörtel verrundet die Zahnung. Eine verrundete Zahnung zieht flachere Riefen und damit weniger Kleberbett, ohne dass Sie es merken. Kelle deshalb direkt nach dem Einsatz mit Wasser abwaschen und trocken weglegen. Technische Daten Produktart Zahnkelle für das Buttering-Floating-Verfahren Zahnung 12 / 4 mm (Doppelzahnung) Große Zahnung 12 mm – für den Untergrund Kleine Zahnung 4 mm – für die Fliesenrückseite Griff ergonomisch, rutschfest Einsatz Kleberauftrag bei Fliesen- und Plattenverlegung, besonders Großformate Verpackungs-Einheit 1 Stück Hersteller-Referenz FA800124 Muss ich immer Buttering-Floating machen? Nein. Bei kleinen bis mittleren Formaten im Innenbereich genügt in der Regel der einseitige Auftrag. Erforderlich wird das Verfahren bei Großformaten, im Außenbereich, in Schwimmbecken und generell bei hoch belasteten Flächen. Verbraucht das nicht viel mehr Kleber? Etwas mehr, ja. Der Mehrverbrauch ist aber deutlich geringer als die Kosten eines Schadensfalls durch Hohlräume – und bei Großformaten ist der zweite Auftrag ohnehin nicht optional. Welche der beiden Doppelzahnungen ist die richtige für mich? Die 12/4-mm-Kelle deckt Formate bis etwa 60 × 60 cm ab, die 15/4-mm-Kelle ist für Großformate darüber gedacht. Ausschlaggebend ist zusätzlich die Ebenheit Ihres Untergrunds. Kann ich damit auch normal einseitig arbeiten? Ja9,70 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hufa Buttering-Floating Kelle Edelstahl Holzgriff 280x130mm 4x4/10x10mm gezahntHufa Buttering-Floating Kelle Edelstahl mit Naturholzgriff 280 x 130mm, eine Kelle mit 4x4mm und 10x10mm Zahnung, zum gleichmäßigen Auftragen von Fliesenkleber, vor der Verlegung von Fliesen, Platten, Mosaik etc. Die Marke der Fliesenleger! Technische Daten: zwei Zahnungen: 4x4mm und 10x10mm, Größe: 280x130mm, Edelstahl rostfrei, mit Naturholz Griff mit Doppelstütze, Made in Germany. Branchen: Handwerker, Fliesen-Platten-Mosaikleger, Hobby und Heimwerker. Weitere Informationen siehe Download!17,35 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
Ähnliche Suchbegriffe für Buttering
-
Lexware Buchhaltung 2026Lexware Buchhaltung 2026 - Effiziente Buchhaltungssoftware für Freiberufler und Kleinbetriebe Lexware Buchhaltung 2026 ist die perfekte Lösung für Freiberufler, Handwerker und Kleinbetriebe, die eine einfach zu bedienende und leistungsstarke Software für ihre Buchhaltung benötigen. Ob Einnahmen-Überschuss-Rechnung oder E-Bilanz, diese Software hält Ihnen den Rücken frei und unterstützt Sie bei der Einhaltung steuerlicher Pflichten. Optimale Funktionen für den Arbeitsalltag Mit Lexware Buchhaltung 2026 können Sie Ihre Umsatzsteuervoranmeldung schnell und sicher per ELSTER übermitteln und alle gesetzlichen Anforderungen auf Knopfdruck erfüllen. Die Software bietet Ihnen zudem eine intuitive Benutzeroberfläche, die den Einstieg erleichtert und Ihnen eine stressfreie Buchhaltung ermöglicht. Sofort startklar – Die anwenderfreundliche Lösung Die benutzerfreundliche Oberfläche von Lexware Buchhaltung 2026 bietet einen optischen Wegweiser , der alle nötigen Arbeitsschritte aufzeigt. Folgen Sie einfach den Anweisungen und lassen Sie sich von hilfreichen Buchungsvorlagen unterstützen. So wird das Buchen flexibel und geht Ihnen schnell von der Hand. Funktionsvergleich der Versionen Basis, Plus, Pro und Platinum Funktion Basis Plus Pro Premium Einfache Buchführung (EÜR) ✔️ ✔️ ✔️ ✔️ Doppelte Buchführung mit Jahresabschluss ✔️ ✔️ ✔️ ✔️ Flexible Buchungsmasken ✔️ ✔️ ✔️ ✔️ Anzeigen von papierlosen Rechnungen ✔️ ✔️ ✔️ ✔️ Empfang und Verarbeitung von elektronischen Rechnungen ✔️ ✔️ ✔️ ✔️ ELSTER-Übermittlung (USt-VA, Dauerfristverlängerung) ✔️ ✔️ ✔️ ✔️ Musterkontenrahmen (DATEV-kompatibel) ✔️ ✔️ ✔️ ✔️ Einfacher Saldenvortrag ✔️ ✔️ ✔️ ✔️ Automatisierte Buchungsvorlagen ✔️ ✔️ ✔️ ✔️ Lexware Online-Banking ✔️ ✔️ ✔️ ✔️ Offene-Posten-Verwaltung ✔️ ✔️ ✔️ ✔️ Bis zu 10.000 Buchungen im Jahr ✔️ ✔️ ✔️ ✔️ Storno-, Splitt- und OP-Buchungen ✔️ ✔️ ✔️ ✔️ Abweichendes Wirtschaftsjahr ✔️ ✔️ ✔️ ✔️ DATEV-Schnittstelle ✔️ ✔️ ✔️ ✔️ Import-/Export-Schnittstelle ✔️ ✔️ ✔️ ✔️ GoBD-Testat ✔️ ✔️ ✔️ ✔️ Anbindung an Microsoft Office ✔️ ✔️ ✔️ ✔️ Business-Cockpit ✔️ ✔️ ✔️ ✔️ Individuelle BWA (grafisch) ✔️ ✔️ ✔️ ✔️ Vorläufige Berichte und Sammelberichte ✔️ ✔️ ✔️ ✔️ Umsatzsteuer-Jahreserklärung ❌ ✔️ ✔️ ✔️ Kassenbuchfunktion inkl. Quittungsdruck ❌ ✔️ ✔️ ✔️ DATEV-Kontenzuordnungsmodul ❌ ✔️ ✔️ ✔️ 13. und 14. Buchungsperiode ❌ ❌ ✔️ ✔️ Client-/Server-Lösung (5 Arbeitsplätze) ❌ ❌ ❌ (3Arbeitsplätze) ✔️ Mehrere Firmen verwalten ❌ ❌ ✔️ ✔️ SQL-Datenbank von Sybase ❌ ❌ ✔️ ✔️ Benutzer- und Rechteverwaltung ❌ ❌ ✔️ ✔️ Lexware-Sicherheitszentrale ❌ ❌ ✔️ ✔️ Systemanforderungen Betriebssystem Hardwareanforderungen Microsoft Windows® 11 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 11 Pro Microsoft Windows® 11 Enterprise Microsoft Windows® 10 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 10 Pro Microsoft Windows® 10 Enterprise Microsoft Windows 365 Cloud-PC Microsoft Windows® Server 2022 Microsoft Windows® Server 2019 Microsoft Windows® Server 2016 2,0 GHz oder schneller (Intel® oder AMD®), ARM-Prozessoren (z.B. Qualcomm Snapdragon X-Series) werden nicht unterstützt Server: mindestens 8 GB RAM, empfohlen 16 GB Client/Einzelplatz PC: mindestens 4 GB RAM, empfohlen 8 GB Lexware Basis/Plus: mindestens 4 GB RAM Bildschirmauflösung: mindestens 1280 * 10241047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WISO Buchhaltung 365WISO Buchhaltung 365 ist eine leistungsstarke Softwarelösung für Buchhaltungs- und Finanzmanagementaufgaben. Mit dieser intuitiven und benutzerfreundlichen Anwendung können Sie Ihre Finanzen effektiv und effizient verwalten. Egal, ob Sie ein kleines Unternehmen oder ein großes Unternehmen betreiben, WISO Buchhaltung 365 ist die perfekte Wahl für Sie. Diese Software bietet zahlreiche Funktionen und Werkzeuge, die Ihnen helfen, Ihre Finanzen im Griff zu behalten. Sie können Ihre Buchhaltung automatisieren, Konten verwalten, Rechnungen erstellen und vieles mehr. WISO Buchhaltung 365 ist eine cloudbasierte Lösung, was bedeutet, dass Sie von überall aus auf Ihre Finanzdaten zugreifen können. Die Software ist mit allen gängigen Betriebssystemen kompatibel, einschließlich Windows, macOS und Linux. Darüber hinaus bietet WISO Buchhaltung 365 eine einfache Integration mit anderen Geschäftsanwen...109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware buchhaltung 2025Lexware buchhaltung 2025, Jahreslizenz - Produktbeschreibung Lexware buchhaltung 2025, Jahreslizenz: Die ideale Lösung für Ihre Finanzbuchhaltung Die Buchhaltung ist das Herzstück jedes Unternehmens und spielt eine entscheidende Rolle für die finanzielle Übersicht und Planung. **Lexware buchhaltung 2025, Jahreslizenz** bietet eine professionelle und benutzerfreundliche Softwarelösung, die speziell für kleine und mittlere Unternehmen entwickelt wurde. Diese Software hilft Ihnen, Ihre Buchhaltung effizient und rechtssicher zu organisieren, von der einfachen Einnahmen-Überschuss-Rechnung bis hin zur doppelten Buchführung und Bilanzierung. In dieser ausführlichen Produktbeschreibung erfahren Sie alles über die Funktionen, Vorteile und Systemvoraussetzungen von Lexware buchhaltung 2025 und warum es die perfekte Wahl für Ihre Finanzbuchhaltung ist. Was ist Lexware buchhaltung 2025, Jahresli...374,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.