Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **

Ähnliche Suchbegriffe für Böden-der-Geest-Entstehung
Top-Angebote
Produkte zum Begriff Böden-der-Geest-Entstehung:
-
Entstehung und Praktiken der deutschen Fusionskontrolle, Fachbücher von Verena HöhneDie Arbeit rekonstruiert die Einführung und Entwicklung der deutschen Fusionskontrolle im Gesetz gegen Wettbewerbsbeschränkungen (GWB) und kann anhand von zahlreichen, vom Bundeskartellamt erstmals der Forschung zur Verfügung gestellten Verfahrensakten die jeweiligen Praktiken des Amtes herausarbeiten. Es werden sowohl die Ursachen, die zur Einführung einer Fusionskontrollnorm in Deutschland führten, herausgearbeitet, als auch die Erwartungsprognose durch die Akteure des Bundeskartellamtes analysiert. Insbesondere drei Fragenkreise stehen bei der Auswertung im Vordergrund. Erstens, wie die Beamten des Bundeskartellamtes die Vorschriften der Fusionskontrolle auslegten und welche Verfahrensformen dafür entwickelt wurden, zweitens, wie sich das Informationsmanagement der Behörde institutionalisierte und drittens, wie eine konkrete Erwartungsprognose bei Fusionen getroffen wurde.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
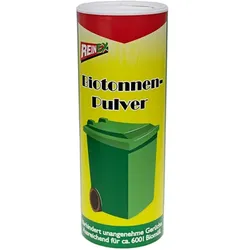
Geruchsentferner Reinex Biotonnenpulver 500 g verhindert Entstehung unangenehmer Gerüche aus der BiotonneWirkungsweise: Biotonnen sind der ideale Nährboden für unangenehme Gerüche. Biotonnenpulver entzieht den Bio- Abfällen auf natürliche Weise die Feuchtigkeit. Dadurch wird die Fäulnisbildung gehemmt, die für unangenehme Gerüche aus der Biotonne verantwortlich ist. Anwendung: Zur Anwendung in Biotonnen und Küchenabfall- behältern. Streuen Sie das Biotonnenpulver einfach nach jeder Zugabe von Abfall gleichmäßig über den Bio-Müll. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.4,94 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Die Entstehung und Entwicklung der Eurythmie 1912-1918, Sachbücher von Rudolf SteinerAus den Anfangszeiten der Eurythmie – Neuauflage mit zusätzlichen Dokumenten Der vorliegende Band, der die eurythmische Arbeit von 1912 bis Mitte 1918 dokumentiert, basiert auf der wegweisenden Edition von Eva und Edwin Froböse über die Entstehung und Entwicklung der Eurythmie, die 1965 erschienen ist. Wenn der Band in der neuen, 5. Auflage gleichwohl ein völlig anderes Aussehen angenommen hat, so liegt dies zum einen daran, dass inzwischen weiteres Material zu diesen ersten Jahren der im Entstehen begriffenen Eurythmie aufgefunden worden ist, zum anderen an den heutigen editorischen Standards und dem Bemühen, transparent zu machen, von wem welche Angaben stammen und wann sie aufgezeichnet wurden. So ist der Umfang dieser Neuauflage fast um das Dreifache gewachsen. Die übersichtliche Gliederung, die ergänzenden Dokumente und der Nachweis aller Quellen machen diese Neuauflage zu einem wertvollen Instrument für alle, die sich immer wieder durch die Quellen der Eurythmie inspirieren lassen möchten.83,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Entstehung und Entwicklung der Eurythmie 1922-1924, Sachbücher von Rudolf Steiner"Die Entstehung und Entwicklung der Eurythmie 1922-1924" bietet einen umfassenden Einblick in die Praxis der Eurythmie während der letzten Lebensjahre von Rudolf Steiner. Diese vierbändige Ausgabe, die auf dem ursprünglichen Band 277 basiert, enthält eine Vielzahl von überlieferten Eurythmieansprachen, Vorträgen, schriftlichen Beiträgen und Briefen von Steiner, die sich auf spezifische Aufführungen beziehen. Die Sammlung umfasst auch Zeitungsannoncen, Textentwürfe und Programme, die die Entwicklung der Eurythmie dokumentieren. Im Anhang sind Fotografien aus der damaligen Zeit enthalten, die die Eurythmie visuell festhalten. Diese umfassende Sammlung ermöglicht es den Leser*innen, Steiners Verständnis und Vermittlung der Eurythmie an ein breites Publikum nachzuvollziehen und zu vertiefen.85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist der Ertrag der Gewinn?
Die Frage "Ist der Ertrag der Gewinn?" hängt von der Definition ab, die verwendet wird. In der Finanzwelt wird der Ertrag oft als die Gesamteinnahmen aus Investitionen oder Geschäftsaktivitäten betrachtet, während der Gewinn als der Überschuss nach Abzug aller Kosten und Ausgaben definiert ist. Somit kann der Ertrag als eine breitere Kennzahl angesehen werden, die den Gesamterfolg einer Investition oder eines Unternehmens misst, während der Gewinn spezifisch den finanziellen Erfolg nach Abzug aller Kosten darstellt. Es ist wichtig zu beachten, dass der Ertrag und der Gewinn nicht immer gleich sind, da der Ertrag auch andere Einnahmequellen wie Zinserträge oder Dividenden umfassen kann, die nicht unbedingt zum Gewinn beitragen. Letztendlich hängt die Beziehung zwischen Ertrag und Gewinn davon ab, wie diese Begriffe in einem bestimmten Kontext definiert und interpretiert werden. **
-
Wo stehen Verbindlichkeiten in der Bilanz?
Verbindlichkeiten stehen in der Bilanz auf der Passivseite. Sie stellen die finanziellen Verpflichtungen eines Unternehmens gegenüber Dritten dar, die in der Zukunft beglichen werden müssen. Zu den Verbindlichkeiten zählen beispielsweise Darlehen, Verbindlichkeiten aus Lieferungen und Leistungen sowie Rückstellungen für noch nicht abgeschlossene Geschäfte. Die Höhe der Verbindlichkeiten gibt Auskunft über die finanzielle Belastung des Unternehmens und dessen Fähigkeit, seine Schulden zu begleichen. Eine genaue Aufschlüsselung der Verbindlichkeiten ist wichtig für Investoren und Gläubiger, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
-
Was sind Verbindlichkeiten in der Bilanz?
Was sind Verbindlichkeiten in der Bilanz? Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat. Dazu gehören beispielsweise Darlehen, Lieferantenkredite, Gehaltszahlungen und Steuern. Diese Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und geben Auskunft über die finanzielle Gesundheit und die Schuldenlast des Unternehmens. Es ist wichtig, dass Unternehmen ihre Verbindlichkeiten im Blick behalten und sicherstellen, dass sie diese fristgerecht bedienen können, um Zahlungsausfälle zu vermeiden. **
-
Was bedeutet Verbindlichkeiten in der Bilanz?
Was bedeutet Verbindlichkeiten in der Bilanz? Verbindlichkeiten sind finanzielle Verpflichtungen oder Schulden, die ein Unternehmen gegenüber Dritten hat. Sie können kurzfristige Verbindlichkeiten wie Lieferantenkredite oder langfristige Verbindlichkeiten wie Darlehen und Anleihen umfassen. In der Bilanz werden Verbindlichkeiten auf der Passivseite ausgewiesen und geben Auskunft über die finanzielle Gesundheit und die finanzielle Stabilität eines Unternehmens. Sie sind wichtige Kennzahlen für Investoren und Gläubiger, um die finanzielle Situation eines Unternehmens zu beurteilen. **
Wo stehen die Verbindlichkeiten in der Bilanz?
Die Verbindlichkeiten stehen in der Bilanz auf der Passivseite. Dort werden sie unterteilt in kurzfristige Verbindlichkeiten, die innerhalb eines Jahres fällig sind, und langfristige Verbindlichkeiten, die erst nach einem Jahr fällig werden. Zu den Verbindlichkeiten zählen beispielsweise Darlehen, Lieferantenverbindlichkeiten, Rückstellungen oder Anleihen. Sie zeigen an, welche finanziellen Verpflichtungen ein Unternehmen gegenüber externen Parteien hat und sind somit ein wichtiger Bestandteil der Bilanzanalyse. Die Höhe der Verbindlichkeiten kann Aufschluss über die finanzielle Stabilität und Liquidität eines Unternehmens geben. **
Was sind kurzfristige Verbindlichkeiten in der Bilanz?
Was sind kurzfristige Verbindlichkeiten in der Bilanz? Kurzfristige Verbindlichkeiten sind Schulden oder finanzielle Verpflichtungen, die innerhalb eines Jahres fällig werden. Sie umfassen typischerweise Verbindlichkeiten wie Lieferantenkredite, kurzfristige Darlehen, Steuern und andere kurzfristige Schulden. Diese Verbindlichkeiten müssen in der Bilanz eines Unternehmens ausgewiesen werden, um einen Überblick über die finanzielle Situation des Unternehmens zu geben. Kurzfristige Verbindlichkeiten sind wichtig, da sie zeigen, wie liquide ein Unternehmen ist und ob es in der Lage ist, seine kurzfristigen Verpflichtungen zu erfüllen. **
Top-Angebote
Produkte zum Begriff Böden-der-Geest-Entstehung:
-
Die Entstehung der fränkischen Reichsritterschaft, FachbücherDie Arbeit zeichnet die Entwicklung der fränkischen Ritterschaft zur fränkischen Reichsritterschaft nach. Sie verfolgt dabei im Wesentlichen drei Entwicklungslinien: Erstens den Wandel der Organisationsformen von den Adelsgesellschaften des späten 14. Jahrhunderts über die Einungen des Würzburger Stiftsadels des 15. Jahrhunderts zu den Kantonen der fränkischen Reichsritterschaft des 16. Jahrhunderts. Zweitens die Zunahme der Spannungen zwischen den fränkischen Fürsten und der Ritterschaft infolge der Intensivierung der Herrschaft der Fürsten über die Ritter und ihre Hintersassen, angefangen von der Gerichtsbarkeit und dem Lehnswesen bis zur Erhebung neuer Steuern und der Einführung der Reformation. Drittens die Entwicklung der Beziehungen der Ritterschaft zum Kaiser, dem sie schliesslich Geldhilfen im Kampf gegen die Türken bewilligt und im Gegenzug Mandate zu ihrem eigenen Schutz erhielt.110,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
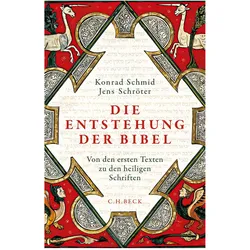
Die Entstehung der Bibel, Sachbücher von Jens SchröterDie Entstehung der Bibel bietet einen umfassenden Überblick über die Entwicklung der heiligen Schriften des Judentums und Christentums. Die Autoren Konrad Schmid und Jens Schröter beleuchten, wie aus einer Vielzahl von alten Erzählungen, Liedern und Weisheitssprüchen über Jahrhunderte hinweg die Bibel entstand. Dieses Buch ist das Ergebnis neuester Forschungsergebnisse, die viele traditionelle Annahmen über die Geschichte Israels und die Entstehung der Bibel in Frage stellen. Es wird aufgezeigt, dass zentrale Ereignisse wie der Auszug aus Ägypten oder der Tempelbau unter König Salomo nicht mehr als historisch gelten. Die Leserinnen und Leser erhalten Einblicke in die komplexe Entstehungsgeschichte der biblischen Texte und deren Bedeutung für die Weltreligionen. Die verständliche Sprache und die fundierte Analyse machen dieses Werk zu einer wertvollen Lektüre für alle, die sich für die Wurzeln der Bibel und deren Einfluss auf die Kultur und Religion interessieren.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entstehung und Praktiken der deutschen Fusionskontrolle, Fachbücher von Verena HöhneDie Arbeit rekonstruiert die Einführung und Entwicklung der deutschen Fusionskontrolle im Gesetz gegen Wettbewerbsbeschränkungen (GWB) und kann anhand von zahlreichen, vom Bundeskartellamt erstmals der Forschung zur Verfügung gestellten Verfahrensakten die jeweiligen Praktiken des Amtes herausarbeiten. Es werden sowohl die Ursachen, die zur Einführung einer Fusionskontrollnorm in Deutschland führten, herausgearbeitet, als auch die Erwartungsprognose durch die Akteure des Bundeskartellamtes analysiert. Insbesondere drei Fragenkreise stehen bei der Auswertung im Vordergrund. Erstens, wie die Beamten des Bundeskartellamtes die Vorschriften der Fusionskontrolle auslegten und welche Verfahrensformen dafür entwickelt wurden, zweitens, wie sich das Informationsmanagement der Behörde institutionalisierte und drittens, wie eine konkrete Erwartungsprognose bei Fusionen getroffen wurde.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geruchsentferner Reinex Biotonnenpulver 500 g verhindert Entstehung unangenehmer Gerüche aus der BiotonneWirkungsweise: Biotonnen sind der ideale Nährboden für unangenehme Gerüche. Biotonnenpulver entzieht den Bio- Abfällen auf natürliche Weise die Feuchtigkeit. Dadurch wird die Fäulnisbildung gehemmt, die für unangenehme Gerüche aus der Biotonne verantwortlich ist. Anwendung: Zur Anwendung in Biotonnen und Küchenabfall- behältern. Streuen Sie das Biotonnenpulver einfach nach jeder Zugabe von Abfall gleichmäßig über den Bio-Müll. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.4,94 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Ist der Ertrag der Gewinn?
Die Frage "Ist der Ertrag der Gewinn?" hängt von der Definition ab, die verwendet wird. In der Finanzwelt wird der Ertrag oft als die Gesamteinnahmen aus Investitionen oder Geschäftsaktivitäten betrachtet, während der Gewinn als der Überschuss nach Abzug aller Kosten und Ausgaben definiert ist. Somit kann der Ertrag als eine breitere Kennzahl angesehen werden, die den Gesamterfolg einer Investition oder eines Unternehmens misst, während der Gewinn spezifisch den finanziellen Erfolg nach Abzug aller Kosten darstellt. Es ist wichtig zu beachten, dass der Ertrag und der Gewinn nicht immer gleich sind, da der Ertrag auch andere Einnahmequellen wie Zinserträge oder Dividenden umfassen kann, die nicht unbedingt zum Gewinn beitragen. Letztendlich hängt die Beziehung zwischen Ertrag und Gewinn davon ab, wie diese Begriffe in einem bestimmten Kontext definiert und interpretiert werden. **
-
Wo stehen Verbindlichkeiten in der Bilanz?
Verbindlichkeiten stehen in der Bilanz auf der Passivseite. Sie stellen die finanziellen Verpflichtungen eines Unternehmens gegenüber Dritten dar, die in der Zukunft beglichen werden müssen. Zu den Verbindlichkeiten zählen beispielsweise Darlehen, Verbindlichkeiten aus Lieferungen und Leistungen sowie Rückstellungen für noch nicht abgeschlossene Geschäfte. Die Höhe der Verbindlichkeiten gibt Auskunft über die finanzielle Belastung des Unternehmens und dessen Fähigkeit, seine Schulden zu begleichen. Eine genaue Aufschlüsselung der Verbindlichkeiten ist wichtig für Investoren und Gläubiger, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
Ähnliche Suchbegriffe für Böden-der-Geest-Entstehung
-
Die Entstehung und Entwicklung der Eurythmie 1912-1918, Sachbücher von Rudolf SteinerAus den Anfangszeiten der Eurythmie – Neuauflage mit zusätzlichen Dokumenten Der vorliegende Band, der die eurythmische Arbeit von 1912 bis Mitte 1918 dokumentiert, basiert auf der wegweisenden Edition von Eva und Edwin Froböse über die Entstehung und Entwicklung der Eurythmie, die 1965 erschienen ist. Wenn der Band in der neuen, 5. Auflage gleichwohl ein völlig anderes Aussehen angenommen hat, so liegt dies zum einen daran, dass inzwischen weiteres Material zu diesen ersten Jahren der im Entstehen begriffenen Eurythmie aufgefunden worden ist, zum anderen an den heutigen editorischen Standards und dem Bemühen, transparent zu machen, von wem welche Angaben stammen und wann sie aufgezeichnet wurden. So ist der Umfang dieser Neuauflage fast um das Dreifache gewachsen. Die übersichtliche Gliederung, die ergänzenden Dokumente und der Nachweis aller Quellen machen diese Neuauflage zu einem wertvollen Instrument für alle, die sich immer wieder durch die Quellen der Eurythmie inspirieren lassen möchten.83,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Entstehung und Entwicklung der Eurythmie 1922-1924, Sachbücher von Rudolf Steiner"Die Entstehung und Entwicklung der Eurythmie 1922-1924" bietet einen umfassenden Einblick in die Praxis der Eurythmie während der letzten Lebensjahre von Rudolf Steiner. Diese vierbändige Ausgabe, die auf dem ursprünglichen Band 277 basiert, enthält eine Vielzahl von überlieferten Eurythmieansprachen, Vorträgen, schriftlichen Beiträgen und Briefen von Steiner, die sich auf spezifische Aufführungen beziehen. Die Sammlung umfasst auch Zeitungsannoncen, Textentwürfe und Programme, die die Entwicklung der Eurythmie dokumentieren. Im Anhang sind Fotografien aus der damaligen Zeit enthalten, die die Eurythmie visuell festhalten. Diese umfassende Sammlung ermöglicht es den Leser*innen, Steiners Verständnis und Vermittlung der Eurythmie an ein breites Publikum nachzuvollziehen und zu vertiefen.85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Studien zur Entstehung der Neuen Wirtschaftslehre in Schweden., Fachbücher von Otto SteigerDas Fachbuch "Studien zur Entstehung der Neuen Wirtschaftslehre in Schweden" von Otto Steiger bietet eine umfassende Analyse der Entwicklung der modernen Wirtschaftstheorien in Schweden. Veröffentlicht im Jahr 1971, beleuchtet das Werk die grundlegenden Konzepte und Ideen, die zur Entstehung dieser neuen Denkrichtung beigetragen haben. Der Autor präsentiert eine kritische Auseinandersetzung mit bestehenden Theorien und bietet eine differenzierte Perspektive auf die wirtschaftlichen Rahmenbedingungen, die in Schweden vorherrschten. Das Buch ist im kartonierten Einband erhältlich und richtet sich an Leserinnen und Leser, die sich für Volkswirtschaft und rechtliche Aspekte der Wirtschaft interessieren. Es ist ein wertvolles Nachschlagewerk für Studierende, Wissenschaftler und Fachleute, die sich mit der Entwicklung der Wirtschaftslehre auseinandersetzen möchten. Die detaillierte Analyse und die fundierte Argumentation machen es zu einem bedeutenden Beitrag zur wirtschaftswissenschaftlichen Literatur. Mit einem klaren Fokus auf die schwedische Perspektive bietet das Buch sowohl historische als auch theoretische Einsichten in die Neuen Wirtschaftslehren.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Entstehung der Anthroposophischen Gesellschaft auf mysteriengeschichtlichem Hintergrund, Sachbücher von Frank TeichmannMit der Begründung der Allgemeinen Anthroposophischen Gesellschaft zu Weihnachten 1923/24 gibt Rudolf Steiner einen Impuls zur Erneuerung des Mysterienwesens. In drei Jahrsiebten wird dieser Impuls vorbereitet, indem Rudolf Steiner in systematischer Art zunächst jeweils eine der vorchristlichen drei Mysterienarten erneuert. In der ersten Phase die 'Mysterien des Lichts' von Griechenland durch die Spiritualisierung des Denkens, in der zweiten die 'Mysterien des Raumes' von Ägypten durch die Belebung des Kunstimpulses und in der dritten Phase durch die Erneuerung der nördlichen Mysterien, der 'Mysterien der Erde', um unsere Zivilisations- und Wirtschaftsprobleme wieder ins Geistig-Sinnvolle einzugliedern. Erst auf diesem Hintergrund kann man verstehen, was eigentlich ein erneuertes Mysterienwesen heute sein könnte und was unsere Aufgaben dabei sind.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Verbindlichkeiten in der Bilanz?
Was sind Verbindlichkeiten in der Bilanz? Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat. Dazu gehören beispielsweise Darlehen, Lieferantenkredite, Gehaltszahlungen und Steuern. Diese Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und geben Auskunft über die finanzielle Gesundheit und die Schuldenlast des Unternehmens. Es ist wichtig, dass Unternehmen ihre Verbindlichkeiten im Blick behalten und sicherstellen, dass sie diese fristgerecht bedienen können, um Zahlungsausfälle zu vermeiden. **
-
Was bedeutet Verbindlichkeiten in der Bilanz?
Was bedeutet Verbindlichkeiten in der Bilanz? Verbindlichkeiten sind finanzielle Verpflichtungen oder Schulden, die ein Unternehmen gegenüber Dritten hat. Sie können kurzfristige Verbindlichkeiten wie Lieferantenkredite oder langfristige Verbindlichkeiten wie Darlehen und Anleihen umfassen. In der Bilanz werden Verbindlichkeiten auf der Passivseite ausgewiesen und geben Auskunft über die finanzielle Gesundheit und die finanzielle Stabilität eines Unternehmens. Sie sind wichtige Kennzahlen für Investoren und Gläubiger, um die finanzielle Situation eines Unternehmens zu beurteilen. **
-
Wo stehen die Verbindlichkeiten in der Bilanz?
Die Verbindlichkeiten stehen in der Bilanz auf der Passivseite. Dort werden sie unterteilt in kurzfristige Verbindlichkeiten, die innerhalb eines Jahres fällig sind, und langfristige Verbindlichkeiten, die erst nach einem Jahr fällig werden. Zu den Verbindlichkeiten zählen beispielsweise Darlehen, Lieferantenverbindlichkeiten, Rückstellungen oder Anleihen. Sie zeigen an, welche finanziellen Verpflichtungen ein Unternehmen gegenüber externen Parteien hat und sind somit ein wichtiger Bestandteil der Bilanzanalyse. Die Höhe der Verbindlichkeiten kann Aufschluss über die finanzielle Stabilität und Liquidität eines Unternehmens geben. **
-
Was sind kurzfristige Verbindlichkeiten in der Bilanz?
Was sind kurzfristige Verbindlichkeiten in der Bilanz? Kurzfristige Verbindlichkeiten sind Schulden oder finanzielle Verpflichtungen, die innerhalb eines Jahres fällig werden. Sie umfassen typischerweise Verbindlichkeiten wie Lieferantenkredite, kurzfristige Darlehen, Steuern und andere kurzfristige Schulden. Diese Verbindlichkeiten müssen in der Bilanz eines Unternehmens ausgewiesen werden, um einen Überblick über die finanzielle Situation des Unternehmens zu geben. Kurzfristige Verbindlichkeiten sind wichtig, da sie zeigen, wie liquide ein Unternehmen ist und ob es in der Lage ist, seine kurzfristigen Verpflichtungen zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.