Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Wie heißt dieses Lied? "Clap your hands".
Es gibt mehrere Lieder mit dem Titel "Clap your hands", daher wäre es hilfreich, weitere Informationen zu haben, um das genaue Lied zu identifizieren. Es könnte sich um das Lied "Clap Your Hands" von Sia handeln, das 2010 veröffentlicht wurde. Es könnte sich aber auch um ein anderes Lied mit dem gleichen Titel handeln. **
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
Ähnliche Suchbegriffe für Clap
Top-Angebote
Produkte zum Begriff Clap:
-
Schlagwerk HPCP - Pan Clap, Clap FX for Handpan - Klangwelt ZubehörNachdem 2022 die ersten Schlagwerk Handpans auf den Markt kamen; wächst auch das Add On Sortiment in dieser Produktgruppe. Wir bieten vielfältige Sounds; die den Handpanklang ergänzen und perkussiver machen. Der Pan Clap erweitert dein Handpanspiel mit einem warmen; holzigen „clap“ Sound; Die einfache Montage mit Magnet ermöglicht eine freie Platzierung auf der Pan; die flexible Konstruktion passt sich dabei der Panform an.26,00 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
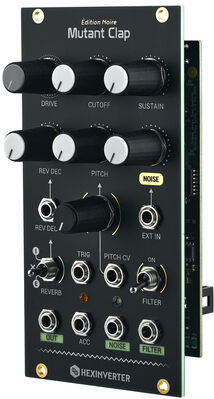
Hexinverter Électronique Mutant ClapHexinverter Électronique Mutant Clap; Eurorack Modul; analoger Clapsound-Generator auf Basis der TR-909; Regler für Pitch, Sustain, Drive, Cutoff; Reverb Decay-Regler (mit CV-Eingang) sowie Noise-Regler und Eingang für externe Signale; CV-Eingang für Pitch; Trigger- und Accent-Eingang; zwei Audio-Ausgänge (Out & Noise); Strombedarf: 29mA (+12V) / 25mA (-12V); Breite: 13TE; Tiefe: 20mm209,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
Top-Angebote
Produkte zum Begriff Clap:
-
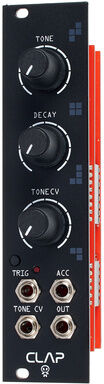
Erica Synths ClapErica Synths Clap; Eurorack-Modul; Regler für Tone, Decay und Tone CV; manuelle Trigger; Anschlüsse: Trigger, Accent, Tone CV und Audio-Ausgang 3.5 mm Miniklinke; Decay Bereich: 120 - 1100ms; Audio Ausgang Level: -5 bis +5V; CV Level: -5 bis +5V; Trigger Level: 5V; Trigger Zeit: 1ms; Accent CV Level: 10V; Strombedarf: 24 mA an +12V, 20 mA an -12V; Abmessungen: 6 TE / HP x 35 mm (BxT)145,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CLAP Rossingol Wandbefestigungsplatte Baska feuerverzinkt Zubehör für Mülleimer Clap, feuerverzinktKippbarer Behälterdeckel zur Wandmontage. Verzinkter Stahl. Wandhalterung 2 Punkte. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.7,28 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Schlagwerk HPCP - Pan Clap, Clap FX for Handpan - Klangwelt ZubehörNachdem 2022 die ersten Schlagwerk Handpans auf den Markt kamen; wächst auch das Add On Sortiment in dieser Produktgruppe. Wir bieten vielfältige Sounds; die den Handpanklang ergänzen und perkussiver machen. Der Pan Clap erweitert dein Handpanspiel mit einem warmen; holzigen „clap“ Sound; Die einfache Montage mit Magnet ermöglicht eine freie Platzierung auf der Pan; die flexible Konstruktion passt sich dabei der Panform an.26,00 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie heißt dieses Lied? "Clap your hands".
Es gibt mehrere Lieder mit dem Titel "Clap your hands", daher wäre es hilfreich, weitere Informationen zu haben, um das genaue Lied zu identifizieren. Es könnte sich um das Lied "Clap Your Hands" von Sia handeln, das 2010 veröffentlicht wurde. Es könnte sich aber auch um ein anderes Lied mit dem gleichen Titel handeln. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
Ähnliche Suchbegriffe für Clap
-
Hexinverter Électronique Mutant ClapHexinverter Électronique Mutant Clap; Eurorack Modul; analoger Clapsound-Generator auf Basis der TR-909; Regler für Pitch, Sustain, Drive, Cutoff; Reverb Decay-Regler (mit CV-Eingang) sowie Noise-Regler und Eingang für externe Signale; CV-Eingang für Pitch; Trigger- und Accent-Eingang; zwei Audio-Ausgänge (Out & Noise); Strombedarf: 29mA (+12V) / 25mA (-12V); Breite: 13TE; Tiefe: 20mm209,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
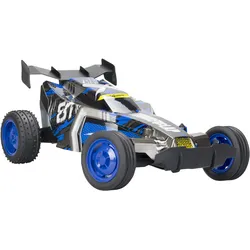
Silverlit - Exost - RC THUNDER CLAPDer RC Thunder Clap von Exost ist ein ferngesteuertes Offroad-Fahrzeug, das für actionreiche Rennen auf unterschiedlichem Terrain konzipiert ist. Dank seiner robusten Bauweise und der leistungsstarken Technik ist es für Kinder ab 5 Jahren geeignet. Maßstab 1:10 mit robusten Geländereifen für extra Grip erreicht eine Geschwindigkeit von bis zu 16 km/h 2,4-GHz-Technologie ermöglicht Rennen mit bis zu 10 Fahrzeugen gleichzeitig bis zu 25 Meter Reichweite für ausgedehnten Fahrspaß Spielzeit von bis zu 15 Minuten dank des wiederaufladbaren Akkus Mit seinem sportlichen Offroad-Design und den großen, profilierten Reifen meistert der Thunder Clap mühelos herausfordernde Untergründe. Die Steuerung erfolgt über eine handliche Fernbedienung, die präzise Manöver und schnelle Tricks zulässt. Das Fahrzeug wird mit einem per USB wiederaufladbaren Akku betrieben, der im Lieferumfang enthalten ist. Für die Fernbedienung werden zusätzlich zwei AA-Batterien benötigt, die nicht im Lieferumfang enthalten sind.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
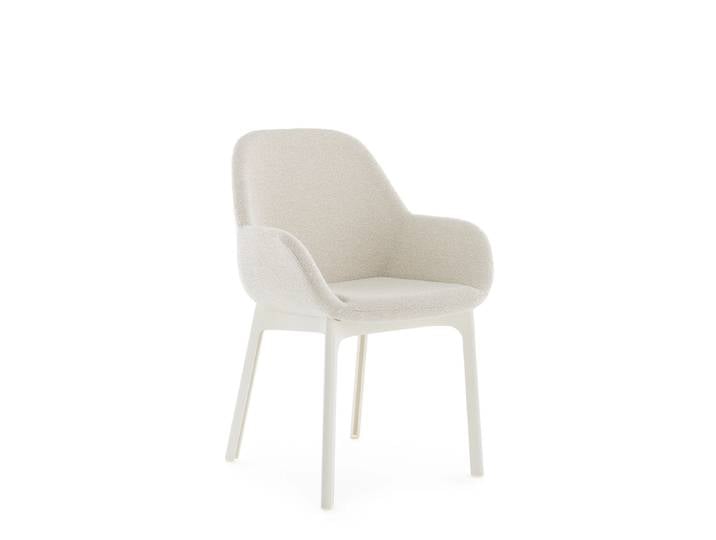
Kartell-CLAP tessuto shirley-SesselKartell-CLAP tessuto shirley-Sessel. Kartell Clap Sessel – Exklusives Design von Patricia Urquiola Der Clap Sessel, entworfen von der renommierten Designerin Patricia Urquiola, verkörpert die perfekte Symbiose aus Funktionalität und ästhetischem Anspruch. Mit seiner fließenden Linienführung und der charakteristischen Polsterung im Shirley-Stoff bringt dieses Möbelstück eine warme, textile Note in jeden Raum. Er wurde speziell entwickelt, um den Komfort eines Polstersessels mit der Leichtigkeit eines modernen Designstuhls zu verbinden. Einzigartiger Sitzkomfort durch Shirley-Stoff Das Herzstück dieses Sessels ist seine großzügige Sitzschale, die mit einem hochwertigen Shirley-Gewebe bezogen ist. Der Stoff zeichnet sich durch eine interessante Webstruktur aus, die nicht nur optisch anspricht, sondern sich auch angenehm weich anfühlt. Die Polsterung aus Polyurethanschaum sorgt für eine ergonomische Unterstützung, die auch bei längerem Verweilen einen hohen Komfort garantiert. Hochwertiges Material und innovative Fertigung Breite: 58,00 cm Tiefe: 56.5 cm Höhe: 85 cm cm Sitzhöhe: 48 cm Sitztiefe:56.5 cm Farbe:beige676,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.