Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Ist der kWh-Preis von 133 bereits unter Berücksichtigung der DKE-Umlage angehoben worden?
Es tut mir leid, aber ich kann keine genaue Antwort auf Ihre Frage geben, da ich nicht über aktuelle Informationen zu Energiepreisen verfüge. Es wäre am besten, sich an Ihren Energieversorger zu wenden, um Informationen über den kWh-Preis und eventuelle Umlagen zu erhalten. **
Ist der kWh-Preis von 133 bereits unter Berücksichtigung der DKE-Umlage angehoben worden?
Die DKE-Umlage ist eine Abgabe auf den Strompreis, die von der Deutschen Klima- und Energieagentur erhoben wird. Es ist möglich, dass der kWh-Preis von 133 bereits die DKE-Umlage enthält, dies hängt jedoch von den individuellen Vertragsbedingungen ab. Um sicherzugehen, sollte man den Stromlieferanten kontaktieren und nachfragen. **
Ähnliche Suchbegriffe für DKE
Top-Angebote
Produkte zum Begriff DKE:
-
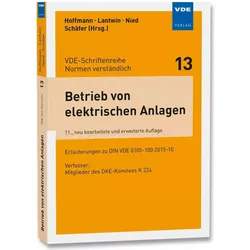
DKE-Komitee K 224: Betrieb von elektrischen AnlagenBetrieb von elektrischen Anlagen , Erläuterungen zu DIN VDE 0105-100:2015-10 , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 11., neu bearbeitete und erweiterte Auflage, Erscheinungsjahr: 20170627, Produktform: Kartoniert, Titel der Reihe: VDE-Schriftenreihe Normen verständlich#13#~VDE-Schriftenreihe - Normen verständlich#13#, Autoren: DKE-Komitee K 224, Redaktion: Hoffmann, Rüdiger~Lantwin, Andreas~Nied, Dominik~Schäfer, Jan, Auflage: 17011, Auflage/Ausgabe: 11., neu bearbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 272, Keyword: DIN VDE 0105-100; EN 50110; Elektrische Anlage; Elektrische Energieverteilung; Elektrische Sicherheit; Elektrisches Betriebsmittel; Errichtungsnorm; Wiederholungsprüfung, Fachschema: Anlage (baulich, technisch) - Anlagenbau~DIN~Norm (technisch) / DIN~Starkstrom~Strom (elektrisch) / Starkstrom~VDE, Fachkategorie: Elektronik, Nachrichtentechnik, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Elektrikerhandwerk, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Verlag: VDE VERLAG, Länge: 211, Breite: 146, Höhe: 17, Gewicht: 366, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783800732685 9783800727407 9783800725564 9783800724321 9783800722105, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0600, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **

Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
Top-Angebote
Produkte zum Begriff DKE:
-
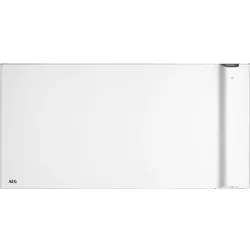
Stiebel Eltron Konvektor AEG DKE 100Ausführung=sonstigeMontageart=WandgerätMaterial Front=StahlGitterausführung=LamellenWerkstoff des Heizelements=AluminiumMit Gebläse=neinHeizleistung=1000 WVersorgungsspannung=230 VFrequenz der Versorgungsspannung=50 HzElektrischer Anschluss=Anschlusskabel mit SteckerLänge der Anschlussleitung=1 mPosition Bedienpanel=OberseiteGeeignet für drahtlose Fernbedienung=neinMit Fernbedienung=neinLeistungsregelung=elektronischTemperatureinstellung=10..30 °CSchaltdifferenz der Temperatur=0,5 °CFarbe=weißBreite=790 mmHöhe=504 mmTiefe=120 mmGewicht=7,7 kgSchutzart (IP)=IP24Schutzklasse=IIMit Überhitzungsschutz=jaProgrammierbar=jaFrostschutzschaltung=jaDigitalanzeige=jaMit Präsenzmelder=jaBusfähig=neinMit Zeitschaltuhr=jaLernfähig=jaVerbrauchsanzeige=jaOffenes-Fenster-Erkennung=jaKompatibel mit Apple HomeKit=neinKompatibel mit Google Assistant=neinBedienung über App=neinKompatibel mit Amazon Alexa=nei...265,07 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Betrieb von elektrischen Anlagen, Fachbücher von DKE-Komitee K 224Die DIN VDE 0105-100 regelt, was getan werden muss, um die elektrischen Anlagen und Betriebsmittel im sicheren Zustand zu erhalten, nachteilige Einwirkungen von aussen auf die Anlagen und Betriebsmittel zu vermeiden, Rückwirkungen der Anlagen und Betriebsmittel auf andere Einrichtungen und die Umgebung zu verhindern und alle Tätigkeiten, die mit dem Betrieb elektrischer Anlagen zusammenhängen, gefahrlos auszuführen. Dieses Buch erläutert die Norm DIN VDE 0105-100:2015-10 "Betrieb von elektrischen Anlagen". Die Norm enthält zugleich den Sachinhalt der deutschen Fassung EN 50110-1:2013. Wesentliches Ziel der DIN VDE 0105-100 ist die stetige Verbesserung der Arbeitssicherheit und in der Folge die Vermeidung von Unfällen beim Betrieb von elektrischen Anlagen. Gerade in den letzten Jahren sind hier erhebliche Erfolge erzielt worden in dem Bestreben, Unfälle gänzlich zu vermeiden. Null Unfälle.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DKE-Komitee K 224: Betrieb von elektrischen AnlagenBetrieb von elektrischen Anlagen , Erläuterungen zu DIN VDE 0105-100:2015-10 , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 11., neu bearbeitete und erweiterte Auflage, Erscheinungsjahr: 20170627, Produktform: Kartoniert, Titel der Reihe: VDE-Schriftenreihe Normen verständlich#13#~VDE-Schriftenreihe - Normen verständlich#13#, Autoren: DKE-Komitee K 224, Redaktion: Hoffmann, Rüdiger~Lantwin, Andreas~Nied, Dominik~Schäfer, Jan, Auflage: 17011, Auflage/Ausgabe: 11., neu bearbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 272, Keyword: DIN VDE 0105-100; EN 50110; Elektrische Anlage; Elektrische Energieverteilung; Elektrische Sicherheit; Elektrisches Betriebsmittel; Errichtungsnorm; Wiederholungsprüfung, Fachschema: Anlage (baulich, technisch) - Anlagenbau~DIN~Norm (technisch) / DIN~Starkstrom~Strom (elektrisch) / Starkstrom~VDE, Fachkategorie: Elektronik, Nachrichtentechnik, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Elektrikerhandwerk, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Verlag: VDE VERLAG, Länge: 211, Breite: 146, Höhe: 17, Gewicht: 366, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783800732685 9783800727407 9783800725564 9783800724321 9783800722105, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0600, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist der kWh-Preis von 133 bereits unter Berücksichtigung der DKE-Umlage angehoben worden?
Es tut mir leid, aber ich kann keine genaue Antwort auf Ihre Frage geben, da ich nicht über aktuelle Informationen zu Energiepreisen verfüge. Es wäre am besten, sich an Ihren Energieversorger zu wenden, um Informationen über den kWh-Preis und eventuelle Umlagen zu erhalten. **
-
Ist der kWh-Preis von 133 bereits unter Berücksichtigung der DKE-Umlage angehoben worden?
Die DKE-Umlage ist eine Abgabe auf den Strompreis, die von der Deutschen Klima- und Energieagentur erhoben wird. Es ist möglich, dass der kWh-Preis von 133 bereits die DKE-Umlage enthält, dies hängt jedoch von den individuellen Vertragsbedingungen ab. Um sicherzugehen, sollte man den Stromlieferanten kontaktieren und nachfragen. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
Ähnliche Suchbegriffe für DKE
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.