Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
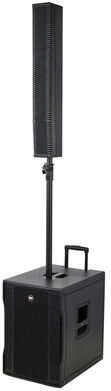
Was ist der RCF Evox 8?
Der RCF Evox 8 ist ein aktives Lautsprechersystem, das aus einem Subwoofer und einem Array aus acht kleinen Lautsprechern besteht. Es wurde entwickelt, um eine hohe Klangqualität und eine gleichmäßige Schallverteilung zu bieten. Der Evox 8 eignet sich besonders gut für Live-Auftritte, Veranstaltungen und Installationen, bei denen eine kompakte und leistungsstarke Beschallung benötigt wird. **
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **

Ähnliche Suchbegriffe für Evox
Top-Angebote
Produkte zum Begriff Evox:
-
RCF EVOX JMIX8 schwarzMit der neuen Evox JMIX8 hat RCF der Evox J8 einen digitalen Mixer mit 8 Eingängen hinzugefügt Die integrierte Prozessorleistung des innovativen ZCORE DPS bietet nicht nur alle Mix-Funktionen, sondern beinhaltet auch hochwertige instrumenten Effekte und Amp-Simulationen Die JMIX8 kann mit einer vollwertigen App ( Android und iOS) gesteuert werden Durch die Erweiterung mit Bluetooth-Audio und Hi-Z-Instrumenteneingang kombiniert die Evox JMIX8 die Qualität und Zuverlässigkeit der RCF Lautsprecher und Amps mit einem leistungsstarken fernsteuerbarem Digitalmixer Features 128 dB Max SPL 1400 Watt 2-way peak power 8 IN Digital Mixer with multiple FX, Amp Simulator and Remote Control DSP Processing with FiRPHASE 12 woofer, high power 25 voice coil 8 x 2 ultra compact fullrange 10 voice coil 2350x350x450 mm 925x1377x1771 in (HxWxD) 24,4/538 kg/lbs Bluetooth Audio Transducers FULLRANGE: 8 x 20':':, 10':': vc WOOFER: 12':':, 25':': vc Input/Output section INPUT SIGNAL: bal/unbal INPUT CONNECTORS: XRL, Jack OUTPUT CONNECTORS: XLR INPUT SENSITIVITY: -2 dBu/+4 dBu Processor section CROSSOVER FREQUENCIES: 200 Hz PROTECTIONS: Thermal, RMS LIMITER: Soft Limiter CONTROLS: Volume, Boost, Mic/Line Power section TOTAL POWER: 1400 W Peak, 700 W RMS HIGH FREQUENCIES: 400 W Peak, 200 W RMS LOW FREQUENCIES: 1000 W Peak, 500 W RMS COOLING: Convection VDE Electronic specifications FREQUENCY RESPONSE: 20 Hz ÷: 20 Hz THD+N, 20DB GAIN, 0DBU OUT: 0004 Processing PROCESSING CHANNELS: 8 SIGNAL PROCESSING: 32 Bit Floating Point A/D-D/A CONVERSION: 24 Bit @ 480 kHz DYNAMIC RANGE: 108 Inputs MIC: 4 REMOTE CONTROLLED STORABLE GAIN: Yes GAIN RANGE: 0÷:45 dB INPUT NOISE LEVEL: -114 dBu A-Weighted MIC INPUTS IMPEDANCE: 3 kohm LOW CUT: 20 Hz ÷: 1000 dB PHANTOM POWER +48V: Yes MONO LINE: 4 GAIN SELECTION: 0 dB ÷: 45 dB LINE INPUT IMPEDANCE: 11 kohm HI-Z LINE INPUTS: 1 HI-Z LINE INPUTS IMPEDANCE: 1 Mohm A/D DYNAMIC RANGE: 108 dB STEREO LINE: 2 GAIN SELECTION: 0 dB ÷: 45 dB STEREO LINE INPUT IMPEDENCE (KOHM): 11 kohm GAIN SELECTION: 0 dB Outputs AUX SEND: 1 AUX OUTPUT: 1 Outputs specifications MAIN OUT IMPEDANCE: 150 ohm MAIN OUT LEVEL: 19 dBu AUX OUT IMPEDANCE: 150 ohm AUX OUT LEVEL: 19 dBu D/A DYNAMIC RANGE: 1084 dB Compressors 4 mono (6 preset) RCF COMPRESSORS EQ INPUT CHANNELS EQ: 1 Semi Parametric / 2 Shelving DESCRIPTION: 3 Band EQ: High and Low band shelving, Mid Band with sweepable frequency Graphic 7 Band EQ on Main Mix and AUX send Auxiliary sends AUX: 1 PRE/POST FX POST: 1 Internal Effects SEND EFFECTS: 1 MULTIFX INSERT EFFECTS: 1 Mastering processors MAIN OUT PROCESSORS: 1 USB audio PLAY TRK: 2 Other features FOOTSWITCH: Yes Electrical specifications POWER SUPPLY: Internal VOLTAGE REQUIREMENTS: 0 - 0 V Standard compliance CE MARKING: Yes Physical specifications CABINET/CASE MATERIAL: PP Composite HANDLES: 1 Top GRILLE: Steel COLOR: Black Size HEIGHT: 623 mm / 2453 inches WIDTH: 400 mm / 1575 inches DEPTH: 460 mm / 1811 inches WEIGHT: 244 kg / 5379 lbs1049,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RCF EVOX JMIX9 Schwarz8-Kanal Digitalmixer, 2100 Watt Peak-Leistung, Maximaler Schalldruckpegel 130 dB, Frequenzbereich 40 Hz - 20.000 Hz, 1,75" Neodym-Kompressionstreiber, 120°x40°, 6 x 3" Neodym-Vollbereichstreiber, 12" Tieftöner, Bluetooth Audio, Touchdisplay, App-Steuerung,1598,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **

Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
Top-Angebote
Produkte zum Begriff Evox:
-
RCF EVOX 12RCF EVOX 12, aktives 2-Wege Array-Lautsprechersystem bestehend aus: 8 x 4" Ultra -Compact Fullrange Speaker, 15" Woofer, 3" v.c., 1400 Watt/Peak (1000W+400WPeak, 500W+200WRMS), 130 dB max SPL, 40 Hz 20 kHz, DSP processing, XLR-TRS Kombibuchse, Soft limiter, inkl. 1x Netzkabel, 1x Speaker Twist Kabel, 1x Distanzstange, Abmessungen BxTxH 410 x 560 x 2200 mm, Gewicht 36 Kg1649,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RCF EVOX J8RCF EVOX J8, aktives 2-Wege Array-Lautsprechersystem bestehend aus: 8 x 2" Fullrange Speaker, 12" Bassreflex-Subwoofer, 2.5" v.c., 1400 Watt/Peak, 128 dB max SPL, 40 bis 20000 Hz, DSP processing, Klinken/XLR Eingang, Soft limiter, inkl. Distanzstange und Speaker kabel, Gewicht: 23,8 Kg, optionales Cover: 431375/431374849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RCF EVOX JMIX8 schwarzMit der neuen Evox JMIX8 hat RCF der Evox J8 einen digitalen Mixer mit 8 Eingängen hinzugefügt Die integrierte Prozessorleistung des innovativen ZCORE DPS bietet nicht nur alle Mix-Funktionen, sondern beinhaltet auch hochwertige instrumenten Effekte und Amp-Simulationen Die JMIX8 kann mit einer vollwertigen App ( Android und iOS) gesteuert werden Durch die Erweiterung mit Bluetooth-Audio und Hi-Z-Instrumenteneingang kombiniert die Evox JMIX8 die Qualität und Zuverlässigkeit der RCF Lautsprecher und Amps mit einem leistungsstarken fernsteuerbarem Digitalmixer Features 128 dB Max SPL 1400 Watt 2-way peak power 8 IN Digital Mixer with multiple FX, Amp Simulator and Remote Control DSP Processing with FiRPHASE 12 woofer, high power 25 voice coil 8 x 2 ultra compact fullrange 10 voice coil 2350x350x450 mm 925x1377x1771 in (HxWxD) 24,4/538 kg/lbs Bluetooth Audio Transducers FULLRANGE: 8 x 20':':, 10':': vc WOOFER: 12':':, 25':': vc Input/Output section INPUT SIGNAL: bal/unbal INPUT CONNECTORS: XRL, Jack OUTPUT CONNECTORS: XLR INPUT SENSITIVITY: -2 dBu/+4 dBu Processor section CROSSOVER FREQUENCIES: 200 Hz PROTECTIONS: Thermal, RMS LIMITER: Soft Limiter CONTROLS: Volume, Boost, Mic/Line Power section TOTAL POWER: 1400 W Peak, 700 W RMS HIGH FREQUENCIES: 400 W Peak, 200 W RMS LOW FREQUENCIES: 1000 W Peak, 500 W RMS COOLING: Convection VDE Electronic specifications FREQUENCY RESPONSE: 20 Hz ÷: 20 Hz THD+N, 20DB GAIN, 0DBU OUT: 0004 Processing PROCESSING CHANNELS: 8 SIGNAL PROCESSING: 32 Bit Floating Point A/D-D/A CONVERSION: 24 Bit @ 480 kHz DYNAMIC RANGE: 108 Inputs MIC: 4 REMOTE CONTROLLED STORABLE GAIN: Yes GAIN RANGE: 0÷:45 dB INPUT NOISE LEVEL: -114 dBu A-Weighted MIC INPUTS IMPEDANCE: 3 kohm LOW CUT: 20 Hz ÷: 1000 dB PHANTOM POWER +48V: Yes MONO LINE: 4 GAIN SELECTION: 0 dB ÷: 45 dB LINE INPUT IMPEDANCE: 11 kohm HI-Z LINE INPUTS: 1 HI-Z LINE INPUTS IMPEDANCE: 1 Mohm A/D DYNAMIC RANGE: 108 dB STEREO LINE: 2 GAIN SELECTION: 0 dB ÷: 45 dB STEREO LINE INPUT IMPEDENCE (KOHM): 11 kohm GAIN SELECTION: 0 dB Outputs AUX SEND: 1 AUX OUTPUT: 1 Outputs specifications MAIN OUT IMPEDANCE: 150 ohm MAIN OUT LEVEL: 19 dBu AUX OUT IMPEDANCE: 150 ohm AUX OUT LEVEL: 19 dBu D/A DYNAMIC RANGE: 1084 dB Compressors 4 mono (6 preset) RCF COMPRESSORS EQ INPUT CHANNELS EQ: 1 Semi Parametric / 2 Shelving DESCRIPTION: 3 Band EQ: High and Low band shelving, Mid Band with sweepable frequency Graphic 7 Band EQ on Main Mix and AUX send Auxiliary sends AUX: 1 PRE/POST FX POST: 1 Internal Effects SEND EFFECTS: 1 MULTIFX INSERT EFFECTS: 1 Mastering processors MAIN OUT PROCESSORS: 1 USB audio PLAY TRK: 2 Other features FOOTSWITCH: Yes Electrical specifications POWER SUPPLY: Internal VOLTAGE REQUIREMENTS: 0 - 0 V Standard compliance CE MARKING: Yes Physical specifications CABINET/CASE MATERIAL: PP Composite HANDLES: 1 Top GRILLE: Steel COLOR: Black Size HEIGHT: 623 mm / 2453 inches WIDTH: 400 mm / 1575 inches DEPTH: 460 mm / 1811 inches WEIGHT: 244 kg / 5379 lbs1049,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der RCF Evox 8?
Der RCF Evox 8 ist ein aktives Lautsprechersystem, das aus einem Subwoofer und einem Array aus acht kleinen Lautsprechern besteht. Es wurde entwickelt, um eine hohe Klangqualität und eine gleichmäßige Schallverteilung zu bieten. Der Evox 8 eignet sich besonders gut für Live-Auftritte, Veranstaltungen und Installationen, bei denen eine kompakte und leistungsstarke Beschallung benötigt wird. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
Ähnliche Suchbegriffe für Evox
-
RCF EVOX JMIX9 Schwarz8-Kanal Digitalmixer, 2100 Watt Peak-Leistung, Maximaler Schalldruckpegel 130 dB, Frequenzbereich 40 Hz - 20.000 Hz, 1,75" Neodym-Kompressionstreiber, 120°x40°, 6 x 3" Neodym-Vollbereichstreiber, 12" Tieftöner, Bluetooth Audio, Touchdisplay, App-Steuerung,1598,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RCF EVOX J8 WhiteRCF EVOX J8 White, aktives 2-Wege Array-Lautsprechersystem in weiß bestehend aus: 8 x 2" Fullrange Speaker, 12" Bassreflex-Subwoofer, 2.5" v.c., 1400 Watt/Peak, 128 dB max SPL, 40 bis 20000 Hz, DSP processing, Klinken/XLR Eingang, Soft limiter, inkl. Distanzstange und Speaker kabel, Gewicht: 23,8 Kg, optionales Cover: 431375/431374929,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RCF EVOX JMIX8 WhiteRCF EVOX JMIX8 White, aktives 2-Wege Array-Lautsprechersystem in weiß bestehend aus: 8 x 2" Fullrange Speaker, 12" Bassreflex-Subwoofer, 2.5" v.c., 1400 Watt/Peak, 128 dB max SPL, 40 bis 20000 Hz, DSP processing, 8-Channel Digital Mixer mit multiple FX, Bluetooth Audio, Hi-Z Instrumenten Input, inkl. Distanzstange, Remote Control via RCF Evox App (Bluetooth), Auxiliary Output; optionales Cover: 431375/4313741149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.