Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
Ähnliche Suchbegriffe für Hinweg
Top-Angebote
Produkte zum Begriff Hinweg:
-
So geh ich als einsamer Mensch hinweg, Sachbücher von Paul TschurtschenthalerDas dieser Edition zugrundeliegende Manuskript kam erst nach der Veröffentlichung eines ersten Teiles der vom Autor verfassten Brunecker Chronik ("Nirgends mehr Daheim", erschienen bei Edition Raetia, 2000) ans Tageslicht. Dieser zweite Teil umfasst die Kernzeit der Option und die einsetzende Auswanderung. Die Aufzeichnungen bestechen durch zahlreiche sehr bildhaft und dramatisch beschriebene Situationsberichte der "Bleiber" und "Geher". Tschurtschenthaler notierte namentlich die aus Bruneck und Umgebung Ausgewanderten, zum Kriegsdienst Einberufenen sowie auch die ersten Gefallenen. In vielen Einträgen geht der Autor besonders scharf mit der Geistlichkeit, die gegen die Option agiert, ins Gericht. Neben den Situationsbeschreibungen und persönlichen Beurteilungen sowie Kommentaren zum Weltgeschehen macht vor allem die persönliche Betroffenheit des Autors zur Entscheidung der Option und bevorstehenden Auswanderung einen tiefen Eindruck. Tschurtschenthaler selber optiert am 9. Dezember 1939 und wandert am 29. Oktober 1940 nach Bregenz aus, wo er bereits ein Jahr später stirbt.25,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
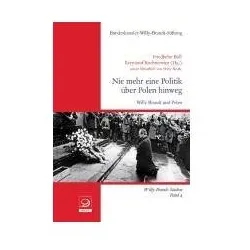
Nie mehr eine Politik über Polen hinweg, Sachbücher von Friedhelm Boll, Krzysztof RuchniewiczDie Aussöhnung mit Polen war für Willy Brandt eine politische und moralische Pflicht. Elf Beiträge polnischer und deutscher Wissenschaftler beleuchten die Ostpolitik des Kanzlers und ihre Wirkungen von 1969 bis zur friedlichen Revolution 1989 aus Sicht der Bundesrepublik, Polens, der DDR, des Vatikans und der Sowjetunion. Bildeten die Verhandlungen mit der Sowjetunion den unerlässlichen ersten Schritt zur Entspannung, so lag die moralische Mitte von Brandts Ostpolitik in Warschau, wie dieser Band zeigt. Doch auch die Haltung der CDU/CSU-Opposition, die Frage der Entschädigung polnischer NS-Opfer und die stürmisch wachsenden gesellschaftlichen Kontakte zwischen Polen und Deutschen infolge des Warschauer Vertrags finden Berücksichtigung. Dass sein Besuch in Warschau 1985 einen bitteren Beigeschmack hatte, weil die Begegnung mit dem polnischen Friedensnobelpreisträger Lech Walesa nicht gelang, wird ausführlich diskutiert. Den Abschluss bildet eine fundierte Würdigung der Bedeutung Willy Brandts für die deutsch-polnischen Beziehungen und für die deutsche Einheit. Mit Beiträgen von Friedhelm Boll, Andreas Grau, Wanda Jarzabek, Einhart Lorenz, Gottfried Niedhart, Burkhard Olschowsky, Dominik Pick, Heinrich Potthoff, Bernd Rother, Krzysztof Ruchniewicz und Katarzyna Stoklosa.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Buchhaltung 2026Lexware Buchhaltung 2026 - Effiziente Buchhaltungssoftware für Freiberufler und Kleinbetriebe Lexware Buchhaltung 2026 ist die perfekte Lösung für Freiberufler, Handwerker und Kleinbetriebe, die eine einfach zu bedienende und leistungsstarke Software für ihre Buchhaltung benötigen. Ob Einnahmen-Überschuss-Rechnung oder E-Bilanz, diese Software hält Ihnen den Rücken frei und unterstützt Sie bei der Einhaltung steuerlicher Pflichten. Optimale Funktionen für den Arbeitsalltag Mit Lexware Buchhaltung 2026 können Sie Ihre Umsatzsteuervoranmeldung schnell und sicher per ELSTER übermitteln und alle gesetzlichen Anforderungen auf Knopfdruck erfüllen. Die Software bietet Ihnen zudem eine intuitive Benutzeroberfläche, die den Einstieg erleichtert und Ihnen eine stressfreie Buchhaltung ermöglicht. Sofort startklar – Die anwenderfreundliche Lösung Die benutzerfreundliche Oberfläche von Lexware Buchhaltung 2026 bietet einen optischen Wegweiser , der alle nötigen Arbeitsschritte aufzeigt. Folgen Sie einfach den Anweisungen und lassen Sie sich von hilfreichen Buchungsvorlagen unterstützen. So wird das Buchen flexibel und geht Ihnen schnell von der Hand. Funktionsvergleich der Versionen Basis, Plus, Pro und Platinum Funktion Basis Plus Pro Premium Einfache Buchführung (EÜR) ✔️ ✔️ ✔️ ✔️ Doppelte Buchführung mit Jahresabschluss ✔️ ✔️ ✔️ ✔️ Flexible Buchungsmasken ✔️ ✔️ ✔️ ✔️ Anzeigen von papierlosen Rechnungen ✔️ ✔️ ✔️ ✔️ Empfang und Verarbeitung von elektronischen Rechnungen ✔️ ✔️ ✔️ ✔️ ELSTER-Übermittlung (USt-VA, Dauerfristverlängerung) ✔️ ✔️ ✔️ ✔️ Musterkontenrahmen (DATEV-kompatibel) ✔️ ✔️ ✔️ ✔️ Einfacher Saldenvortrag ✔️ ✔️ ✔️ ✔️ Automatisierte Buchungsvorlagen ✔️ ✔️ ✔️ ✔️ Lexware Online-Banking ✔️ ✔️ ✔️ ✔️ Offene-Posten-Verwaltung ✔️ ✔️ ✔️ ✔️ Bis zu 10.000 Buchungen im Jahr ✔️ ✔️ ✔️ ✔️ Storno-, Splitt- und OP-Buchungen ✔️ ✔️ ✔️ ✔️ Abweichendes Wirtschaftsjahr ✔️ ✔️ ✔️ ✔️ DATEV-Schnittstelle ✔️ ✔️ ✔️ ✔️ Import-/Export-Schnittstelle ✔️ ✔️ ✔️ ✔️ GoBD-Testat ✔️ ✔️ ✔️ ✔️ Anbindung an Microsoft Office ✔️ ✔️ ✔️ ✔️ Business-Cockpit ✔️ ✔️ ✔️ ✔️ Individuelle BWA (grafisch) ✔️ ✔️ ✔️ ✔️ Vorläufige Berichte und Sammelberichte ✔️ ✔️ ✔️ ✔️ Umsatzsteuer-Jahreserklärung ❌ ✔️ ✔️ ✔️ Kassenbuchfunktion inkl. Quittungsdruck ❌ ✔️ ✔️ ✔️ DATEV-Kontenzuordnungsmodul ❌ ✔️ ✔️ ✔️ 13. und 14. Buchungsperiode ❌ ❌ ✔️ ✔️ Client-/Server-Lösung (5 Arbeitsplätze) ❌ ❌ ❌ (3Arbeitsplätze) ✔️ Mehrere Firmen verwalten ❌ ❌ ✔️ ✔️ SQL-Datenbank von Sybase ❌ ❌ ✔️ ✔️ Benutzer- und Rechteverwaltung ❌ ❌ ✔️ ✔️ Lexware-Sicherheitszentrale ❌ ❌ ✔️ ✔️ Systemanforderungen Betriebssystem Hardwareanforderungen Microsoft Windows® 11 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 11 Pro Microsoft Windows® 11 Enterprise Microsoft Windows® 10 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 10 Pro Microsoft Windows® 10 Enterprise Microsoft Windows 365 Cloud-PC Microsoft Windows® Server 2022 Microsoft Windows® Server 2019 Microsoft Windows® Server 2016 2,0 GHz oder schneller (Intel® oder AMD®), ARM-Prozessoren (z.B. Qualcomm Snapdragon X-Series) werden nicht unterstützt Server: mindestens 8 GB RAM, empfohlen 16 GB Client/Einzelplatz PC: mindestens 4 GB RAM, empfohlen 8 GB Lexware Basis/Plus: mindestens 4 GB RAM Bildschirmauflösung: mindestens 1280 * 10241047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **

Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
Top-Angebote
Produkte zum Begriff Hinweg:
-
Über Grenzen hinweg - Zeichen, Sprache, FachbücherDas Buch "Über Grenzen hinweg - Zeichen, Sprache" bietet eine umfassende Sammlung von Beiträgen zur japanischen Kultur, die anlässlich der Emeritierung von Viktoria Eschbach-Szabo im Jahr 2023 zusammengestellt wurde. Verfasst von Schüler:innen, Kolleg:innen und Weggefährt:innen aus aller Welt, umfasst der Band einundzwanzig Aufsätze, die in fünf thematische Sektionen unterteilt sind: „Namen“, „Genderstudien“, „Zeichen und Kultur“, „Sprache und Kultur“ sowie „Japanisch als Fremdsprache“. Diese Vielfalt spiegelt die Tiefe der kulturwissenschaftlichen Themen wider, die Eschbach-Szabo in ihrer Forschung und Lehre vertreten hat. Die Beiträge sind in deutscher, englischer und japanischer Sprache verfasst und zeugen von einem multikulturellen Ansatz, der die Grenzen zwischen Ländern und Disziplinen überschreitet. Dieses Werk ist nicht nur eine Hommage an die Wissenschaftlerin, sondern auch ein wertvoller Beitrag zur interkulturellen Verständigung und zum Verständnis der japanischen Kultur.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Über Schwellen und Grenzen hinweg, Fachbücher von Cornelia AssmannDas Buch "Über Schwellen und Grenzen hinweg" von Cornelia Assmann bietet eine tiefgehende Analyse des Begriffs "Grenze" im Kontext von biblischen Texten und aktuellen gesellschaftlichen Debatten. In einer Zeit, in der der Begriff zunehmend in Diskussionen über Zuwanderung und Identität verwendet wird, beleuchtet die Autorin die Mehrdeutigkeit und Komplexität des Begriffs. Die interdisziplinäre Studie verknüpft biblisch-exegetische Forschung mit literaturwissenschaftlichen und raumsoziologischen Ansätzen, um einen innovativen narratologisch-strukturalistischen Zugang zu entwickeln. Assmann untersucht spezifische biblische Passagen und zeigt auf, wie Grenzen und Schwellen in diesen Erzählungen die Präsenz und Abwesenheit Gottes inszenieren. Diese Erkenntnisse tragen zur Definition und Systematisierung des Grenz- und Schwellenbegriffs bei und eröffnen neue Perspektiven für die Raumhermeneutik.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
So geh ich als einsamer Mensch hinweg, Sachbücher von Paul TschurtschenthalerDas dieser Edition zugrundeliegende Manuskript kam erst nach der Veröffentlichung eines ersten Teiles der vom Autor verfassten Brunecker Chronik ("Nirgends mehr Daheim", erschienen bei Edition Raetia, 2000) ans Tageslicht. Dieser zweite Teil umfasst die Kernzeit der Option und die einsetzende Auswanderung. Die Aufzeichnungen bestechen durch zahlreiche sehr bildhaft und dramatisch beschriebene Situationsberichte der "Bleiber" und "Geher". Tschurtschenthaler notierte namentlich die aus Bruneck und Umgebung Ausgewanderten, zum Kriegsdienst Einberufenen sowie auch die ersten Gefallenen. In vielen Einträgen geht der Autor besonders scharf mit der Geistlichkeit, die gegen die Option agiert, ins Gericht. Neben den Situationsbeschreibungen und persönlichen Beurteilungen sowie Kommentaren zum Weltgeschehen macht vor allem die persönliche Betroffenheit des Autors zur Entscheidung der Option und bevorstehenden Auswanderung einen tiefen Eindruck. Tschurtschenthaler selber optiert am 9. Dezember 1939 und wandert am 29. Oktober 1940 nach Bregenz aus, wo er bereits ein Jahr später stirbt.25,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nie mehr eine Politik über Polen hinweg, Sachbücher von Friedhelm Boll, Krzysztof RuchniewiczDie Aussöhnung mit Polen war für Willy Brandt eine politische und moralische Pflicht. Elf Beiträge polnischer und deutscher Wissenschaftler beleuchten die Ostpolitik des Kanzlers und ihre Wirkungen von 1969 bis zur friedlichen Revolution 1989 aus Sicht der Bundesrepublik, Polens, der DDR, des Vatikans und der Sowjetunion. Bildeten die Verhandlungen mit der Sowjetunion den unerlässlichen ersten Schritt zur Entspannung, so lag die moralische Mitte von Brandts Ostpolitik in Warschau, wie dieser Band zeigt. Doch auch die Haltung der CDU/CSU-Opposition, die Frage der Entschädigung polnischer NS-Opfer und die stürmisch wachsenden gesellschaftlichen Kontakte zwischen Polen und Deutschen infolge des Warschauer Vertrags finden Berücksichtigung. Dass sein Besuch in Warschau 1985 einen bitteren Beigeschmack hatte, weil die Begegnung mit dem polnischen Friedensnobelpreisträger Lech Walesa nicht gelang, wird ausführlich diskutiert. Den Abschluss bildet eine fundierte Würdigung der Bedeutung Willy Brandts für die deutsch-polnischen Beziehungen und für die deutsche Einheit. Mit Beiträgen von Friedhelm Boll, Andreas Grau, Wanda Jarzabek, Einhart Lorenz, Gottfried Niedhart, Burkhard Olschowsky, Dominik Pick, Heinrich Potthoff, Bernd Rother, Krzysztof Ruchniewicz und Katarzyna Stoklosa.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
Ähnliche Suchbegriffe für Hinweg
-
Lexware Buchhaltung 2026Lexware Buchhaltung 2026 - Effiziente Buchhaltungssoftware für Freiberufler und Kleinbetriebe Lexware Buchhaltung 2026 ist die perfekte Lösung für Freiberufler, Handwerker und Kleinbetriebe, die eine einfach zu bedienende und leistungsstarke Software für ihre Buchhaltung benötigen. Ob Einnahmen-Überschuss-Rechnung oder E-Bilanz, diese Software hält Ihnen den Rücken frei und unterstützt Sie bei der Einhaltung steuerlicher Pflichten. Optimale Funktionen für den Arbeitsalltag Mit Lexware Buchhaltung 2026 können Sie Ihre Umsatzsteuervoranmeldung schnell und sicher per ELSTER übermitteln und alle gesetzlichen Anforderungen auf Knopfdruck erfüllen. Die Software bietet Ihnen zudem eine intuitive Benutzeroberfläche, die den Einstieg erleichtert und Ihnen eine stressfreie Buchhaltung ermöglicht. Sofort startklar – Die anwenderfreundliche Lösung Die benutzerfreundliche Oberfläche von Lexware Buchhaltung 2026 bietet einen optischen Wegweiser , der alle nötigen Arbeitsschritte aufzeigt. Folgen Sie einfach den Anweisungen und lassen Sie sich von hilfreichen Buchungsvorlagen unterstützen. So wird das Buchen flexibel und geht Ihnen schnell von der Hand. Funktionsvergleich der Versionen Basis, Plus, Pro und Platinum Funktion Basis Plus Pro Premium Einfache Buchführung (EÜR) ✔️ ✔️ ✔️ ✔️ Doppelte Buchführung mit Jahresabschluss ✔️ ✔️ ✔️ ✔️ Flexible Buchungsmasken ✔️ ✔️ ✔️ ✔️ Anzeigen von papierlosen Rechnungen ✔️ ✔️ ✔️ ✔️ Empfang und Verarbeitung von elektronischen Rechnungen ✔️ ✔️ ✔️ ✔️ ELSTER-Übermittlung (USt-VA, Dauerfristverlängerung) ✔️ ✔️ ✔️ ✔️ Musterkontenrahmen (DATEV-kompatibel) ✔️ ✔️ ✔️ ✔️ Einfacher Saldenvortrag ✔️ ✔️ ✔️ ✔️ Automatisierte Buchungsvorlagen ✔️ ✔️ ✔️ ✔️ Lexware Online-Banking ✔️ ✔️ ✔️ ✔️ Offene-Posten-Verwaltung ✔️ ✔️ ✔️ ✔️ Bis zu 10.000 Buchungen im Jahr ✔️ ✔️ ✔️ ✔️ Storno-, Splitt- und OP-Buchungen ✔️ ✔️ ✔️ ✔️ Abweichendes Wirtschaftsjahr ✔️ ✔️ ✔️ ✔️ DATEV-Schnittstelle ✔️ ✔️ ✔️ ✔️ Import-/Export-Schnittstelle ✔️ ✔️ ✔️ ✔️ GoBD-Testat ✔️ ✔️ ✔️ ✔️ Anbindung an Microsoft Office ✔️ ✔️ ✔️ ✔️ Business-Cockpit ✔️ ✔️ ✔️ ✔️ Individuelle BWA (grafisch) ✔️ ✔️ ✔️ ✔️ Vorläufige Berichte und Sammelberichte ✔️ ✔️ ✔️ ✔️ Umsatzsteuer-Jahreserklärung ❌ ✔️ ✔️ ✔️ Kassenbuchfunktion inkl. Quittungsdruck ❌ ✔️ ✔️ ✔️ DATEV-Kontenzuordnungsmodul ❌ ✔️ ✔️ ✔️ 13. und 14. Buchungsperiode ❌ ❌ ✔️ ✔️ Client-/Server-Lösung (5 Arbeitsplätze) ❌ ❌ ❌ (3Arbeitsplätze) ✔️ Mehrere Firmen verwalten ❌ ❌ ✔️ ✔️ SQL-Datenbank von Sybase ❌ ❌ ✔️ ✔️ Benutzer- und Rechteverwaltung ❌ ❌ ✔️ ✔️ Lexware-Sicherheitszentrale ❌ ❌ ✔️ ✔️ Systemanforderungen Betriebssystem Hardwareanforderungen Microsoft Windows® 11 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 11 Pro Microsoft Windows® 11 Enterprise Microsoft Windows® 10 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 10 Pro Microsoft Windows® 10 Enterprise Microsoft Windows 365 Cloud-PC Microsoft Windows® Server 2022 Microsoft Windows® Server 2019 Microsoft Windows® Server 2016 2,0 GHz oder schneller (Intel® oder AMD®), ARM-Prozessoren (z.B. Qualcomm Snapdragon X-Series) werden nicht unterstützt Server: mindestens 8 GB RAM, empfohlen 16 GB Client/Einzelplatz PC: mindestens 4 GB RAM, empfohlen 8 GB Lexware Basis/Plus: mindestens 4 GB RAM Bildschirmauflösung: mindestens 1280 * 10241047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diverse Verbindlichkeiten, Fachbücher von Andreas Hofbauer, Andreas Leopold HofbauerWo die Reden von kommunitärer Verbindlichkeit inflationär und die Krise der Entscheidung für politisches Wissen wieder attraktiv werden, sollte ein Denken des Politischen frohen Schrittes und Mutes das Weite suchen. Jenseits der Ruhigstellungen in den regulativen Techniken des Humanwissenschaftlichen und Häuslichen werden so andere Fragen an das soziale Band möglich, an die Agenten und Katalysatoren seiner tonalen Mischung, an seine experimentell hergestellten virtuellen Gelenke und an seine materielle Verfasstheit. Das erfordert ein Befassen mit den grammatischen und logischen, textuellen und strukturalen, ökonomischen und rhetorischen Faltungen der Ensembles. Ebenso muss ihre Umtriebigkeit und Differenzierungsmächtigkeit innerhalb von Immanenz und Kontingenz sondiert werden. Im Nachzeichnen solcher metabolischer Spannungen sind freundliche Begleiter unverzichtbar, etwa Spinoza, Chrysipp oder Bellmer. Die so elaborierten Ergebnisse können dann vom Leser als Inputteile für unwahrscheinliche Maschinen verwendet werden, um neue Stile in den Transmissionen zu fräsen.41,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.