Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **

Ähnliche Suchbegriffe für Intentions
Top-Angebote
Produkte zum Begriff Intentions:
-
Idenburg, Florian: The Office of Good Intentions. Human(s) WorkThe Office of Good Intentions. Human(s) Work , Begleiten Sie die Architekten Florian Idenburg und LeeAnn Suen auf ihrer Reise durch eine umfangreiche Sammlung von Objekten, Systemen und Gebäuden, die seit dem Aufkommen des Internets den amerikanischen Büroraum prägen. Anhand von Geschichten und Gedanken legen Idenburg und Suen die Beziehungen zwischen Raum, Arbeit und Menschen frei und erforschen die Absichten und treibenden Kräfte hinter der Entwicklung des Bürodesigns für den arbeitenden Menschen. In zwölf Essays untersucht dieses Buch die räumlichen Typologien und globalen Phänomene, die das Büro während des letzten halben Jahrhunderts geprägt haben. Sie beschäftigen sich unter anderem mit der Rückkehr der Arbeitsvereine, dem Aufstieg des Firmenfests, dem Weg des charismatischen Gurus, der Abschaffung der Stechuhr und der Gestaltung von Spielplätzen am Arbeitsplatz. Wir radeln durch Frank O. Gehrys radikale, verspielte Räume für digitale Werbeweltnomaden, taumeln unter dem Gewicht von Stapeln von Lochkarten, fühlen die Passform unserer Körper im Aeron Chair, führen Telefonate im Bett von Hugh Hefner und scrollen durch Lil Miquelas Feed. Fotografische Essays von Iwan Baan liefern visuelle Nutzungsanalysen bekannter Büroprojekte, wie Marcel Breuers IBM-Campus in Florida und den Atriumgarten der Ford Foundation in Manhattan. Dazwischen stellen Kataloge Produktreihen experimenteller Arbeitsplatzutensilien vor sowie zukunftsweisende Werbung für Bürogebäudeteile, digitales Zubehör und Renderings spekulativer Arbeitsplätze. Jeder Katalog schlägt eine Brücke zwischen der Bürorealität von heute und unseren Ideen für ihre Alternativen von morgen. Dieses Buch bietet Architekten, Geschäftsleuten und Arbeitnehmern einen theoretischen Hintergrund. Mit Neugier und Skepsis nähert es sich Räumen und Lösungen für das menschliche Arbeiten und verfolgt den Wandel von der Arbeit zum Beruf und von der Lochkarte zum "Playbor", jenem Phänomen, das Arbeit als spielerischen Prozess sublimiert und sich aus "play" (Spiel) und "labor" (Arbeit) ableitet. Es beschreibt den Weg unserer heute erlebten Erfahrungen in eine unvorhersehbare erdachte Zukunft. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20220730, Produktform: Kartoniert, Beilage: Softcover mit beschnittenen Seiten und Lochung, Autoren: Idenburg, Florian~Suen, LeeAnn, Fotograph: Baan, Iwan, Seitenzahl/Blattzahl: 592, Themenüberschrift: ARCHITECTURE / Interior Design / Lighting, Keyword: architekten; arbeiter; architektur; büro; arbeit; arbeitsräume; arbeitsplatz; arbeitsplätze; design; umgebung; büroleben; objekte; gebäude; hauptsitz; unternehmen; organisationen; fotografie, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Architekt / Innenarchitekt~Innenarchitektur - Innenarchitekt~Büroorganisation~Organisation / Büroorganisation~Interaktion (EDV)~Architektur / Geschichte, Regionen~Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt, Fachkategorie: Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Architektur: Innenarchitektur~Büro und Arbeitsplatz~Mensch-Computer-Interaktion~Geschichte der Architektur~Einzelne Architekten und Architekturbüros, Region: Vereinigte Staaten von Amerika, USA, Zeitraum: Zweite Hälfte 20. Jahrhundert (1950 bis 1999 n. Chr.)~erste Hälfte 21. Jahrhundert (2000 bis 2050 n. Chr.), Thema: Verstehen, Warengruppe: TB/Architektur, Fachkategorie: Klimatechnik, Lichttechnik, Thema: Entdecken, Text Sprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Taschen GmbH, Verlag: Taschen GmbH, Verlag: TASCHEN GmbH, Länge: 223, Breite: 173, Höhe: 35, Gewicht: 1104, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: ITALIEN (IT), Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **

Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
Top-Angebote
Produkte zum Begriff Intentions:
-
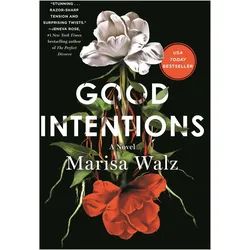
Good Intentions, Belletristik von Marisa WalzGood Intentions ist ein fesselnder Roman, der die Grenzen zwischen Liebe, Verlust und Obsession auslotet. Die Geschichte folgt Cady, einer erfolgreichen Eventplanerin, deren scheinbar perfektes Leben durch den plötzlichen Tod ihrer Zwillingsschwester Dana erschüttert wird. Während sie versucht, den Schmerz des Verlusts zu verarbeiten, wird sie von einer unerwarteten Begegnung mit Morgan, einer trauernden Mutter, in den Bann gezogen. Die Erzählung entfaltet sich in einem Netz aus überraschenden Wendungen und moralischen Grauzonen, in denen die besten Absichten in gefährliche Obsessionen umschlagen können. Der Roman besticht durch seine scharfsinnige Spannung und die kunstvolle Darstellung innerer Konflikte, die den Leser in eine Welt voller unerwarteter Wendungen und tiefgründiger Emotionen entführt. Die narrative Tiefe und die psychologische Komplexität der Charaktere machen Good Intentions zu einem unverzichtbaren Leseerlebnis für alle, die sich für fesselnde Geschichten mit überraschenden Wendungen begeistern.28,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Idenburg, Florian: The Office of Good Intentions. Human(s) WorkThe Office of Good Intentions. Human(s) Work , Begleiten Sie die Architekten Florian Idenburg und LeeAnn Suen auf ihrer Reise durch eine umfangreiche Sammlung von Objekten, Systemen und Gebäuden, die seit dem Aufkommen des Internets den amerikanischen Büroraum prägen. Anhand von Geschichten und Gedanken legen Idenburg und Suen die Beziehungen zwischen Raum, Arbeit und Menschen frei und erforschen die Absichten und treibenden Kräfte hinter der Entwicklung des Bürodesigns für den arbeitenden Menschen. In zwölf Essays untersucht dieses Buch die räumlichen Typologien und globalen Phänomene, die das Büro während des letzten halben Jahrhunderts geprägt haben. Sie beschäftigen sich unter anderem mit der Rückkehr der Arbeitsvereine, dem Aufstieg des Firmenfests, dem Weg des charismatischen Gurus, der Abschaffung der Stechuhr und der Gestaltung von Spielplätzen am Arbeitsplatz. Wir radeln durch Frank O. Gehrys radikale, verspielte Räume für digitale Werbeweltnomaden, taumeln unter dem Gewicht von Stapeln von Lochkarten, fühlen die Passform unserer Körper im Aeron Chair, führen Telefonate im Bett von Hugh Hefner und scrollen durch Lil Miquelas Feed. Fotografische Essays von Iwan Baan liefern visuelle Nutzungsanalysen bekannter Büroprojekte, wie Marcel Breuers IBM-Campus in Florida und den Atriumgarten der Ford Foundation in Manhattan. Dazwischen stellen Kataloge Produktreihen experimenteller Arbeitsplatzutensilien vor sowie zukunftsweisende Werbung für Bürogebäudeteile, digitales Zubehör und Renderings spekulativer Arbeitsplätze. Jeder Katalog schlägt eine Brücke zwischen der Bürorealität von heute und unseren Ideen für ihre Alternativen von morgen. Dieses Buch bietet Architekten, Geschäftsleuten und Arbeitnehmern einen theoretischen Hintergrund. Mit Neugier und Skepsis nähert es sich Räumen und Lösungen für das menschliche Arbeiten und verfolgt den Wandel von der Arbeit zum Beruf und von der Lochkarte zum "Playbor", jenem Phänomen, das Arbeit als spielerischen Prozess sublimiert und sich aus "play" (Spiel) und "labor" (Arbeit) ableitet. Es beschreibt den Weg unserer heute erlebten Erfahrungen in eine unvorhersehbare erdachte Zukunft. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20220730, Produktform: Kartoniert, Beilage: Softcover mit beschnittenen Seiten und Lochung, Autoren: Idenburg, Florian~Suen, LeeAnn, Fotograph: Baan, Iwan, Seitenzahl/Blattzahl: 592, Themenüberschrift: ARCHITECTURE / Interior Design / Lighting, Keyword: architekten; arbeiter; architektur; büro; arbeit; arbeitsräume; arbeitsplatz; arbeitsplätze; design; umgebung; büroleben; objekte; gebäude; hauptsitz; unternehmen; organisationen; fotografie, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Architekt / Innenarchitekt~Innenarchitektur - Innenarchitekt~Büroorganisation~Organisation / Büroorganisation~Interaktion (EDV)~Architektur / Geschichte, Regionen~Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt, Fachkategorie: Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Architektur: Innenarchitektur~Büro und Arbeitsplatz~Mensch-Computer-Interaktion~Geschichte der Architektur~Einzelne Architekten und Architekturbüros, Region: Vereinigte Staaten von Amerika, USA, Zeitraum: Zweite Hälfte 20. Jahrhundert (1950 bis 1999 n. Chr.)~erste Hälfte 21. Jahrhundert (2000 bis 2050 n. Chr.), Thema: Verstehen, Warengruppe: TB/Architektur, Fachkategorie: Klimatechnik, Lichttechnik, Thema: Entdecken, Text Sprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Taschen GmbH, Verlag: Taschen GmbH, Verlag: TASCHEN GmbH, Länge: 223, Breite: 173, Höhe: 35, Gewicht: 1104, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: ITALIEN (IT), Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
Ähnliche Suchbegriffe für Intentions
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.