Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **


Ähnliche Suchbegriffe für Internen
Top-Angebote
Produkte zum Begriff Internen:
-
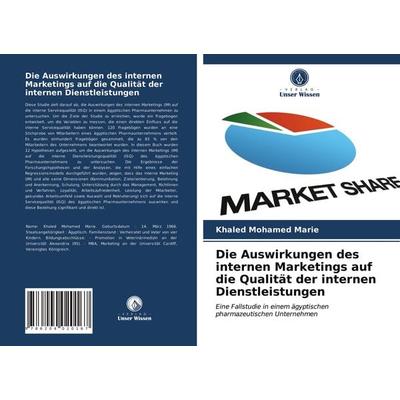
Die Auswirkungen des internen Marketings auf die Qualität der internen Dienstleistungen, Taschenbuch von Khaled Mohamed Marie, Verlag Unser Wissen,Die Auswirkungen Des Internen Marketings Auf Die Qualität Der Internen Dienstleistungen, Taschenbuch Von Khaled Mohamed Marie, Verlag Unser Wissen, 978-620-4-02016-7, Seitenanzahl: 8054,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bünis, Michael: Das 1x1 der Internen RevisionDas 1x1 der Internen Revision , Bausteine eines erfolgreichen Revisionsprozesses , Bremsbacken > Bremsen & Bremsenteile , Auflage: völlig neu bearbeitete und wesentlich erweiterte Auflage, Erscheinungsjahr: 20241001, Produktform: Kartoniert, Titel der Reihe: DIIR-Forum#10#, Autoren: Bünis, Michael~Gossens, Thomas, Auflage: 24004, Auflage/Ausgabe: völlig neu bearbeitete und wesentlich erweiterte Auflage, Seitenzahl/Blattzahl: 350, Keyword: Revision, Global Internal Audit Standards, Revisionsmanagement, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management~Revision - Interne Revision~Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Betriebswirtschaft und Management, Imprint-Titels: DIIR-Forum, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Buchführung, Rechnungswesen, Controlling, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 235, Breite: 158, Höhe: 17, Gewicht: 469, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Ist ein Teil von EAN: 9783503114276 9783503116263,55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
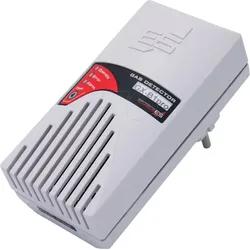
SCHABUS 300931 - Gasmelder für Kältemittel (FKW) mit internen SensorGX-K1 Gasalarm mit internem Sensor audiovisuelle Warnung (LED und lauter Piezoschall) detektiert eine Vielzahl fluorierter Kältemittel (FKW) R-22, R-32, R-404a, R-410a, R-1234yf und viele weitere FKW Querempfindlichkeit zu Methan, Butan, Propan (R-290), Ethanol, Wasserstoff uvm. ideal für den Betrieb privater Klimaanlagen sehr einfacher Sensortest mit Gas aus Feuerzeug Sensorlebensdauer bis ca. 5 Jahre, externer Sensor kann vom Nutzer selbst getauscht werden kostengünstiger Tausch bei internem Sensor von Elektrotechnik Schabus möglich Die meisten Kühl- und Kältemittel sind giftig, viele brennbar und andere haben auch ein hohes GWP (= global warming potential), sind also in höchstem Maße klimaschädlich. Ein Leck an der Kühlmittelleitung bekommt man in der Regel schnell mit, die Kühlfunktion ist dann nicht mehr gegeben, da helfen Thermometer besser als Kühlmittel-Warngeräte. Aber das ausgetretene Kühlmittel, das von seinen Eigenschaften her schnell verdampft, sollte keinesfalls eingeatmet werden. Genau dafür gibt es die Kältemittelsensorik mit den Steckdosenwarngeräten GX-K1 (int. Sensor) und GX-K2 (ext. Sensor). Es sind also Warngeräte, die primär für den Gesundheitsschutz von Menschen ausgelegt sind. Sie sind ihrem Zweck nach sehr empfindlich eingestellt und weisen auch Querempfindlichkeiten zu einigen brennbaren Gasen auf. So können sie z.B. einfach mit dem druckgeminderten Gas eines handelsüblichen Feuerzeugs auf ihre Funktion getestet werden, denn R-290 ist nichts anderes als Propan, das häufig als Kältemittel in Wärmepumpen eingesetzt wird. R-22, R-32, R-404a, R-410a, R-1234yf und viele weitere FKW können mit dem GX-K1 und K2 detektiert werden, R-32 ist dabei als Zielgas definiert. Der Sensor hat außerdem Querempfindlichkeit zu Methan, Butan, Propan (R-290), Ethanol, Wasserstoff sowie weitere Kohlenwasserstoffe. Einsatzmöglichkeiten Wärmepumpen Klimaanlagen Kühl- und Kältemittel Fluorkohlenwasserstoff154,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Axis Line Aluminium Stiel mi internen Sprühvorrichtung 1,4 MeterAxis Line Aluminium-Sprühstiel 1,4 m – integrierte Sprühvorrichtung ca. 500 ml Produktdetails Integrierte Sprühvorrichtung im Aluminiumstiel. Füllmenge ca. 500 ml Wasser oder Reinigungslösung. Drei Düsen sprühen vor den Wischmopp. Länge 1,40 m. Vorteile auf einen Blick integrierte Sprühvorrichtung ca. 500 ml Integrierte Sprühvorrichtung im Aluminiumstiel Füllmenge ca. 500 ml Wasser oder Reinigungslösung Drei Düsen sprühen vor den Wischmopp Länge 1,40 m Diese Stange passt auf alle Klapphalter, aber nicht auf die Fensterreiniger! Technische Daten Marke: Axis Line Produktart: Aluminium-Sprühstiel 1,4 m Länge: 1,40 m Füllmenge: ca. 500 ml Material:45,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
Top-Angebote
Produkte zum Begriff Internen:
-
Laservisier Rot für internen ZubehörslotLaservisier (Rot) für internen Zubehörslot - ein einstellbares Laservisier für den Einbau in den internen Zubehörslot der AR-6 Stinger I und II. Die Höhen- und Seiteneinstellung erfolgt über zwei Schrauben an der Vorderseite des Visiers. Dadurch ist jede Distanz leicht einstellbar. Der Rote Laser ist ideal für den Einsatz bei schlechten Lichtverhältnissen oder in Innenräumen. Erlaubt eine blitzschnelle Zielerfassung. Das Laservisier ist nicht geeignet für die Montage an Schusswaffen! Passend für alle 7-Slot Befestigungen, wie an der AR-6 Stinger mit Metallmagazin Produktdetails Material: Aluminium 1x Laservisier 1x Schalter Länge: 6 cm Breite: 1,5 cm Höhe: 1,5 cm Gewicht: ca. 15 g Hinweis: In manche Länder, wie z.B. die Schweiz, darf dieser Laser NICHT importiert werden. Auch der Einbau des Lasers kann lokalen Einschränkungen unterliegen.14,95 €*Versand: 6,50 €Sichere Weiterleitung zum Anbieter
-
Anforderungen an die Gestaltung der Internen Revision und des Internen Kontrollsystems (IKS) in einer Unternehmung zur Erfüllung der CorporateAnforderungen An Die Gestaltung Der Internen Revision Und Des Internen Kontrollsystems (iks) In Einer Unternehmung Zur Erfüllung Der Corporate Governance Erfordernisse, Taschenbuch Von Andreas H. Hamacher, Grin, 978-3-656-82443-5, Seitenanzahl: 7629,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Auswirkungen des internen Marketings auf die Qualität der internen Dienstleistungen, Taschenbuch von Khaled Mohamed Marie, Verlag Unser Wissen,Die Auswirkungen Des Internen Marketings Auf Die Qualität Der Internen Dienstleistungen, Taschenbuch Von Khaled Mohamed Marie, Verlag Unser Wissen, 978-620-4-02016-7, Seitenanzahl: 8054,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bünis, Michael: Das 1x1 der Internen RevisionDas 1x1 der Internen Revision , Bausteine eines erfolgreichen Revisionsprozesses , Bremsbacken > Bremsen & Bremsenteile , Auflage: völlig neu bearbeitete und wesentlich erweiterte Auflage, Erscheinungsjahr: 20241001, Produktform: Kartoniert, Titel der Reihe: DIIR-Forum#10#, Autoren: Bünis, Michael~Gossens, Thomas, Auflage: 24004, Auflage/Ausgabe: völlig neu bearbeitete und wesentlich erweiterte Auflage, Seitenzahl/Blattzahl: 350, Keyword: Revision, Global Internal Audit Standards, Revisionsmanagement, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management~Revision - Interne Revision~Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Betriebswirtschaft und Management, Imprint-Titels: DIIR-Forum, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Buchführung, Rechnungswesen, Controlling, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 235, Breite: 158, Höhe: 17, Gewicht: 469, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Ist ein Teil von EAN: 9783503114276 9783503116263,55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
Ähnliche Suchbegriffe für Internen
-
SCHABUS 300931 - Gasmelder für Kältemittel (FKW) mit internen SensorGX-K1 Gasalarm mit internem Sensor audiovisuelle Warnung (LED und lauter Piezoschall) detektiert eine Vielzahl fluorierter Kältemittel (FKW) R-22, R-32, R-404a, R-410a, R-1234yf und viele weitere FKW Querempfindlichkeit zu Methan, Butan, Propan (R-290), Ethanol, Wasserstoff uvm. ideal für den Betrieb privater Klimaanlagen sehr einfacher Sensortest mit Gas aus Feuerzeug Sensorlebensdauer bis ca. 5 Jahre, externer Sensor kann vom Nutzer selbst getauscht werden kostengünstiger Tausch bei internem Sensor von Elektrotechnik Schabus möglich Die meisten Kühl- und Kältemittel sind giftig, viele brennbar und andere haben auch ein hohes GWP (= global warming potential), sind also in höchstem Maße klimaschädlich. Ein Leck an der Kühlmittelleitung bekommt man in der Regel schnell mit, die Kühlfunktion ist dann nicht mehr gegeben, da helfen Thermometer besser als Kühlmittel-Warngeräte. Aber das ausgetretene Kühlmittel, das von seinen Eigenschaften her schnell verdampft, sollte keinesfalls eingeatmet werden. Genau dafür gibt es die Kältemittelsensorik mit den Steckdosenwarngeräten GX-K1 (int. Sensor) und GX-K2 (ext. Sensor). Es sind also Warngeräte, die primär für den Gesundheitsschutz von Menschen ausgelegt sind. Sie sind ihrem Zweck nach sehr empfindlich eingestellt und weisen auch Querempfindlichkeiten zu einigen brennbaren Gasen auf. So können sie z.B. einfach mit dem druckgeminderten Gas eines handelsüblichen Feuerzeugs auf ihre Funktion getestet werden, denn R-290 ist nichts anderes als Propan, das häufig als Kältemittel in Wärmepumpen eingesetzt wird. R-22, R-32, R-404a, R-410a, R-1234yf und viele weitere FKW können mit dem GX-K1 und K2 detektiert werden, R-32 ist dabei als Zielgas definiert. Der Sensor hat außerdem Querempfindlichkeit zu Methan, Butan, Propan (R-290), Ethanol, Wasserstoff sowie weitere Kohlenwasserstoffe. Einsatzmöglichkeiten Wärmepumpen Klimaanlagen Kühl- und Kältemittel Fluorkohlenwasserstoff154,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Axis Line Aluminium Stiel mi internen Sprühvorrichtung 1,4 MeterAxis Line Aluminium-Sprühstiel 1,4 m – integrierte Sprühvorrichtung ca. 500 ml Produktdetails Integrierte Sprühvorrichtung im Aluminiumstiel. Füllmenge ca. 500 ml Wasser oder Reinigungslösung. Drei Düsen sprühen vor den Wischmopp. Länge 1,40 m. Vorteile auf einen Blick integrierte Sprühvorrichtung ca. 500 ml Integrierte Sprühvorrichtung im Aluminiumstiel Füllmenge ca. 500 ml Wasser oder Reinigungslösung Drei Düsen sprühen vor den Wischmopp Länge 1,40 m Diese Stange passt auf alle Klapphalter, aber nicht auf die Fensterreiniger! Technische Daten Marke: Axis Line Produktart: Aluminium-Sprühstiel 1,4 m Länge: 1,40 m Füllmenge: ca. 500 ml Material:45,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
SCHABUS 300924 - Gasmelder mit internen Sensor für Stadt/Erd-und FlüssiggaseGAS ALARM GX-B1pro Dieser Flaschen- und Erdgasmelder mit internem Sensor gewährleistet eine optimale Detektion der entsprechenden Gase und ist eine unverzichtbare Sicherheitseinrichtung in nahezu jedem Haushalt mit Gas-Anschluss! Gasmelder GX-B1pro mit internem Sensor einfach in eine Steckdose in passender Höhe stecken, komplett ohne Montage-Aufwand. Gasmelder GX-B2pro mit externem Sensor einfach in eine Steckdose stecken und ext. Sensor in passender Höhe positionieren. Die passende Höhe richtet sich nach dem zu detektierenden Gas. Für Methan und somit Erdgas wird der Sensor nach oben, ca. 30cm unterhalb der Decke angebracht. Für Butan und Propan, also Gas aus Flaschen wird der Sensor etwa 30 cm über dem Boden montiert. Die Systeme schlagen bereits bei Gaskonzentration an, die weit unter für Sie gefährlichen Werten liegen. Sie werden doppelt gewarnt, mit einem optischen und einem lauten akustischen Signal. Zu testen sind diese Gasmelder ganz einfach mit dem Druck- und Mengenreduzierten Gas aus einem Feuerzeug. einfache, sekundenschnelle Installation externer Sensor ermöglicht eine optimale Montage, um so die entsprechenden Gase in ihrer Raumposition zu detektieren (Methan oben, Butan / Propan unten) akustische und optische Warnung Einsatzmöglichkeiten des Gas Warngeräts Überwachung von Gasheizung oder Gasherd / Detektion von Stadt,- Erd- und Flüssiggasen Überwachung der Heiz- und Wirtschaftsräume Lager von Flüssiggasflaschen bzw. Campinggas Klimageräte / Kühlmittel Hinweis: Je nach Gastyp die richtige Positionshöhe beachten und den Gasmelder einfach in die Steckdose stecken. Befindet sich in der richtigen Höhe keine Steckdose, verwenden Sie bitte den GX-B2pro (Art.-Nr. 300926) mit externem Sensor. Nach kurzer Aufheizzeit ist das Gerät betriebsbereit.89,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.