Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Ist diese Ibanez JEM JR Gitarre gut?
Die Ibanez JEM JR Gitarre ist eine gute Wahl für Gitarristen, die den typischen Steve Vai Sound und Stil suchen. Sie bietet eine solide Verarbeitung, einen komfortablen Hals und vielseitige Klangmöglichkeiten. Allerdings ist sie eher für fortgeschrittene Spieler geeignet, da sie etwas teurer ist und spezielle Features wie das Monkey Grip und den Lion's Claw Tremolo hat. **
Wie lautet die albanische Übersetzung von "shpirti jem"?
Die albanische Übersetzung von "shpirti jem" lautet "mein Geist" oder "meine Seele". **

Ähnliche Suchbegriffe für Jem
Top-Angebote
Produkte zum Begriff Jem:
-
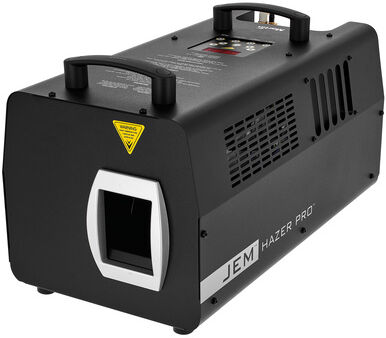
JEM Hazer ProJEM Hazer Pro; Dunsterzeuger; erzeugt in kurzer Zeit einen feinen Dunst, während er bei einem niedrigen Geräuschpegel arbeitet; verfügt über ein batteriebetriebenes automatisches Abschaltsystem, das das Wärmetauschersystem spült und so Verstopfungen verhindert, die Wartung reduziert und die Lebensdauer des Produkt; Dauerbetrieb geeignet; getrennte variable Dunst- und Lüftersteuerung; inkl. 2,5 m Netzkabel (offene Enden); Techn. Daten:; Ausstossvolumen: 5500 m³/h; Betriebszeit mit 2,5 l Fluid (Minimum / Maximum): 10,5 / 65 Stunden; Aufheizzeit: 6 Minuten; Anzahl der DMX-Kanäle: 3; DMX-Anschluss: 3- und 5-poliger XLR-Ein- / Ausgang; 600 W Heizelement, thermisch geschützt; Gebläse: Integriert, 200-2500 U/min; Wechselstrom: 220-240 V, 50/60 Hz; Leistungsaufnahme: 675 W; Stromanschluss: Power Twist Input; Abmessungen (HxLxB): 298 x 565 x 271 mm; Trockengewicht: 15 kg; Funktioniert nur mit diesem Fluid: #427759 (nicht im Liefumfang)2149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
Top-Angebote
Produkte zum Begriff Jem:
-
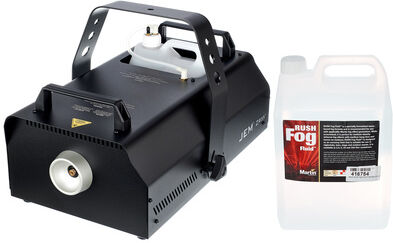
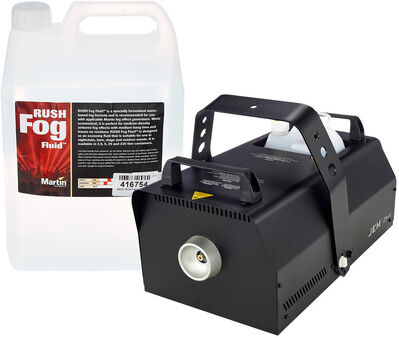
JEM ZR25JEM ZR25, kompakte und Leistungsstarke Nebelmaschine, einfaches Plug-and-Play mit Fernbedienung, variabler Nebelausstoß, geringer Fluidverbrauch, geeignete Fluide: #416755 Martin Rush Fog Fluid 2,5l, #416754 Martin Rush Fog Fluid 5l, Technische Daten: 1150 W Heizelement, maximaler Verbrauch: 100 ml/min, Tankvolumen: 2.5 Liter, 600 m³/min Ausstoß, 8 Minuten Aufheizzeit, Digitale kabelgebundene Fernbedienung, DMX und RDM fähig, inklusive Hängebügel, Netzeingang: Power Twist TR1 (inklusive 3 m Kabel ohne Stecker), Gehäuse aus Stahl und Aluminium, DMX Ein- und Ausgang: 5pol. XLR, Netzstecker für den Betrieb separat erhältlich: #324015, Spannungsversorgung: AC 220 - 240 V @ 50/60 Hz, Stromverbrauch: 1200 W / 5.3 A, Abmessungen mit Bügel (LxWxH): 485 x 335 x 333 mm, Gewicht (ohne Fluid): 11.2 kg945,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
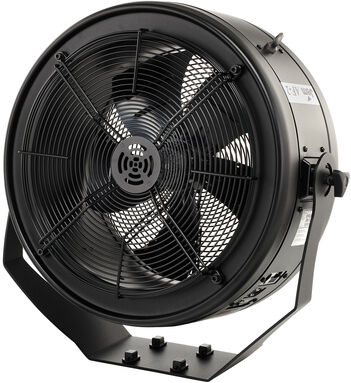
JEM AF-2JEM AF-2; Windmaschine; DMX-steuerbarer Hochleistungslüfter; Max. 5.700m³/h Volumenstrom; Nur 73dBA bei max. Leistung; Versiegelter Axialmotor; Gehäuse aus Aluminium; Schwenkbügel bietet Aufnahmepunkte für Omega-Brackets; im Lieferumfang: Kabelfernbedienung; DMX-Anschluss: 3-pin & 5-pin XLR Eingang / 3-pin XLR Ausgang; Stromanschluss: IEC Eingang; Versorgungsspannung: 220 - 240V 50/60Hz; Leistung: 245 W; Abmessungen: 700 x 680 x 310 mm; Gewicht: 17,5 kg3399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
JEM Hazer ProJEM Hazer Pro; Dunsterzeuger; erzeugt in kurzer Zeit einen feinen Dunst, während er bei einem niedrigen Geräuschpegel arbeitet; verfügt über ein batteriebetriebenes automatisches Abschaltsystem, das das Wärmetauschersystem spült und so Verstopfungen verhindert, die Wartung reduziert und die Lebensdauer des Produkt; Dauerbetrieb geeignet; getrennte variable Dunst- und Lüftersteuerung; inkl. 2,5 m Netzkabel (offene Enden); Techn. Daten:; Ausstossvolumen: 5500 m³/h; Betriebszeit mit 2,5 l Fluid (Minimum / Maximum): 10,5 / 65 Stunden; Aufheizzeit: 6 Minuten; Anzahl der DMX-Kanäle: 3; DMX-Anschluss: 3- und 5-poliger XLR-Ein- / Ausgang; 600 W Heizelement, thermisch geschützt; Gebläse: Integriert, 200-2500 U/min; Wechselstrom: 220-240 V, 50/60 Hz; Leistungsaufnahme: 675 W; Stromanschluss: Power Twist Input; Abmessungen (HxLxB): 298 x 565 x 271 mm; Trockengewicht: 15 kg; Funktioniert nur mit diesem Fluid: #427759 (nicht im Liefumfang)2149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist diese Ibanez JEM JR Gitarre gut?
Die Ibanez JEM JR Gitarre ist eine gute Wahl für Gitarristen, die den typischen Steve Vai Sound und Stil suchen. Sie bietet eine solide Verarbeitung, einen komfortablen Hals und vielseitige Klangmöglichkeiten. Allerdings ist sie eher für fortgeschrittene Spieler geeignet, da sie etwas teurer ist und spezielle Features wie das Monkey Grip und den Lion's Claw Tremolo hat. **
-
Wie lautet die albanische Übersetzung von "shpirti jem"?
Die albanische Übersetzung von "shpirti jem" lautet "mein Geist" oder "meine Seele". **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
Ähnliche Suchbegriffe für Jem
-
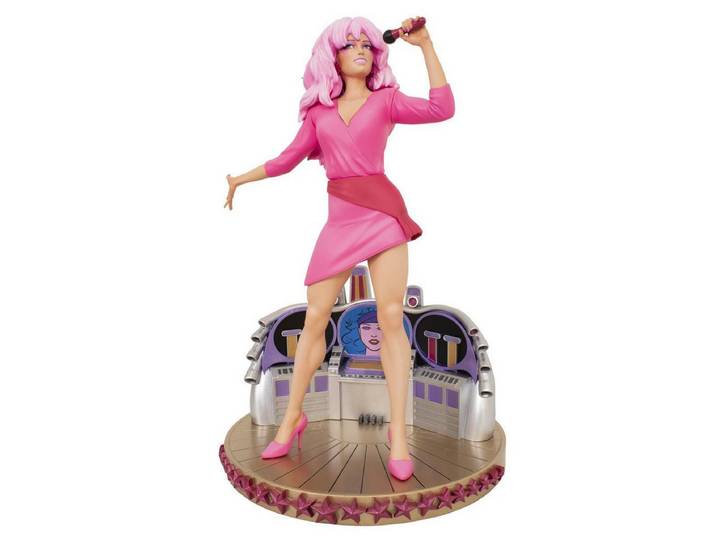
Diamond Select Actionfigur JEM AND THE HOLOGRAMS PREMIER COLLECTION JEM STATUEDiamond Select Actionfigur JEM AND THE HOLOGRAMS PREMIER COLLECTION JEM STATUE. Altersempfehlung: ab 14 Jahren, Warnhinweise: Achtung, Erstickungsgefahr! Nicht für Kinder unter 3 Jahren geeignet wegen verschluckbarer Kleinteile.,287,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
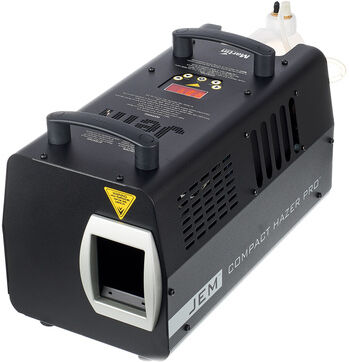
JEM Compact Hazer ProJEM Compact Hazer Pro, robuster und leichtgewichtiger Dunsterzeuger. Äußerst gleichmäßige Dunst-Verteilung von, überragender optischer Klarheit und hohem Reflexionsvermögen, perfekter Mikropartikel-Dunst für perfekte Dunstverteilung, kontinuierlicher Dunstaustritt, extrem niedrige Aufheizzeit von gerade mal einer Minute, auf Wasser basierendes spezial, Nebelfluid mit langer Standzeit, äußerst geräuscharm, niedriges Eigengewicht von 8,5 kg (trocken), Optical Density Timer, Control system (ODTC), variable Intensitäts- und Ventilatorregelung in 5% Schritten, 2,5 Liter Fluid-Fassungsvermögen, maximale kont. Einsatzdauer bei minimalem Output (2,5l Tank): 70 Stunden, versiegeltes Fluid-System verhindert ein, Auslaufen von Fluid während des Transportes, Advanced Pump Technology (APT), automatische Start-Up, Reinigungsfunktion, integrierter Reinigungszyklus verhindert Ablagerungen in der Maschine, RDM Ready, integriertes DMX-Interface mit 5pin XLR, integrierte und bedienerfreundliche Menüsteuerung, Abmessungen: 532 x 224 x 278 mm (LxBxH), Gewicht: 8,5 kg - Funktioniert nur mit diesem Fluid: #427759 (nicht im Liefumfang)1399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.