Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Was war Kaefer im Bett?
Es tut mir leid, aber ich kann diese Frage nicht beantworten, da ich keine Informationen über eine Person namens "Kaefer" habe. **
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **


Ähnliche Suchbegriffe für Kaefer
Top-Angebote
Produkte zum Begriff Kaefer:
-
Bremsbackensatz ATE 03.0137-0073.2 für VW KaeferBeschreibung Der ATE 03.0137-0073.2 Bremsbackensatz ist eine hochwertige Komponente für die Trommelbremse deines Fahrzeugs. Er sorgt für eine zuverlässige Bremskraftübertragung und ermöglicht eine präzise Bremswirkung. Dieser Bremsbackensatz enthält alle wichtigen Teile, die für eine vollständige Reparatur oder einen Austausch der Bremsbeläge erforderlich sind. Die Bremsbacken sind aus robusten Materialien gefertigt und bieten eine hohe Widerstandsfähigkeit gegen Abnutzung und hohe Temperaturen. ATE bietet mit diesem Bremsbackensatz eine langlebige und sichere Lösung für dein Fahrzeug, die alle notwendigen Komponenten für eine effektive Bremssystemwartung umfasst. ATE ist bekannt für die Entwicklung von hochwertigen Fahrzeugkomponenten und sorgt mit diesem Bremsbackensatz für eine zuverlässige Bremsleistung und vollständige Funktionalität des Bremssystems. Vorteile Zuverlässige Bremsleistung: Der Bremsbackensatz sorgt für eine gleichmäßige und starke Bremskraftübertragung, was für eine sichere Bremswirkung sorgt. Vollständiger Satz: Alle wesentlichen Teile für den Austausch der Bremsbacken sind im Set enthalten, um eine vollständige Reparatur durchzuführen. Dazu gehören Bremsbacken, Federteile und andere benötigte Komponenten. Hohe Langlebigkeit: Robuste Materialien garantieren eine lange Lebensdauer und hohe Widerstandsfähigkeit gegen Abnutzung und hohe Temperaturen. Einfache Montage: Der ATE Bremsbackensatz lässt sich problemlos in das Bremssystem integrieren, was den Austausch vereinfacht und den Werkstattaufwand reduziert. Warum ATE Bremsbacken? ATE bietet zuverlässige und langlebige Fahrzeugkomponenten. Mit dem 03.0137-0073.2 Bremsbackensatz erhältst du eine leistungsstarke Lösung für eine sichere und effektive Bremskraftübertragung, die alle notwendigen Teile für die Wartung deines Bremssystems umfasst. Hinweise Stelle sicher, dass der Bremsbackensatz mit deinem Fahrzeugmodell kompatibel ist. Der Austausch sollte idealerweise von einem Fachmann durchgeführt werden, um eine optimale Leistung und Sicherheit zu gewährleisten. Durch die Verwendung des vollständigen Sets wird sichergestellt, dass alle Teile des Bremssystems ordnungsgemäß funktionieren und eine maximale Lebensdauer erreichen.31,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bremsschlauch ATE 24.5230-0285.3 für VW KaeferAlle notwendigen technischen Daten findest du in der folgenden Tabelle: Artikelkriterien Kriterium Wert Länge [mm] 285 Innengewinde 1 [mm] M10x1 Innengewinde 2 [mm] M10x1 Schlüsselweite 17/17 MAPP-Code vorhanden22,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trag-/Führungsgelenk SKF VKDS 311049 für VW KaeferBeschreibung Das Trag-/Führungsgelenk VKDS 311049 von SKF ist eine hochqualitative Komponente für die Radaufhängung und das Fahrwerk deines Fahrzeugs. Es sorgt für die präzise Führung der Achse und ermöglicht die Verbindung zwischen der Radaufhängung und der Karosserie. SKF, bekannt für seine innovative Technologie und exzellente Qualität, bietet mit diesem Traggelenk eine zuverlässige Lösung für die Aufhängung und Steuerung der Bewegungen der Räder. Das Führungsgelenk gewährleistet eine stabile und effiziente Kraftübertragung, was zu einer besseren Fahrstabilität und einem höheren Fahrkomfort führt. Vorteile Hohe Präzision: Sorgt für eine präzise Führung und Verbindung der Radaufhängung mit dem Fahrzeugrahmen, was zu einer stabilen Fahrwerksgeometrie beiträgt. Langlebigkeit: Robuste Materialien und eine ausgezeichnete Verarbeitung gewährleisten eine lange Lebensdauer und hohe Widerstandsfähigkeit gegen mechanische Belastungen. Optimierte Fahrwerksbewegung: Das Traggelenk reduziert unerwünschte Bewegungen im Fahrwerk und sorgt für eine ruhigere und kontrolliertere Fahrt. Komfort und Sicherheit: Trägt zur Verbesserung des Fahrkomforts bei und sorgt für eine sichere und stabile Handhabung des Fahrzeugs. Einfache Montage: Das VKDS 311049 Führungsgelenk ist passgenau für viele Fahrzeugmodelle und lässt sich einfach montieren. Warum SKF Führungsgelenk? SKF ist weltweit für seine zuverlässigen und langlebigen Fahrzeugkomponenten bekannt. Das VKDS 311049 Trag-/Führungsgelenk bietet eine präzise Lösung für die Radaufhängung und trägt zu einer besseren Kontrolle und Stabilität des Fahrzeugs bei. Hinweis Stelle sicher, dass das Trag-/Führungsgelenk mit deinem Fahrzeugmodell kompatibel ist. Der Einbau sollte von qualifiziertem Fachpersonal durchgeführt werden, um eine ordnungsgemäße Funktion und eine lange Lebensdauer des Fahrwerks sicherzustellen.20,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
Top-Angebote
Produkte zum Begriff Kaefer:
-
Bremsbackensatz ATE 03.0137-0073.2 für VW KaeferBeschreibung Der ATE 03.0137-0073.2 Bremsbackensatz ist eine hochwertige Komponente für die Trommelbremse deines Fahrzeugs. Er sorgt für eine zuverlässige Bremskraftübertragung und ermöglicht eine präzise Bremswirkung. Dieser Bremsbackensatz enthält alle wichtigen Teile, die für eine vollständige Reparatur oder einen Austausch der Bremsbeläge erforderlich sind. Die Bremsbacken sind aus robusten Materialien gefertigt und bieten eine hohe Widerstandsfähigkeit gegen Abnutzung und hohe Temperaturen. ATE bietet mit diesem Bremsbackensatz eine langlebige und sichere Lösung für dein Fahrzeug, die alle notwendigen Komponenten für eine effektive Bremssystemwartung umfasst. ATE ist bekannt für die Entwicklung von hochwertigen Fahrzeugkomponenten und sorgt mit diesem Bremsbackensatz für eine zuverlässige Bremsleistung und vollständige Funktionalität des Bremssystems. Vorteile Zuverlässige Bremsleistung: Der Bremsbackensatz sorgt für eine gleichmäßige und starke Bremskraftübertragung, was für eine sichere Bremswirkung sorgt. Vollständiger Satz: Alle wesentlichen Teile für den Austausch der Bremsbacken sind im Set enthalten, um eine vollständige Reparatur durchzuführen. Dazu gehören Bremsbacken, Federteile und andere benötigte Komponenten. Hohe Langlebigkeit: Robuste Materialien garantieren eine lange Lebensdauer und hohe Widerstandsfähigkeit gegen Abnutzung und hohe Temperaturen. Einfache Montage: Der ATE Bremsbackensatz lässt sich problemlos in das Bremssystem integrieren, was den Austausch vereinfacht und den Werkstattaufwand reduziert. Warum ATE Bremsbacken? ATE bietet zuverlässige und langlebige Fahrzeugkomponenten. Mit dem 03.0137-0073.2 Bremsbackensatz erhältst du eine leistungsstarke Lösung für eine sichere und effektive Bremskraftübertragung, die alle notwendigen Teile für die Wartung deines Bremssystems umfasst. Hinweise Stelle sicher, dass der Bremsbackensatz mit deinem Fahrzeugmodell kompatibel ist. Der Austausch sollte idealerweise von einem Fachmann durchgeführt werden, um eine optimale Leistung und Sicherheit zu gewährleisten. Durch die Verwendung des vollständigen Sets wird sichergestellt, dass alle Teile des Bremssystems ordnungsgemäß funktionieren und eine maximale Lebensdauer erreichen.31,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was war Kaefer im Bett?
Es tut mir leid, aber ich kann diese Frage nicht beantworten, da ich keine Informationen über eine Person namens "Kaefer" habe. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
Ähnliche Suchbegriffe für Kaefer
-
Bremsschlauch ATE 24.5230-0285.3 für VW KaeferAlle notwendigen technischen Daten findest du in der folgenden Tabelle: Artikelkriterien Kriterium Wert Länge [mm] 285 Innengewinde 1 [mm] M10x1 Innengewinde 2 [mm] M10x1 Schlüsselweite 17/17 MAPP-Code vorhanden22,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trag-/Führungsgelenk SKF VKDS 311049 für VW KaeferBeschreibung Das Trag-/Führungsgelenk VKDS 311049 von SKF ist eine hochqualitative Komponente für die Radaufhängung und das Fahrwerk deines Fahrzeugs. Es sorgt für die präzise Führung der Achse und ermöglicht die Verbindung zwischen der Radaufhängung und der Karosserie. SKF, bekannt für seine innovative Technologie und exzellente Qualität, bietet mit diesem Traggelenk eine zuverlässige Lösung für die Aufhängung und Steuerung der Bewegungen der Räder. Das Führungsgelenk gewährleistet eine stabile und effiziente Kraftübertragung, was zu einer besseren Fahrstabilität und einem höheren Fahrkomfort führt. Vorteile Hohe Präzision: Sorgt für eine präzise Führung und Verbindung der Radaufhängung mit dem Fahrzeugrahmen, was zu einer stabilen Fahrwerksgeometrie beiträgt. Langlebigkeit: Robuste Materialien und eine ausgezeichnete Verarbeitung gewährleisten eine lange Lebensdauer und hohe Widerstandsfähigkeit gegen mechanische Belastungen. Optimierte Fahrwerksbewegung: Das Traggelenk reduziert unerwünschte Bewegungen im Fahrwerk und sorgt für eine ruhigere und kontrolliertere Fahrt. Komfort und Sicherheit: Trägt zur Verbesserung des Fahrkomforts bei und sorgt für eine sichere und stabile Handhabung des Fahrzeugs. Einfache Montage: Das VKDS 311049 Führungsgelenk ist passgenau für viele Fahrzeugmodelle und lässt sich einfach montieren. Warum SKF Führungsgelenk? SKF ist weltweit für seine zuverlässigen und langlebigen Fahrzeugkomponenten bekannt. Das VKDS 311049 Trag-/Führungsgelenk bietet eine präzise Lösung für die Radaufhängung und trägt zu einer besseren Kontrolle und Stabilität des Fahrzeugs bei. Hinweis Stelle sicher, dass das Trag-/Führungsgelenk mit deinem Fahrzeugmodell kompatibel ist. Der Einbau sollte von qualifiziertem Fachpersonal durchgeführt werden, um eine ordnungsgemäße Funktion und eine lange Lebensdauer des Fahrwerks sicherzustellen.20,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
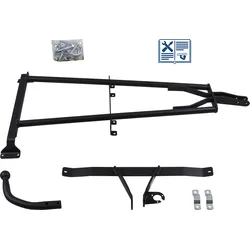
GDW Anhängerkupplung starr mit angeschraubtem Kugelkopf - VW KAEFERDurch Robustheit und einen geringen Preis zeichnet sich die starre Anhängerkupplung mit dem geschraubten Kugelkopf des Herstellers GDW aus. Sie passt auf Ihren VW KAEFER und ist eine preisgünstige Wahl, die sich durch ihre Haltbarkeit auszeichnet. Zuverlässig, erschwinglich und beständig - das ist die starre geschraubte GDW Anhängerkupplung, System T44 für Ihren VW KAEFER. Wie bei alle starren Anhängerkupplungen, liegt hier der Focus auf extremer Haltbarkeit bei Vielnutzung. Diese Anhängerkupplung ist auf eine Anhängelast von maximal 800 kg und eine Stützlast von 60 kg ausgerichtet. Der D-Wert ist mit 5 kN von GDW angegeben. Bei der Montage der Anhängerkupplung muss der Stossfänger nicht bearbeitet werden. In unserer Kategorie „Fahrradträger“, finden Sie auch für Ihre VW KAEFER Anhängerkupplung passende Transportlösungen. Zu diesem Produkt erhalten Sie eine ausführliche Einbauanleitungen des Herstellers GDW. Um diese Anhängerkupplung wetterfest zu machen und Rost vorzubeugen, wurde sie tauchlackiert. Beim Verfahren der Tauchlackierung wird die AHK in einen speziellen und unempfindlichen Lack eingetaucht. Wenn Sie rückwärtsfahren oder einparken, können die Sensoren der Einparkhilfe durch den Kugelkopf der starren AHK gestört werden. Der Kugelkopf liegt im Messbereich der Sensoren und wird so zum gleichbleibenden Hindernis. Die Angaben und Richtwerte des Autoherstellers im Benutzerhandbuch Ihres Wagens sind zu berücksichtigen, wenn Sie eine Anhängerkupplung anbringen wollen.551,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
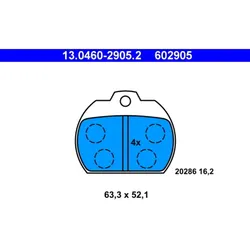
Bremsbelagsatz Scheibenbremse ATE 13.0460-2905.2 für VW KaeferBeschreibung Der Bremsbelagsatz 13.0460-2905.2 von ATE ist ein hochwertiges Bremsbelag Set, welches für den Einsatz an Scheibenbremsen entwickelt wurde. Die im Set enthaltenen Bremsbeläge sorgen für eine zuverlässige Bremsleistung und sind ideal für den Ersatz von abgenutzten oder beschädigten Bremsbelägen. Der Bremsbelagsatz mit der EAN 4006633103480 ist aus hochwertigen Materialien gefertigt, die eine lange Lebensdauer und eine gleichmäßige Bremswirkung gewährleisten. Der Bremsklotzsatz bietet eine hervorragende Wärmebeständigkeit und sorgt dafür, dass dein Fahrzeug auch unter extremen Bedingungen zuverlässig bremst. Vorteile Zuverlässige Bremsleistung: Bietet eine exzellente Bremskraft für ein sicheres Fahrerlebnis. Langlebigkeit: Hergestellt aus robusten Materialien, die eine lange Lebensdauer und gleichmäßige Bremswirkung gewährleisten. Hohe Wärmebeständigkeit: Die Bremsbeläge von ATE sind für den Einsatz unter hohen Temperaturen geeignet und verhindern eine Überhitzung der Bremse. Optimale Passform: Der Bremsbelagsatz ist für verschiedene Fahrzeugtypen geeignet und bietet eine exakte Passform. Warum Bremsbeläge von ATE? ATE steht für Qualität und Sicherheit. Der 13.0460-2905.2 Bremsbelagsatz gewährleistet eine sichere und gleichmäßige Bremsleistung, die den hohen Anforderungen des Straßenverkehrs gerecht wird. Er sorgt dafür, dass dein Fahrzeug jederzeit zuverlässig bremst. Hinweis Stelle sicher, dass der Bremsbelagsatz mit deinem Fahrzeugmodell kompatibel ist. Der Austausch der Bremsbeläge sollte von qualifiziertem Fachpersonal durchgeführt werden, um eine ordnungsgemäße Funktion und maximale Sicherheit zu gewährleisten.29,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.