Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Was kostet ein Barrett m82?
Ein Barrett M82, auch bekannt als Barrett .50 Caliber, ist ein leistungsstarkes Scharfschützengewehr, das für seine Präzision und Durchschlagskraft bekannt ist. Der Preis für ein neues Barrett M82 kann je nach Modell und Ausstattung zwischen 8.000 und 12.000 US-Dollar liegen. Gebrauchte Modelle können zu einem günstigeren Preis erhältlich sein, abhängig von ihrem Zustand und ihrer Historie. Es ist wichtig zu beachten, dass der Kauf und Besitz eines Barrett M82 in vielen Ländern strengen gesetzlichen Bestimmungen unterliegt und eine entsprechende Lizenz erforderlich ist. Bevor man ein solches Scharfschützengewehr erwirbt, sollte man sich daher über die rechtlichen Rahmenbedingungen informieren. **
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **

Ähnliche Suchbegriffe für M82
Top-Angebote
Produkte zum Begriff M82:
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
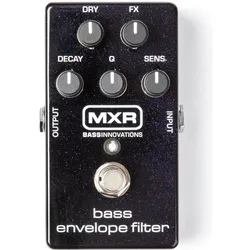
Mxr M82 Bass Envelope Filter (Bass), Effektpedal, ViolettAnaloger Bass-Envelope-Filter mit Filtersteuerungen und True Bypass. Der Bass-Envelope-Filter liefert klassische, analoge Envelope-Filter-Sounds in einem benutzerfreundlichen und kompakten Pedal, das speziell für Bass entwickelt wurde. Separate Trocken- und Effektsteuerungen ermöglichen es Ihnen, die perfekte Mischung aus bearbeiteten und direkten Signalen einzustellen, sodass Sie den Funk bringen können, ohne die tiefen Frequenzen zu verlieren. Sein breites Spektrum an Filtertönen kann mit den Decay- und Q-Reglern geformt werden, und eine einfache Drehung des Sensitivitätsreglers kann das Pedal auf Ihren Anschlag abstimmen sowie für passive oder aktive Bässe anpassen. Die Stromversorgungs-Schaltung des Bass-Envelope-Filters ist so konzipiert, dass sie Überspannungen oder Polaritätsfehlern standhält, und der True-Bypass-Schalter bewahrt Ihren Klang im Bypass-Modus. Alles ist in einem robusten, leichten Aluminiumgehäuse in der Grösse eines Phase 90 verpackt, was höchste Portabilität und platzsparende Abmessungen für Ihr Pedalboard bietet. Stromversorgung: Dunlop ECB003 AC-Adapter oder eine einzelne 9-Volt-Batterie.198,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **


Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
Top-Angebote
Produkte zum Begriff M82:
-
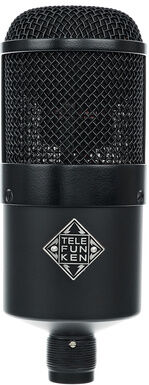
Telefunken M82Telefunken M82, Dynamisches Großmembran-Mikrofon, Richtcharakteristik: Niere, vier verschiedene Filterkurven mit KICK EQ und HIGH BOOST, Frequenzbereich: 25 Hz - 18 kHz, Impedanz: 250 Ohm, max. SPL: >146 dB, inkl. Mikrofon-Clip-Halterung, SGMC-5R XLR Kabel mit abgewinkeltem XLR Stecker, 3 Pin Male XLR, Abmaße: 155 x 63 mm (Länge x Durchmesser), Gewicht: 434 g499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was kostet ein Barrett m82?
Ein Barrett M82, auch bekannt als Barrett .50 Caliber, ist ein leistungsstarkes Scharfschützengewehr, das für seine Präzision und Durchschlagskraft bekannt ist. Der Preis für ein neues Barrett M82 kann je nach Modell und Ausstattung zwischen 8.000 und 12.000 US-Dollar liegen. Gebrauchte Modelle können zu einem günstigeren Preis erhältlich sein, abhängig von ihrem Zustand und ihrer Historie. Es ist wichtig zu beachten, dass der Kauf und Besitz eines Barrett M82 in vielen Ländern strengen gesetzlichen Bestimmungen unterliegt und eine entsprechende Lizenz erforderlich ist. Bevor man ein solches Scharfschützengewehr erwirbt, sollte man sich daher über die rechtlichen Rahmenbedingungen informieren. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
Ähnliche Suchbegriffe für M82
-
Mxr M82 Bass Envelope Filter (Bass), Effektpedal, ViolettAnaloger Bass-Envelope-Filter mit Filtersteuerungen und True Bypass. Der Bass-Envelope-Filter liefert klassische, analoge Envelope-Filter-Sounds in einem benutzerfreundlichen und kompakten Pedal, das speziell für Bass entwickelt wurde. Separate Trocken- und Effektsteuerungen ermöglichen es Ihnen, die perfekte Mischung aus bearbeiteten und direkten Signalen einzustellen, sodass Sie den Funk bringen können, ohne die tiefen Frequenzen zu verlieren. Sein breites Spektrum an Filtertönen kann mit den Decay- und Q-Reglern geformt werden, und eine einfache Drehung des Sensitivitätsreglers kann das Pedal auf Ihren Anschlag abstimmen sowie für passive oder aktive Bässe anpassen. Die Stromversorgungs-Schaltung des Bass-Envelope-Filters ist so konzipiert, dass sie Überspannungen oder Polaritätsfehlern standhält, und der True-Bypass-Schalter bewahrt Ihren Klang im Bypass-Modus. Alles ist in einem robusten, leichten Aluminiumgehäuse in der Grösse eines Phase 90 verpackt, was höchste Portabilität und platzsparende Abmessungen für Ihr Pedalboard bietet. Stromversorgung: Dunlop ECB003 AC-Adapter oder eine einzelne 9-Volt-Batterie.198,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PHS-memory RAM passend für Lenovo ThinkCentre M82 Small (2756) (Lenovo ThinkCentre M82 Small (2756), 1 x 4GB), RAM ModellspezifischDer RAM von PHS-memory ist speziell für den Lenovo ThinkCentre M82 Small (2756) konzipiert und bietet eine zuverlässige und leistungsstarke Erweiterung des Arbeitsspeichers. Mit einer Speicherkapazität von 4 GB ermöglicht dieser DDR3-RAM eine verbesserte Multitasking-Fähigkeit und eine schnellere Datenverarbeitung. Die Speichertaktfrequenz von 1066 MHz sorgt für eine effiziente Leistung, während der unbuffered U-DIMM Formfaktor eine einfache Installation in kompatiblen Systemen gewährleistet. Dieser RAM ist ideal für Nutzer, die die Leistung ihres Lenovo ThinkCentre M82 Small optimieren möchten, sei es für Büroanwendungen, Multimedia oder andere anspruchsvolle Aufgaben. - Kompatibel mit einer Vielzahl von Lenovo ThinkCentre M82 Small Modellen - DDR3-RAM mit einer Speichertaktfrequenz von 1066 MHz - Unbuffered U-DIMM Formfaktor für einfache Installation - Bietet eine Speicherkapazität von 4 GB für verbesserte Leistung.43,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PHS-memory RAM passend für Lenovo ThinkCentre M82 Small (2756) (Lenovo ThinkCentre M82 Small (2756), 1 x 8GB), RAM ModellspezifischDer 8GB RAM von PHS-memory ist speziell für den Lenovo ThinkCentre M82 Small (2756) konzipiert und bietet eine zuverlässige und leistungsstarke Erweiterung des Arbeitsspeichers. Mit einer Speichertaktfrequenz von 1066 MHz und einem unbuffered Design gewährleistet dieser DDR3-RAM eine optimale Leistung für verschiedene Anwendungen. Die Kompatibilität mit einer Vielzahl von Modellen innerhalb der ThinkCentre M82-Serie macht ihn zu einer flexiblen Wahl für Nutzer, die die Effizienz ihres Systems steigern möchten. Der RAM ist im U-DIMM-Formfaktor gestaltet und benötigt eine Spannung von 1,5 Volt, was ihn zu einer energieeffizienten Lösung für moderne Computeranwendungen macht. Dieses Speichermodul ist ideal für Benutzer, die eine verbesserte Multitasking-Fähigkeit und schnellere Datenverarbeitung anstreben. - Kompatibel mit einer Vielzahl von Lenovo ThinkCentre M82 Modellen - Speichertaktfrequenz von 1066 MHz für verbesserte Leistung - Unbuffered Design für schnellere Datenzugriffe - Energieeffizient mit einer Spannung von 1,5 Volt.57,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.