Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Warum gibt es kein Warmwasser und zu wenig Mischwasser?
Es gibt verschiedene mögliche Gründe dafür, warum es kein Warmwasser gibt und zu wenig Mischwasser vorhanden ist. Es könnte sein, dass es ein Problem mit der Heizungsanlage gibt, wie zum Beispiel eine Störung oder einen Defekt. Es könnte auch sein, dass die Warmwasserbereitung nicht ausreichend dimensioniert ist, um den Bedarf zu decken. Es ist ratsam, einen Fachmann zu Rate zu ziehen, um die genaue Ursache des Problems zu ermitteln und eine Lösung zu finden. **
Suche nach einer Formel für Mischwasser, das warm und kalt ist.
Eine gängige Formel zur Berechnung der Temperatur von Mischwasser ist die Mischungstemperaturformel. Diese lautet: Mischtemperatur = (Volumen von warmem Wasser * Temperatur von warmem Wasser + Volumen von kaltem Wasser * Temperatur von kaltem Wasser) / (Volumen von warmem Wasser + Volumen von kaltem Wasser). Diese Formel berücksichtigt das Volumen und die Temperatur des warmen und kalten Wassers, um die resultierende Mischtemperatur zu berechnen. **
Ähnliche Suchbegriffe für Mischwasser
Top-Angebote
Produkte zum Begriff Mischwasser:
-
Rohrleitungskennzeichen Mischwasser - 187x26 mm Folie selbstklebendRohrleitungskennzeichen Mischwasser - 187x26 mm Folie selbstklebend Rohrleitungskennzeichnung Mischwasser Rohrleitungskennzeichen Mischwasser 26x187mm Das grüne Einzeletikett ist rechts und links mit jeweils einer Pfeilspitze ausgestattet. Das...3,28 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rohrleitungskennzeichen Mischwasser - 270x37 mm Folie selbstklebendRohrleitungskennzeichen Mischwasser - 270x37 mm Folie selbstklebend Rohrleitungskennzeichnung Mischwasser Rohrleitungskennzeichen Mischwasser 37x270mm Das grüne Einzeletikett ist rechts und links mit jeweils einer Pfeilspitze ausgestattet. Das...3,83 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
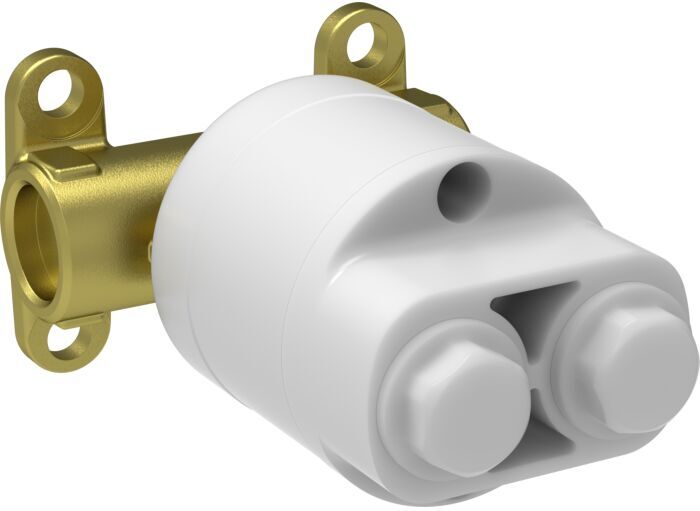
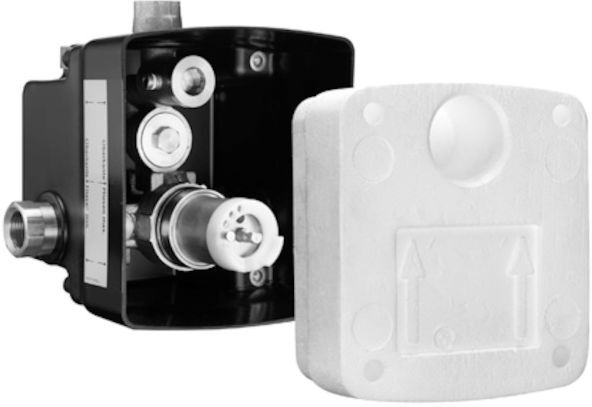
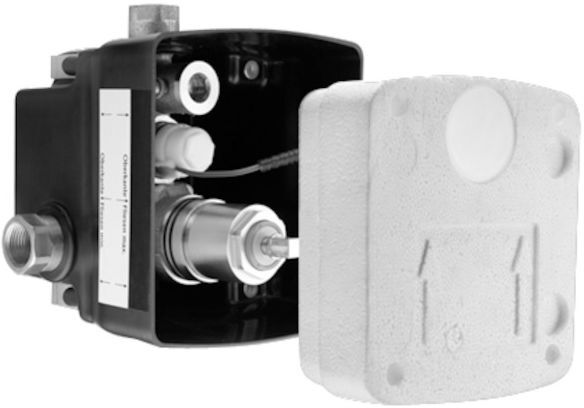
Schell Grundkörper 018670099 Selbstschluss, für MischwasserSchell Grundkörper 018670099für Unterputz-Dusch-Armaturen LINUS / LINUS Basic D-SC-Mmanuelle Auslösung mit automatischem Schließvorgangmit abgedichteten Gehäusedurchführungen und innenliegender Vorabsperrungmit MasterboxRohbaugehäuseUnterputz-Dusch-Armatur mit 2 VorabsperrungenSelbstschlusskartusche SC II mit Heißwasserbegrenzung2 Vorfilter2 Rückflussverhinderer RV (EN 1717: EB)SpülstutzenPutzdeckelLaufzeit 5 - 30 s einstellbarDurchfluss bei 3 bar 10 l/minFließdruck 10 - 50 barmax. Ruhedruck 8 barmax. Betriebstemperatur 70 °C (80 °C für thermische Desinfektion)Werkstoff Gehäuse KunststoffWasserstreckeentzinkungsbeständiges Messing konform TrinkwVAbmessungen B 138 mm x H 149 mm x T 120 mmEinbautiefe 80 - 104 mmAnschluss 2x G 1/2 IGAbgang G 1/2 IGZertifikate P-IX 19960/IBDVGWACSBelgaquaGeräuschklasse IDurchflussklasse B185,08 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter


-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **

Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
Top-Angebote
Produkte zum Begriff Mischwasser:
-
Hansgrohe Grundset für Mischwasser Bidette EU 29239180 für Mischwasser Bidette EUhansgrohe Grundset für Mischwasser Bidette EU 29239180WandmontageMinimale Einbautiefe: 45 mm Maximale Einbautiefe: 60 mm Warm- und Kaltwasseranschluss notwendig59,00 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
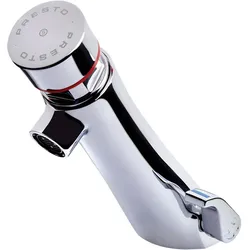
Wascharmartur PRESTO NEO MischwasserMischwasser sicher im Griff – PRESTO NEO Wascharmatur Die Wascharmatur PRESTO NEO von PRESTO ist eine robuste Selbstschluss-Armatur für Waschtische im öffentlichen Sanitärbereich. In der Mischwasser-Ausführung ermöglicht sie eine kontrollierte Nutzung von Warm- und Kaltwasser und verbindet hohe Betriebssicherheit mit langlebiger Technik. Die Auslösung erfolgt über einen stabilen Betätigungsknopf. Das Wasser fließt erst nach dem Loslassen des Knopfes und schließt automatisch nach der voreingestellten Laufzeit. Das integrierte Antiblockiersystem S® verhindert ein Blockieren der Armatur und schützt zuverlässig vor Dauerlauf. Ein integriertes Selbstreinigungssystem mit Edelstahlnadel in Kombination mit einem synthetischen Rubin sorgt für eine konstante Laufzeit. Die inneren Komponenten aus Hostaform® sind besonders widerstandsfähig gegenüber Kalkablagerungen und Korrosion. Alle funktionsrelevanten Bauteile sind für den Benutzer unzugänglich ausgeführt und erhöhen so die Vandalismus- und Betriebssicherheit. Allgemein Selbstschluss-Armatur für Waschtisch Ausführung für Mischwasser Betätigung über Druckknopf Antiblockiersystem S® Wasserfluss erst nach Loslassen des Knopfes Rückstoßsicher Für öffentliche Sanitärräume geeignet Einfache Installation Abmessungen Kompakte Bauform für Standmontage am Waschtisch Wassertechnik Durchflussmenge ca. 3 l/min Betriebsdruck 0,5 bis 8 bar Selbstreinigungssystem mit Edelstahlnadel und synthetischem Rubin Gleichmäßige, konstante Laufzeit Beständig gegen Kalkablagerungen und Korrosion Material Armaturengehäuse aus Messing, verchromt Innere Komponenten aus Hostaform® Anschluss und Montage Flexible PEX-Anschlussschläuche Anschluss Eckventil G 3/8 Warm- und Kaltwasseranschluss Betriebsbegrenzung 75 °C für maximal 30 Minuten209,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Rohrleitungskennzeichen Mischwasser - 187x26 mm Folie selbstklebendRohrleitungskennzeichen Mischwasser - 187x26 mm Folie selbstklebend Rohrleitungskennzeichnung Mischwasser Rohrleitungskennzeichen Mischwasser 26x187mm Das grüne Einzeletikett ist rechts und links mit jeweils einer Pfeilspitze ausgestattet. Das...3,28 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum gibt es kein Warmwasser und zu wenig Mischwasser?
Es gibt verschiedene mögliche Gründe dafür, warum es kein Warmwasser gibt und zu wenig Mischwasser vorhanden ist. Es könnte sein, dass es ein Problem mit der Heizungsanlage gibt, wie zum Beispiel eine Störung oder einen Defekt. Es könnte auch sein, dass die Warmwasserbereitung nicht ausreichend dimensioniert ist, um den Bedarf zu decken. Es ist ratsam, einen Fachmann zu Rate zu ziehen, um die genaue Ursache des Problems zu ermitteln und eine Lösung zu finden. **
-
Suche nach einer Formel für Mischwasser, das warm und kalt ist.
Eine gängige Formel zur Berechnung der Temperatur von Mischwasser ist die Mischungstemperaturformel. Diese lautet: Mischtemperatur = (Volumen von warmem Wasser * Temperatur von warmem Wasser + Volumen von kaltem Wasser * Temperatur von kaltem Wasser) / (Volumen von warmem Wasser + Volumen von kaltem Wasser). Diese Formel berücksichtigt das Volumen und die Temperatur des warmen und kalten Wassers, um die resultierende Mischtemperatur zu berechnen. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
Ähnliche Suchbegriffe für Mischwasser
-
Rohrleitungskennzeichen Mischwasser - 270x37 mm Folie selbstklebendRohrleitungskennzeichen Mischwasser - 270x37 mm Folie selbstklebend Rohrleitungskennzeichnung Mischwasser Rohrleitungskennzeichen Mischwasser 37x270mm Das grüne Einzeletikett ist rechts und links mit jeweils einer Pfeilspitze ausgestattet. Das...3,83 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Schell Grundkörper 018670099 Selbstschluss, für MischwasserSchell Grundkörper 018670099für Unterputz-Dusch-Armaturen LINUS / LINUS Basic D-SC-Mmanuelle Auslösung mit automatischem Schließvorgangmit abgedichteten Gehäusedurchführungen und innenliegender Vorabsperrungmit MasterboxRohbaugehäuseUnterputz-Dusch-Armatur mit 2 VorabsperrungenSelbstschlusskartusche SC II mit Heißwasserbegrenzung2 Vorfilter2 Rückflussverhinderer RV (EN 1717: EB)SpülstutzenPutzdeckelLaufzeit 5 - 30 s einstellbarDurchfluss bei 3 bar 10 l/minFließdruck 10 - 50 barmax. Ruhedruck 8 barmax. Betriebstemperatur 70 °C (80 °C für thermische Desinfektion)Werkstoff Gehäuse KunststoffWasserstreckeentzinkungsbeständiges Messing konform TrinkwVAbmessungen B 138 mm x H 149 mm x T 120 mmEinbautiefe 80 - 104 mmAnschluss 2x G 1/2 IGAbgang G 1/2 IGZertifikate P-IX 19960/IBDVGWACSBelgaquaGeräuschklasse IDurchflussklasse B185,08 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Schell Grundkörper 019040099 Elektronik, für MischwasserSchell Grundkörper 019040099Mischwasserfür Unterputz-Duscharmaturen LINUS D-C-M oder LINUS Basic D-C-Melektronische Auslösungmit abgedichteten Gehäusedurchführungen und innenliegender Vorabsperrungmit MasterboxRohbaugehäuseUnterputz-Dusch-Armatur mit 2 VorabsperrungenMagnetventil 6 VMischkartusche2 Vorfilter2 Rückflussverhinderer RV (EN 1717: EB)SpülstutzenPutzdeckelDurchfluss bei 3 bar 15 l/minFließdruck 10 - 50 barmax. Ruhedruck 8 barmax. Betriebstemperatur 70 °C (80 °C für thermische Desinfektion)Werkstoff Gehäuse KunststoffWasserstrecke entzinkungsbeständiges Messing konform TrinkwVAbmessungen B 138 mm x H 149 mm x T 140 mm Einbautiefe 100 - 124 mmAnschluss 2x DN 15 G 1/2 IGAbgang DN 15 G 1/2 IGZertifikate ACSBelgaqua256,21 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Schell Linus Fertigmontageset 019202899 Mischwasser, EdelstahlSchell Linus Fertigmontageset 019202899für Unterputz-Masterbox WBD-E-MAuslösung per CVD-Touch-Elektronik mit automatischem Schließvorgangoptionaler Batterie- oder Netzbetriebgeeignet zur Vernetzung mit Wassermanagement-System SWSparametrierbar über Single Control SSCmit FrontplatteBetätigungsknopf Mischwasser mit ÜberschubhülseCVD-Touch-Elektronikprogrammierbarspritz- und strahlwassergeschützt IP65BefestigungsmaterialEinstellmöglichkeiten über SWS/SSCBetätigungskraft (leicht / mittel / schwer)manuelle Programmierung (Aus / Ein)max. Laufzeit (1 - 950 s)Stagnationsspülung (Aus / 1 - 1000 salle 1 - 250 h nach letzter Spülung / alle 1 - 250 h)Betätigungssperrzeit (Aus / 1 - 255 sTimeout 1 - 2000 min)Einstellmöglichkeiten über manuelle Programmierungmax. Laufzeit (4 - 120 s10 Programmstufen)Stagnationsspülung (Aus / 20 salle 24 h)Werkstoff Betätigung MessingFrontplatte EdelstahlOberfläche Betätigung chromFrontplatte Edelstahl gebürstetAbmessungen Frontplatte B 190 mm x H 190 mm x T 3 mmSchutzart IP 65 (CVD-Touch-Elektronik)193,10 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.