Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **

Ähnliche Suchbegriffe für Noch-08150
Top-Angebote
Produkte zum Begriff Noch-08150:
-
Am Gewinn ist noch keine Firma kaputtgegangen, Fachbücher von Hermann SimonMit diesem Buch erhalten Sie das E-Book inklusive! Gewinn: der Preis des Überlebens. „Gewinnmaximierung ist das Gegenteil von Verschwendung“, sagt Hermann Simon. Umso erstaunlicher ist es, dass mehr als 80 Prozent der Unternehmen, die derzeit in den USA an die Börse gehen, noch nie Gewinn gemacht haben. Auch in Deutschland gibt es nur wenige Gewinn-Stars, dabei ist der echte Gewinn nach Steuern die wichtigste Zielgrösse im Management. Denn Gewinne, davon ist Simon überzeugt, sind die Kosten des Überlebens und schaffen neuen Wert. In seinem Buch bringt er Klarheit in den Dschungel der Gewinnbegriffe und Bilanzrechnungen. Er beleuchtet die Performance zahlreicher Unternehmen und Branchen im internationalen Vergleich und geht auf die wichtigsten Gewinntreiber ein: Preis, Absatz und Kosten. Aus seiner scharfsinnigen Analyse leitet Simon praktische Konsequenzen ab und bietet den ersten Leitfaden für eine am Gewinn orientierte, nachhaltige Unternehmensführung.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
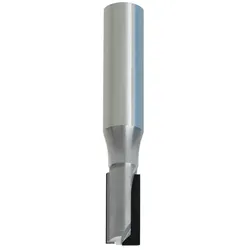
JSO 8mm Diamant (PKD) Schaftfräser "Dianova" 8x15/55mm Z2 S8 rechts - 12500-8-08150-RDie Serie „Dianova“ Z2 Diamant (PKD) Nutschaftfräser ist die ideale Ergänzung der Werkzeugaustattung Ihres CNC-Bearbeitungszentrum. Diese Fräser wurden entwickelt um kostengünstig und effizient Nuten in diverse Plattenwerkstoffe zu Fräsen und dünne Werkstoffe zu Trennen.Durch hochwertige Diamant (PKD) Bestückung sind diese Fräser besonders langlebig und wirtschaftlich.Besonderheitendurchgehende Schneiden für absatzfreien SchnittBesonders gut zum Nuten geeignetVHW GrundkörperAusführungGrundkörper aus VHWUmfangangsschneiden und Einbohrschneide aus DPSchneidenanordnung achsgeradebis zu 3x nachschärfbargeeignet für axiales und schräges EintauchenAnwendungSchlichtenNutenTrennenFalzenWerkstoffeSpanplatte rohSpanplatte beschichtetMDF rohMDF beschichtetDiverse KunststoffeAluminiumHPL / KompaktplatteEinsatzempfehlungn = 18 000 - 24 000 min-1vf = 2 - 4 m/minTechnische DatenJSO Diamant (PKD) Nutschaftfräser Z2+2 12500-8-08150-RBezeichnungWertDurchmesser (D)8mmNutzlänge (L2)15mmGesamtlänge (L1)55mmSchaft (S)8x45mmZähnezahlZ2Bestückungshöhe2,5mmSchneidstoffDiamant (PKD)Drehrichtungrechts160,83 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
JSO 8mm Diamant (PKD) Nutschaftfräser "Diatec-DUO" 8x15/65mm Z2 S8 rechts - 14250-9-08150-RDie Serie „Diatec-DUO“ Diamant (PKD) Nutschaftfräser sind optimal geeignet zum Nuten und Trennen von Duroplaste, Thermoplaste, HPL, Holzwerkstoffe und Faserzementplatten. Durch seine durchgehenden Diamant (PKD) Schneiden erzeugt dieser Fräser absatzfreie Schnitte. Der Wechselseite Drall der Schneiden reduziert Ausrisse an den Deckschichten oben und unten. Somit auch für Nestingarbeiten geeignet.Durch hochwertige Diamant (PKD) Bestückung sind diese Fräser besonders langlebig und wirtschaftlich.Besonderheitdurchgehende Schneiden für absatzfreien SchnittFür besonders abrasiven Werkstückstoffen geeignetAusführungGrundkörper aus Vollhartmetall (VHW)Umfangangsschneiden und Einbohrschneide aus DPwechselseitiger Achswinkel mehrmals nachschärfbargeeignet für axiales und schräges EintauchenAnwendungSchlichtenNutenFormatierenTrennenNestinFalzenWerkstoffeHolzwerkstoffeMineralwerstoffeFaserzementHPLDuroplasteThermoplasteEinsatzempfehlungDuroplaste / Thermoplaste / HPLn = 15 000 - 22 000 min-1vf = 1 - 5 m/minMineralwerkstoffen = 18 000 - 22 000 min-1vf = 4 - 8 m/minHolzwerkstoffen = 18 000 - 24 000 min-1vf = 6 - 9 m/minTechnische DatenJSO Diamant (PKD) Nutschaftfräser Z2 [14250-9-08150-R]BezeichnungWertDurchmesser (D)8mmNutzlänge (L2)15mmArbeitslänge (L3)20mmGesamtlänge (L1)65mmSchaft (S)8x40mmZähnezahlZ2Bestückungshöhe2,5mmSchneidstoffDiamant (PKD)Drehrichtungrechts168,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter

-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
Top-Angebote
Produkte zum Begriff Noch-08150:
-
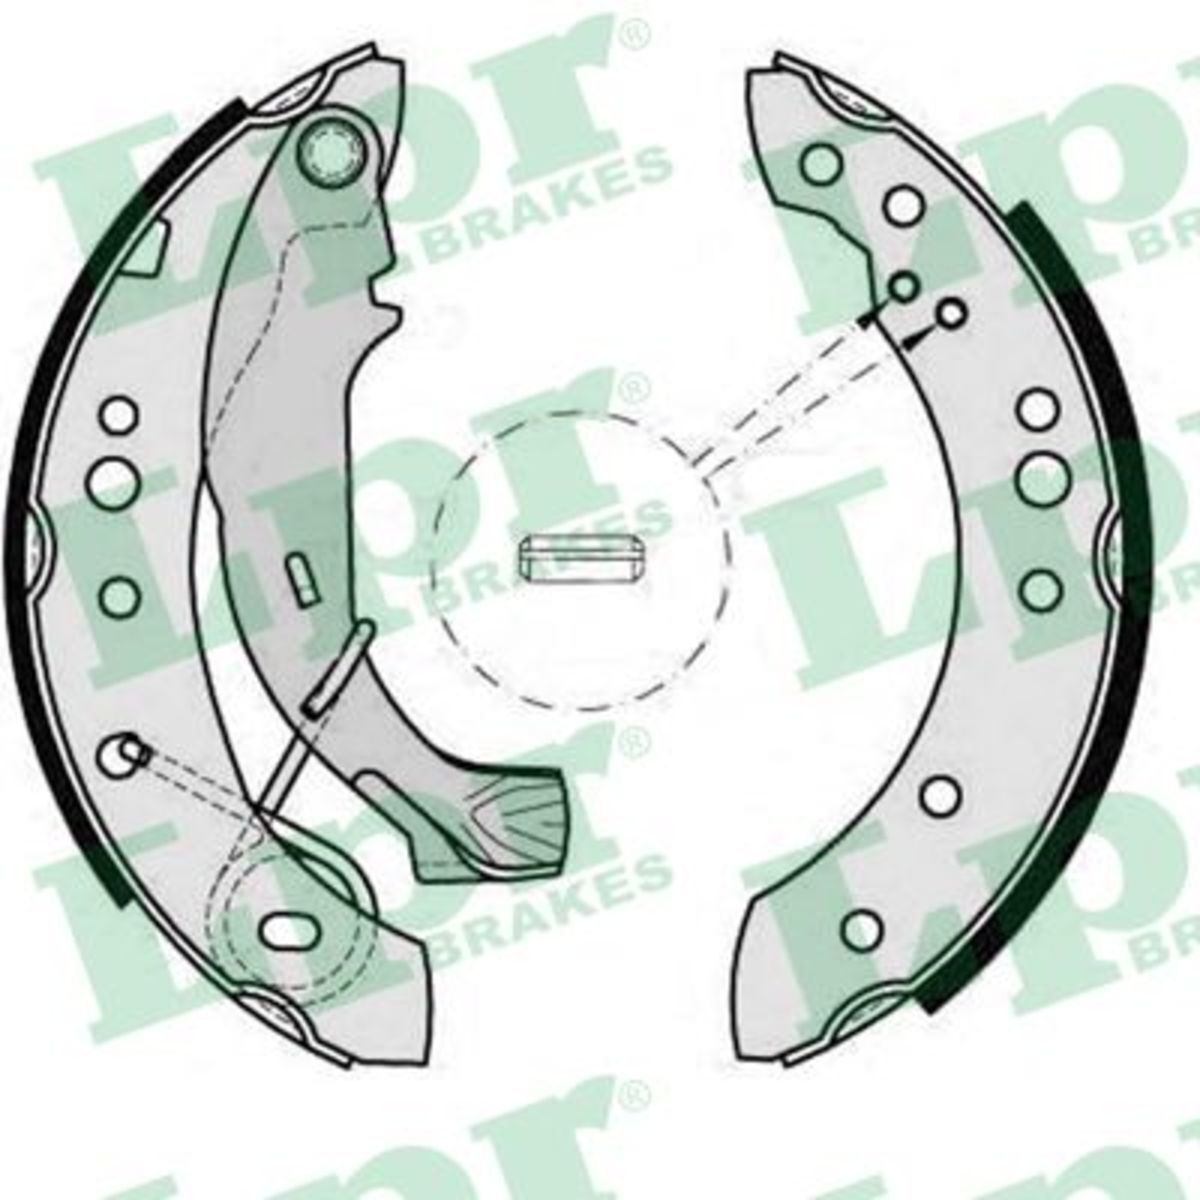
Bremsbackensatz LPR 08150Bremsbacken wandeln während des Bremsvorgangs kinetische Energie durch Reibung in Wärmeenergie um. Der Austausch verschlissener Bremsbacken stellt eine gleichmäßige Bremswirkung auf beiden Seiten sicher und verhindert so ein seitliches Ziehen des Fahrzeugs.Der Bremsbackensatz LPR 08150 hat einen Durchmesser von 203,2 mm, eine Breite von 38 mm und ist für das TRW-Bremssystem zur Montage an der Hinterachse ausgelegt. Dieses Produkt ist unter anderem kompatibel mit Renault THALIA II, Peugeot 1007, Citroen C2 ENTERPRISE, Dacia LOGAN II und Citroen C2. Holen Sie sich jetzt den Bremsbackensatz LPR 08150 bei Motointegrator.14,42 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Am Gewinn ist noch keine Firma kaputtgegangen, Fachbücher von Hermann SimonMit diesem Buch erhalten Sie das E-Book inklusive! Gewinn: der Preis des Überlebens. „Gewinnmaximierung ist das Gegenteil von Verschwendung“, sagt Hermann Simon. Umso erstaunlicher ist es, dass mehr als 80 Prozent der Unternehmen, die derzeit in den USA an die Börse gehen, noch nie Gewinn gemacht haben. Auch in Deutschland gibt es nur wenige Gewinn-Stars, dabei ist der echte Gewinn nach Steuern die wichtigste Zielgrösse im Management. Denn Gewinne, davon ist Simon überzeugt, sind die Kosten des Überlebens und schaffen neuen Wert. In seinem Buch bringt er Klarheit in den Dschungel der Gewinnbegriffe und Bilanzrechnungen. Er beleuchtet die Performance zahlreicher Unternehmen und Branchen im internationalen Vergleich und geht auf die wichtigsten Gewinntreiber ein: Preis, Absatz und Kosten. Aus seiner scharfsinnigen Analyse leitet Simon praktische Konsequenzen ab und bietet den ersten Leitfaden für eine am Gewinn orientierte, nachhaltige Unternehmensführung.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
Ähnliche Suchbegriffe für Noch-08150
-
JSO 8mm Diamant (PKD) Schaftfräser "Dianova" 8x15/55mm Z2 S8 rechts - 12500-8-08150-RDie Serie „Dianova“ Z2 Diamant (PKD) Nutschaftfräser ist die ideale Ergänzung der Werkzeugaustattung Ihres CNC-Bearbeitungszentrum. Diese Fräser wurden entwickelt um kostengünstig und effizient Nuten in diverse Plattenwerkstoffe zu Fräsen und dünne Werkstoffe zu Trennen.Durch hochwertige Diamant (PKD) Bestückung sind diese Fräser besonders langlebig und wirtschaftlich.Besonderheitendurchgehende Schneiden für absatzfreien SchnittBesonders gut zum Nuten geeignetVHW GrundkörperAusführungGrundkörper aus VHWUmfangangsschneiden und Einbohrschneide aus DPSchneidenanordnung achsgeradebis zu 3x nachschärfbargeeignet für axiales und schräges EintauchenAnwendungSchlichtenNutenTrennenFalzenWerkstoffeSpanplatte rohSpanplatte beschichtetMDF rohMDF beschichtetDiverse KunststoffeAluminiumHPL / KompaktplatteEinsatzempfehlungn = 18 000 - 24 000 min-1vf = 2 - 4 m/minTechnische DatenJSO Diamant (PKD) Nutschaftfräser Z2+2 12500-8-08150-RBezeichnungWertDurchmesser (D)8mmNutzlänge (L2)15mmGesamtlänge (L1)55mmSchaft (S)8x45mmZähnezahlZ2Bestückungshöhe2,5mmSchneidstoffDiamant (PKD)Drehrichtungrechts160,83 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
JSO 8mm Diamant (PKD) Nutschaftfräser "Diatec-DUO" 8x15/65mm Z2 S8 rechts - 14250-9-08150-RDie Serie „Diatec-DUO“ Diamant (PKD) Nutschaftfräser sind optimal geeignet zum Nuten und Trennen von Duroplaste, Thermoplaste, HPL, Holzwerkstoffe und Faserzementplatten. Durch seine durchgehenden Diamant (PKD) Schneiden erzeugt dieser Fräser absatzfreie Schnitte. Der Wechselseite Drall der Schneiden reduziert Ausrisse an den Deckschichten oben und unten. Somit auch für Nestingarbeiten geeignet.Durch hochwertige Diamant (PKD) Bestückung sind diese Fräser besonders langlebig und wirtschaftlich.Besonderheitdurchgehende Schneiden für absatzfreien SchnittFür besonders abrasiven Werkstückstoffen geeignetAusführungGrundkörper aus Vollhartmetall (VHW)Umfangangsschneiden und Einbohrschneide aus DPwechselseitiger Achswinkel mehrmals nachschärfbargeeignet für axiales und schräges EintauchenAnwendungSchlichtenNutenFormatierenTrennenNestinFalzenWerkstoffeHolzwerkstoffeMineralwerstoffeFaserzementHPLDuroplasteThermoplasteEinsatzempfehlungDuroplaste / Thermoplaste / HPLn = 15 000 - 22 000 min-1vf = 1 - 5 m/minMineralwerkstoffen = 18 000 - 22 000 min-1vf = 4 - 8 m/minHolzwerkstoffen = 18 000 - 24 000 min-1vf = 6 - 9 m/minTechnische DatenJSO Diamant (PKD) Nutschaftfräser Z2 [14250-9-08150-R]BezeichnungWertDurchmesser (D)8mmNutzlänge (L2)15mmArbeitslänge (L3)20mmGesamtlänge (L1)65mmSchaft (S)8x40mmZähnezahlZ2Bestückungshöhe2,5mmSchneidstoffDiamant (PKD)Drehrichtungrechts168,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
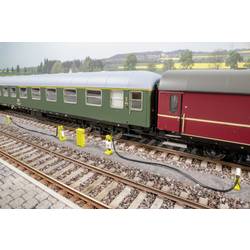
NOCH 0013612 H0 NOCH Zugvorheizanlage ZubehörWärme, die im Verborgenen wirkt: NOCH Zugvorheizanlage Mit der NOCH Zugvorheizanlage setzen Sie auf ein technisches Detail, das Ihre Modellbahnszene nicht nur glaubwürdiger, sondern auch spürbar lebendiger macht. Denn was im Alltag der Bahn oft im Hintergrund bleibt, ist für detailverliebte Modellbauer ein echtes Highlight: die Versorgung abgestellter Reisezugwagen mit Energie – für Licht, Wärme und Komfort. Die filigranen 3D Minis sind sorgfältig bemalt und realitätsnah gestaltet. Die typischen gelben Anschlusskästen und die schwarzen Versorgungskabel zeigen auf einen Blick: Hier wird gearbeitet, hier wird für den nächsten Einsatz vorbereitet. Ob am Bahnsteig, im Betriebswerk oder auf dem Abstellgleis – die Zugvorheizanlage ist ein echter Blickfang, ohne sich aufzudrängen. Dank ihrer kompakten Größe und authentischen Wirkung ist die Zugvorheizanlage ideal geeignet für den Einsatz im Modellbau, in Dioramen oder in der Makrofotografie. NOCH bringt damit einmal mehr ein Stück echte Bahntechnik auf Ihre Anlage – leise, aber eindrucksvoll.9,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.