Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Welches ist besser, das Auna 900b oder das RDE NT USB?
Es ist schwierig zu sagen, welches Mikrofon besser ist, da dies von den individuellen Bedürfnissen und Vorlieben abhängt. Das Auna 900b ist ein Kondensatormikrofon mit XLR-Anschluss, während das RDE NT USB ein USB-Mikrofon ist. Das Auna 900b bietet möglicherweise eine bessere Klangqualität und Flexibilität, während das RDE NT USB einfacher zu bedienen ist und direkt an den Computer angeschlossen werden kann. **
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **

Ähnliche Suchbegriffe für RDE
Top-Angebote
Produkte zum Begriff RDE:
-
Wiska 10063909 RDE 20 LT Dichteinsatz schlagfest, mit Zugentlastung M20 Kunststoff 50 St.Mit dem Einsatz von Reduzierdichtringen wird einer höhere Flexibilität durch einen erweiterten Klemmbereich erzielt. Die Dichteinsätze passen für alle SPRINT-Verschraubungen. Durch die Verwendung von Silikon kann auch der Einsatz bei tiefen Temperaturen gewährleistet werden.44,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wiska 10062186 RDE 32 Dichteinsatz schlagfest, mit Zugentlastung M32 Kunststoff Schwarz (RAL 9005) 25St.Mit dem Einsatz von Reduzierdichtringen wird einer höhere Flexibilität durch einen erweiterten Klemmbereich erzielt. Die Dichteinsätze passen für alle SPRINT-Verschraubungen.24,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wiska 10063934 RDE 32 LT Dichteinsatz schlagfest, mit Zugentlastung M32 Kunststoff 25 St.Mit dem Einsatz von Reduzierdichtringen wird einer höhere Flexibilität durch einen erweiterten Klemmbereich erzielt. Die Dichteinsätze passen für alle SPRINT-Verschraubungen. Durch die Verwendung von Silikon kann auch der Einsatz bei tiefen Temperaturen gewährleistet werden.48,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter

-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
Top-Angebote
Produkte zum Begriff RDE:
-
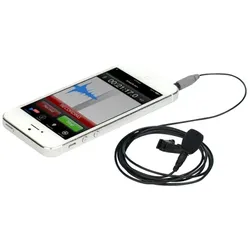
Rde Smartlav+ Black, MikrofonDas RODE Smartlav+ Black ist ein professionelles Lavalier-Mikrofon für mobile Aufnahmeanwendungen, das Rundfunkqualität in einem kompakten, tragbaren Design bietet. Dieses omnidirektionale Kondensatormikrofon mit 3,5-mm-TRRS-Anschluss ist kompatibel mit Smartphones, Tablets, Laptops und Kameras und eignet sich ideal für Interviews, Vlogging, Podcasting und Content-Erstellung. Mit einem Frequenzgang von 20 Hz bis 20 kHz erfasst es klaren, natürlichen Klang mit minimalem Handling-Rauschen. Das Mikrofon enthält einen Windschutz für den Aussenbereich, einen Kleiderclip zur sicheren Befestigung und ein langlebiges 6-m-Kabel für flexible Positionierung. Mit einem Durchmesser von 6 mm und einem Gewicht von etwa 15 g ist es unauffällig und leicht für längere Tragezeiten. Das Smartlav+ Black ist das Nachfolgemodell des originalen Smartlav mit verbesserter Verarbeitungsqualität und Zuverlässigkeit. Die vollmetallene Konstruktion gewährleistet Langlebigkeit, während die mitgelieferte Aufbewahrungstasche Schutz während des Transports bietet. Das Mikrofon arbeitet mit Plug-and-Play-Stromversorgung von kompatiblen Geräten und benötigt keine zusätzlichen Batterien oder externe Stromquellen. Für optimale Leistung positionieren Sie das Mikrofon etwa 15-30 cm von der Schallquelle entfernt und vermeiden direkten Kontakt mit Kleidung, um Rascheln zu minimieren. Das RODE Smartlav+ Black liefert konsistent hochwertigen Audio, der für professionelle Anwendungen geeignet ist, bei denen Mobilität und Komfort entscheidend sind.61,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Triton 19"zbh. Klimaeinheit zbh. Zusatzblende für X1/2 RDE/RIE, Serverschrank ZubehörTriton RAC-RV-X61-Y6 - Zusatzblende für die Montage der Klimaeinheit Typ X1, X2, längs auf dem Verteiler Für die aktive Temperaturregulierung unserer Verteiler bieten wir unter der Marke Triton Klimaeinheiten des führenden europäischen Herstellers STULZ-Cosmotec an. Die kompakten ETE-Klimaeinheiten sind für die Kühlung von Komponenten in den Datenverteilern der RDE- und RIE-Reihe (mit Schutzgrad IP54) bestimmt. Um das Potenzial der Klimaeinheiten durch Steuerung der Kühlluft genau nach Bedarf der installierten Komponenten voll zu nutzen, liefern wir für die Montage auf den Verteilern der RDE- und RIE-Reihe Zusatzblenden. Hierbei handelt es sich um eine Metallplatte, die auf die grosse Öffnung im Verteilerdach geschraubt und auf der die Klimaeinheit installiert wird. Die Zusatzblenden sind symmetrisch, sodass der Luftstrom durch Drehen derselben umgeleitet werden kann. Für einen einfachen Zugriff auf das Steuerpanel des Thermostats kann es durch einfaches Anstecken in zwei Positionen montiert werden. Die 800 mm breite Klimaeinheit kann nur auf 800 mm breite Verteiler montiert werden. Die 600 mm breite Klimaeinheit kann auf 600 und 800 mm breite Verteiler montiert werden. Typ: RAx-RV-X61-Y6 A (mm) Verteilertiefe: 1000, 1200 B (mm) Verteilerbreite: 600 Typ Klimaeinheit: X1, X2 Montagerichtung der Klimaeinheit: In der Länge Beipack Montagematerial: 30x M5x12, 30x Gummidichtungen.142,18 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wiska 10063909 RDE 20 LT Dichteinsatz schlagfest, mit Zugentlastung M20 Kunststoff 50 St.Mit dem Einsatz von Reduzierdichtringen wird einer höhere Flexibilität durch einen erweiterten Klemmbereich erzielt. Die Dichteinsätze passen für alle SPRINT-Verschraubungen. Durch die Verwendung von Silikon kann auch der Einsatz bei tiefen Temperaturen gewährleistet werden.44,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welches ist besser, das Auna 900b oder das RDE NT USB?
Es ist schwierig zu sagen, welches Mikrofon besser ist, da dies von den individuellen Bedürfnissen und Vorlieben abhängt. Das Auna 900b ist ein Kondensatormikrofon mit XLR-Anschluss, während das RDE NT USB ein USB-Mikrofon ist. Das Auna 900b bietet möglicherweise eine bessere Klangqualität und Flexibilität, während das RDE NT USB einfacher zu bedienen ist und direkt an den Computer angeschlossen werden kann. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
Ähnliche Suchbegriffe für RDE
-
Wiska 10062186 RDE 32 Dichteinsatz schlagfest, mit Zugentlastung M32 Kunststoff Schwarz (RAL 9005) 25St.Mit dem Einsatz von Reduzierdichtringen wird einer höhere Flexibilität durch einen erweiterten Klemmbereich erzielt. Die Dichteinsätze passen für alle SPRINT-Verschraubungen.24,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wiska 10063934 RDE 32 LT Dichteinsatz schlagfest, mit Zugentlastung M32 Kunststoff 25 St.Mit dem Einsatz von Reduzierdichtringen wird einer höhere Flexibilität durch einen erweiterten Klemmbereich erzielt. Die Dichteinsätze passen für alle SPRINT-Verschraubungen. Durch die Verwendung von Silikon kann auch der Einsatz bei tiefen Temperaturen gewährleistet werden.48,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wiska 10063908 RDE 16 LT Dichteinsatz schlagfest, mit Zugentlastung M16 M16 Kunststoff 50 St.Mit dem Einsatz von Reduzierdichtringen wird einer höhere Flexibilität durch einen erweiterten Klemmbereich erzielt. Die Dichteinsätze passen für alle SPRINT-Verschraubungen. Durch die Verwendung von Silikon kann auch der Einsatz bei tiefen Temperaturen gewährleistet werden.34,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wiska 10063910 RDE 25 LT Dichteinsatz schlagfest, mit Zugentlastung M25 M25 Kunststoff 25 St.Mit dem Einsatz von Reduzierdichtringen wird einer höhere Flexibilität durch einen erweiterten Klemmbereich erzielt. Die Dichteinsätze passen für alle SPRINT-Verschraubungen. Durch die Verwendung von Silikon kann auch der Einsatz bei tiefen Temperaturen gewährleistet werden.29,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.