Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Was sind die Merkmale des RME Fireface UCX II Preamps und des DBX 286s?
Der RME Fireface UCX II Preamp ist ein hochwertiger Audio-Interface-Preamp mit einer Auflösung von bis zu 192 kHz und 24 Bit. Er verfügt über zwei hochwertige Mikrofonvorverstärker mit Phantomspeisung und bietet eine geringe Latenz und hohe Klangqualität. Der DBX 286s ist ein Channel Strip Preamp, der speziell für die Sprachaufnahme entwickelt wurde. Er verfügt über einen Mikrofonvorverstärker, einen De-Esser, einen Enhancer, einen Kompressor und einen Expander/Gate. Der DBX 286s bietet eine einfache Bedienung und ermöglicht eine effektive Klangbearbeitung für Sprachaufnahmen. **
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
Ähnliche Suchbegriffe für RME-Audio-RME-Digiface
Top-Angebote
Produkte zum Begriff RME-Audio-RME-Digiface:
-
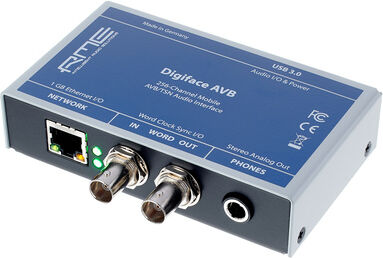
RME Digiface AVBRME Digiface AVB; 3.0 Audiointerface; 128 Eingangs- / 128 Ausgangskanäle; Kanäle sind in Streams organisiert, die jeweils 2 bis 32 Kanälen umfassen können; 16 Input Streams und 16 Output Streams; Gigabit Ethernet (802.3 compliant); 1 x Kopfhörer TRS Stereo Ausgang; Wordclock I/O; kein externes Netzteil erforderlich; EEE 802.1 BA compliant AVB Stack, IEEE 1722 AVTP / 1722.1 AVDECC compliant; inkl. TotalMix FX und Softwarepaket mit AVDECC-Controller, um alle AVB-Geräte in einem Netzwerk zu erkennen und Verbindungen verwalten zu können809,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RME Digiface DanteRME Digiface Dante; USB 3.0 Audiointerface; Routing via Dante-Steuerungssoftware und TotalMix FX; Standalone als 64-Kanal Dante / MADI Konverter verwendvar; TotalMix Remote ermöglicht die Fernsteuerung über iOS, PC oder Mac; 128 Eingangs- / 128 Ausgangskanäle; 64 Kanäle Dante I/O; 64 Kanäle MADI I/O; 4 x Dante I/O, 1 x coaxial MADI I/O; 192 kHz Abtastrate; 1 x Kopfhörer TRS Stereo Ausgang; Wordclock I/O; kein externes Netzteil erforderlich1228,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RME Digiface AESRME Digiface AES; USB 2.0 Audiointerface; 192 kHz; 14- Ein und 16-Ausgänge; integrierter Sample Rate Converter kann auf einen der 3 Eingänge geschaltet werden; SteadyClock FS; Stand-Alone-Betrieb möglich, bis zu 6 Gerätekonfigurationen abspeicherbar; integrierter parametrischen EQ; flexibles Playback/Monitoring über TotalMix FX; Farb-Display; bus-powered; +48V Phantomspeisung zuschaltbar; fernsteuerbar via ARC USB (nicht im Lieferumfang enthalten); Anschlüsse: 2x Mic-/Line-Eingang Combo XLR / 6.3 mm Klinke, 2x Line-Ausgang XLR, 1x AES Ein- und Ausgang XLR, 1x SPDIF Ein- und Ausgang coaxial, 1x ADAT / SPDIF Ein- und Ausgang optisch, MIDI Ein- und Ausgang, USB 2.0; inkl. USB 2.0 Kabel 1.8 m, MIDI Breakout-Kabel und externem Netzteil 12V DC (Stecker verriegelbar); Bauform: Desktop; Abmessungen: 215 x 44 x 130 mm (BxHxT); Gewicht: 0.88 kg1699,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Ein Audio oder eine Audio?
Es heißt "ein Audio". Das Wort "Audio" ist ein Neutrum und wird daher mit dem unbestimmten Artikel "ein" verwendet. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **

Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
Top-Angebote
Produkte zum Begriff RME-Audio-RME-Digiface:
-
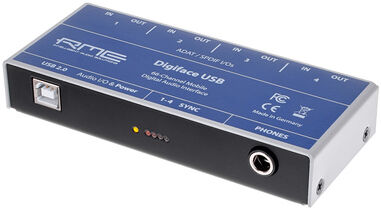
RME Digiface USBRME Digiface USB, USB Audiointerface; 32 Eingangs- / 34 Ausgangskanäle; 4 x ADAT/SPDIF Eingang; 4 x ADAT/SPDIF Ausgang; 1 x Kopfhörer TRS Stereo Ausgang; Kein externes Netzteil erforderlich; Samplefrequenzen von 28 kHz bis zu 200 kHz; 66 Kanäle I/O über USB 2.0; ADAT und SPDIF I/O simultan nutzbar; kompakt und portabel; RME Low-Latency Treiber; TotalMix Software: 2244-Kanal Mischer mit 46 Bit interner Auflösung (ohne DSP Effekte); SteadyClock II für maximale Jitterunterdrückung; SynchCheck prüft Synchronität der Eingangssignale; SyncAlign garantiert samplegenaue und niemals wechselnde Kanalzuordnungen; USB Bus-Powered Betrieb; Digicheck Analyse und Metering Software; Inkl. USB 2.0 Kabel; Gewicht: 220 g415,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RME Digiface AVBRME Digiface AVB; 3.0 Audiointerface; 128 Eingangs- / 128 Ausgangskanäle; Kanäle sind in Streams organisiert, die jeweils 2 bis 32 Kanälen umfassen können; 16 Input Streams und 16 Output Streams; Gigabit Ethernet (802.3 compliant); 1 x Kopfhörer TRS Stereo Ausgang; Wordclock I/O; kein externes Netzteil erforderlich; EEE 802.1 BA compliant AVB Stack, IEEE 1722 AVTP / 1722.1 AVDECC compliant; inkl. TotalMix FX und Softwarepaket mit AVDECC-Controller, um alle AVB-Geräte in einem Netzwerk zu erkennen und Verbindungen verwalten zu können809,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Merkmale des RME Fireface UCX II Preamps und des DBX 286s?
Der RME Fireface UCX II Preamp ist ein hochwertiger Audio-Interface-Preamp mit einer Auflösung von bis zu 192 kHz und 24 Bit. Er verfügt über zwei hochwertige Mikrofonvorverstärker mit Phantomspeisung und bietet eine geringe Latenz und hohe Klangqualität. Der DBX 286s ist ein Channel Strip Preamp, der speziell für die Sprachaufnahme entwickelt wurde. Er verfügt über einen Mikrofonvorverstärker, einen De-Esser, einen Enhancer, einen Kompressor und einen Expander/Gate. Der DBX 286s bietet eine einfache Bedienung und ermöglicht eine effektive Klangbearbeitung für Sprachaufnahmen. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
Ähnliche Suchbegriffe für RME-Audio-RME-Digiface
-
RME Digiface DanteRME Digiface Dante; USB 3.0 Audiointerface; Routing via Dante-Steuerungssoftware und TotalMix FX; Standalone als 64-Kanal Dante / MADI Konverter verwendvar; TotalMix Remote ermöglicht die Fernsteuerung über iOS, PC oder Mac; 128 Eingangs- / 128 Ausgangskanäle; 64 Kanäle Dante I/O; 64 Kanäle MADI I/O; 4 x Dante I/O, 1 x coaxial MADI I/O; 192 kHz Abtastrate; 1 x Kopfhörer TRS Stereo Ausgang; Wordclock I/O; kein externes Netzteil erforderlich1228,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RME Digiface AESRME Digiface AES; USB 2.0 Audiointerface; 192 kHz; 14- Ein und 16-Ausgänge; integrierter Sample Rate Converter kann auf einen der 3 Eingänge geschaltet werden; SteadyClock FS; Stand-Alone-Betrieb möglich, bis zu 6 Gerätekonfigurationen abspeicherbar; integrierter parametrischen EQ; flexibles Playback/Monitoring über TotalMix FX; Farb-Display; bus-powered; +48V Phantomspeisung zuschaltbar; fernsteuerbar via ARC USB (nicht im Lieferumfang enthalten); Anschlüsse: 2x Mic-/Line-Eingang Combo XLR / 6.3 mm Klinke, 2x Line-Ausgang XLR, 1x AES Ein- und Ausgang XLR, 1x SPDIF Ein- und Ausgang coaxial, 1x ADAT / SPDIF Ein- und Ausgang optisch, MIDI Ein- und Ausgang, USB 2.0; inkl. USB 2.0 Kabel 1.8 m, MIDI Breakout-Kabel und externem Netzteil 12V DC (Stecker verriegelbar); Bauform: Desktop; Abmessungen: 215 x 44 x 130 mm (BxHxT); Gewicht: 0.88 kg1699,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
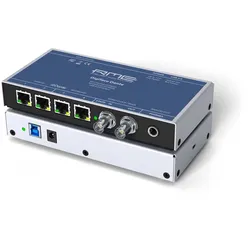
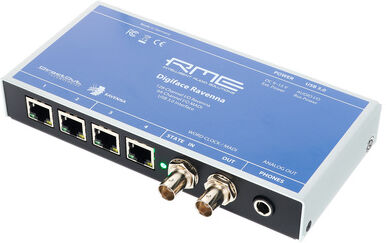
RME Digiface RavennaRME Digiface Ravenna; USB 3.0 Audiointerface; Routing via TotalMix FX oder TotalMix Remote, ermöglicht die Fernsteuerung über iOS, PC oder Macbis zu 128 Eingangs- / 128 Ausgangskanäle; 128 Ravenna Kanäle I/O; 64 Kanäle MADI I/O; 4 x Ethernet Port, 1 x coaxial MADI I/O; 192 kHz Abtastrate; 1 x Kopfhörer TRS Stereo Ausgang; Wordclock I/O; kein externes Netzteil erforderlich1929,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ein Audio oder eine Audio?
Es heißt "ein Audio". Das Wort "Audio" ist ein Neutrum und wird daher mit dem unbestimmten Artikel "ein" verwendet. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.