Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Ist die Dieffenbachia Reflector abgebrochen?
Es tut mir leid, aber ich kann diese Frage nicht beantworten, da ich keine Informationen über den Zustand der Dieffenbachia Reflector habe. Es wäre am besten, die Pflanze selbst zu überprüfen oder den Besitzer zu fragen. **
Wie kann ich mich gegen Net Reflector schützen?
Um sich gegen Net Reflector zu schützen, können Sie verschiedene Maßnahmen ergreifen. Eine Möglichkeit besteht darin, Ihre Netzwerksicherheit zu stärken, indem Sie eine Firewall einrichten und regelmäßig Updates für Ihre Software und Betriebssysteme durchführen. Darüber hinaus sollten Sie vorsichtig sein, welche Links Sie anklicken und welche Dateien Sie herunterladen, um sicherzustellen, dass Sie keine schädlichen Programme auf Ihren Computer laden. Es ist auch ratsam, eine zuverlässige Antivirensoftware zu verwenden und regelmäßige Scans durchzuführen, um mögliche Bedrohungen zu erkennen und zu entfernen. **

Ähnliche Suchbegriffe für Reflector
Top-Angebote
Produkte zum Begriff Reflector:
-
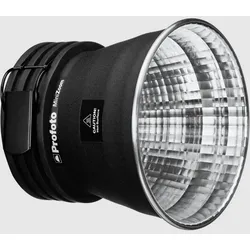
Profoto MiniZoom ReflectorDer MiniZoom Reflector ist ein besonders kompakter und leichter Reflektor, der speziell für die flachen Frontblitze und Punktquellen-LEDs von Profoto entwickelt wurde. Dank seines schlanken Designs kann er häufig direkt an der Profoto-Leuchte befestigt bleiben, auch während des Transports in der Tasche. Er kombiniert maximale Flexibilität, einfache Handhabung und zuverlässige Lichtleistung in einem platzsparenden Format. - Profoto Kamerazubehör99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
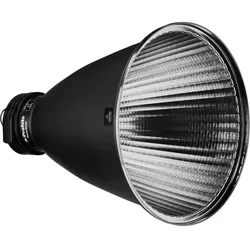
Profoto MaxiZoom ReflectorDer MaxiZoom Reflector ist ein kompakter und leistungsstarker Lichtformer, der die Lichtausbeute von Profoto Flachkopf-Blitzen und Punktquellen-LEDs optimiert. Durch das präzise entwickelte Design und die facettenreiche, hochreflektierende Innenfläche entsteht ein intensives Licht mit einem weichen und natürlichen Übergang im Lichtabfall. - Profoto Kamerazubehör149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
Top-Angebote
Produkte zum Begriff Reflector:
-
Profoto Magnum ReflectorDer Magnum Reflector erhöht die Lichtausbeute gegenüber dem normalen Zoom Reflector um eine Blendenstufe. Er liefert ein gleichmäßiges, nicht hartes Licht. Der Magnum ist die beste Wahl, wenn Sie ein weiches und gleichmäßiges Licht mit maximaler Lichtausbeute benötigen. Eigenschaften Ausgestattet mit der einzigartigen Zoom-Funktion von Profoto – verändern Sie die Lichtcharakteristik durch einfaches Vor-und Zurückschieben der Vorrichtung am Blitzkopf. Einstellung des Leuchtwinkels von 25° bis 50° am ProHead. Max. Lichtleistung in 2 m Entfernung bei 2.400 Ws und ISO100: f/128.1 (am ProHead). Optionales Zubehör wie Waben, Abschirmklappen und ProTube machen ihn noch vielseitiger einsetzbar. Ausgelegt auf viele Jahre professionellen Gebrauchs.395,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Profoto PowerBeam ReflectorDer PowerBeam Reflector wurde entwickelt, um die Lichtleistung und Reichweite von Profoto 100-mm-Lichtquellen mit flacher Front optimal zu steigern. Er formt das Licht zu einem präzisen, konzentrierten 20°-Strahl und sorgt für maximale Intensität bei minimalem Streulicht – ideal für Situationen, in denen gezielte Kontrolle und große Distanzen entscheidend sind. - Profoto Kamerazubehör499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Profoto MiniZoom ReflectorDer MiniZoom Reflector ist ein besonders kompakter und leichter Reflektor, der speziell für die flachen Frontblitze und Punktquellen-LEDs von Profoto entwickelt wurde. Dank seines schlanken Designs kann er häufig direkt an der Profoto-Leuchte befestigt bleiben, auch während des Transports in der Tasche. Er kombiniert maximale Flexibilität, einfache Handhabung und zuverlässige Lichtleistung in einem platzsparenden Format. - Profoto Kamerazubehör99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Dieffenbachia Reflector abgebrochen?
Es tut mir leid, aber ich kann diese Frage nicht beantworten, da ich keine Informationen über den Zustand der Dieffenbachia Reflector habe. Es wäre am besten, die Pflanze selbst zu überprüfen oder den Besitzer zu fragen. **
-
Wie kann ich mich gegen Net Reflector schützen?
Um sich gegen Net Reflector zu schützen, können Sie verschiedene Maßnahmen ergreifen. Eine Möglichkeit besteht darin, Ihre Netzwerksicherheit zu stärken, indem Sie eine Firewall einrichten und regelmäßig Updates für Ihre Software und Betriebssysteme durchführen. Darüber hinaus sollten Sie vorsichtig sein, welche Links Sie anklicken und welche Dateien Sie herunterladen, um sicherzustellen, dass Sie keine schädlichen Programme auf Ihren Computer laden. Es ist auch ratsam, eine zuverlässige Antivirensoftware zu verwenden und regelmäßige Scans durchzuführen, um mögliche Bedrohungen zu erkennen und zu entfernen. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
Ähnliche Suchbegriffe für Reflector
-
Profoto MaxiZoom ReflectorDer MaxiZoom Reflector ist ein kompakter und leistungsstarker Lichtformer, der die Lichtausbeute von Profoto Flachkopf-Blitzen und Punktquellen-LEDs optimiert. Durch das präzise entwickelte Design und die facettenreiche, hochreflektierende Innenfläche entsteht ein intensives Licht mit einem weichen und natürlichen Übergang im Lichtabfall. - Profoto Kamerazubehör149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
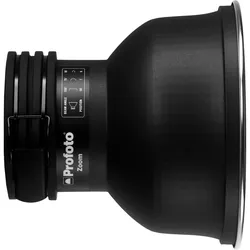
Profoto NEW Zoom ReflectorDer Zoom Reflector wird seit über vier Jahrzehnten von Fotografen weltweit geschätzt. Der Grund dafür ist höchstwahrscheinlich, dass er zu den vielseitigsten Reflektoren des Marktes zählt. Dank seiner einzigartigen Zoom-Funktion erreicht er eine Lichtcharakteristik von Normalreflektor bis zu Weitwinkel. Der integrierte Wabenhalter und eine Reihe anderer optionaler Zubehörteile machen ihn sogar noch vielseitiger einsetzbar. Eigenschaften Mit der einzigartigen Zoom-Funktion von Profoto verändern Sie Lichtcharakteristik durch einfaches Vor-und Zurückschieben der Vorrichtung am Blitzkopf. Einstellung des Leuchtwinkels von 35° bis 105° am ProHead. Max. Lichtleistung in 2 m Entfernung bei 2.400 Ws und ISO100: f/45.1 (am ProHead). Optionales Zubehör wie Waben und Abschirmklappen machen ihn noch vielseitiger einsetzbar. Ausgelegt auf viele Jahre professionellen Gebrauchs....248,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.