Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Wie konvertiert man SKP-Dateien in OBJ-Dateien?
Um SKP-Dateien in OBJ-Dateien zu konvertieren, benötigt man ein Konvertierungsprogramm oder eine Online-Konvertierungsplattform. Es gibt verschiedene kostenpflichtige und kostenlose Optionen, die diese Konvertierung durchführen können. Nachdem man das Konvertierungsprogramm oder die Plattform ausgewählt hat, muss man die SKP-Datei hochladen und den gewünschten Ausgabeformat (OBJ) auswählen. Anschließend kann man die konvertierte OBJ-Datei herunterladen und verwenden. **
Wie kann ich eine SKP SketchUp-Datei in das OBJ- oder STL-Format konvertieren?
Um eine SKP-Datei in das OBJ- oder STL-Format zu konvertieren, kannst du eine Konvertierungssoftware wie SketchUp Pro oder Autodesk 3ds Max verwenden. Öffne die SKP-Datei in der Software und exportiere sie dann als OBJ- oder STL-Datei. Beachte, dass einige Funktionen möglicherweise verloren gehen können, da nicht alle Elemente in den verschiedenen Formaten unterstützt werden. **
Ähnliche Suchbegriffe für SKP
Top-Angebote
Produkte zum Begriff SKP:
-
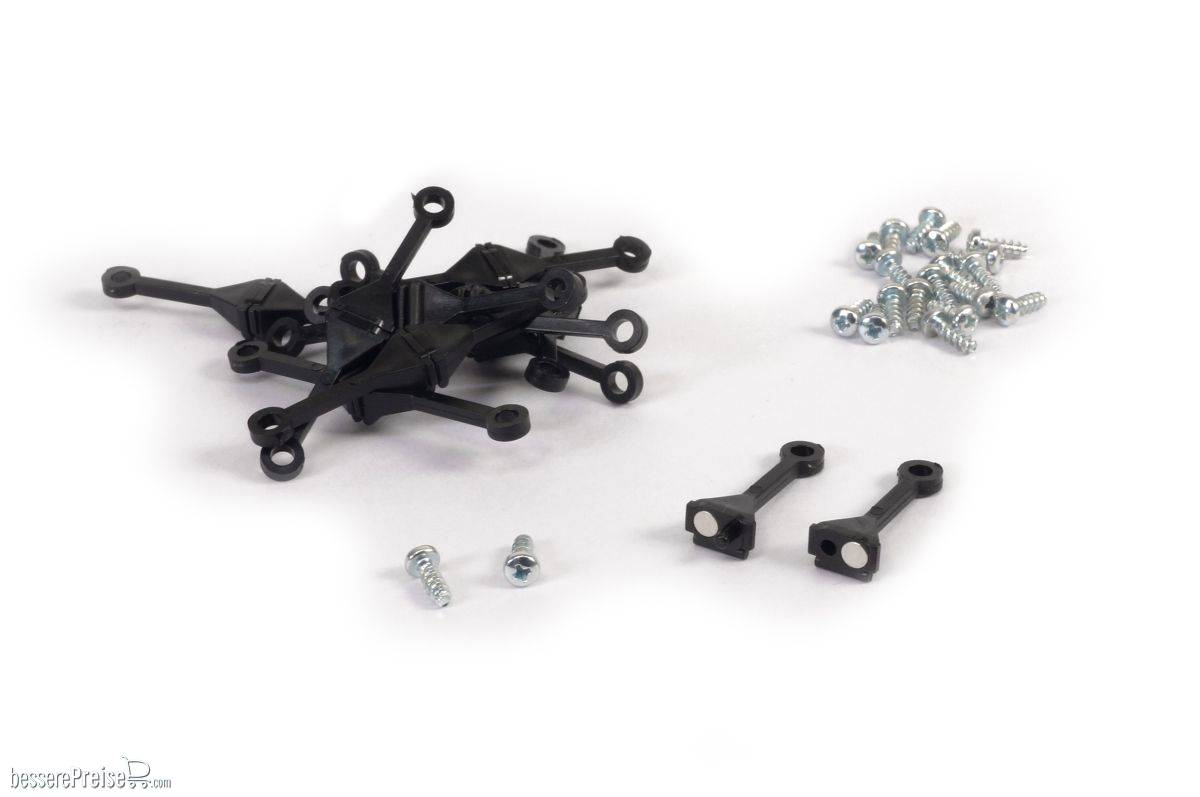
Montageplatte WM-G50 W-FM100/200 VGD SKP Gasmagnetventil VGD mit SKP-Überwachung...Weishaupt Montageplatte WM-G50 W-FM100/200 VGD SKP Diese Montageplatte ist speziell für die sichere und effiziente Integration von Gasmagnetventilen des Typs VGD entwickelt. Sie gewährleistet eine zuverlässige Installation und optimale Funktion in Heiz- oder Verbrennungsanlagen. Die integrierte SKP-Überwachung bietet zusätzliche Betriebssicherheit und trägt zur präzisen Funktionskontrolle bei. VORTEILE - Einfache und schnelle Installation - Optimale Kompatibilität mit VGD Gasmagnetventilen und Weishaupt Systemen WM-G50, W-FM100/200 - Integrierte SKP-Überwachung für erhöhte Betriebssicherheit - Robuste Weishaupt Qualität und Langlebigkeit TECHNISCHE DATEN UND FUNKTIONEN - Kompatibilität: Exakt zugeschnitten auf Weishaupt Systeme WM-G50 und W-FM100/200. - Ventilintegration: Für die sichere Aufnahme und Fixierung von VGD Gasmagnetventilen. Gewährleistet stabile, vorschriftsmäßige Befestigung. - SKP-Überwachung: Integrierte Vorrichtung für Sicherheitskreis-Prüfung. Erhöht die Betriebssicherheit durch kontinuierliche Überwachung der Ventilfunktion. ANWENDUNGSBEREICHE - Fachgerechte Installation und Wartung von Weishaupt Heizanlagen und Brennern, die mit VGD Gasmagnetventilen arbeiten. - Einsatz in privaten, gewerblichen und industriellen Heizungsinstallationen, die eine zuverlässige Gasversorgung und hohe Sicherheitsstandards erfordern. HERSTELLER - Original Weishaupt Produkt. Steht für Qualität, Zuverlässigkeit und Langlebigkeit in der Heiz- und Brenntechnik, gefertigt nach strengen Qualitätsstandards. HINWEIS: Symbolfoto. Das gelieferte Produkt entspricht der technischen Spezifikation, kann jedoch in optischen Details (z.B. Gehäuseform, Beschriftung) von der Abbildung abweichen.442,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
STIER Kartuschenpistole SKP-350 (903087)Einleitung Die STIER Kartuschenpistole SKP-350 ist universell einsetzbar und besonders robust und langlebig. Eigenschaften • optimierte Flussautomatik für kontinuierliches Auspressen des Materials, ohne nachträgliches Austreten der Masse.\n• effiziente, stufenlose Mengenregulierung ermöglicht korrekte Dosierung des Materials und damit höchste Sauberkeit bei der Anwendung.\n• robust und langlebig dank kompakter Bauweise mit Stahlzylinder. Anwendung • universell einsetzbar mit handelsüblichen Kartuschen (Papp-, Alu- oder Kunststoffkartuschen) bis zu 310 ml. \n• Arbeit mit einer Vielzahl von Materialien, u.a. Klebepasten, Spachtel- und Dichtmassen oder Fugenkitte. \n• Alle STIER Druckluftprodukte haben denselben Anschluss und sind untereinander kombinierbar. Lieferumfang • STIER Kartuschenpistole SKP-350. (903087)34,58 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Skihose Herren wasserdicht - SKP 900 schwarzDiese wasserdichte, atmungsaktive Skihose eignet sich für anspruchsvolle Skifahrer, die bei ihren Bewegungen und ihrem Stil Wert auf Präzision legen. Wasserdichtigkeit::Wasserdichtes Material (20.000 mm), wasserfester RV, versiegelte Nähte. |Atmungsaktivität::Sehr atmungsaktiv (RET < 12), große Belüftungsreißverschlüsse |Wärmeleistung::Watte 60 g/m2, Komforttemperatur -5 °C bei mäßiger körperlicher Aktivität. |Bewegungsfreiheit::Stretch-Material, das sich jeder deiner Bewegungen anpasst.|Verringerter Schneeeintritt::Gamaschen am Beinabschluss.129,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **

Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
Top-Angebote
Produkte zum Begriff SKP:
-
Montageplatte WM-G50 W-FM100/200 VGD SKP Gasmagnetventil VGD mit SKP-Überwachung...Weishaupt Montageplatte WM-G50 W-FM100/200 VGD SKP Diese Montageplatte ist speziell für die sichere und effiziente Integration von Gasmagnetventilen des Typs VGD entwickelt. Sie gewährleistet eine zuverlässige Installation und optimale Funktion in Heiz- oder Verbrennungsanlagen. Die integrierte SKP-Überwachung bietet zusätzliche Betriebssicherheit und trägt zur präzisen Funktionskontrolle bei. VORTEILE - Einfache und schnelle Installation - Optimale Kompatibilität mit VGD Gasmagnetventilen und Weishaupt Systemen WM-G50, W-FM100/200 - Integrierte SKP-Überwachung für erhöhte Betriebssicherheit - Robuste Weishaupt Qualität und Langlebigkeit TECHNISCHE DATEN UND FUNKTIONEN - Kompatibilität: Exakt zugeschnitten auf Weishaupt Systeme WM-G50 und W-FM100/200. - Ventilintegration: Für die sichere Aufnahme und Fixierung von VGD Gasmagnetventilen. Gewährleistet stabile, vorschriftsmäßige Befestigung. - SKP-Überwachung: Integrierte Vorrichtung für Sicherheitskreis-Prüfung. Erhöht die Betriebssicherheit durch kontinuierliche Überwachung der Ventilfunktion. ANWENDUNGSBEREICHE - Fachgerechte Installation und Wartung von Weishaupt Heizanlagen und Brennern, die mit VGD Gasmagnetventilen arbeiten. - Einsatz in privaten, gewerblichen und industriellen Heizungsinstallationen, die eine zuverlässige Gasversorgung und hohe Sicherheitsstandards erfordern. HERSTELLER - Original Weishaupt Produkt. Steht für Qualität, Zuverlässigkeit und Langlebigkeit in der Heiz- und Brenntechnik, gefertigt nach strengen Qualitätsstandards. HINWEIS: Symbolfoto. Das gelieferte Produkt entspricht der technischen Spezifikation, kann jedoch in optischen Details (z.B. Gehäuseform, Beschriftung) von der Abbildung abweichen.442,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
STIER Kartuschenpistole SKP-350 (903087)Einleitung Die STIER Kartuschenpistole SKP-350 ist universell einsetzbar und besonders robust und langlebig. Eigenschaften • optimierte Flussautomatik für kontinuierliches Auspressen des Materials, ohne nachträgliches Austreten der Masse.\n• effiziente, stufenlose Mengenregulierung ermöglicht korrekte Dosierung des Materials und damit höchste Sauberkeit bei der Anwendung.\n• robust und langlebig dank kompakter Bauweise mit Stahlzylinder. Anwendung • universell einsetzbar mit handelsüblichen Kartuschen (Papp-, Alu- oder Kunststoffkartuschen) bis zu 310 ml. \n• Arbeit mit einer Vielzahl von Materialien, u.a. Klebepasten, Spachtel- und Dichtmassen oder Fugenkitte. \n• Alle STIER Druckluftprodukte haben denselben Anschluss und sind untereinander kombinierbar. Lieferumfang • STIER Kartuschenpistole SKP-350. (903087)34,58 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie konvertiert man SKP-Dateien in OBJ-Dateien?
Um SKP-Dateien in OBJ-Dateien zu konvertieren, benötigt man ein Konvertierungsprogramm oder eine Online-Konvertierungsplattform. Es gibt verschiedene kostenpflichtige und kostenlose Optionen, die diese Konvertierung durchführen können. Nachdem man das Konvertierungsprogramm oder die Plattform ausgewählt hat, muss man die SKP-Datei hochladen und den gewünschten Ausgabeformat (OBJ) auswählen. Anschließend kann man die konvertierte OBJ-Datei herunterladen und verwenden. **
-
Wie kann ich eine SKP SketchUp-Datei in das OBJ- oder STL-Format konvertieren?
Um eine SKP-Datei in das OBJ- oder STL-Format zu konvertieren, kannst du eine Konvertierungssoftware wie SketchUp Pro oder Autodesk 3ds Max verwenden. Öffne die SKP-Datei in der Software und exportiere sie dann als OBJ- oder STL-Datei. Beachte, dass einige Funktionen möglicherweise verloren gehen können, da nicht alle Elemente in den verschiedenen Formaten unterstützt werden. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
Ähnliche Suchbegriffe für SKP
-
Skihose Herren wasserdicht - SKP 900 schwarzDiese wasserdichte, atmungsaktive Skihose eignet sich für anspruchsvolle Skifahrer, die bei ihren Bewegungen und ihrem Stil Wert auf Präzision legen. Wasserdichtigkeit::Wasserdichtes Material (20.000 mm), wasserfester RV, versiegelte Nähte. |Atmungsaktivität::Sehr atmungsaktiv (RET < 12), große Belüftungsreißverschlüsse |Wärmeleistung::Watte 60 g/m2, Komforttemperatur -5 °C bei mäßiger körperlicher Aktivität. |Bewegungsfreiheit::Stretch-Material, das sich jeder deiner Bewegungen anpasst.|Verringerter Schneeeintritt::Gamaschen am Beinabschluss.129,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gierhake, Olaf: Souverän Vermögen schützenSouverän Vermögen schützen , Wie sich Vermögende gegen Risiken absichern - ein praktischer Asset-Protection-Ratgeber, plus E-Book inside (ePub, mobi oder pdf) , Innenausstattung > Auto-Tuning & -Styling , Erscheinungsjahr: 20210210, Produktform: Leinen, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Gierhake, Olaf~Kommer, Gerd, Seitenzahl/Blattzahl: 408, Keyword: Asset Protection; Ausland; Auswandern; Bankenrisiko; Deflation; Enteignung; Erbschaftsteuer; Familienstiftung; Finanzrisiko; Finanzrisikomanagement; Inflation; Liechtenstein; Reichensteuer; Risikomanagement; Schweiz; Souverän investieren; Steuerflucht; Steuerlast; Steuerrecht; Stiftung; Vermögen retten; Vermögen sichern; Vermögensschutz; Vermögensteuer; Vermögenswerte; Weltportfolio; Währungscrash; Zweite Staatsbürgerschaft, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Bank - Bankgeschäft, Fachkategorie: Persönliche Finanzen~Anlagen und Wertpapiere, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, Fachkategorie: Bankwirtschaft, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Verlag: Campus, Länge: 221, Breite: 147, Höhe: 35, Gewicht: 634, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783593447322 9783593447315, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.