Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **


Ähnliche Suchbegriffe für SMPTE
Top-Angebote
Produkte zum Begriff SMPTE:
-
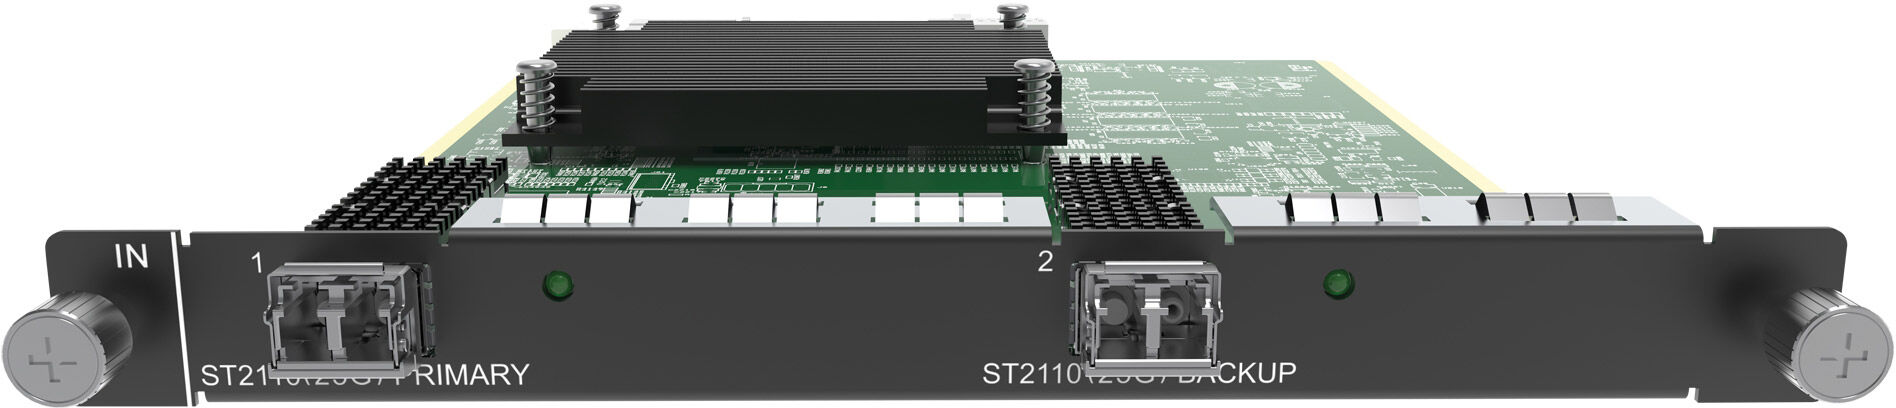
Novastar H-Serie 1x St2110 (25g) Eingangskarte 1x Smpte 2110/voipUnterstützt SMPTE 2110, Maximale Eingangsauflösung 4096x2160 @ 60 Hz, Primäre und Backup-Ports mit Status-LEDs, Unterstützt Single-Mode- und Multi-Mode-Glasfaserübertragung, 25G Single-Mode SFP-Module enthalten, Die Novastar H-Serie 1x ST2110 (25G) Eingangskarte ist für die Main Frames der Novastar H-Serie bestimmt. Sie kann ein Videosignal mit einer Auflösung von bis zu 4096x2160 @ 60 Hz über eine 25G SFP28-Schnittstelle verarbeiten und ermöglicht "Video over IP” über Entfernungen von bis zu 10 km. Dadurch kann der LED-Display-Controller in Standard-IP-Systeme integriert werden und bietet flexible Konfigurationsmöglichkeiten, wie z. B. das Umschalten zwischen Eingangsquellen in Sendezentralen oder Produktionszentren.Zwei Single-Mode 25G SFP-Module sind im Lieferumfang enthalten.Technische Daten: Eingangsslots: 1, Optischer Schlitz: Yes, SFP-Port Typ: 25G, SFP-Port Menge: 2, Maximale Eingangsauflösung: 4096 x 2160, Gewicht: 0.5 kg, IP-Schutzart: IP20 (indoor use only), Farbe: Black, Enthaltenes Zubehör: SFP Module3318,27 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VISUAL PRODUCTIONS TimeCore, Timecode M/S & Konverter, Midi/SMPTE Linear/ArtNet, Timecode GeneratorVISUAL PRODUCTIONS TimeCore Timecode M/S Konverter, Midi/SMPTE Linear/ArtNet, Timecode Generator Timecode Master, Slave Konverter SMPTE Linear Timecode MIDI Timecode VISUAL PRODUCTIONS TimeCore TimeCore: Die Timecode-Toolbox TimeCore von VISUAL PRODUCTIONS ist ein kompaktes Multitool, das das Thema Timecode mit einer aktuellen Hardware sinnvoll unterstützt Der TimeCore von VISUAL PRODUCTIONS ist in der Lage ,Timecode-Signale zu generieren, zu konvertieren, zu analysieren und auf zeitliche Trigger zu reagieren Des Weiteren verarbeitet der TimeCore diverse Nicht-Timecode-Protokolle Generieren und folgen von Timecode-Signalen Der TimeCore kann als Timecode-Master konfiguriert werden und generiert in diesem Fall ein stabiles Timecode-Signal Alternativ kann er aber auch als Timecode-Slave eingesetzt werden Ein großes LCD-Display zeigt den gerade ablaufenden Timecode in Echtzeit an Timecode konvertieren Der TimeCore unterstützt das Senden und Empfangen von SMPTE- (LTC-), MTC- und Ethernet-basierenden Timecodes Dabei ist er in der Lage, jedes dieser Timecode-Signale zu konvertieren Sogar zwischen unterschiedlichen Frame-Raten (24, 25, 2999, 30 Frames) Ethernet-Zugriff Der TimeCore verfügt über einen Ethernet-Anschluss, über den man auf den internen Webserver zugreifen kann Dieser Webserver ermöglicht die komplette Konfiguration des Gerätes Show-Control-Protokolle Diverse Show-Protokolle werden unterstützt Zum Beispiel UDP, TCP, OSC oder MIDI All diese Protokolle können verwendet werden, um den Timecode zu starten, zu stoppen oder anderweitig zu manipulieren Des Weiteren kann das Versenden dieser Protokolle einer Zeitachse zugeordnet werden Licht-Protokolle Der TimeCore versteht die Protokolle Art-Net und sACN aus dem Lichtbereich und kann somit direkt mit der Lichtkonsole interagieren Funktionsübergreifende Produktfamilie Die Funktionalität des TimeCore kann durch die Kombination mit anderen Mitgliedern der Core-Familie erweitert werden Der IoCore erweitert den TimeCore um zusätzliche GPI, 0-10V, GPO und RS-232 Ein- und Ausgänge Der CueCore erweitert das System mit zusätzlichen DMX-512 In- und Outputs und ist in der Lage eine Lichtshow aufzunehmen und wiederzugeben Die B-Station kann dabei als Fernbedienung fungieren Features: Integrierter Web-Server Programmierung über Web-Browser (LAN/W-LAN) Solid-State Technologie - keine beweglichen Teile, kein Verschleiß Echtzeit Uhr Verwaltung von Postionskoordinaten 2 frei konfigurierbare Taster Kompatibel zu IoCore B-Station Timecode Konvertierung mit diversen Frameraten Command Line Eingabe Variable Verknüpfung aller Trigger Funktionen mit diversen Events MIDI In, Out (mit MTC, MSC, MMC Unterstützung) SMPTE Timecode In, Out Optionale Erweiterung Potentialfreier Kontakte durch IoCore Optionale Erweiterung Relay Kontakte durch IoCore Protokoll Konverter (ArtNet, sACN, HTTP, TCP, UDP, OSC, MSC, MMC, MTC, SMPTE LTC, ATC) Kaskadierbar Monitoring diverser Protokolle Optisch getrennte LTC Ein- Ausgänge Technische Daten: Funktion: Solid State Timecode Generator Timecode Master, Slave Konverter Timecode Display Protokoll Konverter Steuerung Programmierung ProtokollArtNet, sACN, HTTP, TCP, UDP, OSC, MSC, MMC, SMPTE LTC, MTC, ATCMenü-DisplayRealtime Timecode Display (Konfiguration über Web Browser Interface)Ethernet-AnschlussRJ 45 femaleSMPTE Timecode-Anschluss1x XLR 3 pol female 1x XLR 3 pol maleMIDI-Anschluss2x DIN 5 pol female Technische Daten NetzteilexternNetzspannung9-12 VDCPoE (Power over EtherNet)Stromaufnahme0,5 A bei 9 V Gehäuse MaterialKunststoff (Glasfaser)FarbeschwarzGehäuse-SchutzklasseIP 20 Maße/Gewicht Maße (L x B x H)17 x 10 x 4,1 cmGewicht0,3 kgMontageStand Alone Hutprofilschienen-Montage Lieferumfang: Steckernetzteil699,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bewertung von Vermögensgegenständen in der laufenden Buchhaltung: Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Taschenbuch von Moritz Wenninger,Bewertung Von Vermögensgegenständen In Der Laufenden Buchhaltung: Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Taschenbuch Von Moritz Wenninger, Grin, 978-3-656-66591-5, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **


Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
Top-Angebote
Produkte zum Begriff SMPTE:
-
Sommer Cable SC-Octopus Hybrid SMPTE 5m SchwarzSommer Cable SC-Octopus Hybrid SMPTE311M 5m, HD-Kamerakabel, SC-Octopus Hybrid 224 TPU; Fiber: 2 x 9/125 Mikrometer; Power: 1 x 0,50 mm²; 2 x Control; TPU Durchmesser 9,20 mm; Verwendbar im Innen- und Außenbereich, aus flammenwidrigem PUR Compound, Farbe schwarz1249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Novastar H-Serie 1x St2110 (25g) Eingangskarte 1x Smpte 2110/voipUnterstützt SMPTE 2110, Maximale Eingangsauflösung 4096x2160 @ 60 Hz, Primäre und Backup-Ports mit Status-LEDs, Unterstützt Single-Mode- und Multi-Mode-Glasfaserübertragung, 25G Single-Mode SFP-Module enthalten, Die Novastar H-Serie 1x ST2110 (25G) Eingangskarte ist für die Main Frames der Novastar H-Serie bestimmt. Sie kann ein Videosignal mit einer Auflösung von bis zu 4096x2160 @ 60 Hz über eine 25G SFP28-Schnittstelle verarbeiten und ermöglicht "Video over IP” über Entfernungen von bis zu 10 km. Dadurch kann der LED-Display-Controller in Standard-IP-Systeme integriert werden und bietet flexible Konfigurationsmöglichkeiten, wie z. B. das Umschalten zwischen Eingangsquellen in Sendezentralen oder Produktionszentren.Zwei Single-Mode 25G SFP-Module sind im Lieferumfang enthalten.Technische Daten: Eingangsslots: 1, Optischer Schlitz: Yes, SFP-Port Typ: 25G, SFP-Port Menge: 2, Maximale Eingangsauflösung: 4096 x 2160, Gewicht: 0.5 kg, IP-Schutzart: IP20 (indoor use only), Farbe: Black, Enthaltenes Zubehör: SFP Module3318,27 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
Ähnliche Suchbegriffe für SMPTE
-
VISUAL PRODUCTIONS TimeCore, Timecode M/S & Konverter, Midi/SMPTE Linear/ArtNet, Timecode GeneratorVISUAL PRODUCTIONS TimeCore Timecode M/S Konverter, Midi/SMPTE Linear/ArtNet, Timecode Generator Timecode Master, Slave Konverter SMPTE Linear Timecode MIDI Timecode VISUAL PRODUCTIONS TimeCore TimeCore: Die Timecode-Toolbox TimeCore von VISUAL PRODUCTIONS ist ein kompaktes Multitool, das das Thema Timecode mit einer aktuellen Hardware sinnvoll unterstützt Der TimeCore von VISUAL PRODUCTIONS ist in der Lage ,Timecode-Signale zu generieren, zu konvertieren, zu analysieren und auf zeitliche Trigger zu reagieren Des Weiteren verarbeitet der TimeCore diverse Nicht-Timecode-Protokolle Generieren und folgen von Timecode-Signalen Der TimeCore kann als Timecode-Master konfiguriert werden und generiert in diesem Fall ein stabiles Timecode-Signal Alternativ kann er aber auch als Timecode-Slave eingesetzt werden Ein großes LCD-Display zeigt den gerade ablaufenden Timecode in Echtzeit an Timecode konvertieren Der TimeCore unterstützt das Senden und Empfangen von SMPTE- (LTC-), MTC- und Ethernet-basierenden Timecodes Dabei ist er in der Lage, jedes dieser Timecode-Signale zu konvertieren Sogar zwischen unterschiedlichen Frame-Raten (24, 25, 2999, 30 Frames) Ethernet-Zugriff Der TimeCore verfügt über einen Ethernet-Anschluss, über den man auf den internen Webserver zugreifen kann Dieser Webserver ermöglicht die komplette Konfiguration des Gerätes Show-Control-Protokolle Diverse Show-Protokolle werden unterstützt Zum Beispiel UDP, TCP, OSC oder MIDI All diese Protokolle können verwendet werden, um den Timecode zu starten, zu stoppen oder anderweitig zu manipulieren Des Weiteren kann das Versenden dieser Protokolle einer Zeitachse zugeordnet werden Licht-Protokolle Der TimeCore versteht die Protokolle Art-Net und sACN aus dem Lichtbereich und kann somit direkt mit der Lichtkonsole interagieren Funktionsübergreifende Produktfamilie Die Funktionalität des TimeCore kann durch die Kombination mit anderen Mitgliedern der Core-Familie erweitert werden Der IoCore erweitert den TimeCore um zusätzliche GPI, 0-10V, GPO und RS-232 Ein- und Ausgänge Der CueCore erweitert das System mit zusätzlichen DMX-512 In- und Outputs und ist in der Lage eine Lichtshow aufzunehmen und wiederzugeben Die B-Station kann dabei als Fernbedienung fungieren Features: Integrierter Web-Server Programmierung über Web-Browser (LAN/W-LAN) Solid-State Technologie - keine beweglichen Teile, kein Verschleiß Echtzeit Uhr Verwaltung von Postionskoordinaten 2 frei konfigurierbare Taster Kompatibel zu IoCore B-Station Timecode Konvertierung mit diversen Frameraten Command Line Eingabe Variable Verknüpfung aller Trigger Funktionen mit diversen Events MIDI In, Out (mit MTC, MSC, MMC Unterstützung) SMPTE Timecode In, Out Optionale Erweiterung Potentialfreier Kontakte durch IoCore Optionale Erweiterung Relay Kontakte durch IoCore Protokoll Konverter (ArtNet, sACN, HTTP, TCP, UDP, OSC, MSC, MMC, MTC, SMPTE LTC, ATC) Kaskadierbar Monitoring diverser Protokolle Optisch getrennte LTC Ein- Ausgänge Technische Daten: Funktion: Solid State Timecode Generator Timecode Master, Slave Konverter Timecode Display Protokoll Konverter Steuerung Programmierung ProtokollArtNet, sACN, HTTP, TCP, UDP, OSC, MSC, MMC, SMPTE LTC, MTC, ATCMenü-DisplayRealtime Timecode Display (Konfiguration über Web Browser Interface)Ethernet-AnschlussRJ 45 femaleSMPTE Timecode-Anschluss1x XLR 3 pol female 1x XLR 3 pol maleMIDI-Anschluss2x DIN 5 pol female Technische Daten NetzteilexternNetzspannung9-12 VDCPoE (Power over EtherNet)Stromaufnahme0,5 A bei 9 V Gehäuse MaterialKunststoff (Glasfaser)FarbeschwarzGehäuse-SchutzklasseIP 20 Maße/Gewicht Maße (L x B x H)17 x 10 x 4,1 cmGewicht0,3 kgMontageStand Alone Hutprofilschienen-Montage Lieferumfang: Steckernetzteil699,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bewertung von Vermögensgegenständen in der laufenden Buchhaltung: Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Taschenbuch von Moritz Wenninger,Bewertung Von Vermögensgegenständen In Der Laufenden Buchhaltung: Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Taschenbuch Von Moritz Wenninger, Grin, 978-3-656-66591-5, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die handelsrechtliche Darstellung von Rückstellungen für ungewisse Verbindlichkeiten und drohende Verluste aus schwebenden Geschäften, Taschenbuch vonDie Handelsrechtliche Darstellung Von Rückstellungen Für Ungewisse Verbindlichkeiten Und Drohende Verluste Aus Schwebenden Geschäften, Taschenbuch Von Marc Fischer, Grin, 978-3-346-09046-1, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Staatswirthschaftliche Untersuchungen Über Vermögen, Wirthschaft, Produktivität Der Arbeiten, Kapital, Preis, Gewinn, Einkommen Und Verbrauch.,Staatswirthschaftliche Untersuchungen Über Vermögen, Wirthschaft, Produktivität Der Arbeiten, Kapital, Preis, Gewinn, Einkommen Und Verbrauch., Gebundene Ausgabe Von, Creative Media Partners, Llc, 978-0-353-82020-3, Seitenanzahl: 39847,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.