Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **


Ähnliche Suchbegriffe für Snackbars
Top-Angebote
Produkte zum Begriff Snackbars:
-
Bewertung von Vermögensgegenständen in der laufenden Buchhaltung: Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Taschenbuch von Moritz Wenninger,Bewertung Von Vermögensgegenständen In Der Laufenden Buchhaltung: Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Taschenbuch Von Moritz Wenninger, Grin, 978-3-656-66591-5, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die handelsrechtliche Darstellung von Rückstellungen für ungewisse Verbindlichkeiten und drohende Verluste aus schwebenden Geschäften, Taschenbuch vonDie Handelsrechtliche Darstellung Von Rückstellungen Für Ungewisse Verbindlichkeiten Und Drohende Verluste Aus Schwebenden Geschäften, Taschenbuch Von Marc Fischer, Grin, 978-3-346-09046-1, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Staatswirthschaftliche Untersuchungen Über Vermögen, Wirthschaft, Produktivität Der Arbeiten, Kapital, Preis, Gewinn, Einkommen Und Verbrauch.,Staatswirthschaftliche Untersuchungen Über Vermögen, Wirthschaft, Produktivität Der Arbeiten, Kapital, Preis, Gewinn, Einkommen Und Verbrauch., Gebundene Ausgabe Von, Creative Media Partners, Llc, 978-0-353-82020-3, Seitenanzahl: 39847,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **

Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
Top-Angebote
Produkte zum Begriff Snackbars:
-
FOHERE Eismaschine Schneeflocken-Eismaschine, Rasiereismaschine, Smoothie-Maschine, für Restaurants, Supermärkte, Snackbars, Cafés<p>Die <strong>FOHERE Eismaschine</strong> ist die perfekte Lösung für alle, die in der Gastronomie oder bei privaten Feiern köstliche Eisvariationen zubereiten möchten. Diese <strong>Schneeflocken-Eismaschine</strong> überzeugt durch ihre hohe Effizienz und Benutzerfreundlichkeit, ideal für Restaurants, Supermärkte, Snackbars und Cafés. Mit einem kompakten Maß von <strong>45 x 40 x 32 cm</strong> lässt sie sich problemlos auf der Küchentheke oder dem Esstisch platzieren und nach Gebrauch einfach verstauen.</p><p>Hergestellt aus <strong>lebensmittelechtem 304er Edelstahl</strong>, garantiert die Maschine nicht nur Langlebigkeit, sondern auch eine einfache Reinigung. Die glatte Oberfläche verhindert das Haften von Eisrückständen, und die praktische One-Touch-Reinigungsfunktion sorgt dafür, dass die Maschine nach dem Gebrauch schnell und hygienisch gereinigt werden kann.</p><p>Die FOHERE Eismaschine benötigt lediglich eine einminütige Abkühlphase, bevor sie mit der Eisproduktion beginnen kann. In nur 3 bis 5 Minuten kannst du verschiedene Eisformen wie geschabtes Eis oder Smoothies zubereiten. Der integrierte Drehzahlregler ermöglicht es dir, die Trommeldrehzahl flexibel anzupassen, um die gewünschte Eisqualität zu erzielen. Höhere Geschwindigkeiten erzeugen feineres Eis, während niedrigere Geschwindigkeiten für grobere Eisvariationen sorgen.</p><p>Mit dieser vielseitigen Eismaschine bringst du nicht nur Abkühlung in deine Getränke, sondern auch Freude in jede Feier!</p>509,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Slush Eis Maschine 1,8L Verstellbares Gefroren-Getränke-Maschine Eisraspelmaschine mit 5 Einstellungen und Selbstreinigungsfunktion, Softeismaschine für Hotels, Snackbars<p>Die <strong>Slush Eis Maschine</strong> mit einer beeindruckenden Kapazität von <strong>1,8 Litern</strong> ist die ideale Lösung für alle, die erfrischende gefrorene Getränke in großen Mengen zubereiten möchten. Ob in Hotels, Snackbars oder für den privaten Gebrauch – diese <strong>Eisraspelmaschine</strong> überzeugt durch ihre vielseitigen Einsatzmöglichkeiten und leistungsstarke Technik.</p><p>Ausgestattet mit einem <strong>185W-Kupfermotor</strong> und einem integrierten Hochleistungskompressor, bietet die Maschine eine effiziente Kühlung und sorgt für eine schnelle Zubereitung deiner Lieblingsgetränke. Mit fünf verschiedenen Einstellungen kannst du die Funktion – sei es für <strong>Eiscreme</strong>, <strong>Kaffee</strong>, <strong>Obst</strong>, <strong>Milch</strong> oder <strong>Alkohol</strong> – ganz nach deinen Wünschen anpassen. Die Selbstreinigungsfunktion erleichtert die Pflege und sorgt für eine hygienische Nutzung.</p><p>Die durchdachte Konstruktion der Maschine gewährleistet eine optimale Wärmeabfuhr, wodurch eine Überhitzung des Motors verhindert wird. Dies garantiert einen stabilen und sicheren Betrieb über längere Zeiträume. Der ergonomisch gestaltete Self-Service-Griff ermöglicht eine einfache Handhabung, während die Tropfplatte dafür sorgt, dass deine Arbeitsfläche stets sauber bleibt.</p><p>Die <strong>360° drehende Welle</strong> maximiert den Kontakt mit den Zutaten und sorgt für eine gleichmäßige Kühlung, sodass du cremige und köstliche Milkshakes genießen kannst. In einem eleganten <strong>klaren und grauen Design</strong> fügt sich die Maschine harmonisch in jede Umgebung ein und ist ein echter Blickfang.</p>189,99 €*Versand: 30,00 €Sichere Weiterleitung zum Anbieter
-
Bewertung von Vermögensgegenständen in der laufenden Buchhaltung: Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Taschenbuch von Moritz Wenninger,Bewertung Von Vermögensgegenständen In Der Laufenden Buchhaltung: Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Taschenbuch Von Moritz Wenninger, Grin, 978-3-656-66591-5, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
Ähnliche Suchbegriffe für Snackbars
-
Die handelsrechtliche Darstellung von Rückstellungen für ungewisse Verbindlichkeiten und drohende Verluste aus schwebenden Geschäften, Taschenbuch vonDie Handelsrechtliche Darstellung Von Rückstellungen Für Ungewisse Verbindlichkeiten Und Drohende Verluste Aus Schwebenden Geschäften, Taschenbuch Von Marc Fischer, Grin, 978-3-346-09046-1, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Staatswirthschaftliche Untersuchungen Über Vermögen, Wirthschaft, Produktivität Der Arbeiten, Kapital, Preis, Gewinn, Einkommen Und Verbrauch.,Staatswirthschaftliche Untersuchungen Über Vermögen, Wirthschaft, Produktivität Der Arbeiten, Kapital, Preis, Gewinn, Einkommen Und Verbrauch., Gebundene Ausgabe Von, Creative Media Partners, Llc, 978-0-353-82020-3, Seitenanzahl: 39847,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
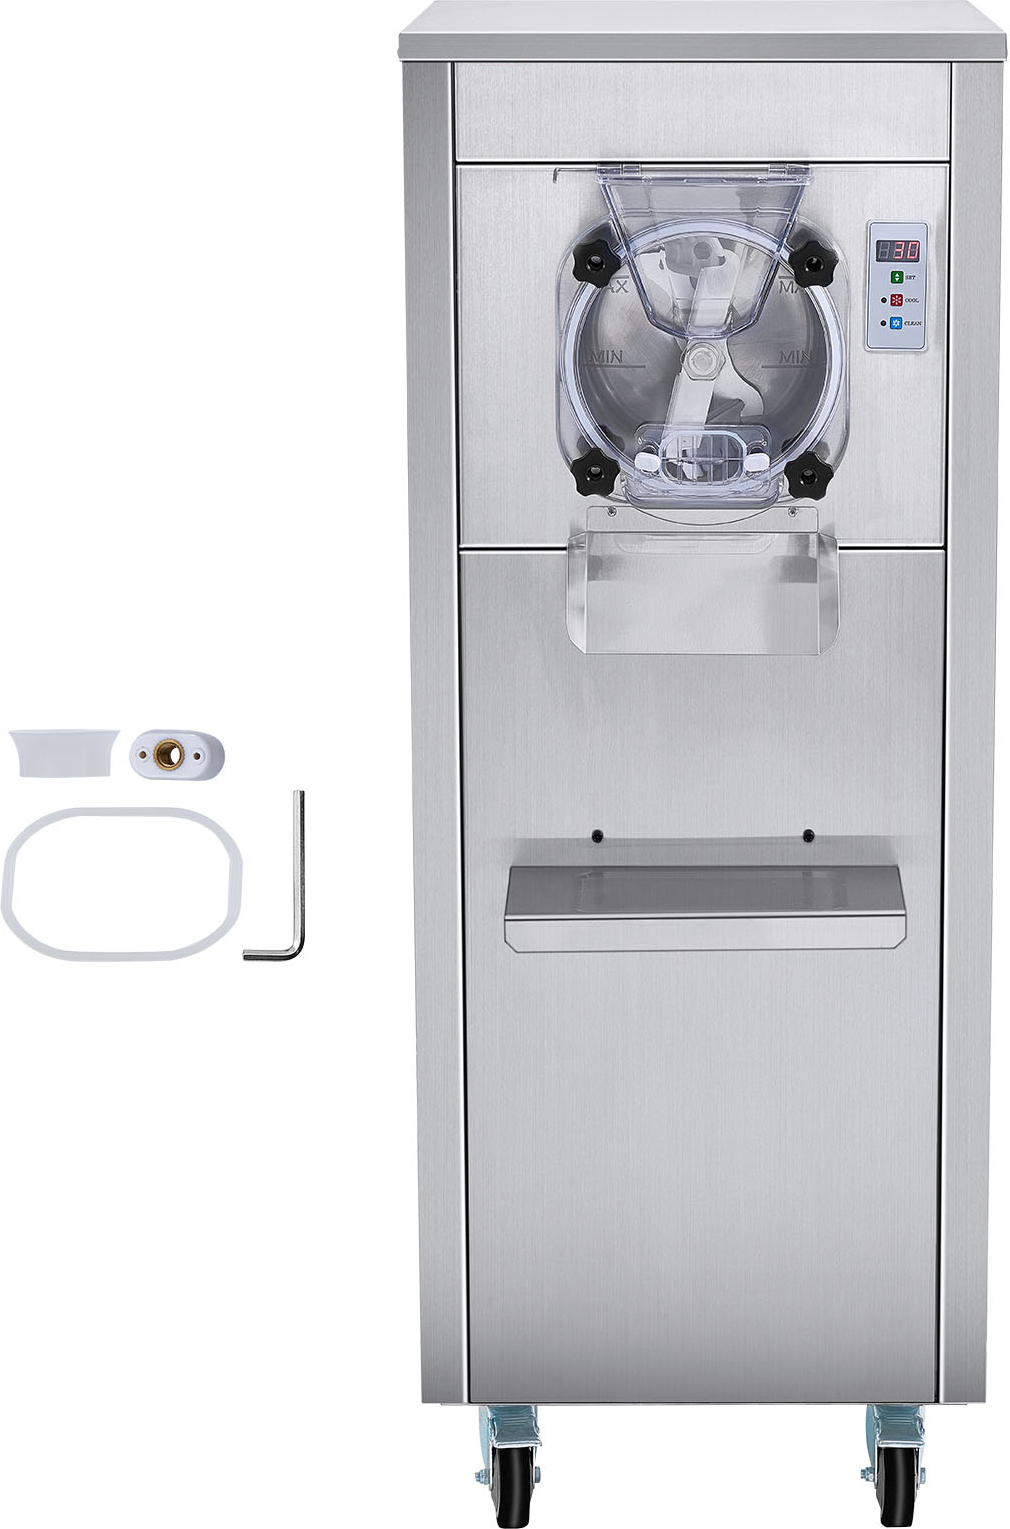
SucceBuy Kommerzielle Eismaschine von , 18 l/h, 1600 W, Einzelgeschmack, 6-l-Edelstahlzylinder, automatische Reinigung, LED-Panel, für Restaurants und SnackbarsFortschrittliches Kühl- und WärmemanagementEin Hochgeschwindigkeitsmechanismus in Kombination mit einem Kupferrohrkondensator und großen seitlichen Belüftungsöffnungen sorgt für effektive Kühlung und Wärmeableitung. Dieses optimierte System sorgt bei jeder Charge für eine gleichbleibende Textur und Festigkeit. Leistungsstarke Eismaschine für die ArbeitsplatteDiese kompakte kommerzielle Eismaschine produziert in nur 20 Minuten cremiges, hartes Eis. Mit einem Fassungsvermögen von 6 l (1,6 Gallonen) und einem leisen Kompressor mit weniger als 66 dB produziert sie bis zu 18 l (4,8 Gallonen) Eis pro Stunde für einen effizienten Service. Perfekt für gewerbliche UmgebungenDiese kompakte und dennoch effiziente Maschine ist ideal für verschiedene gewerbliche Bereiche wie Cafés, Burger-Läden, Getränkebars und kleine Imbissstände. Ihre hohe Leistung macht sie zu einer wertvollen Ergänzung für jede professionelle Küche.. Individuell anpassbares HarteisDie integrierte Puffing-Technologie verbess1497,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommerzielle Eismaschine - Leistung 18 l/h - Einzelgeschmacksrichtung - Harteismaschine mit Rädern - 6 L Edelstahlzylinder - LED-Panel - Automatische Vorkühlung mit Reinigung - Restaurant-SnackbarsHohe Produktivität für die Gastronomie: Diese kommerzielle Eismaschine produziert beeindruckende 4,8 Gallonen Eis pro Stunde (18 Liter) und funktioniert optimal bei Umgebungstemperaturen von 5 bis 32 °C (41 bis 89,6 °F). Ausgestattet mit einem leistungsstarken Kompressor und fortschrittlichen Schnellkühl- und Vorkühlfunktionen, ermöglicht sie eine blitzschnelle Produktion von Eis in nur 20 Minuten. Sie ist die ideale Lösung für jede Eisdiele oder Gastronomiebetrieb, die kontinuierlich frisches Eis anbieten möchten. Genießen Sie Eis mit zartem Geschmack, das Ihren Kunden stets ein Lächeln aufs Gesicht zaubert. Perfekt für die Herstellung von verschiedenen Eissorten und -kreationen! Benutzerfreundliche Bedienung: Mit dem digitalen Bedienfeld ist die Handhabung dieser professionellen Eismaschine kinderleicht. Stellen Sie die automatische Kühlung mühelos ein, starten Sie die Reinigung auf Knopfdruck und passen Sie die Zeiteinstellungen ganz einfach an. Die Produktionszeit sowie die verblei2439,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.