Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
Ähnliche Suchbegriffe für Spox
Top-Angebote
Produkte zum Begriff Spox:
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bewertung von Vermögensgegenständen in der laufenden Buchhaltung: Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Taschenbuch von Moritz Wenninger,Bewertung Von Vermögensgegenständen In Der Laufenden Buchhaltung: Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Taschenbuch Von Moritz Wenninger, Grin, 978-3-656-66591-5, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die handelsrechtliche Darstellung von Rückstellungen für ungewisse Verbindlichkeiten und drohende Verluste aus schwebenden Geschäften, Taschenbuch vonDie Handelsrechtliche Darstellung Von Rückstellungen Für Ungewisse Verbindlichkeiten Und Drohende Verluste Aus Schwebenden Geschäften, Taschenbuch Von Marc Fischer, Grin, 978-3-346-09046-1, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **


Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
Top-Angebote
Produkte zum Begriff Spox:
-
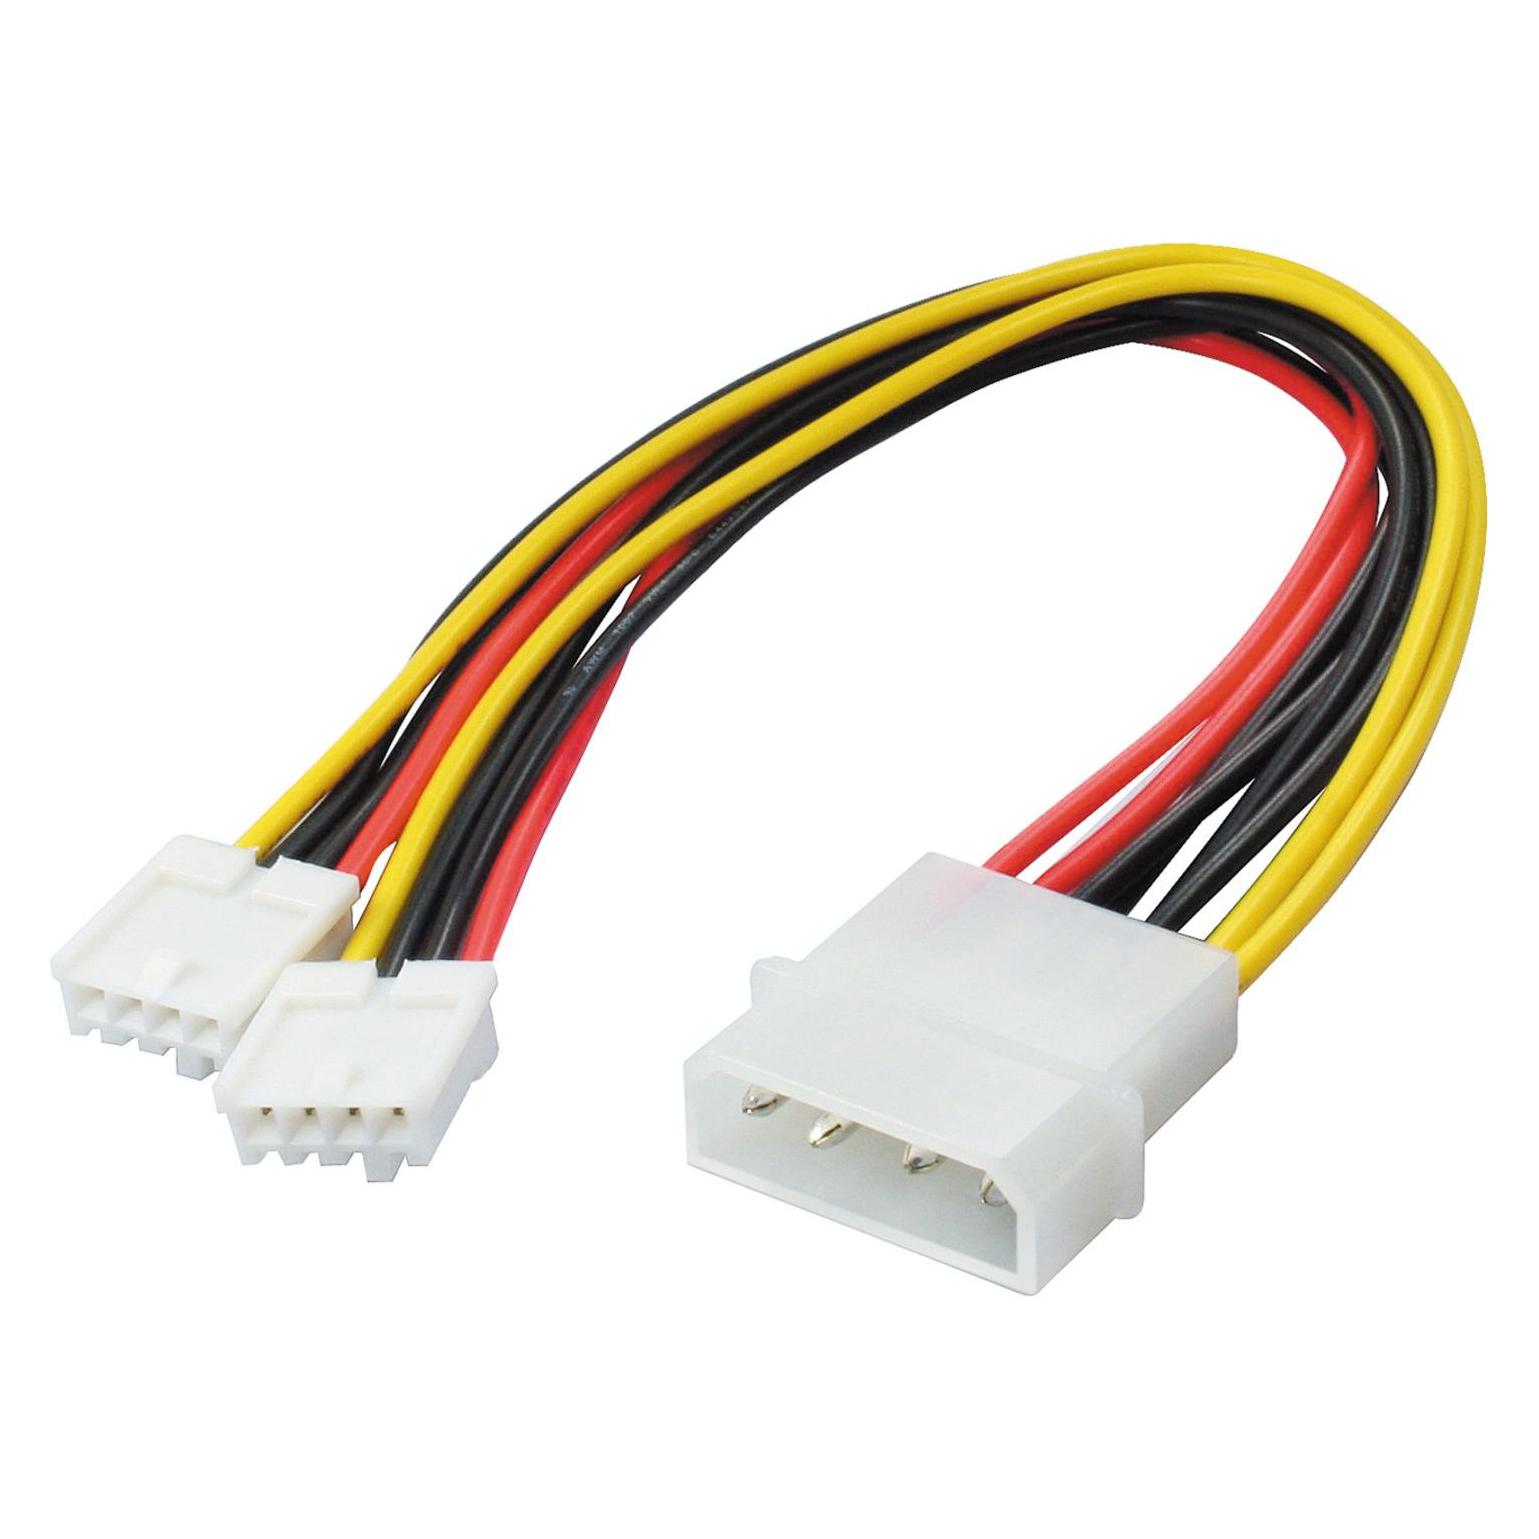
Shiverpeaks Molex 4-pin/Mini Spox 4-pin. Anschluss 1: Molex (4-pin), Anschluss 2: Mini Spox (4-pin), Geschlecht: (20 cm) (BS78234-HQ)Shiverpeaks Molex 4-pin/Mini Spox 4-pin. Anschluss 1: Molex (4-pin), Anschluss 2: Mini Spox (4-pin), Geschlecht: (20 cm) (BS78234-HQ)9,59 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
LEKI Herren Handschuhe HS Spox GTX, Größe 10,5 in Schwarz SchwarzDieser sportliche und zugleich komfortable Skihandschuh passt bei vielen Bedingungen. Dank GORE-TEX® Membran bietet er höchsten Wetterschutz. Das Softshell-Obermaterial gibt ausreichend Bewegungspielraum und lässt deine Hände atmen. Die Dexfill-Isolierung wärmt die Hände zuverlässig und ist gleichzeitig atmungsaktiv. Für ein besonders angenehmes, trockenes Tragegefühl sorgt das Innenfutter aus Micro Bemberg. Dank robustem G Grip aus Synthetikmaterial hast du den Stock stets gut im Griff.46,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
Ähnliche Suchbegriffe für Spox
-
Bewertung von Vermögensgegenständen in der laufenden Buchhaltung: Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Taschenbuch von Moritz Wenninger,Bewertung Von Vermögensgegenständen In Der Laufenden Buchhaltung: Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Taschenbuch Von Moritz Wenninger, Grin, 978-3-656-66591-5, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die handelsrechtliche Darstellung von Rückstellungen für ungewisse Verbindlichkeiten und drohende Verluste aus schwebenden Geschäften, Taschenbuch vonDie Handelsrechtliche Darstellung Von Rückstellungen Für Ungewisse Verbindlichkeiten Und Drohende Verluste Aus Schwebenden Geschäften, Taschenbuch Von Marc Fischer, Grin, 978-3-346-09046-1, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Staatswirthschaftliche Untersuchungen Über Vermögen, Wirthschaft, Produktivität Der Arbeiten, Kapital, Preis, Gewinn, Einkommen Und Verbrauch.,Staatswirthschaftliche Untersuchungen Über Vermögen, Wirthschaft, Produktivität Der Arbeiten, Kapital, Preis, Gewinn, Einkommen Und Verbrauch., Gebundene Ausgabe Von, Creative Media Partners, Llc, 978-0-353-82020-3, Seitenanzahl: 39847,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CDS LED-Spotlight Spox-80/35 UNO-X HORTICULTURE – Professioneller LED-Pflanzenstrahler mit Sun-Like Full Spectrum und CRI 98LED-Strahler zur vitalisierenden Inszenierung von Innenraumbegrünung Der CDS LED-Spotlight Spox-80/35 UNO-X HORTICULTURE wurde speziell für hochwertige Innenraumbegrünungen entwickelt und verbindet professionelle Pflanzenbeleuchtung mit anspruchsvollem Design. Der LED-Strahler eignet sich ideal für Anwendungen, bei denen Pflanzen nicht nur mit optimalem Licht versorgt, sondern gleichzeitig eindrucksvoll in Szene gesetzt werden sollen. Die Grundlage bildet die moderne Bridgelux ThriveTM Horticulture COB LED der neuesten Generation. Diese spezielle Pflanzenlicht-Technologie bildet das natürliche Sonnenlicht über den gesamten photosynthetisch relevanten Bereich von 400 bis 700 nm (PAR) nach. Dadurch erhalten Pflanzen ein ausgewogenes Spektrum, das wichtige Prozesse wie Wachstum, Blattentwicklung und Vitalität unterstützt. Ein besonderes Merkmal des CDS Spox-80/35 UNO-X HORTICULTURE ist das Sun-Like Full Spectrum . Im Gegensatz zu klassischen Pflanzenleuchten, die häufig mit stark reduzierten Farbspektren arbeiten, erzeugt dieser LED-Spot ein besonders natürliches Lichtbild. Durch die hohe Farbwiedergabe von CRI 98 erscheinen Pflanzen mit satten Grüntönen und natürlichen Farben. Dadurch eignet sich der Strahler besonders für Bereiche, in denen eine hochwertige Optik entscheidend ist. Die spezielle Spektraloptimierung berücksichtigt auch die sogenannte Cyan-Lücke im Bereich um 480 nm. Durch eine angepasste Phosphormischung wird dieser wichtige Wellenlängenbereich ergänzt. Dies unterstützt biologische Signalprozesse der Pflanzen und kann insbesondere während der Überwinterung dazu beitragen, unerwünschten Geilwuchs zu reduzieren. Für eine effiziente Lichtverteilung sorgt die hochwertige Fresnel-Linsenoptik . Die spezielle Optik bündelt die Lichtenergie gezielt auf die Pflanzenfläche und reduziert störende Blendungen. Mit einem Abstrahlwinkel von ca. 35° eignet sich der Spotlight ideal für die gezielte Beleuchtung einzelner Pflanzen, Pflanzengruppen oder vertikaler Begrünungen. Der CDS Spox-80/35 UNO-X HORTICULTURE überzeugt zusätzlich durch seine hohe Flexibilität bei der Montage. Der Bügel kann um ca. 330° gedreht werden, während der Spotlight um ca. 180° schwenkbar ist. Dadurch lässt sich die Lichtausrichtung jederzeit optimal an die jeweilige Pflanzensituation anpassen. Die Optiken können zudem werkzeuglos gewechselt werden, wodurch verschiedene Lichtverteilungen schnell realisiert werden können. Das hochwertige Aluminiumgehäuse ist matt pulverbeschichtet oder silber eloxiert erhältlich und sorgt für eine moderne Optik sowie eine effiziente Wärmeableitung. Der externe LED-Treiber bietet zusätzliche Sicherheit durch integrierten Überlastschutz, Kurzschlussschutz und Leerlaufschutz. Mit einer Lebensdauer von über 75.000 Stunden , optionaler DALI-Steuerung und der Fertigung Made in Germany erfüllt der CDS LED-Spotlight höchste Anforderungen an Qualität, Zuverlässigkeit und professionelle Pflanzenbeleuchtung. Technische Daten • Hersteller: CDS Gesellschaft für innovative Steuerungstechnik mbH • Serie: SPOX • Modell: LED-Spotlight Spox-80/35 UNO-X HORTICULTURE • Lichtquelle: Bridgelux ThriveTM Horticulture COB • Spektrum: Sun-Like Full Spectrum • Photosynthetischer Bereich: 400–700 nm (PAR) • Farbtemperatur: 5.000 K • Farbwiedergabe: CRI 98 • Farborttoleranz: SDCM 3 • Abstrahlwinkel: ca. 35° • Nennspannung: 220–240 V AC • Netzfrequenz: 50–60 Hz • Leistungsfaktor: ca. 0,95 • Schutzklasse: I • Schutzart: IP20 • Gehäusematerial: Aluminium • Oberflächen: Schwarz matt, Weiß matt oder Silber eloxiert • Material der Optik: PMMA • LED-Treiber: extern, IP20 • Dimmbar: optional • DALI: optional • Einschaltzeit: 75.000 Stunden (Ta = 25 °C) • Umgebungstemperatur: -20 °C bis +40 °C • Lagerungstemperatur: -20 °C bis +60 °C • Betriebsluftfeuchtigkeit: 5–85 % • Gewicht: ca. 1 kg • Überlastschutz integriert • Kurzschlussschutz integriert • Leerlaufschutz integriert • Konformität: CE, RoHS, ENEC (LED-Treiber) • Montage: Decken- und Wandmontage • Herstellung: Made in Germany Lichttechnische Werte • PPFD bei 1,5 m Abstand: ca. 35 μmol/(m2s) • PPFD bei 2,0 m Abstand: ca. 20 μmol/(m2s) • Halbwertswinkel: ca. 35° Maße • Gewicht: ca. 1 kg • Bügel drehbar: ca. 330° • Spotlight schwenkbar: ca. 180° • Montageart: Deckenmontage und Wandmontage Besondere Vorteile • Professioneller LED-Strahler für Innenraumbegrünung • Sun-Like Full Spectrum für natürliche Pflanzenentwicklung • Bridgelux ThriveTM Horticulture COB der neuesten Generation • Sehr hohe Farbwiedergabe mit CRI 98 • Besonders natürliche Darstellung von Pflanzenfarben • Optimiertes Pflanzenspektrum mit Cyan-Ergänzung bei 480 nm • Unterstützung biologischer Pflanzenprozesse • Reduzierung von Geilwuchs bei der Überwinterung • Effiziente Lichtlenkung durch Fresnel-Linsenoptik • Blendungsarme Beleuchtung • Präzise Ausrichtung durch schwenkbaren Spotlight • Werkzeuglos wechselbare Optiken • Lange Lebensdauer von über 75.000 Stunden • Hochwertiges Aluminiumgehäuse • Optional dimmbar und DALI-steuerbar • Wartungsarme professionelle Lösung • Made in Germany Einsatzbereiche • Innenraumbegrünungen • Büros und Verwaltungsgebäude • Hotels und Gastronomie • Restaurants • Empfangsbereiche • Verkaufsräume und Showrooms • Einkaufszentren • Wintergärten • Pflanzwände und Green Walls • Pflanzeninseln • Botanische Ausstellungen • Öffentliche Gebäude • Architekturbeleuchtung mit Pflanzen Expertenbewertung Unsere Lichtexperten empfehlen den CDS LED-Spotlight Spox-80/35 UNO-X HORTICULTURE für professionelle Begrünungskonzepte, bei denen Pflanzenwachstum und hochwertige Lichtinszenierung gleichermaßen wichtig sind. Das Sun-Like Full Spectrum mit Bridgelux ThriveTM Technologie bietet eine optimale Kombination aus pflanzlichem Nutzen und natürlicher Farbdarstellung mit CRI 98. Durch die flexible Ausrichtung, die langlebige Konstruktion und die hochwertige Fertigung Made in Germany ist dieser LED-Spotlight eine ausgezeichnete Wahl für anspruchsvolle Innenraumbegrünungen in modernen Architektur- und Objektbereichen.439,72 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.