Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Was sind Windsysteme und Zyklone?
Windsysteme sind großräumige Bewegungen der Luft in der Atmosphäre, die durch unterschiedliche Temperatur- und Druckverhältnisse entstehen. Sie werden durch die Corioliskraft beeinflusst und können globale oder regionale Auswirkungen haben. Zyklone sind Tiefdruckgebiete, in denen die Luft spiralförmig um ein Zentrum herum aufsteigt. Sie können starke Winde, Regen und Stürme verursachen und treten sowohl in den Tropen als auch in gemäßigten Breiten auf. **
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
Ähnliche Suchbegriffe für Stadtklima-und-Windsysteme-in
Top-Angebote
Produkte zum Begriff Stadtklima-und-Windsysteme-in:
-
Grundlagen der Buchhaltung und Bilanzierung, Schulbücher von Josef LechnerDas Lehrbuch "Grundlagen der Buchhaltung und Bilanzierung" bietet eine umfassende Einführung in die wesentlichen Aspekte des Rechnungswesens. Es vermittelt die Technik der doppelten Buchhaltung und beleuchtet die spezifischen Anforderungen der italienischen Aufzeichnungspraxis sowie die damit verbundenen Dokumentationspflichten. Durch anschauliche Lehrbeispiele und Lösungsangaben wird die Verbuchung gängiger Geschäftsfälle verständlich erklärt. Zudem enthält das Buch Übungen, die es den Lernenden ermöglichen, das Gelernte eigenständig zu vertiefen. Online stehen zusätzliche Materialien und Übungen zur Verfügung, die nach Schwierigkeitsgrad gestaffelt sind. Lehrende haben die Möglichkeit, über ein Passwort auf die Lösungen zuzugreifen. Dieses Buch richtet sich sowohl an Studierende der Wirtschaftsfachoberschulen in Südtirol als auch an alle, die sich die Grundlagen der Buchhaltung und Bilanzierung im Selbststudium aneignen möchten.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Michael Währisch, Karin BreidenbachDieser Band vermittelt verständlich und praxisnah die Grundlagen der Buchführung und des Jahresabschlusses – einschliesslich Bilanz, Gewinn- und Verlustrechnung, Anhang sowie Lagebericht. Die 6. Auflage wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung ergänzt.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die ertrag- und umsatzsteuerliche Behandlung von Eigenbetrieben der öffentlichen Hand, Fachbücher von David GehlenMasterarbeit aus dem Jahr 2017 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 1,7, Friedrich-Alexander-Universität Erlangen-Nürnberg, Sprache: Deutsch. Abstract: Es soll, nachdem die Notwendigkeit einer Erfassung der öffentlichen Hand im Ertrag- und Umsatzsteuersystem erläutert worden ist, einleitend in Kapitel 2 zunächst die hierfür erforderliche zentrale Besteuerungsgrundlage in Form des Betriebs gewerblicher Art dargestellt werden. Ausgehend von der gesetzlichen Definition sollen hierfür die einzelnen von Gesetzgeber und Finanzverwaltung geschaffenen Voraussetzungen für das Bestehen dieser Besteuerungsgrundlage erörtert werden und zudem steuerlich relevante Tätigkeiten von nicht relevanten Tätigkeiten der Eigenbetriebe abgegrenzt werden. Kapitel 3 erweitert anschliessend die allgemeinen Regelungen zum Betrieb gewerblicher Art um den praxisrelevanten Sachverhalt der D.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Wie funktioniert die Verrechnung von Guthaben und Verbindlichkeiten in der Buchhaltung? Kannst du ein Beispiel für eine Verrechnung von Forderungen und Verbindlichkeiten nennen?
Die Verrechnung von Guthaben und Verbindlichkeiten erfolgt durch die Gegenüberstellung der Beträge in der Bilanz. Dabei werden Forderungen mit Verbindlichkeiten verrechnet, um den Nettobetrag zu ermitteln. Ein Beispiel für eine Verrechnung wäre die Begleichung einer offenen Rechnung durch den Abzug einer Forderung aus einem Lieferantenkonto. **
-
Wie werden Rückstellungen in der Bilanz eines Unternehmens gebildet und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung?
Rückstellungen werden gebildet, um zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden und deren Höhe ungewiss ist. Sie werden in der Bilanz als Passiva ausgewiesen und mindern somit das Eigenkapital. In der Gewinn- und Verlustrechnung wirken sich Rückstellungen durch den Aufwand für ihre Bildung oder Auflösung auf das Ergebnis aus. **
Wo stehen Verbindlichkeiten in der Bilanz?
Verbindlichkeiten stehen in der Bilanz auf der Passivseite. Sie stellen die finanziellen Verpflichtungen eines Unternehmens gegenüber Dritten dar, die in der Zukunft beglichen werden müssen. Zu den Verbindlichkeiten zählen beispielsweise Darlehen, Verbindlichkeiten aus Lieferungen und Leistungen sowie Rückstellungen für noch nicht abgeschlossene Geschäfte. Die Höhe der Verbindlichkeiten gibt Auskunft über die finanzielle Belastung des Unternehmens und dessen Fähigkeit, seine Schulden zu begleichen. Eine genaue Aufschlüsselung der Verbindlichkeiten ist wichtig für Investoren und Gläubiger, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
Was sind Verbindlichkeiten in der Bilanz?
Was sind Verbindlichkeiten in der Bilanz? Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat. Dazu gehören beispielsweise Darlehen, Lieferantenkredite, Gehaltszahlungen und Steuern. Diese Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und geben Auskunft über die finanzielle Gesundheit und die Schuldenlast des Unternehmens. Es ist wichtig, dass Unternehmen ihre Verbindlichkeiten im Blick behalten und sicherstellen, dass sie diese fristgerecht bedienen können, um Zahlungsausfälle zu vermeiden. **
Top-Angebote
Produkte zum Begriff Stadtklima-und-Windsysteme-in:
-
Stadtklima, Fachbücher von Sascha Henninger, Stephan WeberIn naher Zukunft werden weltweit zwei von drei Menschen in Städten leben. Urbanisierung und Klimawandel stellen die städtischen Räume vor grosse Herausforderungen. Das Verständnis der Wechselwirkungen zwischen Klima, Luftqualität und Städtebau erlangt daher eine wachsende Bedeutung. Das Lehrbuch führt in die physikalischen Grundlagen und Prozesse des Stadtklimas ein und beleuchtet die Arbeitsfelder der planungsorientierten Stadtklimatologie.25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschichte und Gewinn, Fachbücher von Sebastian BrüngerDas Fachbuch "Geschichte und Gewinn" von Sebastian Brünger bietet eine tiefgehende Analyse der Auseinandersetzung deutscher Unternehmen mit ihrer NS-Vergangenheit. Es beleuchtet die Strategien, die Unternehmen wie Bayer, Deutsche Bank, Daimler und Degussa seit 1945 entwickelt haben, um ihr öffentliches Bild zu gestalten und sich mit ihrer Geschichte auseinanderzusetzen. Brünger untersucht die Kontinuitäten und Brüche in der Vergangenheitsbearbeitung und zeigt auf, wie Unternehmen die deutsche Geschichtskultur beeinflussten und sich gleichzeitig an veränderte gesellschaftliche Erwartungen anpassten. Das Buch ist nicht nur eine historische Analyse, sondern auch ein Beitrag zur Unternehmensgeschichte und deren Rolle im kulturellen Gedächtnis. Es wurde mit dem Preis für Unternehmensgeschichte 2016 und dem Droysen-Preis 2017 ausgezeichnet.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Buchhaltung und Bilanzierung, Schulbücher von Josef LechnerDas Lehrbuch "Grundlagen der Buchhaltung und Bilanzierung" bietet eine umfassende Einführung in die wesentlichen Aspekte des Rechnungswesens. Es vermittelt die Technik der doppelten Buchhaltung und beleuchtet die spezifischen Anforderungen der italienischen Aufzeichnungspraxis sowie die damit verbundenen Dokumentationspflichten. Durch anschauliche Lehrbeispiele und Lösungsangaben wird die Verbuchung gängiger Geschäftsfälle verständlich erklärt. Zudem enthält das Buch Übungen, die es den Lernenden ermöglichen, das Gelernte eigenständig zu vertiefen. Online stehen zusätzliche Materialien und Übungen zur Verfügung, die nach Schwierigkeitsgrad gestaffelt sind. Lehrende haben die Möglichkeit, über ein Passwort auf die Lösungen zuzugreifen. Dieses Buch richtet sich sowohl an Studierende der Wirtschaftsfachoberschulen in Südtirol als auch an alle, die sich die Grundlagen der Buchhaltung und Bilanzierung im Selbststudium aneignen möchten.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Windsysteme und Zyklone?
Windsysteme sind großräumige Bewegungen der Luft in der Atmosphäre, die durch unterschiedliche Temperatur- und Druckverhältnisse entstehen. Sie werden durch die Corioliskraft beeinflusst und können globale oder regionale Auswirkungen haben. Zyklone sind Tiefdruckgebiete, in denen die Luft spiralförmig um ein Zentrum herum aufsteigt. Sie können starke Winde, Regen und Stürme verursachen und treten sowohl in den Tropen als auch in gemäßigten Breiten auf. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
Ähnliche Suchbegriffe für Stadtklima-und-Windsysteme-in
-
Buchhaltung und Jahresabschluss, Fachbücher von Michael Währisch, Karin BreidenbachDieser Band vermittelt verständlich und praxisnah die Grundlagen der Buchführung und des Jahresabschlusses – einschliesslich Bilanz, Gewinn- und Verlustrechnung, Anhang sowie Lagebericht. Die 6. Auflage wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung ergänzt.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die ertrag- und umsatzsteuerliche Behandlung von Eigenbetrieben der öffentlichen Hand, Fachbücher von David GehlenMasterarbeit aus dem Jahr 2017 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 1,7, Friedrich-Alexander-Universität Erlangen-Nürnberg, Sprache: Deutsch. Abstract: Es soll, nachdem die Notwendigkeit einer Erfassung der öffentlichen Hand im Ertrag- und Umsatzsteuersystem erläutert worden ist, einleitend in Kapitel 2 zunächst die hierfür erforderliche zentrale Besteuerungsgrundlage in Form des Betriebs gewerblicher Art dargestellt werden. Ausgehend von der gesetzlichen Definition sollen hierfür die einzelnen von Gesetzgeber und Finanzverwaltung geschaffenen Voraussetzungen für das Bestehen dieser Besteuerungsgrundlage erörtert werden und zudem steuerlich relevante Tätigkeiten von nicht relevanten Tätigkeiten der Eigenbetriebe abgegrenzt werden. Kapitel 3 erweitert anschliessend die allgemeinen Regelungen zum Betrieb gewerblicher Art um den praxisrelevanten Sachverhalt der D.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanz und Haftung, Fachbücher von Stefan Albiez, Christian Wimpissinger, Matthias PetutschnigDas Fachbuch "Bilanz und Haftung" bietet eine umfassende und praxisnahe Analyse der Haftungsfragen im Kontext der Bilanzierung. Es beleuchtet die relevanten rechtlichen Aspekte aus straf-, gesellschafts- und steuerrechtlicher Perspektive und ordnet die Verantwortlichkeiten sowie Risiken, die mit der Bilanzierung und Abschlussprüfung verbunden sind, systematisch ein. Die zweite Auflage des Werkes erweitert die Inhalte um aktuelle Themen wie die Nachhaltigkeitsberichterstattung und die steuerlichen Auswirkungen von Bilanzberichtigungen. Die Beiträge stammen von renommierten Experten aus verschiedenen Bereichen, was eine fundierte Grundlage für die rechtliche und praktische Beurteilung komplexer Sachverhalte gewährleistet. Dieses Handbuch ist somit ein unverzichtbares Nachschlagewerk für alle, die sich mit den rechtlichen Rahmenbedingungen der Bilanzierung auseinandersetzen.115,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
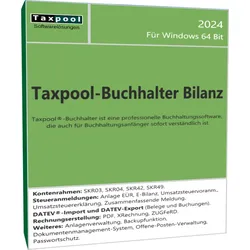
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Verrechnung von Guthaben und Verbindlichkeiten in der Buchhaltung? Kannst du ein Beispiel für eine Verrechnung von Forderungen und Verbindlichkeiten nennen?
Die Verrechnung von Guthaben und Verbindlichkeiten erfolgt durch die Gegenüberstellung der Beträge in der Bilanz. Dabei werden Forderungen mit Verbindlichkeiten verrechnet, um den Nettobetrag zu ermitteln. Ein Beispiel für eine Verrechnung wäre die Begleichung einer offenen Rechnung durch den Abzug einer Forderung aus einem Lieferantenkonto. **
-
Wie werden Rückstellungen in der Bilanz eines Unternehmens gebildet und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung?
Rückstellungen werden gebildet, um zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden und deren Höhe ungewiss ist. Sie werden in der Bilanz als Passiva ausgewiesen und mindern somit das Eigenkapital. In der Gewinn- und Verlustrechnung wirken sich Rückstellungen durch den Aufwand für ihre Bildung oder Auflösung auf das Ergebnis aus. **
-
Wo stehen Verbindlichkeiten in der Bilanz?
Verbindlichkeiten stehen in der Bilanz auf der Passivseite. Sie stellen die finanziellen Verpflichtungen eines Unternehmens gegenüber Dritten dar, die in der Zukunft beglichen werden müssen. Zu den Verbindlichkeiten zählen beispielsweise Darlehen, Verbindlichkeiten aus Lieferungen und Leistungen sowie Rückstellungen für noch nicht abgeschlossene Geschäfte. Die Höhe der Verbindlichkeiten gibt Auskunft über die finanzielle Belastung des Unternehmens und dessen Fähigkeit, seine Schulden zu begleichen. Eine genaue Aufschlüsselung der Verbindlichkeiten ist wichtig für Investoren und Gläubiger, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
-
Was sind Verbindlichkeiten in der Bilanz?
Was sind Verbindlichkeiten in der Bilanz? Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat. Dazu gehören beispielsweise Darlehen, Lieferantenkredite, Gehaltszahlungen und Steuern. Diese Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und geben Auskunft über die finanzielle Gesundheit und die Schuldenlast des Unternehmens. Es ist wichtig, dass Unternehmen ihre Verbindlichkeiten im Blick behalten und sicherstellen, dass sie diese fristgerecht bedienen können, um Zahlungsausfälle zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.