Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **

Ähnliche Suchbegriffe für Ultrafein
Top-Angebote
Produkte zum Begriff Ultrafein:
-
Luvos Heilerde Ultrafein 380 GGebrauchsinformation: Information für den Anwender Luvos Heilerde ultrafein Liebe Patientin, lieber Patient! Bitte lesen Sie folgende Gebrauchsinformation aufmerksam, weil sie wichtige Informationen darüber enthält, was Sie bei der Anwendung dieses Arzneimittels beachten sollen. Wenden Sie sich bei Fragen bitte an Ihren Arzt oder Apotheker. Adolf Justs Luvos Heilerde ultrafein Pulver zum Einnehmen Wirkstoff: Heilerde Zusammensetzung: 100 g Pulver enthalten: arzneilich wirksamer Bestandteil: Heilerde 100 g sonstige Bestandteile: keine Darreichungsform und Inhalt: Adolf Justs Luvos Heilerde ultrafein ist in Packungen zu 130 g (20 Beutel à 6,5 g), 200 g, 380 g und 750 g Pulver erhältlich. Adolf Justs Luvos Heilerde ultrafein ist ein traditionelles Arzneimittel und wird als mineralisches Magen-Darm-Mittel verwendet. Pharmazeutischer Unternehmer/Hersteller: Heilerde-Gesellschaft Luvos Just GmbH & Co. KG Otto-Hahn-Straße 23 61381 Friedrichsdorf Telefon (0 61 75) 93 23-0 Telefax (0 61 75) 93 23-20 Anwendungsgebiete: Traditionell angewendet als mild wirkendes Arzneimittel bei Sodbrennen säurebedingten Magenbeschwerden Durchfall Hinweis: Stärkere Durchfälle mit Blut- und Schleimauflagerungen und Bauchkrämpfen sowie Durchfälle, die länger als 3 Tage anhalten, haben in der Regel ernst zu nehmende Ursachen und sollten von einem Arzt behandelt werden. Gegenanzeigen Wann dürfen Sie Adolf Justs Luvos Heilerde ultrafein nicht einnehmen? Adolf Justs Luvos Heilerde ultrafein darf nicht angewendet werden, wenn Sie bereits auf Lösszubereitungen empfindlich reagiert haben. Bei schweren Störungen der Nierenfunktion dürfen Sie Adolf Justs Luvos Heilerde ultrafein nicht einnehmen. Nicht anwenden bei akutem Durchfall mit hohem Fieber oder Blutbeimengungen sowie bei Kindern unter 2 Jahren. Was müssen Sie während der Schwangerschaft und Stillzeit beachten? Aus der verbreiteten Anwendung von Heilerde als Arzneimittel haben sich bisher keine Anhaltspunkte für ein Risiko in der Anwendung in der Schwangerschaft und Stillzeit ergeben. Ergebnisse ausreichender Untersuchungen liegen jedoch nicht vor. Deshalb sollte das Arzneimittel nur nach Rücksprache mit einem Arzt oder einer anderen in einem Heilberuf tätigen qualifizierten Person angewendet werden. Was ist bei Kindern unter 12 Jahren und älteren Menschen zu beachten? Bei Durchfall: Die Gefahr einer Dehydrierung besteht vor allem bei Kindern. Konsultieren Sie bei einem solchen Verdacht sofort Ihren Arzt oder eine andere in einem Heilberuf tätige qualifizierte Person. Dieser kann auch über eine begleitende bzw. unterstützende Dosierung von Adolf Just Luvos Heilerde ultrafein bei Durchfall entscheiden, da allgemeine Dosierungsempfehlungen für Kinder unter 12 Jahren nicht vorliegen. Beachten Sie bitte die Angaben unter Gegenanzeigen, Vorsichtsmaßnahmen und Warnhinweise. Bei Sodbrennen und säurebedingten Magenbeschwerden: Die Anwendung von Adolf Just Luvos Heilerde ultrafein bei Kindern unter 12 Jahren ist nicht vorgesehen, da diese Beschwerden bei Kindern prinzipiell nicht auftreten. Für ältere Menschen besteht keine Anwendungsbeschränkung. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Bei Auftreten von akuten oder länger andauernden Beschwerden bzw. unklaren Beschwerden im Magen-Darm Bereich sollte ein Arzt aufgesucht werden. Bei der Behandlung von Durchfall muss, insbesondere bei Heranwachsenden und älteren Menschen, auf Ersatz von Flüssigkeiten und Elektrolyten als wichtigste therapeutische Maßnahme geachtet werden. Grundsätzlich ist bei Durchfällen, die länger als 2 Tage anhalten, Blutbeimengungen aufweisen oder mit Fieber und Kreislaufstörungen einhergehen, ein Arzt aufzusuchen. Wechselwirkungen: Welche anderen Arzneimittel beeinflussen die Wirkung von Adolf Justs Luvos Heilerde ultrafein? Andere Arzneimittel beeinflussen die Wirkung von Adolf Justs Luvos Heilerde ultrafein nicht. Wegen des ausgeprägten Vermögens, an dere Stoffe zu binden, soll Adolf Justs Luvos Heilerde ultrafein im zeitlichen Abstand von einer bis zwei Stunden vor oder nach der Einnahme anderer Arzneimittel eingenommen werden. Dosierungsanleitung, Art und Dauer der Anwendung: Die folgenden Angaben gelten, soweit Ihnen Ihr Arzt Adolf Justs Luvos Heilerde ultrafein nicht anders verordnet hat. Bitte halten Sie sich an die Anwendungsvorschriften, da Adolf Justs Luvos Heilerde ultrafein sonst nicht richtig wirken kann! Wie viel und wie oft sollten Sie Adolf Justs Luvos Heilerde ultrafein einnehmen? Erwachsene und Heranwachsende über 12 Jahren nehmen zweimal täglich 1 bis 2 Messlöffel/Portionsbeutel ein, bei stärkeren Beschwerden die gleiche Menge ein drittes Mal. Bei Durchfall mehrere Messlöffel/Portionsbeutel im Verlaufe weniger Stunden. Zur genauen Dosierung liegt der Packung ein Messlöf8,05 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
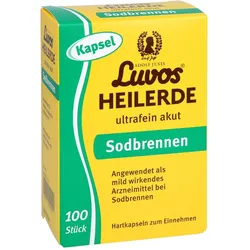

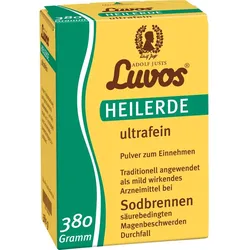
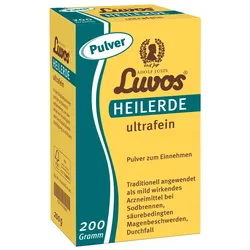
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **


Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
Top-Angebote
Produkte zum Begriff Ultrafein:
-
Luvos Heilerde ultrafeinAnwendungsgebiet von Luvos Heilerde ultrafeinMit Luvos-Heilerde ultrafein gibt es ein Naturarzneimittel, das Sodbrennen und säurebedingte Magenbeschwerden schnell und effektiv lindert. Zusätzlich hat sich Luvos-Heilerde ultrafein auch als natürliche Hilfe bei Durchfall bewährt, denn die Naturarznei bindet auslösende Krankheitserreger und deren Stoffwechselprodukte. Die gestörte Darmflora findet sanft zu ihrer natürlichen Balance zurück. Wirkungsweise von Luvos Heilerde ultrafeinDie natürliche Heilerde besteht aus einer idealen Mischung aus Mineralien und Spurenelementen. Damit bindet sie überschüssige Säure schnell und anhaltend. Nebenwirkungen sind keine bekannt. Wirkstoffe / Inhaltsstoffe / ZutatenLuvos Heilerde ultrafein enthält: Heilerde GegenanzeigenBei bekannter Überempfindlichkeit und schweren Nierenschäden darf Luvos Heilerde ultrafein nicht angewendet werden.DosierungAnwendungsempfehlung von Luvos Heilerde ultrafein: Nehmen Sie dieses Arzneimittel immer genau wie in der Packungsbeilage beschrieben ein. Das Luvos-Heilerde Pulver wird in ein halbes Glas Wasser, Mineralwasser oder Tee eingerührt und in kleinen Schlucken getrunken. EinnahmeDas Pulver wird in ein halbes Glas Wasser, Mineralwasser oder Tee eingerührt und in kleinen Schlucken getrunken. Die Einnahme sollte morgens nüchtern und abends vor dem Schlafengehen sowie bei Bedarf jeweils eine halbe Stunde vor oder nach dem Essen erfolgen.PatientenhinweiseWarnhinweise und VorsichtsmaßnahmenBei Auftreten von akuten oder länger andauernden Beschwerden bzw. unklaren Beschwerden im Magen-Darm-Bereich sollte ein Arzt aufgesucht werden.Kinder unter 12 Jahren und ältere MenschenDie Anwendung von diesem Arzneimittel ist bei Kindern unter 12 Jahren ist nicht vorgesehen, da diese Beschwerden bei Kindern prinzipiell nicht auftreten.Für ältere Menschen besteht keine Anwendungsbeschränkung. Verkehrstüchtigkeit und Fähigkeit zum Bed8,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Horl3 Keramik Kagami UltrafeinHorl3 Keramik Kagami UltrafeinFür alle, deren Anspruch maximale Schärfe ist, haben wir den HORL® Kagami entwickelt. Mit dem ultrafeinen Schleifstein eröffnen wir nach dem Schliff mit unseren HORL® Schleifsteinen fein und extra fein ein komplett neues Level mit dreimal feineren Schleifergebnissen als mit üblichen japanischen Schleifsteinen.Passend für den HORL®3 und den HORL®3 Pro.Nicht kompatibel mit dem HORL®3 Cruise und den HORL®2 Rollschleifern.Dieser Artikel erfordert die vorherige Anwendung des HORL®3 Premium Set. Horl ist eine Familien-Innovationsschmiede am Fuße des Schwarzwalds mit über 25 Jahren Erfahrung auf dem Messerschärfgebiet.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
Ähnliche Suchbegriffe für Ultrafein
-
Luvos Heilerde Ultrafein 380 GGebrauchsinformation: Information für den Anwender Luvos Heilerde ultrafein Liebe Patientin, lieber Patient! Bitte lesen Sie folgende Gebrauchsinformation aufmerksam, weil sie wichtige Informationen darüber enthält, was Sie bei der Anwendung dieses Arzneimittels beachten sollen. Wenden Sie sich bei Fragen bitte an Ihren Arzt oder Apotheker. Adolf Justs Luvos Heilerde ultrafein Pulver zum Einnehmen Wirkstoff: Heilerde Zusammensetzung: 100 g Pulver enthalten: arzneilich wirksamer Bestandteil: Heilerde 100 g sonstige Bestandteile: keine Darreichungsform und Inhalt: Adolf Justs Luvos Heilerde ultrafein ist in Packungen zu 130 g (20 Beutel à 6,5 g), 200 g, 380 g und 750 g Pulver erhältlich. Adolf Justs Luvos Heilerde ultrafein ist ein traditionelles Arzneimittel und wird als mineralisches Magen-Darm-Mittel verwendet. Pharmazeutischer Unternehmer/Hersteller: Heilerde-Gesellschaft Luvos Just GmbH & Co. KG Otto-Hahn-Straße 23 61381 Friedrichsdorf Telefon (0 61 75) 93 23-0 Telefax (0 61 75) 93 23-20 Anwendungsgebiete: Traditionell angewendet als mild wirkendes Arzneimittel bei Sodbrennen säurebedingten Magenbeschwerden Durchfall Hinweis: Stärkere Durchfälle mit Blut- und Schleimauflagerungen und Bauchkrämpfen sowie Durchfälle, die länger als 3 Tage anhalten, haben in der Regel ernst zu nehmende Ursachen und sollten von einem Arzt behandelt werden. Gegenanzeigen Wann dürfen Sie Adolf Justs Luvos Heilerde ultrafein nicht einnehmen? Adolf Justs Luvos Heilerde ultrafein darf nicht angewendet werden, wenn Sie bereits auf Lösszubereitungen empfindlich reagiert haben. Bei schweren Störungen der Nierenfunktion dürfen Sie Adolf Justs Luvos Heilerde ultrafein nicht einnehmen. Nicht anwenden bei akutem Durchfall mit hohem Fieber oder Blutbeimengungen sowie bei Kindern unter 2 Jahren. Was müssen Sie während der Schwangerschaft und Stillzeit beachten? Aus der verbreiteten Anwendung von Heilerde als Arzneimittel haben sich bisher keine Anhaltspunkte für ein Risiko in der Anwendung in der Schwangerschaft und Stillzeit ergeben. Ergebnisse ausreichender Untersuchungen liegen jedoch nicht vor. Deshalb sollte das Arzneimittel nur nach Rücksprache mit einem Arzt oder einer anderen in einem Heilberuf tätigen qualifizierten Person angewendet werden. Was ist bei Kindern unter 12 Jahren und älteren Menschen zu beachten? Bei Durchfall: Die Gefahr einer Dehydrierung besteht vor allem bei Kindern. Konsultieren Sie bei einem solchen Verdacht sofort Ihren Arzt oder eine andere in einem Heilberuf tätige qualifizierte Person. Dieser kann auch über eine begleitende bzw. unterstützende Dosierung von Adolf Just Luvos Heilerde ultrafein bei Durchfall entscheiden, da allgemeine Dosierungsempfehlungen für Kinder unter 12 Jahren nicht vorliegen. Beachten Sie bitte die Angaben unter Gegenanzeigen, Vorsichtsmaßnahmen und Warnhinweise. Bei Sodbrennen und säurebedingten Magenbeschwerden: Die Anwendung von Adolf Just Luvos Heilerde ultrafein bei Kindern unter 12 Jahren ist nicht vorgesehen, da diese Beschwerden bei Kindern prinzipiell nicht auftreten. Für ältere Menschen besteht keine Anwendungsbeschränkung. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Bei Auftreten von akuten oder länger andauernden Beschwerden bzw. unklaren Beschwerden im Magen-Darm Bereich sollte ein Arzt aufgesucht werden. Bei der Behandlung von Durchfall muss, insbesondere bei Heranwachsenden und älteren Menschen, auf Ersatz von Flüssigkeiten und Elektrolyten als wichtigste therapeutische Maßnahme geachtet werden. Grundsätzlich ist bei Durchfällen, die länger als 2 Tage anhalten, Blutbeimengungen aufweisen oder mit Fieber und Kreislaufstörungen einhergehen, ein Arzt aufzusuchen. Wechselwirkungen: Welche anderen Arzneimittel beeinflussen die Wirkung von Adolf Justs Luvos Heilerde ultrafein? Andere Arzneimittel beeinflussen die Wirkung von Adolf Justs Luvos Heilerde ultrafein nicht. Wegen des ausgeprägten Vermögens, an dere Stoffe zu binden, soll Adolf Justs Luvos Heilerde ultrafein im zeitlichen Abstand von einer bis zwei Stunden vor oder nach der Einnahme anderer Arzneimittel eingenommen werden. Dosierungsanleitung, Art und Dauer der Anwendung: Die folgenden Angaben gelten, soweit Ihnen Ihr Arzt Adolf Justs Luvos Heilerde ultrafein nicht anders verordnet hat. Bitte halten Sie sich an die Anwendungsvorschriften, da Adolf Justs Luvos Heilerde ultrafein sonst nicht richtig wirken kann! Wie viel und wie oft sollten Sie Adolf Justs Luvos Heilerde ultrafein einnehmen? Erwachsene und Heranwachsende über 12 Jahren nehmen zweimal täglich 1 bis 2 Messlöffel/Portionsbeutel ein, bei stärkeren Beschwerden die gleiche Menge ein drittes Mal. Bei Durchfall mehrere Messlöffel/Portionsbeutel im Verlaufe weniger Stunden. Zur genauen Dosierung liegt der Packung ein Messlöf8,05 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.