Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **


Ähnliche Suchbegriffe für Vertiefen
Top-Angebote
Produkte zum Begriff Vertiefen:
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Professionelles Beraten will gelernt sein. Diätologische Beratungskompetenzen entwickeln, erweitern und vertiefen, Taschenbuch von Petra Hömens,Professionelles Beraten Will Gelernt Sein. Diätologische Beratungskompetenzen Entwickeln, Erweitern Und Vertiefen, Taschenbuch Von Petra Hömens, Diplomica Verlag Gmbh, 978-3-95934-994-9, Seitenanzahl: 10439,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
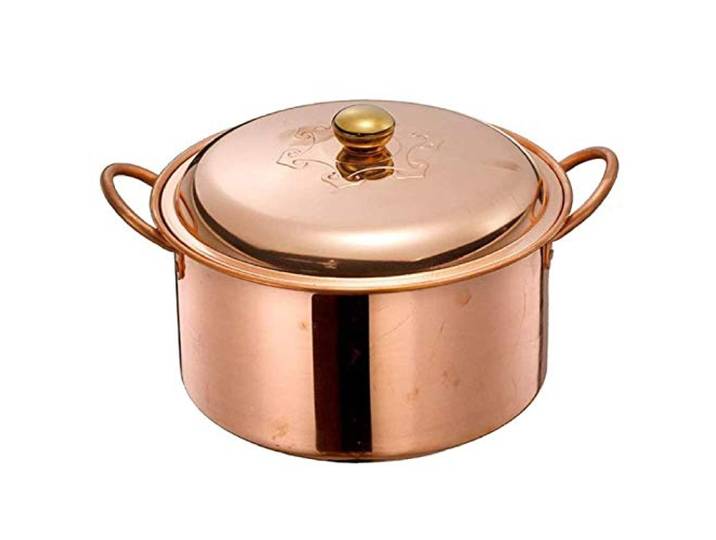
YRHH Pfannen Mit Auflauf, Suppentopf Handgemachter Kupfersuppentopf, Eintopfpfanne Vertiefen Dicken Kupfertopf Home Pot Perfekt Zum Frühstück-26cmYRHH Pfannen Mit Auflauf, Suppentopf Handgemachter Kupfersuppentopf, Eintopfpfanne Vertiefen Dicken Kupfertopf Home Pot Perfekt Zum Frühstück-26cm. Der versiegelte Boden wird gleichmäßig erwärmt, um ein perfektes Garen zu gewährleisten. Der robuste Seitengriff erleichtert das Tragen Kapazität: Das großflächige Design des Topfkörpers kann die Bedürfnisse vieler Menschen erfüllen Traditionelle Handwerkskunst auf dem Deckel gedruckt Reines Kupfer, dickes Design aus reinem Kupfer, langlebig Wenn Sie Fragen haben, kontaktieren Sie uns bitte rechtzeitig, wir werden Ihnen innerhalb von 24 Stunden antworten151,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **

Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
Top-Angebote
Produkte zum Begriff Vertiefen:
-
55 Fragen, um eure Beziehung zu vertiefenDas Kartenset „55 Fragen für eine tiefere Paarbeziehung“ mit Gesprächsimpulsen wurde für Paare entwickelt, die sich ganz bewusst Zeit füreinander nehmen und tiefere, ehrlichere Gespräche führen möchten. Die positiv ausgerichteten Fragen helfen, die Verbundenheit zu stärken, intime Momente zu schaffen und das Sicherheitsgefühl in der Beziehung zu erhöhen. Ein ideales Werkzeug für gemeinsame Abende, Dates oder auch längere Reisen. Produkteigenschaften: Marke: Mental Focus Produktkategorie: Gesprächs- und Fragekartenspiel Empfohlenes Alter: für Erwachsene, für Paare Hauptfunktion: Anregen vertiefender Paargespräche mit Hilfe von 55 positiv fokussierten Fragen Geförderte Kompetenzen: Selbstwahrnehmung, emotionale Intelligenz, Kommunikation Material: Kartonkarten Format: Kartengröße ca. 6,3 x 8,8 cm Anzahl / Zubehör: 55 Fragekarten Sicherheitshinweis: kleine Karten, nicht für Kleinkinder geeignet Weitere wichtige Eigenschaft: ungarischsprachiger Inhalt mit positiv-psychologischem Ansatz Auf jeder Karte findet sich eine durchdachte, leicht verständliche Frage, die den Blick auf die Stärken der Beziehung, das Zeigen von Liebe und gemeinsame Erlebnisse lenkt. Die Fragen rücken nicht die Probleme, sondern die positiven Erfahrungen in den Mittelpunkt und unterstützen so eine ruhigere, intimere Atmosphäre. Die Partner können sich abwechselnd die Fragen von den Karten stellen und beantworten – mündlich oder schriftlich. Das Kartenset „55 Fragen für eine tiefere Paarbeziehung“ folgt ausdrücklich der Haltung der Positiven Psychologie: Der Fokus liegt auf Dankbarkeit, Wertschätzung und Bestärkung. Das stärkt das Vertrauen, fördert eine verständnisvolle, akzeptierende Kommunikation und reduziert alltägliche Spannungen. Die strukturierten Fragen bieten auch jenen Paaren Halt, die sich mit dem Formulieren ihrer Gefühle schwertun, aber offener miteinander sprechen möchten. Das Spiel kommt ohne komplizierte Regeln aus: Es genügt, einige Karten zu ziehen und die darauf stehenden Fragen ehrlich zu beantworten. Die kompakte Schachtel passt problemlos in eine Tasche oder ins Nachttischkästchen, sodass sie für ein gemeinsames, wertvolles Gespräch immer griffbereit ist. Die Karten bestehen aus robustem Karton und halten daher auch häufiges Mischen und Abheben gut aus. Für wen ist das Spiel geeignet? Das Kartenset richtet sich an Paare, die die Gefühle des anderen besser verstehen, ihre Bindung stärken und sich bewusst Zeit für gemeinsame Gespräche nehmen möchten. Es kann in frischen Beziehungen hilfreich sein, um einander tiefer kennenzulernen, und ebenso für Paare, die schon länger zusammenleben und neue Blickwinkel suchen. Am besten eignet es sich für drinnen und eine ruhige Umgebung – etwa als Abendprogramm zu Hause oder als Teil eines entspannten Wochenendes. Zum Geburtstag, Jahrestag oder Valentinstag ist es ein besonders persönliches, aufmerksam gewähltes Geschenk. Verpackungsgröße: 7,6 x 10,1 x 2,8 cm11,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Das Leben vertiefen, Fachbücher von Paul-Chummar ChittilappillyDer Band „Das Leben vertiefen“ versammelt Texte namhafter Autorinnen und Autoren. Sie ehren damit den Theologen Erhard Kunz, geboren 1934, der über drei Jahrzehnte Theologie an der Hochschule der Jesuiten, Sankt Georgen, in Frankfurt am Main lehrte. Sein akademisches und biografisches Wirken hat zwei Schwerpunkte: die zeitgenössische philosophische Durchdringung der Theologie und die spirituelle Vertiefung der Glaubenslehre im Geist des Ordensgründers Ignatius von Loyola. Die Beiträge dieses Bandes aus philosophischer, biblischer und theologischer Perspektive verbinden sich zu einem kleinen Lesebuch einer Theologie, die kulturell sprachfähig ist und dem Leben dient. Mit Beiträgen von Johannes Beutler, Dieter Böhler, Paul-Chummar Chittilappilly, Jörg Dantscher, Thomas Gertler, Theresia Hainthaler, Stephan Herzberg, Hans-Joachim Höhn, Sandra Huebenthal, Medard Kehl, Peter Knauer, Igna Kramp, Werner Löser, Francisco José Ruiz Pérez, Josef Schuster, Jörg Splett, Klaus Vechtel, Ingrid Vorner, Oliver Wiertz.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
Ähnliche Suchbegriffe für Vertiefen
-
Professionelles Beraten will gelernt sein. Diätologische Beratungskompetenzen entwickeln, erweitern und vertiefen, Taschenbuch von Petra Hömens,Professionelles Beraten Will Gelernt Sein. Diätologische Beratungskompetenzen Entwickeln, Erweitern Und Vertiefen, Taschenbuch Von Petra Hömens, Diplomica Verlag Gmbh, 978-3-95934-994-9, Seitenanzahl: 10439,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
YRHH Pfannen Mit Auflauf, Suppentopf Handgemachter Kupfersuppentopf, Eintopfpfanne Vertiefen Dicken Kupfertopf Home Pot Perfekt Zum Frühstück-26cmYRHH Pfannen Mit Auflauf, Suppentopf Handgemachter Kupfersuppentopf, Eintopfpfanne Vertiefen Dicken Kupfertopf Home Pot Perfekt Zum Frühstück-26cm. Der versiegelte Boden wird gleichmäßig erwärmt, um ein perfektes Garen zu gewährleisten. Der robuste Seitengriff erleichtert das Tragen Kapazität: Das großflächige Design des Topfkörpers kann die Bedürfnisse vieler Menschen erfüllen Traditionelle Handwerkskunst auf dem Deckel gedruckt Reines Kupfer, dickes Design aus reinem Kupfer, langlebig Wenn Sie Fragen haben, kontaktieren Sie uns bitte rechtzeitig, wir werden Ihnen innerhalb von 24 Stunden antworten151,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
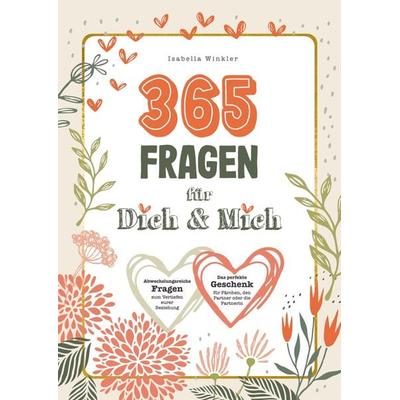
365 Fragen für Dich & Mich: Abwechslungsreiche Fragen zum Vertiefen eurer Beziehung., Taschenbuch von Isabella Winkler, Bookmundo Direct,365 Fragen Für Dich & Mich: Abwechslungsreiche Fragen Zum Vertiefen Eurer Beziehung., Taschenbuch Von Isabella Winkler, Bookmundo Direct, 978-94-036-8235-8, Seitenanzahl: 15214,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Volkswirtschaftslehre verstehen & vertiefen / Band 1: Grundlagen der Volkswirtschaftslehre, Taschenbuch von Holger Cebulla, KOHL VERLAG Der Verlag mitVolkswirtschaftslehre Verstehen & Vertiefen / Band 1: Grundlagen Der Volkswirtschaftslehre, Taschenbuch Von Holger Cebulla, Kohl Verlag Der Verlag Mit Dem Baum, 978-3-692-57529-2, Seitenanzahl: 3614,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.