Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Wann verjähren Forderungen der ARGE?
Forderungen der ARGE verjähren grundsätzlich nach drei Jahren. Die Verjährungsfrist beginnt in der Regel mit dem Ende des Jahres, in dem der Anspruch entstanden ist. Es gibt jedoch Ausnahmen, zum Beispiel bei vorsätzlichem Handeln oder wenn ein gerichtliches Verfahren eingeleitet wurde. In solchen Fällen kann die Verjährungsfrist länger sein. Es ist daher wichtig, sich rechtzeitig über die Verjährungsfristen zu informieren und gegebenenfalls rechtliche Schritte einzuleiten, um Forderungen der ARGE geltend zu machen oder abzuwehren. **
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
Ähnliche Suchbegriffe für ARGE-Forderungen
Top-Angebote
Produkte zum Begriff ARGE-Forderungen:
-
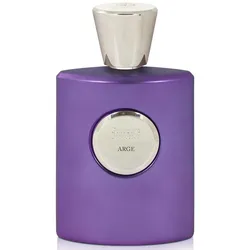
Giardino Benessere Arge Extrait de Parfum Spray 100mlDer griechischen Mythologie zufolge war Arges der Sohn von Uranus und Gea. In der Tat erzählt die Geschichte, dass der Gott des Himmels und die Göttin der Erde sich in einer Umarmung kosmischer Liebe vereinigten, die in der Lage war, die beiden Elemente, Luft und Erde, zu verschmelzen und Arges zu gebären.#Duftrichtung : Fruchtig, BlumigKopfnote : Romagna Pfirsich, Himbeere, PassionsfruchtHerznote : Maiglöckchen, Bulgarische Rose, HeliotropBasisnote : Australisches Sandelholz, Patchouli, Zedernholz, Vanilleblüte, Amber, Leder, Moschus240,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
-
Wo stehen Forderungen in der Bilanz?
Forderungen stehen in der Bilanz in der Aktivseite unter dem Umlaufvermögen. Sie repräsentieren Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch zu erhalten hat. Forderungen können beispielsweise aus Lieferungen und Leistungen, Darlehen oder Zinsen resultieren. Sie werden in der Bilanz ausgewiesen, um die finanzielle Situation des Unternehmens transparent darzustellen und die Liquidität zu bewerten. Forderungen können unterschiedliche Fälligkeiten und Risiken aufweisen, weshalb eine genaue Analyse und Überwachung wichtig ist. **
-
Was sind kurzfristige Forderungen in der Bilanz?
Kurzfristige Forderungen in der Bilanz sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Parteien innerhalb eines Jahres oder des normalen Geschäftszyklus erwartet. Diese Forderungen entstehen aus dem Verkauf von Waren oder Dienstleistungen auf Kredit. Zu den kurzfristigen Forderungen gehören unter anderem Forderungen aus Lieferungen und Leistungen, Forderungen gegenüber Mitarbeitern oder dem Staat sowie sonstige Forderungen. Sie werden in der Bilanz als Aktiva ausgewiesen und dienen dazu, die Liquidität und finanzielle Gesundheit des Unternehmens zu beurteilen. **

Was ist der Unterschied zwischen Verbindlichkeiten und Forderungen?
Was ist der Unterschied zwischen Verbindlichkeiten und Forderungen? Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten soll. Während Verbindlichkeiten eine Belastung für das Unternehmen darstellen, stellen Forderungen einen Anspruch auf zukünftige Einnahmen dar. In der Bilanz werden Verbindlichkeiten als Passiva ausgewiesen, während Forderungen als Aktiva geführt werden. Insgesamt zeigen Verbindlichkeiten die Schulden eines Unternehmens, während Forderungen seine Ansprüche auf Zahlungen darstellen. **
Was sind die Probleme mit Verbindlichkeiten und Forderungen?
Verbindlichkeiten können ein Problem darstellen, wenn sie nicht rechtzeitig beglichen werden können, was zu finanziellen Schwierigkeiten führen kann. Forderungen können problematisch sein, wenn sie nicht eingetrieben werden können, was zu einem Verlust an Einnahmen führt. Darüber hinaus können Verbindlichkeiten und Forderungen auch zu Liquiditätsengpässen führen, wenn Zahlungen nicht rechtzeitig eingehen oder geleistet werden können. **
Top-Angebote
Produkte zum Begriff ARGE-Forderungen:
-
Ladycup L(arge)-Menstruatiostasse Gross 1 STProdukteigenschaften: LadyCup Menstruationstasse Wir gratulieren Ihnen zum Kauf des modernsten Produktes der Frauenintimhygiene. Es ist aus wertvollem medizinischen Silikon hergestellt, das ausschließlich in der Medizin- und Lebensmittelindustrie eingesetzt wird. Dadurch ist es möglich, die Menstruationstasse bis zu 12 Stunden im Körper eingeführt zu lassen. Form und Oberfläche von LadyCup wurden für eine einfache Anwendung und Reinigung angepasst. Vorteile: keine Allergien. verursacht keine Schimmelpilze und Harnentzündungen. keine bekannten Fälle des toxischen Schocksyndroms. gesunde Scheidenflora bleibt erhalten. Anwendung beim Sport, auf Reisen, während des Schlafs usw. Anwendung bei gängigen Verhütungsmitteln möglich. Einführung: Waschen Sie sich vor der Handhabung mit LadyCup gründlich Ihre Hände. Vor der ersten Einführung ist LadyCup zu sterilisieren! Für die Einführung empfehlen wir eine sitzende, hockende, kniende oder stehende Position. Probieren Sie eine dieser Positionen und wählen Sie die für Sie besten geeignete aus. Für eine einfachere Einführung können Sie LadyCup mit Wasser anfeuchten oder ein wasserlösliches Gleitgel verwenden. Drücken Sie LadyCup zusammen und falten Sie LadyCup dann auf die Hälfte. Fassen Sie LadyCup mit der einen Hand möglichst weit unten an und führen Sie LadyCup schräg Richtung Rücken in die Scheide ein. Die richtige Position von LadyCup ist nicht so tief sitzend wie bei einem Tampon. Nach der Einführung lösen Sie die Finger, so dass LadyCup sich völlig entfalten und anhaften kann. Überprüfen Sie dies durch Ertasten der Außenwand der Menstruationstasse. Anwendung: Entleeren Sie LadyCup mindestens 1 x in 12 Stunden, abhängig von der Stärke Ihres Menstruationsflusses. Herausnehmen: Waschen Sie sich gründlich die Hände, bevor sie LadyCup herausnehmen! Ertasten Sie in der von Ihnen gewählten Position (Sitz-, Stehposition usw.) den Stiel oder den Unterteil von LadyCup Sie können sich auch durch Zusammenpressen der Scheidenmuskeln helfen, wodurch LadyCup herausgeschoben wird. Drücken Sie den unteren Teil von LadyCup zusammen und nach dem Freiwerden des Unterdrucks können Sie LadyCup leicht herausziehen. Für das erste Herausnehmen sind Ruhe und innere Entspannung Ihres Körpers sehr wichtig. Kann LadyCup auf diese Weise nicht herausgenommen werden, benutzen Sie für das Herausziehen Ihren Finger, mit dem Sie den Unterdruck aufheben und die Tasse von der Scheidenwand abtrennen. Anschließend können Sie LadyCup leicht herausziehen. Den Inhalt der Tasse entleeren Sie in die Toilette. Wiederverwendung: Reinigen Sie den LadyCup möglichst mit warmem Wasser, ggf. mit einem natürlichen Waschmittel (LadyGel). Spülen Sie LadyCup gründlich unter fließendem Wasser so ab, dass er für die nächste Anwendung vorbereitet ist. Auf Reisen oder wenn Ihnen kein Wasser zur Verfügung steht, können Sie auch sauberes Toilettenpapier benutzen und LadyCup dann später entsprechend den Möglichkeiten reinigen. KÜRZEN DES STIELS: Sie können den Stiel auf die von Ihnen gewünschte Länge kürzen. Wir empfehlen, ihn schrittweise zu kürzen, um die geeignete Länge zu finden. Sie können den Stiel mit einer scharfen Schere komplett oder nur teilweise abschneiden. Dabei ist es wichtig, den unteren Teil von LadyCup nicht zu beschädigen! Bei der richtigenLänge sollten Sie den Stiel beim Gehen oder Sitzen nicht wahrnehmen. Reinigung und Pflege: Während der Menstruation reinigen Sie LadyCup mit warmem Wasser und einem natürlichen Waschmittel. Nach Beendigung der Menstruation muss LadyCup ausgekocht oder sterilisiert werden. Dies ist auch vor der erneuten Verwendung zu empfehlen. Auskochen: in einem Behälter mit Wasser 2-5 min. Sterilisation: Eintauchen in die Sterilisationslösung (beachten Sie die Anweisungen des Herstellers des Sterilisationsmittels). Überprüfen Sie, ob die kleinen Unterdrucköffnungen im oberen Teil von LadyCup frei sind, deren Reinigung kann z.B. mit einer Stecknadel erfolgen. Durch die richtige und regelmäßige Pflege verlängern Sie die Lebensdauer der Menstruationstasse. Bewahren Sie LadyCup in dem beigelegten Baumwollbeutel auf. Verwenden Sie keine luftdichten Verpackungen! Problemlösung: Einführung: Manche Frauen können Probleme mit der Einführung von LadyCup in der S(mall)-Größe haben. Wir empfehlen LadyCup mit Wasser anzufeuchten oder ein wasserlösliches Gleitgel zu verwenden. Herausnehmen: Bleiben Sie während des Herausnehmen ruhig. Es ist wichtig, dass Ihre Muskeln ganz entspannt sind, vor allem die Scheidenmuskeln. Versuchen Sie, Ihre Position beim Herausnehmen zu ändern. Pressen Sie die vaginalen Muskeln zusammen und schieben Sie LadyCup auf diese Weise heraus. Wiederholen Sie das Zusammenpressen mehrmals bis Sie eine markantere Verschiebung von LadyCup wahrnehmen. Falls La-dyCup undicht ist, überprüfen Sie Ihre Einführungsposition. Es ist anzuneh18,91 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Giardino Benessere Arge Extrait de Parfum Spray 100mlDer griechischen Mythologie zufolge war Arges der Sohn von Uranus und Gea. In der Tat erzählt die Geschichte, dass der Gott des Himmels und die Göttin der Erde sich in einer Umarmung kosmischer Liebe vereinigten, die in der Lage war, die beiden Elemente, Luft und Erde, zu verschmelzen und Arges zu gebären.#Duftrichtung : Fruchtig, BlumigKopfnote : Romagna Pfirsich, Himbeere, PassionsfruchtHerznote : Maiglöckchen, Bulgarische Rose, HeliotropBasisnote : Australisches Sandelholz, Patchouli, Zedernholz, Vanilleblüte, Amber, Leder, Moschus240,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann verjähren Forderungen der ARGE?
Forderungen der ARGE verjähren grundsätzlich nach drei Jahren. Die Verjährungsfrist beginnt in der Regel mit dem Ende des Jahres, in dem der Anspruch entstanden ist. Es gibt jedoch Ausnahmen, zum Beispiel bei vorsätzlichem Handeln oder wenn ein gerichtliches Verfahren eingeleitet wurde. In solchen Fällen kann die Verjährungsfrist länger sein. Es ist daher wichtig, sich rechtzeitig über die Verjährungsfristen zu informieren und gegebenenfalls rechtliche Schritte einzuleiten, um Forderungen der ARGE geltend zu machen oder abzuwehren. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
Ähnliche Suchbegriffe für ARGE-Forderungen
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gierhake, Olaf: Souverän Vermögen schützenSouverän Vermögen schützen , Wie sich Vermögende gegen Risiken absichern - ein praktischer Asset-Protection-Ratgeber, plus E-Book inside (ePub, mobi oder pdf) , Innenausstattung > Auto-Tuning & -Styling , Erscheinungsjahr: 20210210, Produktform: Leinen, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Gierhake, Olaf~Kommer, Gerd, Seitenzahl/Blattzahl: 408, Keyword: Asset Protection; Ausland; Auswandern; Bankenrisiko; Deflation; Enteignung; Erbschaftsteuer; Familienstiftung; Finanzrisiko; Finanzrisikomanagement; Inflation; Liechtenstein; Reichensteuer; Risikomanagement; Schweiz; Souverän investieren; Steuerflucht; Steuerlast; Steuerrecht; Stiftung; Vermögen retten; Vermögen sichern; Vermögensschutz; Vermögensteuer; Vermögenswerte; Weltportfolio; Währungscrash; Zweite Staatsbürgerschaft, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Bank - Bankgeschäft, Fachkategorie: Persönliche Finanzen~Anlagen und Wertpapiere, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, Fachkategorie: Bankwirtschaft, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Verlag: Campus, Länge: 221, Breite: 147, Höhe: 35, Gewicht: 634, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783593447322 9783593447315, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo stehen Forderungen in der Bilanz?
Forderungen stehen in der Bilanz in der Aktivseite unter dem Umlaufvermögen. Sie repräsentieren Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch zu erhalten hat. Forderungen können beispielsweise aus Lieferungen und Leistungen, Darlehen oder Zinsen resultieren. Sie werden in der Bilanz ausgewiesen, um die finanzielle Situation des Unternehmens transparent darzustellen und die Liquidität zu bewerten. Forderungen können unterschiedliche Fälligkeiten und Risiken aufweisen, weshalb eine genaue Analyse und Überwachung wichtig ist. **
-
Was sind kurzfristige Forderungen in der Bilanz?
Kurzfristige Forderungen in der Bilanz sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Parteien innerhalb eines Jahres oder des normalen Geschäftszyklus erwartet. Diese Forderungen entstehen aus dem Verkauf von Waren oder Dienstleistungen auf Kredit. Zu den kurzfristigen Forderungen gehören unter anderem Forderungen aus Lieferungen und Leistungen, Forderungen gegenüber Mitarbeitern oder dem Staat sowie sonstige Forderungen. Sie werden in der Bilanz als Aktiva ausgewiesen und dienen dazu, die Liquidität und finanzielle Gesundheit des Unternehmens zu beurteilen. **
-
Was ist der Unterschied zwischen Verbindlichkeiten und Forderungen?
Was ist der Unterschied zwischen Verbindlichkeiten und Forderungen? Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten soll. Während Verbindlichkeiten eine Belastung für das Unternehmen darstellen, stellen Forderungen einen Anspruch auf zukünftige Einnahmen dar. In der Bilanz werden Verbindlichkeiten als Passiva ausgewiesen, während Forderungen als Aktiva geführt werden. Insgesamt zeigen Verbindlichkeiten die Schulden eines Unternehmens, während Forderungen seine Ansprüche auf Zahlungen darstellen. **
-
Was sind die Probleme mit Verbindlichkeiten und Forderungen?
Verbindlichkeiten können ein Problem darstellen, wenn sie nicht rechtzeitig beglichen werden können, was zu finanziellen Schwierigkeiten führen kann. Forderungen können problematisch sein, wenn sie nicht eingetrieben werden können, was zu einem Verlust an Einnahmen führt. Darüber hinaus können Verbindlichkeiten und Forderungen auch zu Liquiditätsengpässen führen, wenn Zahlungen nicht rechtzeitig eingehen oder geleistet werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.