Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Was ist aseptische Abfüllung?
Was ist aseptische Abfüllung? Die aseptische Abfüllung ist ein Verfahren, bei dem Lebensmittel oder pharmazeutische Produkte unter sterilen Bedingungen abgefüllt werden, um eine Kontamination mit Mikroorganismen zu verhindern. Dabei werden sowohl das Produkt als auch die Verpackung sterilisiert, um eine lange Haltbarkeit ohne Konservierungsstoffe zu gewährleisten. Dieser Prozess wird häufig in der Lebensmittel- und Getränkeindustrie eingesetzt, um frische und qualitativ hochwertige Produkte herzustellen. Durch die aseptische Abfüllung können Produkte auch bei Raumtemperatur gelagert werden, was Energie- und Transportkosten spart. **
Wie funktioniert die Abfüllung in Apotheken?
Die Abfüllung in Apotheken erfolgt in der Regel durch pharmazeutisches Fachpersonal. Dabei werden die benötigten Medikamente oder Arzneimittel in die entsprechenden Behältnisse, wie Flaschen oder Tuben, abgefüllt. Dabei werden strenge Hygiene- und Qualitätsstandards eingehalten, um die Sicherheit und Wirksamkeit der abgefüllten Produkte zu gewährleisten. **
Ähnliche Suchbegriffe für Abfüllung
Top-Angebote
Produkte zum Begriff Abfüllung:
-
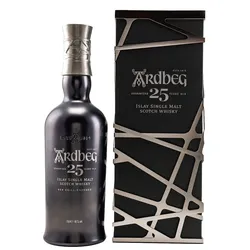
Ardbeg 25 Jahre - Abfüllung 2022 - Islay Single Malt Scotch WhiskyDie neueste und zugleich älteste Abfüllung im Kernsortiment von Ardbeg. Dieser exquisite Whisky beweist eindeutig, dass selbst die längste Reifedauer die rauchige Kraft Ardbegs nicht zähmen kann. Komplexe und ultimativ majestätische Aromen, wie sie bislang noch nie aus der Ardbeg Destillerie kamen. In der dunklen Zeit der Destillerie gefüllt, schufen diese raren Fässer einen höchst komplexen und betörenden Ardbeg.1098,88 €*Versand: 5,88 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verordnung über Anlagen zur Lagerung, Abfüllung und Beförderung brennbarer Flüssigkeiten zu Lande, Taschenbuch von Antiphon Verlag, Antiphon,Verordnung Über Anlagen Zur Lagerung, Abfüllung Und Beförderung Brennbarer Flüssigkeiten Zu Lande, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-0670-9, Seitenanzahl: 87,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wie funktioniert eine Abfüllanlage zur automatisierten Abfüllung von Flüssigkeiten? Welche Vorteile bietet sie im Vergleich zur manuellen Abfüllung?
Eine Abfüllanlage zur automatisierten Abfüllung von Flüssigkeiten besteht aus verschiedenen Stationen, die den Prozess von der Befüllung bis zur Versiegelung der Behälter automatisch durchführen. Die Flüssigkeit wird mithilfe von Pumpen oder Dosiergeräten präzise und schnell abgefüllt, wodurch Zeit und Arbeitskosten gespart werden. Zudem ermöglicht die Abfüllanlage eine höhere Genauigkeit und Konsistenz bei der Abfüllung, was die Produktqualität verbessert. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **


Wie erfolgt die Abfüllung von Flüssigkeiten in industriellen Produktionsprozessen? Welche Technologien werden zur Abfüllung von Getränken in Flaschen eingesetzt?
Die Abfüllung von Flüssigkeiten in industriellen Produktionsprozessen erfolgt in der Regel automatisiert mithilfe von Abfüllmaschinen, die die genaue Menge der Flüssigkeit in die Verpackung füllen. Zur Abfüllung von Getränken in Flaschen werden Technologien wie Füllventile, Dosierpumpen und Abfüllanlagen eingesetzt, um eine präzise und effiziente Abfüllung zu gewährleisten. Diese Technologien ermöglichen eine hohe Produktionsgeschwindigkeit und eine gleichbleibende Qualität der abgefüllten Getränke. **
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
Top-Angebote
Produkte zum Begriff Abfüllung:
-
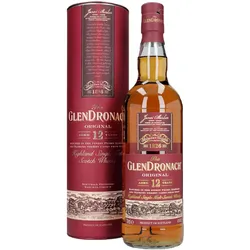
Glendronach Original 12 Jahre - Abfüllung 2020 - Non Chill Filtered...Ein sehr guter Einsteiger Whisky ist dieser 12 Jahre gereifte Glendronach "Original". Für 12 Jahre Reifezeit in Sherry Fässern ein sehr komplexes Aroma in angenehmer Trinkstärke. Diese Edition wurde nicht kühlgefiltert und nicht gefärbt.48,88 €*Versand: 5,88 €Sichere Weiterleitung zum Anbieter
-
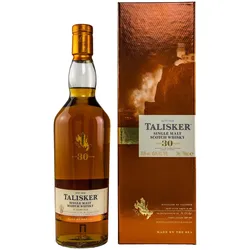
Talisker 30 Jahre - 2015er Abfüllung - Single Malt Scotch WhiskyMit diesem 30-jährigen Single Malt Whisky bringt die Talisker Brennerei ihre bislang älteste Abfüllung auf den Markt. Abgefüllt im Jahr 2017 wurde dieser Whisky nicht kühlgefiltert und nicht gefärbt. Dabei bringt er die typischen salzig-maritimen Rauchnoten mit, welche sich jedoch bei so einem Alter sehr komplex ausbilden. Der Whisky kommt mit 45,8% Vol. mit einer wunderschönen dunklen Farbe.988,88 €*Versand: 5,88 €Sichere Weiterleitung zum Anbieter
-
Ardbeg 25 Jahre - Abfüllung 2022 - Islay Single Malt Scotch WhiskyDie neueste und zugleich älteste Abfüllung im Kernsortiment von Ardbeg. Dieser exquisite Whisky beweist eindeutig, dass selbst die längste Reifedauer die rauchige Kraft Ardbegs nicht zähmen kann. Komplexe und ultimativ majestätische Aromen, wie sie bislang noch nie aus der Ardbeg Destillerie kamen. In der dunklen Zeit der Destillerie gefüllt, schufen diese raren Fässer einen höchst komplexen und betörenden Ardbeg.1098,88 €*Versand: 5,88 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist aseptische Abfüllung?
Was ist aseptische Abfüllung? Die aseptische Abfüllung ist ein Verfahren, bei dem Lebensmittel oder pharmazeutische Produkte unter sterilen Bedingungen abgefüllt werden, um eine Kontamination mit Mikroorganismen zu verhindern. Dabei werden sowohl das Produkt als auch die Verpackung sterilisiert, um eine lange Haltbarkeit ohne Konservierungsstoffe zu gewährleisten. Dieser Prozess wird häufig in der Lebensmittel- und Getränkeindustrie eingesetzt, um frische und qualitativ hochwertige Produkte herzustellen. Durch die aseptische Abfüllung können Produkte auch bei Raumtemperatur gelagert werden, was Energie- und Transportkosten spart. **
-
Wie funktioniert die Abfüllung in Apotheken?
Die Abfüllung in Apotheken erfolgt in der Regel durch pharmazeutisches Fachpersonal. Dabei werden die benötigten Medikamente oder Arzneimittel in die entsprechenden Behältnisse, wie Flaschen oder Tuben, abgefüllt. Dabei werden strenge Hygiene- und Qualitätsstandards eingehalten, um die Sicherheit und Wirksamkeit der abgefüllten Produkte zu gewährleisten. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
Ähnliche Suchbegriffe für Abfüllung
-
Verordnung über Anlagen zur Lagerung, Abfüllung und Beförderung brennbarer Flüssigkeiten zu Lande, Taschenbuch von Antiphon Verlag, Antiphon,Verordnung Über Anlagen Zur Lagerung, Abfüllung Und Beförderung Brennbarer Flüssigkeiten Zu Lande, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-0670-9, Seitenanzahl: 87,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bewertung von Vermögensgegenständen in der laufenden Buchhaltung: Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Taschenbuch von Moritz Wenninger,Bewertung Von Vermögensgegenständen In Der Laufenden Buchhaltung: Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Taschenbuch Von Moritz Wenninger, Grin, 978-3-656-66591-5, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die handelsrechtliche Darstellung von Rückstellungen für ungewisse Verbindlichkeiten und drohende Verluste aus schwebenden Geschäften, Taschenbuch vonDie Handelsrechtliche Darstellung Von Rückstellungen Für Ungewisse Verbindlichkeiten Und Drohende Verluste Aus Schwebenden Geschäften, Taschenbuch Von Marc Fischer, Grin, 978-3-346-09046-1, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert eine Abfüllanlage zur automatisierten Abfüllung von Flüssigkeiten? Welche Vorteile bietet sie im Vergleich zur manuellen Abfüllung?
Eine Abfüllanlage zur automatisierten Abfüllung von Flüssigkeiten besteht aus verschiedenen Stationen, die den Prozess von der Befüllung bis zur Versiegelung der Behälter automatisch durchführen. Die Flüssigkeit wird mithilfe von Pumpen oder Dosiergeräten präzise und schnell abgefüllt, wodurch Zeit und Arbeitskosten gespart werden. Zudem ermöglicht die Abfüllanlage eine höhere Genauigkeit und Konsistenz bei der Abfüllung, was die Produktqualität verbessert. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Wie erfolgt die Abfüllung von Flüssigkeiten in industriellen Produktionsprozessen? Welche Technologien werden zur Abfüllung von Getränken in Flaschen eingesetzt?
Die Abfüllung von Flüssigkeiten in industriellen Produktionsprozessen erfolgt in der Regel automatisiert mithilfe von Abfüllmaschinen, die die genaue Menge der Flüssigkeit in die Verpackung füllen. Zur Abfüllung von Getränken in Flaschen werden Technologien wie Füllventile, Dosierpumpen und Abfüllanlagen eingesetzt, um eine präzise und effiziente Abfüllung zu gewährleisten. Diese Technologien ermöglichen eine hohe Produktionsgeschwindigkeit und eine gleichbleibende Qualität der abgefüllten Getränke. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.