Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Was ist der Atman?
Was ist der Atman? Der Atman ist ein zentraler Begriff im Hinduismus und bezieht sich auf die individuelle Seele oder das wahre Selbst eines Menschen. Es wird geglaubt, dass der Atman unsterblich ist und sich von Körper und Geist unterscheidet. Durch Selbsterkenntnis und spirituelle Praxis kann man das wahre Selbst erkennen und eine tiefere Verbindung zum Göttlichen herstellen. Der Atman wird oft als Teil des kosmischen Bewusstseins angesehen und ist eng mit dem Konzept des Brahman, der universellen Seele, verbunden. In der hinduistischen Philosophie spielt die Erforschung des Atman eine wichtige Rolle auf dem Weg zur Erleuchtung und Befreiung von der Wiedergeburt. **
Was bedeutet Atman im Hinduismus?
Was bedeutet Atman im Hinduismus? Atman ist im Hinduismus das individuelle Selbst oder die Seele eines Menschen, die als unvergänglich und unveränderlich betrachtet wird. Es wird geglaubt, dass Atman mit dem Brahman, dem universellen Geist oder der höchsten Realität, eins ist. Die Erkenntnis dieser Einheit wird als spirituelles Ziel angestrebt, um die Illusion der getrennten Existenz zu überwinden und die wahre Natur des Selbst zu erkennen. Atman wird oft als unsterblicher Funke Gottes betrachtet, der in jedem Lebewesen existiert. **
Ähnliche Suchbegriffe für Atman
Top-Angebote
Produkte zum Begriff Atman:
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Brahman und Atman?
Was ist Brahman und Atman? Brahman ist das höchste spirituelle Prinzip im Hinduismus, die absolute Realität oder das universelle Bewusstsein, das alles durchdringt und verbindet. Atman hingegen ist das individuelle Selbst oder die Seele eines jeden Lebewesens, die untrennbar mit Brahman verbunden ist. Laut der hinduistischen Philosophie strebt der Atman danach, sich mit Brahman zu vereinen, um Erleuchtung und Befreiung zu erlangen. Diese Vereinigung wird als Moksha bezeichnet und gilt als das ultimative Ziel des spirituellen Lebens im Hinduismus. **
-
Wie begründen Hindus das Konzept des Atman?
Hindus glauben, dass das Konzept des Atman auf der Idee der ewigen Seele beruht. Sie glauben, dass jeder Mensch eine unsterbliche Seele hat, die von Körper zu Körper wiedergeboren wird. Das Atman ist untrennbar mit dem universellen göttlichen Bewusstsein, dem Brahman, verbunden. Durch Selbsterkenntnis und spirituelle Praxis können Hindus das Atman erkennen und eine tiefere Verbindung zum Brahman herstellen. **
-
Was ist der Unterschied zwischen Brahman und Atman?
Brahman und Atman sind zwei zentrale Konzepte im Hinduismus. Brahman wird als das absolute, transzendente und unendliche Prinzip des Universums betrachtet, während Atman die individuelle Seele oder das Selbst eines Menschen ist. Brahman wird als die ultimative Realität angesehen, während Atman als ein Teil von Brahman betrachtet wird, der in jedem Individuum existiert. **
-
Was ist die Beziehung zwischen Hinduismus, Brahman und Atman?
Im Hinduismus wird Brahman als das höchste transzendente Prinzip betrachtet, das die gesamte Realität durchdringt. Atman hingegen bezieht sich auf das individuelle Selbst oder die Seele eines Menschen. Die Beziehung zwischen Brahman und Atman besteht darin, dass Atman letztendlich eine Manifestation oder ein Aspekt von Brahman ist. Indem man sein individuelles Selbst erkennt und sich mit Brahman verbindet, kann man spirituelle Erleuchtung erreichen. **

Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
Top-Angebote
Produkte zum Begriff Atman:
-
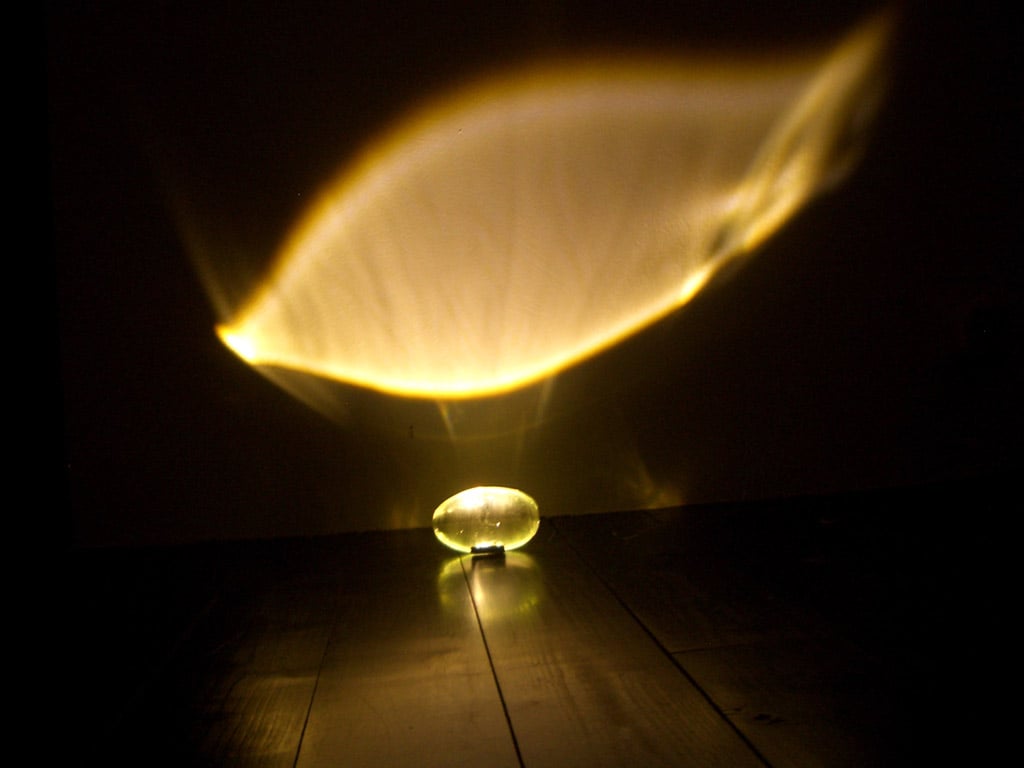
Catellani & Smith Atman Tischleuchte / BodenleuchteDie Catellani & Smith Atman Tischleuchte besteht aus einer nickelbeschichteten Metallbasis und Glas. Die unauffällige Leuchte kann dezent im Raum platziert werden und sorgt anschließend für umwerfende Lichteffekte. Um diese farblich zu unterstreichen, ist die Catellani & Smith Atman Tischleuchte in der warmweißen Lichtfarbe mit 2700 Kelvin erhältlich. Die Catellani & Smith Atman Tischleuchte wirft dabei, dank der Linse, wunderschönen Lichtkreise auf den Untergrund und kann zusätzlich über den Dimmer am dem Kabel geregelt werden. Die Catellani & Smith Atman verkörpert das Außergewöhnliche und vereint es gekonnt mit dezenter Eleganz. Ihr futuristisches Design erweckt den Eindruck, dass ihr Licht aus dem Nichts zu kommen scheint. Der Betrachter wird von den weichen Lichteffekten und der raffinierten Beleuchtung geradezu eingefangen und gefesselt. Sie ist ein weiteres Highlight der LED-Serie...1714,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Atman?
Was ist der Atman? Der Atman ist ein zentraler Begriff im Hinduismus und bezieht sich auf die individuelle Seele oder das wahre Selbst eines Menschen. Es wird geglaubt, dass der Atman unsterblich ist und sich von Körper und Geist unterscheidet. Durch Selbsterkenntnis und spirituelle Praxis kann man das wahre Selbst erkennen und eine tiefere Verbindung zum Göttlichen herstellen. Der Atman wird oft als Teil des kosmischen Bewusstseins angesehen und ist eng mit dem Konzept des Brahman, der universellen Seele, verbunden. In der hinduistischen Philosophie spielt die Erforschung des Atman eine wichtige Rolle auf dem Weg zur Erleuchtung und Befreiung von der Wiedergeburt. **
-
Was bedeutet Atman im Hinduismus?
Was bedeutet Atman im Hinduismus? Atman ist im Hinduismus das individuelle Selbst oder die Seele eines Menschen, die als unvergänglich und unveränderlich betrachtet wird. Es wird geglaubt, dass Atman mit dem Brahman, dem universellen Geist oder der höchsten Realität, eins ist. Die Erkenntnis dieser Einheit wird als spirituelles Ziel angestrebt, um die Illusion der getrennten Existenz zu überwinden und die wahre Natur des Selbst zu erkennen. Atman wird oft als unsterblicher Funke Gottes betrachtet, der in jedem Lebewesen existiert. **
-
Was ist Brahman und Atman?
Was ist Brahman und Atman? Brahman ist das höchste spirituelle Prinzip im Hinduismus, die absolute Realität oder das universelle Bewusstsein, das alles durchdringt und verbindet. Atman hingegen ist das individuelle Selbst oder die Seele eines jeden Lebewesens, die untrennbar mit Brahman verbunden ist. Laut der hinduistischen Philosophie strebt der Atman danach, sich mit Brahman zu vereinen, um Erleuchtung und Befreiung zu erlangen. Diese Vereinigung wird als Moksha bezeichnet und gilt als das ultimative Ziel des spirituellen Lebens im Hinduismus. **
-
Wie begründen Hindus das Konzept des Atman?
Hindus glauben, dass das Konzept des Atman auf der Idee der ewigen Seele beruht. Sie glauben, dass jeder Mensch eine unsterbliche Seele hat, die von Körper zu Körper wiedergeboren wird. Das Atman ist untrennbar mit dem universellen göttlichen Bewusstsein, dem Brahman, verbunden. Durch Selbsterkenntnis und spirituelle Praxis können Hindus das Atman erkennen und eine tiefere Verbindung zum Brahman herstellen. **
Ähnliche Suchbegriffe für Atman
-
Exploring Atman from the Perspective of the Vivekacudamani, Fachbücher von Walter MenezesDas Buch "Exploring Atman from the Perspective of the Vivekacudamani" von Walter Menezes bietet eine tiefgehende Untersuchung der zentralen Metaphysik und Epistemologie des Advaita. In Anbetracht der enormen Menge an Advaita-Literatur wird in diesem Werk eine thematische Analyse der Vorstellung von Ātman in dem bedeutenden advaitischen Text, dem Vivekacūḍāmaṇi, sowie in anderen unterstützenden Texten vorgenommen. Menezes zielt darauf ab, Advaita als ein solides philosophisches System zu revitalisieren und die negativen Assoziationen, die oft damit verbunden sind, zu beseitigen. Durch diese Analyse wird ein neuer Abschnitt in der Geschichte der Advaita-Philosophie eröffnet, der sowohl philosophische als auch theologische und religiöse Implikationen beleuchtet.90,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Brahman und Atman?
Brahman und Atman sind zwei zentrale Konzepte im Hinduismus. Brahman wird als das absolute, transzendente und unendliche Prinzip des Universums betrachtet, während Atman die individuelle Seele oder das Selbst eines Menschen ist. Brahman wird als die ultimative Realität angesehen, während Atman als ein Teil von Brahman betrachtet wird, der in jedem Individuum existiert. **
-
Was ist die Beziehung zwischen Hinduismus, Brahman und Atman?
Im Hinduismus wird Brahman als das höchste transzendente Prinzip betrachtet, das die gesamte Realität durchdringt. Atman hingegen bezieht sich auf das individuelle Selbst oder die Seele eines Menschen. Die Beziehung zwischen Brahman und Atman besteht darin, dass Atman letztendlich eine Manifestation oder ein Aspekt von Brahman ist. Indem man sein individuelles Selbst erkennt und sich mit Brahman verbindet, kann man spirituelle Erleuchtung erreichen. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.