Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Was bewirkt Bifiteral?
Bifiteral ist ein Präparat, das zur Regulation der Darmfunktion eingesetzt wird. Es enthält Ballaststoffe, die die Verdauung unterstützen und die Darmtätigkeit anregen. Durch die Einnahme von Bifiteral kann Verstopfung gelindert und die Stuhlfrequenz erhöht werden. Zudem kann Bifiteral dabei helfen, eine gesunde Darmflora aufzubauen und die Verdauung insgesamt zu verbessern. Es ist wichtig, Bifiteral in Absprache mit einem Arzt einzunehmen, um die richtige Dosierung und Anwendung zu gewährleisten. **
Wie lange kann man Bifiteral einnehmen?
Wie lange man Bifiteral einnehmen kann, hängt von verschiedenen Faktoren ab, wie der Art der Beschwerden, der Dosierung und der individuellen Reaktion des Körpers. Es wird empfohlen, Bifiteral nur für einen begrenzten Zeitraum einzunehmen, um eine Abhängigkeit zu vermeiden. In der Regel sollte die Einnahme von Bifiteral nicht länger als 2 Wochen dauern, es sei denn, dies wurde von einem Arzt anders empfohlen. Es ist wichtig, die Anweisungen des Arztes oder des Herstellers zu befolgen und bei anhaltenden Beschwerden einen Fachmann zu konsultieren. **
Ähnliche Suchbegriffe für Bifiteral
Top-Angebote
Produkte zum Begriff Bifiteral:
-
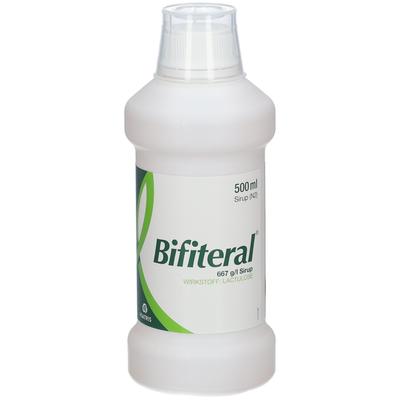
Bifiteral Sirup 500 mlEin wirksames und gut verträgliches Abführmittel für alle Altersgruppen hat Abbott für Sie entwickelt: Bifiteral®. Seine besondere Wirkweise hilft gezielt und unterstützt die Verdauung sich wieder schonend zu normalisieren. Denn das...10,39 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
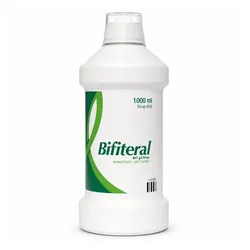
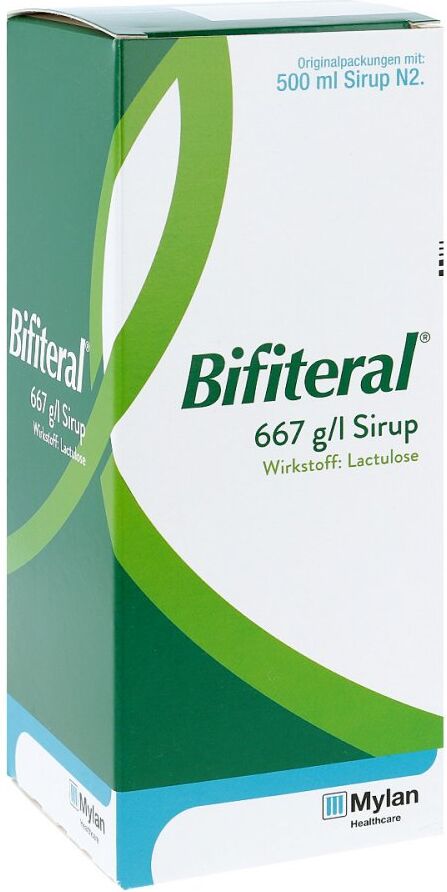
Bifiteral Sirup 1000 mlBifiteral® Sirup Was ist Bifiteral und wofür wird es angewendet? Bifiteral enthält den Wirkstoff Lactulose, ein Abführmittel. Es macht den Stuhl weicher, indem es Wasser in den Darm zieht. Es wird nicht vom Körper aufgenommen. Anwendungsgebiete: Verstopfung, wenn ballaststoffreiche Ernährung nicht ausreicht Erkrankungen mit Bedarf nach erleichtertem Stuhlgang (z. B. Hämorrhoiden, Operationen) Vorbeugung und Behandlung der portokavalen Enzephalopathie (Gehirnstörungen durch Lebererkrankung) Wie ist dieses Arzneimittel einzunehmen? Nehmen Sie Bifiteral wie vom Arzt verordnet oder wie in der Packungsbeilage beschrieben ein. Die Wirkung kann nach 2 Stunden bis 2 Tagen eintreten. Dosierung bei Verstopfung: Erwachsene: 1–2-mal täglich 7,5–15 ml Kinder: 1–2-mal täglich 4,5–9 ml Bei portokavaler Enzephalopathie (nur Erwachsene): Anfangsdosis 3–4-mal täglich 7,5–15 ml, dann 30–45 ml, bis 2–3 weiche Stühle pro Tag erreicht sind. Bifiteral kann unverdünnt oder mit Wasser, Tee oder in Joghurt eingenommen werden. Inhalt der Packung und weitere Informationen Wirkstoff: Lactulose – 100 ml enthalten 66,7 g. Keine weiteren Bestandteile, nur Produktionsrückstände. Sirup ist farblos bis gelblich braun, dickflüssig. Packungen: 200 ml, 500 ml, 1000 ml. Pharmazeutischer Unternehmer: Viatris Healthcare GmbH, Troisdorf Hersteller: Abbott Biologicals B.V., Weesp, Niederlande12,90 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwirkslies, Michele: Rückstellungen bilden, auflösen und buchenRückstellungen bilden, auflösen und buchen , Welche Voraussetzungen müssen vorliegen, damit Rückstellungen überhaupt gebildet werden dürfen? Wie unterscheiden sich der Ansatz und die Bewertung einer Rückstellung in der Handelsbilanz und in der Steuerbilanz? Dieses Fachbuch stellt den richtigen Umgang sowohl im Handels- als auch im Steuerrecht übersichtlich dar. Die Autorin Michele Schwirkslies behandelt nicht die Bilanzposition "Rückstellung" im Allgemeinen, sondern die vielen verschiedenen einzelnen, in der Praxis häufig auftretenden Rückstellungsarten. Sie zeigt anhand von zahlreichen Beispielen und unter Beachtung der aktuellen Rechtsprechung, wie Sie bei Rückstellungen alles richtig machen. Inhalte: Rückstellungsarten Einordnung der Rückstellungen in das Bilanzbild Abgrenzung der Rückstellungen von anderen Bilanzpositionen Rückstellungen in der Handelsbilanz: Ansatz, Bewertung, Auflösung Rückstellungen in der Steuerbilanz: Ansatz, Grundsatz der Maßgeblichkeit, Sonderregelungen, Bewertung, Auflösung Kontierungslexikon Neu in der 2. Auflage: Berücksichtigung von Elektro- und Hybridfahrzeugen im Berechnungsschema zur Ermittlung der Gewerbesteuerrückstellung Berücksichtigung der aktuellen sozialversicherungsrechtlichen Beitragsbemessungsgrenzen für die Berechnung von Urlaubsrückstellungen Wegfall der Abzinsungspflicht für Verbindlichkeiten durch das Vierte Corona-Steuerhilfegesetz , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. aktualisierte und überarbeitete Auflage 2024, Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Schwirkslies, Michele, Auflage: 24002, Auflage/Ausgabe: 2. aktualisierte und überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 246, Keyword: BMF-Schreiben; Bewertung; Bilanz; Buchführung; Handelsrecht; Jahresabschluss; Michele Schwirkslies; Rückstellungen; Steuerrecht; Verbindlichkeiten; auflösen; bilden; buchen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 219, Breite: 169, Höhe: 20, Gewicht: 413, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie lange ist Bifiteral nach Anbruch haltbar?
Wie lange Bifiteral nach Anbruch haltbar ist, hängt von verschiedenen Faktoren ab. In der Regel sollte das Produkt nach dem Öffnen innerhalb von 4 Wochen verbraucht werden, um die bestmögliche Qualität und Wirksamkeit zu gewährleisten. Es ist wichtig, das Produkt kühl und trocken zu lagern, um eine längere Haltbarkeit zu gewährleisten. Es empfiehlt sich, die Packungsbeilage zu konsultieren, um genaue Informationen zur Haltbarkeit von Bifiteral nach dem Öffnen zu erhalten. Wenn das Produkt ungewöhnlich riecht, aussieht oder schmeckt, sollte es nicht mehr konsumiert werden, auch wenn es innerhalb der angegebenen Frist liegt. **
-
Wie lange dauert es bis Bifiteral wirkt?
Die Wirkung von Bifiteral tritt in der Regel innerhalb von 12-24 Stunden nach der Einnahme ein. Es kann jedoch variieren, wie schnell das Medikament bei jedem einzelnen wirkt, da dies von verschiedenen Faktoren abhängt, wie z.B. der individuellen Verdauungsgeschwindigkeit. Es ist wichtig, das Medikament regelmäßig gemäß den Anweisungen des Arztes einzunehmen, um die bestmöglichen Ergebnisse zu erzielen. Falls nach einigen Tagen keine Besserung der Symptome eintritt, sollte man Rücksprache mit dem Arzt halten, um weitere Schritte zu besprechen. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **

Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
Top-Angebote
Produkte zum Begriff Bifiteral:
-
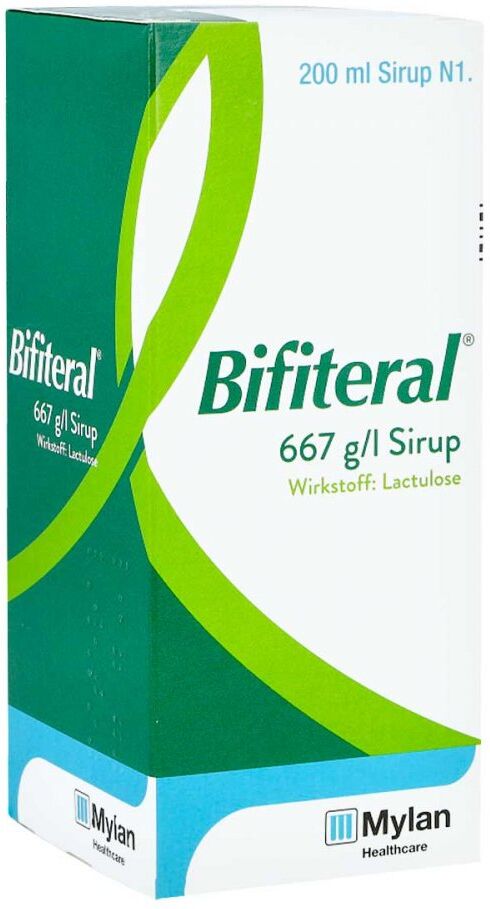
Bifiteral 667g/lAnwendungsgebiet von Bifiteral 667g/lWenn Sie sich nach einigen Tagen nicht besser oder gar schlechter fühlen, wenden Sie sich an Ihren Arzt.Dieses Arzneimittel enthält ein Abführmittel, welches Lactulose genannt wird. Es macht Ihren Stuhl weicher, indem es Wasser in Ihren Darm zieht dadurch wird es möglich Stuhlgang leichter abzuführen. Dieses Arzneimittel wird nicht von Ihrem Körper aufgenommen.Dieses Arzneimittel wird angewendet bei:Verstopfung (unregelmäßige Darmbewegung, harte und trockene Stuhlgänge), die durch ballaststoffreiche Kost und andere allgemeine Maßnahmen nicht ausreichend beeinflusst werden kann.Erkrankungen, die einen erleichterten Stuhlgang erfordern (z. B. Hämorrhoiden oder Operationen im Enddarm bzw. Analbereich).Vorbeugung und Behandlung bei portokavaler Enzephalopathie (d.h. Störungen der Gehirnfunktion infolge chronischer Lebererkrankungen die zu Verwirrtheit, Zittern und erniedrigtem Bewusstsein bis hin zu einem Koma führen können).Wirkstoffe / Inhaltsstoffe / Zutaten3.34 g LactuloseFructose Hilfstoff (+)Galactose Hilfstoff (+)Lactose Hilfstoff (+)Sulfite Hilfstoff (+)0.85 g Gesamt Kohlenhydrate Hilfstoff (+)Gesamt Kohlenhydrate Hilfstoff (+)GegenanzeigenDieses Arzneimittel darf nicht eingenommen werden,wenn Sie allergisch gegen Lactulose, Sulfit oder einen der sonstigen Bestandteile dieses Arzneimittels sindbei einem Darmverschluss (Ileus)bei Darmdurchbruch (Perforation) oder einem erhöhten Risiko für Darmdurchbruchbei Fruchtzuckerunverträglichkeit (hereditäre Fructose-Intoleranz)bei Schleimzuckerunverträglichkeit (hereditäre Galak-tose-Intoleranz, z. B. Galactosämie).Wenn Sie nicht sicher sind, ob Sie dieses Arzneimittel einnehmen sollten, fragen Sie Ihren behandelnden Arzt oder Apotheker.DosierungNehmen Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach der mit Ihrem Arzt oder Apotheker getroffenen Absprache ein. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Die folg3,76 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Bifiteral Sirup 500 mlEin wirksames und gut verträgliches Abführmittel für alle Altersgruppen hat Abbott für Sie entwickelt: Bifiteral®. Seine besondere Wirkweise hilft gezielt und unterstützt die Verdauung sich wieder schonend zu normalisieren. Denn das...10,39 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Bifiteral Sirup 1000 mlBifiteral® Sirup Was ist Bifiteral und wofür wird es angewendet? Bifiteral enthält den Wirkstoff Lactulose, ein Abführmittel. Es macht den Stuhl weicher, indem es Wasser in den Darm zieht. Es wird nicht vom Körper aufgenommen. Anwendungsgebiete: Verstopfung, wenn ballaststoffreiche Ernährung nicht ausreicht Erkrankungen mit Bedarf nach erleichtertem Stuhlgang (z. B. Hämorrhoiden, Operationen) Vorbeugung und Behandlung der portokavalen Enzephalopathie (Gehirnstörungen durch Lebererkrankung) Wie ist dieses Arzneimittel einzunehmen? Nehmen Sie Bifiteral wie vom Arzt verordnet oder wie in der Packungsbeilage beschrieben ein. Die Wirkung kann nach 2 Stunden bis 2 Tagen eintreten. Dosierung bei Verstopfung: Erwachsene: 1–2-mal täglich 7,5–15 ml Kinder: 1–2-mal täglich 4,5–9 ml Bei portokavaler Enzephalopathie (nur Erwachsene): Anfangsdosis 3–4-mal täglich 7,5–15 ml, dann 30–45 ml, bis 2–3 weiche Stühle pro Tag erreicht sind. Bifiteral kann unverdünnt oder mit Wasser, Tee oder in Joghurt eingenommen werden. Inhalt der Packung und weitere Informationen Wirkstoff: Lactulose – 100 ml enthalten 66,7 g. Keine weiteren Bestandteile, nur Produktionsrückstände. Sirup ist farblos bis gelblich braun, dickflüssig. Packungen: 200 ml, 500 ml, 1000 ml. Pharmazeutischer Unternehmer: Viatris Healthcare GmbH, Troisdorf Hersteller: Abbott Biologicals B.V., Weesp, Niederlande12,90 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was bewirkt Bifiteral?
Bifiteral ist ein Präparat, das zur Regulation der Darmfunktion eingesetzt wird. Es enthält Ballaststoffe, die die Verdauung unterstützen und die Darmtätigkeit anregen. Durch die Einnahme von Bifiteral kann Verstopfung gelindert und die Stuhlfrequenz erhöht werden. Zudem kann Bifiteral dabei helfen, eine gesunde Darmflora aufzubauen und die Verdauung insgesamt zu verbessern. Es ist wichtig, Bifiteral in Absprache mit einem Arzt einzunehmen, um die richtige Dosierung und Anwendung zu gewährleisten. **
-
Wie lange kann man Bifiteral einnehmen?
Wie lange man Bifiteral einnehmen kann, hängt von verschiedenen Faktoren ab, wie der Art der Beschwerden, der Dosierung und der individuellen Reaktion des Körpers. Es wird empfohlen, Bifiteral nur für einen begrenzten Zeitraum einzunehmen, um eine Abhängigkeit zu vermeiden. In der Regel sollte die Einnahme von Bifiteral nicht länger als 2 Wochen dauern, es sei denn, dies wurde von einem Arzt anders empfohlen. Es ist wichtig, die Anweisungen des Arztes oder des Herstellers zu befolgen und bei anhaltenden Beschwerden einen Fachmann zu konsultieren. **
-
Wie lange ist Bifiteral nach Anbruch haltbar?
Wie lange Bifiteral nach Anbruch haltbar ist, hängt von verschiedenen Faktoren ab. In der Regel sollte das Produkt nach dem Öffnen innerhalb von 4 Wochen verbraucht werden, um die bestmögliche Qualität und Wirksamkeit zu gewährleisten. Es ist wichtig, das Produkt kühl und trocken zu lagern, um eine längere Haltbarkeit zu gewährleisten. Es empfiehlt sich, die Packungsbeilage zu konsultieren, um genaue Informationen zur Haltbarkeit von Bifiteral nach dem Öffnen zu erhalten. Wenn das Produkt ungewöhnlich riecht, aussieht oder schmeckt, sollte es nicht mehr konsumiert werden, auch wenn es innerhalb der angegebenen Frist liegt. **
-
Wie lange dauert es bis Bifiteral wirkt?
Die Wirkung von Bifiteral tritt in der Regel innerhalb von 12-24 Stunden nach der Einnahme ein. Es kann jedoch variieren, wie schnell das Medikament bei jedem einzelnen wirkt, da dies von verschiedenen Faktoren abhängt, wie z.B. der individuellen Verdauungsgeschwindigkeit. Es ist wichtig, das Medikament regelmäßig gemäß den Anweisungen des Arztes einzunehmen, um die bestmöglichen Ergebnisse zu erzielen. Falls nach einigen Tagen keine Besserung der Symptome eintritt, sollte man Rücksprache mit dem Arzt halten, um weitere Schritte zu besprechen. **
Ähnliche Suchbegriffe für Bifiteral
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwirkslies, Michele: Rückstellungen bilden, auflösen und buchenRückstellungen bilden, auflösen und buchen , Welche Voraussetzungen müssen vorliegen, damit Rückstellungen überhaupt gebildet werden dürfen? Wie unterscheiden sich der Ansatz und die Bewertung einer Rückstellung in der Handelsbilanz und in der Steuerbilanz? Dieses Fachbuch stellt den richtigen Umgang sowohl im Handels- als auch im Steuerrecht übersichtlich dar. Die Autorin Michele Schwirkslies behandelt nicht die Bilanzposition "Rückstellung" im Allgemeinen, sondern die vielen verschiedenen einzelnen, in der Praxis häufig auftretenden Rückstellungsarten. Sie zeigt anhand von zahlreichen Beispielen und unter Beachtung der aktuellen Rechtsprechung, wie Sie bei Rückstellungen alles richtig machen. Inhalte: Rückstellungsarten Einordnung der Rückstellungen in das Bilanzbild Abgrenzung der Rückstellungen von anderen Bilanzpositionen Rückstellungen in der Handelsbilanz: Ansatz, Bewertung, Auflösung Rückstellungen in der Steuerbilanz: Ansatz, Grundsatz der Maßgeblichkeit, Sonderregelungen, Bewertung, Auflösung Kontierungslexikon Neu in der 2. Auflage: Berücksichtigung von Elektro- und Hybridfahrzeugen im Berechnungsschema zur Ermittlung der Gewerbesteuerrückstellung Berücksichtigung der aktuellen sozialversicherungsrechtlichen Beitragsbemessungsgrenzen für die Berechnung von Urlaubsrückstellungen Wegfall der Abzinsungspflicht für Verbindlichkeiten durch das Vierte Corona-Steuerhilfegesetz , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. aktualisierte und überarbeitete Auflage 2024, Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Schwirkslies, Michele, Auflage: 24002, Auflage/Ausgabe: 2. aktualisierte und überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 246, Keyword: BMF-Schreiben; Bewertung; Bilanz; Buchführung; Handelsrecht; Jahresabschluss; Michele Schwirkslies; Rückstellungen; Steuerrecht; Verbindlichkeiten; auflösen; bilden; buchen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 219, Breite: 169, Höhe: 20, Gewicht: 413, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bifiteral 667g/lAnwendungsgebiet von Bifiteral 667g/lDas Präparat ist ein Abführmittel Leber- und DarmtherapeutikumDas Arzneimittel wird angewendetbei Verstopfung, die durch ballaststoffreiche Kost und andere allgemeine Maßnahmen nicht ausreichend beeinflusst werden kannbei Erkrankungen, die einen erleichterten Stuhlgang erfordernzur Vorbeugung und Behandlung bei portokavaler Enzephalopathie (d.h. Störungen der Gehirnfunktion infolge chronischer Lebererkrankungen, besonders bei Leberzirrhose).Wirkstoffe / Inhaltsstoffe / Zutaten3.34 g LactuloseEpilactose Hilfstoff (+)Fructose Hilfstoff (+)Galactose Hilfstoff (+)Lactose Hilfstoff (+)GegenanzeigenDas Arzneimittel darf NICHT eingenommen werdenwenn Sie überempfindlich (allergisch) gegen Lactulose oder einen der sonstigen Bestandteile des Präparates sindwenn Sie Beschwerden wie Bauchschmerzen, Erbrechen und Fieber haben Dies können Anzeichen einer ernsten Erkrankung, wie z.B. Darmverschluss (Ileus) oder Entzündungen im Magen-Darm-Bereich sein. Bei solchen Beschwerden sollten Sie unverzüglich ärztlichen Rat suchen.DosierungNehmen Sie das Arzneimittel immer genau nach der Anweisung ein. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Bedenken Sie auch, dass es nach Einnahme der angegebenen Dosen des Präparates einer geraumen, oft von Patient zu Patient unterschiedlichen Zeit bedarf, bis sich die erwünschte Wirkung zeigt. So kann die abführende Wirkung des Arzneimittels bereits nach 2 bis 10 Stunden eintreten, es können aber auch 1 bis 2 Tage bis zum ersten Stuhlgang vergehen, besonders bei noch ungenügender Dosierung.Das Präparat muss je nach Anwendungsgebiet unterschiedlich dosiert werden. Die hier angegebenen Dosierungen können nur der Orientierung dienen und müssen gegebenenfalls verändert werden, um die gewünschte Wirkung zu erzielen.Falls vom Arzt nicht anders verordnet, ist die übliche Dosis:Bei VerstopfungErwachsene1 bis 2-mal täglich 5 - 10 g (entsprechend 7,5 - 15 m8,56 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Bifiteral 667g/lAnwendungsgebiet von Bifiteral 667g/lWenn Sie sich nach einigen Tagen nicht besser oder gar schlechter fühlen, wenden Sie sich an Ihren Arzt.Dieses Arzneimittel enthält ein Abführmittel, welches Lactulose genannt wird. Es macht Ihren Stuhl weicher, indem es Wasser in Ihren Darm zieht dadurch wird es möglich Stuhlgang leichter abzuführen. Dieses Arzneimittel wird nicht von Ihrem Körper aufgenommen.Dieses Arzneimittel wird angewendet bei:Verstopfung (unregelmäßige Darmbewegung, harte und trockene Stuhlgänge), die durch ballaststoffreiche Kost und andere allgemeine Maßnahmen nicht ausreichend beeinflusst werden kann.Erkrankungen, die einen erleichterten Stuhlgang erfordern (z. B. Hämorrhoiden oder Operationen im Enddarm bzw. Analbereich).Vorbeugung und Behandlung bei portokavaler Enzephalopathie (d.h. Störungen der Gehirnfunktion infolge chronischer Lebererkrankungen die zu Verwirrtheit, Zittern und erniedrigtem Bewusstsein bis hin zu einem Koma führen können).Wirkstoffe / Inhaltsstoffe / Zutaten3.34 g LactuloseFructose Hilfstoff (+)Galactose Hilfstoff (+)Lactose Hilfstoff (+)Sulfite Hilfstoff (+)0.85 g Gesamt Kohlenhydrate Hilfstoff (+)Gesamt Kohlenhydrate Hilfstoff (+)GegenanzeigenDieses Arzneimittel darf nicht eingenommen werden,wenn Sie allergisch gegen Lactulose, Sulfit oder einen der sonstigen Bestandteile dieses Arzneimittels sindbei einem Darmverschluss (Ileus)bei Darmdurchbruch (Perforation) oder einem erhöhten Risiko für Darmdurchbruchbei Fruchtzuckerunverträglichkeit (hereditäre Fructose-Intoleranz)bei Schleimzuckerunverträglichkeit (hereditäre Galak-tose-Intoleranz, z. B. Galactosämie).Wenn Sie nicht sicher sind, ob Sie dieses Arzneimittel einnehmen sollten, fragen Sie Ihren behandelnden Arzt oder Apotheker.DosierungNehmen Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach der mit Ihrem Arzt oder Apotheker getroffenen Absprache ein. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Die folg15,16 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.