Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Wie funktioniert der Schalter des Fame CM1 Mikrofons?
Der Schalter des Fame CM1 Mikrofons dient dazu, das Mikrofon ein- und auszuschalten. Wenn der Schalter auf "Ein" steht, ist das Mikrofon aktiviert und nimmt den Ton auf. Wenn der Schalter auf "Aus" steht, ist das Mikrofon deaktiviert und nimmt keinen Ton auf. **
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **

Ähnliche Suchbegriffe für CM1
Top-Angebote
Produkte zum Begriff CM1:
-
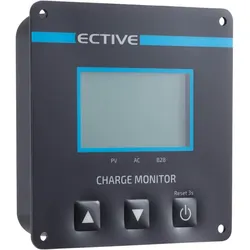
ECTIVE CM1 Charge Monitor für LadeboosterECTIVE Charge Monitor CM 1 Der Charge Monitor CM 1 von ECTIVE ist die perfekte Ergänzung zu den ECTIVE Battery Booster. Schließen Sie einfach das drei Meter lange Kabel an deinen Battery Booster an und montieren Sie das Display an passender Stelle in Ihrem Fahrzeug. Die Stromversorgung erfolgt über den Ladebooster so dass kein weiteres Anschlusskabel benötigt wird. Die Hintergrundbeleuchtung des Displays kann nach Ihren Wünschen anpasst werden. Ab sofort sind Sie jederzeit über den Ladezustand Ihrer Versorgungsbatterie und die Leistung des Ladeboosters informiert. Folgende Werte zeigt der Charge Monitor an: Ladestrom (Ampere) Batteriespannung (Volt) Ladeleistung (Watt) Ladezustand (Ah/Wh) Perfektes Zusammenspiel mit den ECTIVE Battery Booster Nutzen Sie den ECTIVE BB 30 oder ECTIVE BB 60 Battery Booster zeigt Ihnen das Display an ob die Ladung im Modus Batterie-zu-Batterie (B2B) oder per Landstromanschluss (AC) erfolgt. Bei dem Ladebooster ECTIVE SBB 30 oder ECTIVE SBB 60 unterscheidet der Charge Monitor zwischen der Batterie-zu-Batterie-Ladung (B2B) oder der Ladung mittels der Solarmodule (PV).49,00 €*Versand: 5,40 €Sichere Weiterleitung zum Anbieter
-
Klark Teknik Mic Booster CM1 -signaalivahvistin, MikrofonDer Klark Teknik Mic Booster CM1 ist ein Signalverstärker, der das Mikrofonsignal um 25 Dezibel sauber und qualitativ anhebt, sodass der Vorverstärker weniger stark betrieben werden muss. Merkmale: - Signalverstärker für ein Mikrofon - +25 dB Verstärkung - XLR männlich / XLR weiblich Anschlüsse - Benötigt +48V Phantomspeisung zum Betrieb.47,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eaton 164283 Motorleitung, 5 m, halogenfrei, für RAMO RAMO-CM1-5M0Motorleitung, halogenfrei, 8 x 1,5 mm2, Stecker aus Kunststoff, Länge: 5 m, Anschlussquerschnitte: 8 x 1,5 mm2 Achtung FertigungsartikelDieser Artikel wird für Sie hergestellt und ist von der Rückgabe ausgeschlossen!85,01 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter

-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **


Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
Top-Angebote
Produkte zum Begriff CM1:
-
Benning Digital Stromzange CM1-3Anzeige=digitalAnaloge Balkenanzeige=neinMehrfachanzeige=neinMit Bildschirmhintergrundbeleuchtung=neinMesswertspeicher=neinMessbereichswahl=manuellStrommessbereich/DC=0 AStrommessbereich/AC=0,1..200 AStromart=ACEchteffektivwertmessung (TRMS)=neinSpannungsmessung/AC=jaSpannungsmessung/DC=jaWiderstandsmessbereich=jaTemperaturmessung=neinKapazitätsmessung=neinFrequenzmessung=neinLeistungsmessung=neinAbleitstrommessung=neinOberwellenmessung=neinMessung in Kabel mit Hin- und Rückleiter=neinZangenöffnung=16 mmAusführung als Adapter zum Anschließen an Multimeter=neinSchnittstelle=neinMesskreiskategorie=CAT IVMax. Spannung Messkreiskategorie=600 VDurchgangsprüfung=jaSchutzart (IP)=IP30157,93 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
ECTIVE CM1 Charge Monitor für LadeboosterECTIVE Charge Monitor CM 1 Der Charge Monitor CM 1 von ECTIVE ist die perfekte Ergänzung zu den ECTIVE Battery Booster. Schließen Sie einfach das drei Meter lange Kabel an deinen Battery Booster an und montieren Sie das Display an passender Stelle in Ihrem Fahrzeug. Die Stromversorgung erfolgt über den Ladebooster so dass kein weiteres Anschlusskabel benötigt wird. Die Hintergrundbeleuchtung des Displays kann nach Ihren Wünschen anpasst werden. Ab sofort sind Sie jederzeit über den Ladezustand Ihrer Versorgungsbatterie und die Leistung des Ladeboosters informiert. Folgende Werte zeigt der Charge Monitor an: Ladestrom (Ampere) Batteriespannung (Volt) Ladeleistung (Watt) Ladezustand (Ah/Wh) Perfektes Zusammenspiel mit den ECTIVE Battery Booster Nutzen Sie den ECTIVE BB 30 oder ECTIVE BB 60 Battery Booster zeigt Ihnen das Display an ob die Ladung im Modus Batterie-zu-Batterie (B2B) oder per Landstromanschluss (AC) erfolgt. Bei dem Ladebooster ECTIVE SBB 30 oder ECTIVE SBB 60 unterscheidet der Charge Monitor zwischen der Batterie-zu-Batterie-Ladung (B2B) oder der Ladung mittels der Solarmodule (PV).49,00 €*Versand: 5,40 €Sichere Weiterleitung zum Anbieter
-
Klark Teknik Mic Booster CM1 -signaalivahvistin, MikrofonDer Klark Teknik Mic Booster CM1 ist ein Signalverstärker, der das Mikrofonsignal um 25 Dezibel sauber und qualitativ anhebt, sodass der Vorverstärker weniger stark betrieben werden muss. Merkmale: - Signalverstärker für ein Mikrofon - +25 dB Verstärkung - XLR männlich / XLR weiblich Anschlüsse - Benötigt +48V Phantomspeisung zum Betrieb.47,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert der Schalter des Fame CM1 Mikrofons?
Der Schalter des Fame CM1 Mikrofons dient dazu, das Mikrofon ein- und auszuschalten. Wenn der Schalter auf "Ein" steht, ist das Mikrofon aktiviert und nimmt den Ton auf. Wenn der Schalter auf "Aus" steht, ist das Mikrofon deaktiviert und nimmt keinen Ton auf. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
Ähnliche Suchbegriffe für CM1
-
Eaton 164283 Motorleitung, 5 m, halogenfrei, für RAMO RAMO-CM1-5M0Motorleitung, halogenfrei, 8 x 1,5 mm2, Stecker aus Kunststoff, Länge: 5 m, Anschlussquerschnitte: 8 x 1,5 mm2 Achtung FertigungsartikelDieser Artikel wird für Sie hergestellt und ist von der Rückgabe ausgeschlossen!85,01 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Gretsch CM1-E825-SDCB Catalina Maple Shellset Satin Deep Cherry Burst7-lagige Ahorn Kessel, 30° Kesselgratung, Chrome Hardware im klassischen Gretsch Design, Mini GTS 2-Punkt Tomaufhängung, Kesselsatz ohne Becken, Inkl. Doppeltomhalter, Finish: Satin Deep Cherry Burst,968,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.