Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Wo kann ich online einen Red Snapper Fisch bestellen?
Es gibt verschiedene Online-Shops, die Red Snapper Fisch anbieten. Einige bekannte Optionen sind zum Beispiel Fischkaufhaus, Deutsche See oder Fisch-Gruber. Es ist ratsam, die Preise und Lieferbedingungen zu vergleichen, um das beste Angebot zu finden. **
Was kostet Buchhaltung für GmbH?
Die Kosten für die Buchhaltung einer GmbH können je nach Umfang der Buchführung und den individuellen Anforderungen variieren. In der Regel liegen die Kosten für die laufende Buchhaltung einer GmbH zwischen einigen hundert bis mehreren tausend Euro pro Jahr. Es ist ratsam, sich im Vorfeld mit einem Steuerberater oder einer Buchhaltungsfirma über die genauen Kosten zu informieren, da diese auch von der Größe des Unternehmens und der Komplexität der Buchführung abhängen können. Zudem können zusätzliche Leistungen wie die Erstellung des Jahresabschlusses oder die Beratung in steuerlichen Angelegenheiten die Kosten weiter erhöhen. **
Ähnliche Suchbegriffe für Compressana-GmbH-Compressana-Snapper
Top-Angebote
Produkte zum Begriff Compressana-GmbH-Compressana-Snapper:
-
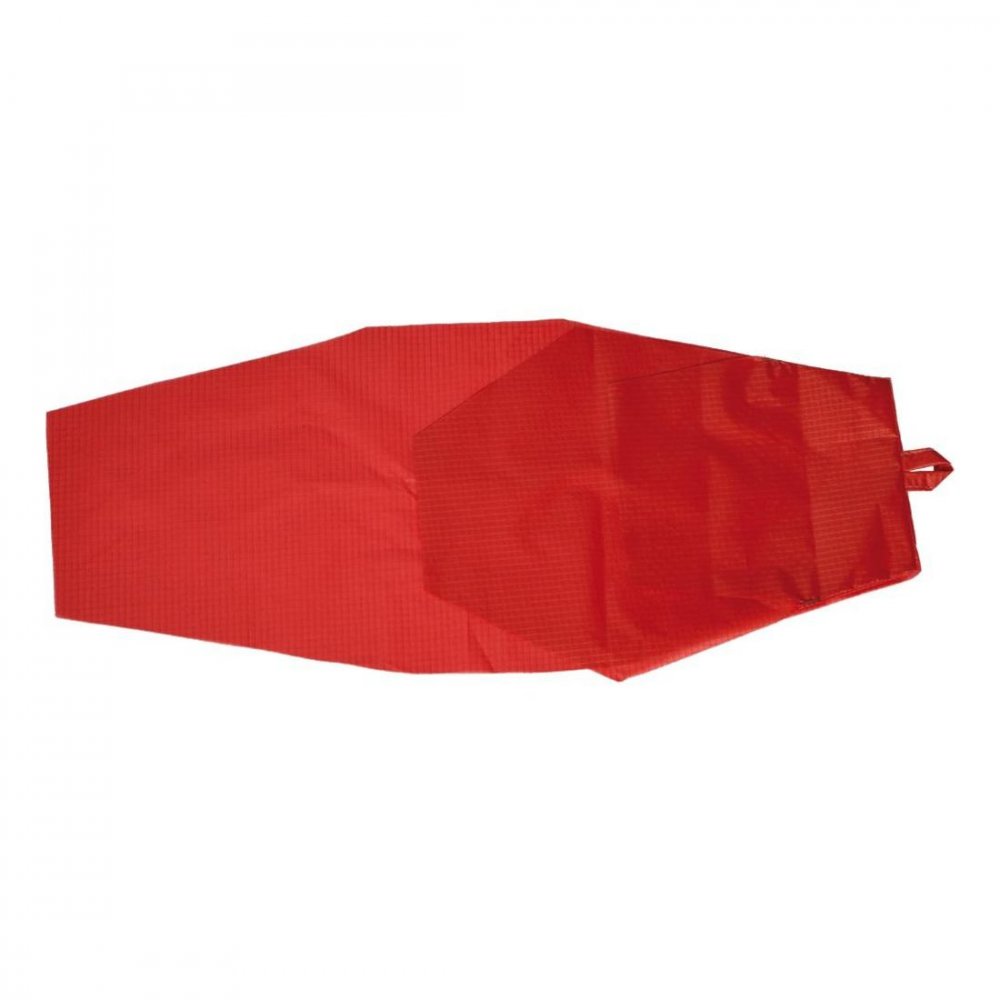
Compressana Snapper Anziehhilfe 1 STProdukteigenschaften: Compressana Snapper Anzieherleichterung Die Gleithilfe für einfaches und komfortables Anziehen Ihrer Strümpfe, im Sitzen und ohne Kraftaufwand. Ermöglicht müheloses Anziehen sogar bei feuchter und eingecremter Haut. schnell einfach und komfortabel im Sitzen ohne Kraftaufwand Quelle: www.compressana.de Stand: 12/202125,87 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wer unterschreibt die Bilanz einer GmbH?
Die Bilanz einer GmbH wird in der Regel vom Geschäftsführer unterzeichnet. Dies ist die Person, die die GmbH nach außen vertritt und für die Geschäfte verantwortlich ist. Die Unterzeichnung der Bilanz durch den Geschäftsführer bestätigt die Richtigkeit und Vollständigkeit der darin enthaltenen Informationen. In einigen Fällen kann es auch erforderlich sein, dass die Bilanz von einem Steuerberater oder Wirtschaftsprüfer geprüft und unterzeichnet wird. Dies hängt von der Größe der GmbH und den gesetzlichen Vorschriften ab. **
-
Wer darf Bilanz für GmbH erstellen?
Wer darf Bilanz für GmbH erstellen? In Deutschland darf die Bilanz für eine GmbH grundsätzlich nur von einem Steuerberater, Wirtschaftsprüfer oder vereidigten Buchprüfer erstellt werden. Diese Personen verfügen über die erforderliche Qualifikation und Genehmigung, um eine ordnungsgemäße Bilanz gemäß den gesetzlichen Vorschriften zu erstellen. Die Bilanz ist ein wichtiger Bestandteil des Jahresabschlusses einer GmbH und dient der Darstellung der finanziellen Situation des Unternehmens. Durch die Beauftragung eines qualifizierten Experten wird sichergestellt, dass die Bilanz den gesetzlichen Anforderungen entspricht und ein korrektes Bild der wirtschaftlichen Lage des Unternehmens vermittelt. **
-
Wer bekommt den Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Dieser Gewinn wird nach Abzug von Steuern und Rücklagen entweder als Gewinnvortrag in die Bilanz übernommen oder an die Gesellschafter ausgeschüttet. Die Gesellschafter erhalten ihren Anteil am Gewinn in Form von Gewinnausschüttungen, die in der Gesellschafterversammlung beschlossen werden. Die Höhe der Gewinnausschüttung richtet sich nach dem jeweiligen Gesellschaftsvertrag und der Beteiligungsquote der Gesellschafter. Letztendlich entscheidet die Gesellschafterversammlung über die Verwendung des Gewinns einer GmbH. **
-
Was passiert mit Gewinn einer GmbH?
Was passiert mit dem Gewinn einer GmbH? Der Gewinn einer GmbH kann reinvestiert werden, um das Unternehmen weiter zu entwickeln und zu wachsen. Alternativ kann der Gewinn auch als Dividende an die Gesellschafter ausgeschüttet werden. Die Gesellschafter können den Gewinn auch als Rücklage behalten, um für zukünftige Investitionen oder unvorhergesehene Ausgaben gerüstet zu sein. Letztendlich entscheidet die Geschäftsführung der GmbH, wie der Gewinn verwendet wird, basierend auf den Unternehmenszielen und der aktuellen finanziellen Situation. **
Wem gehört der Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Er wird nicht automatisch an die Gesellschafter ausgeschüttet, sondern bleibt im Unternehmen und kann reinvestiert oder als Rücklage verwendet werden. Die Gesellschafter haben jedoch Anspruch auf eine Gewinnausschüttung, die in der Regel auf Basis ihrer Geschäftsanteile erfolgt. Die Höhe der Ausschüttung wird in der Gesellschafterversammlung beschlossen. Letztendlich entscheiden die Gesellschafter gemeinsam über die Verwendung des Gewinns. **
Wer muss die Bilanz einer GmbH unterschreiben?
Die Bilanz einer GmbH muss vom Geschäftsführer unterzeichnet werden. Dies ist gesetzlich vorgeschrieben und dient der Bestätigung, dass die Bilanz den tatsächlichen finanziellen Zustand des Unternehmens korrekt widerspiegelt. Die Unterschrift des Geschäftsführers macht die Bilanz rechtsgültig und verbindlich. Es ist wichtig, dass die Bilanz von einer unabhhängigen Person wie einem Steuerberater oder Wirtschaftsprüfer geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. Letztendlich trägt der Geschäftsführer die Verantwortung für die Richtigkeit der Bilanz und haftet im Falle von Fehlern oder Unregelmäßigkeiten. **
Top-Angebote
Produkte zum Begriff Compressana-GmbH-Compressana-Snapper:
-
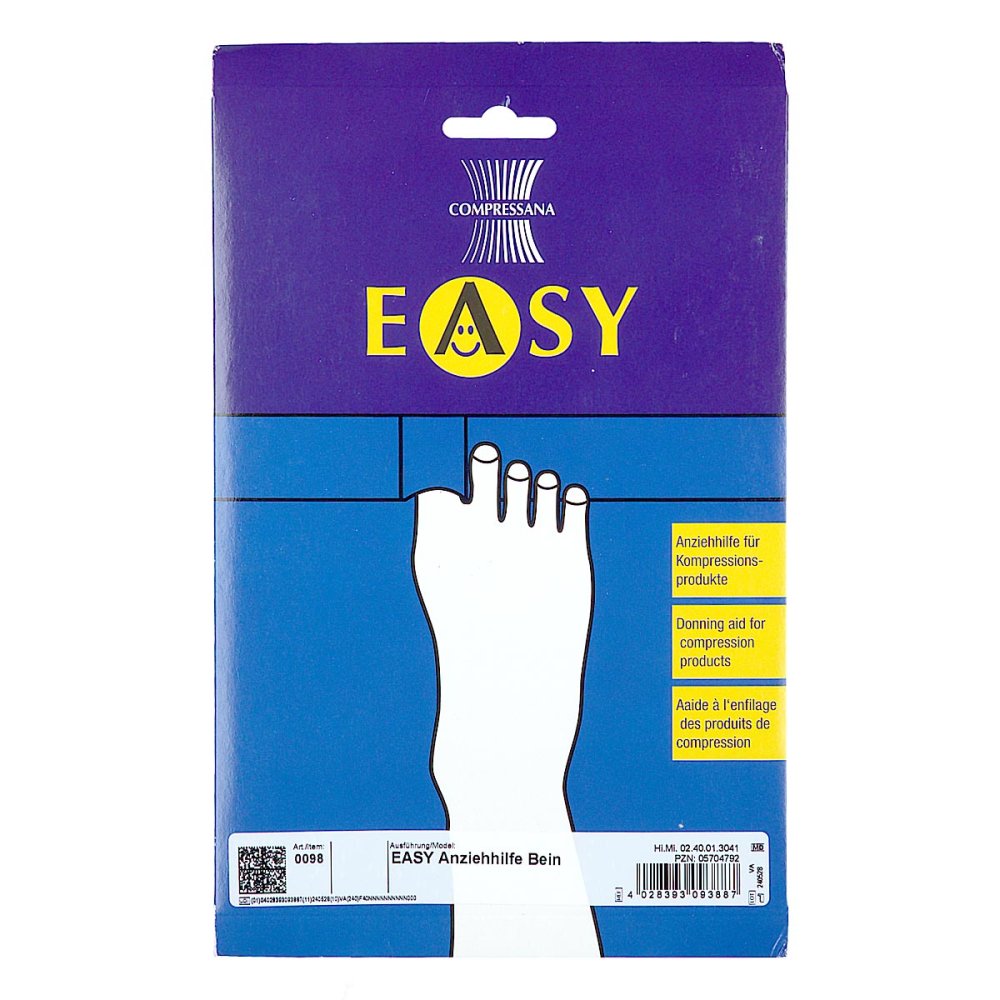
Compressana Snapper Anziehhilfe 1 STProdukteigenschaften: Compressana Snapper Anzieherleichterung Die Gleithilfe für einfaches und komfortables Anziehen Ihrer Strümpfe, im Sitzen und ohne Kraftaufwand. Ermöglicht müheloses Anziehen sogar bei feuchter und eingecremter Haut. schnell einfach und komfortabel im Sitzen ohne Kraftaufwand Quelle: www.compressana.de Stand: 12/202125,87 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo kann ich online einen Red Snapper Fisch bestellen?
Es gibt verschiedene Online-Shops, die Red Snapper Fisch anbieten. Einige bekannte Optionen sind zum Beispiel Fischkaufhaus, Deutsche See oder Fisch-Gruber. Es ist ratsam, die Preise und Lieferbedingungen zu vergleichen, um das beste Angebot zu finden. **
-
Was kostet Buchhaltung für GmbH?
Die Kosten für die Buchhaltung einer GmbH können je nach Umfang der Buchführung und den individuellen Anforderungen variieren. In der Regel liegen die Kosten für die laufende Buchhaltung einer GmbH zwischen einigen hundert bis mehreren tausend Euro pro Jahr. Es ist ratsam, sich im Vorfeld mit einem Steuerberater oder einer Buchhaltungsfirma über die genauen Kosten zu informieren, da diese auch von der Größe des Unternehmens und der Komplexität der Buchführung abhängen können. Zudem können zusätzliche Leistungen wie die Erstellung des Jahresabschlusses oder die Beratung in steuerlichen Angelegenheiten die Kosten weiter erhöhen. **
-
Wer unterschreibt die Bilanz einer GmbH?
Die Bilanz einer GmbH wird in der Regel vom Geschäftsführer unterzeichnet. Dies ist die Person, die die GmbH nach außen vertritt und für die Geschäfte verantwortlich ist. Die Unterzeichnung der Bilanz durch den Geschäftsführer bestätigt die Richtigkeit und Vollständigkeit der darin enthaltenen Informationen. In einigen Fällen kann es auch erforderlich sein, dass die Bilanz von einem Steuerberater oder Wirtschaftsprüfer geprüft und unterzeichnet wird. Dies hängt von der Größe der GmbH und den gesetzlichen Vorschriften ab. **
-
Wer darf Bilanz für GmbH erstellen?
Wer darf Bilanz für GmbH erstellen? In Deutschland darf die Bilanz für eine GmbH grundsätzlich nur von einem Steuerberater, Wirtschaftsprüfer oder vereidigten Buchprüfer erstellt werden. Diese Personen verfügen über die erforderliche Qualifikation und Genehmigung, um eine ordnungsgemäße Bilanz gemäß den gesetzlichen Vorschriften zu erstellen. Die Bilanz ist ein wichtiger Bestandteil des Jahresabschlusses einer GmbH und dient der Darstellung der finanziellen Situation des Unternehmens. Durch die Beauftragung eines qualifizierten Experten wird sichergestellt, dass die Bilanz den gesetzlichen Anforderungen entspricht und ein korrektes Bild der wirtschaftlichen Lage des Unternehmens vermittelt. **
Ähnliche Suchbegriffe für Compressana-GmbH-Compressana-Snapper
-
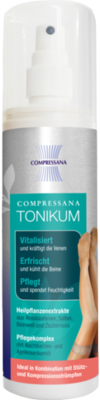
Compressana GmbH COMPRESSANA Tonikum Spray 200 ml 13360898Das Tonikum verbindet bewährte Venenmittel und nachhaltige Pflegesubstanzen zu einer einzigartigen und verträglichen Komposition. In Kombination mit Stütz- und Kompressionsstrümpfen können Durchblutung und Mikrozirkulation verbessert werden. Unkomplizierte Anwendung! Kann auch direkt auf die Strümpfe gesprüht werden. ? Vitalisiert + kräftigt die Venen ? Erfrischt + kühlt die Beine ? Pflegt + spendet Feuchtigkeit ? Heilpflanzenextrakte aus Rosskastanien, Salbei, Beinwell und Zaubernuss ? Pflegekomplex mit Nachtkerzen- und Aprikosenkernöl Zur äußerlichen Anwendung: Nicht auf Schleimhäute, Augen oder verletzter Haut anwenden. Nicht bei Kindern unter 3 Jahren anwenden. Hinweis: Vor Gebrauch schütteln. Ingredients: Aqua, Alcohol Denat, Glycerin, Peg-40 Hydrogenated Castor Oil, Sodium Lactate, Menthol, Lactic Acid, Hamamelis Virginiana Leaf Extract, Litsea Cubeba Fruit Oil, Oenothera Biennis Oil, Prunus Armeniaca Kernel Oil, Symphytum Officinale Root Extract, Aesculus Hippocastanum Seed Extract, Camphor, Juniperus Oxycedrus Wood Oil, Linalool, Geraniol19,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt den Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Dieser Gewinn wird nach Abzug von Steuern und Rücklagen entweder als Gewinnvortrag in die Bilanz übernommen oder an die Gesellschafter ausgeschüttet. Die Gesellschafter erhalten ihren Anteil am Gewinn in Form von Gewinnausschüttungen, die in der Gesellschafterversammlung beschlossen werden. Die Höhe der Gewinnausschüttung richtet sich nach dem jeweiligen Gesellschaftsvertrag und der Beteiligungsquote der Gesellschafter. Letztendlich entscheidet die Gesellschafterversammlung über die Verwendung des Gewinns einer GmbH. **
-
Was passiert mit Gewinn einer GmbH?
Was passiert mit dem Gewinn einer GmbH? Der Gewinn einer GmbH kann reinvestiert werden, um das Unternehmen weiter zu entwickeln und zu wachsen. Alternativ kann der Gewinn auch als Dividende an die Gesellschafter ausgeschüttet werden. Die Gesellschafter können den Gewinn auch als Rücklage behalten, um für zukünftige Investitionen oder unvorhergesehene Ausgaben gerüstet zu sein. Letztendlich entscheidet die Geschäftsführung der GmbH, wie der Gewinn verwendet wird, basierend auf den Unternehmenszielen und der aktuellen finanziellen Situation. **
-
Wem gehört der Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Er wird nicht automatisch an die Gesellschafter ausgeschüttet, sondern bleibt im Unternehmen und kann reinvestiert oder als Rücklage verwendet werden. Die Gesellschafter haben jedoch Anspruch auf eine Gewinnausschüttung, die in der Regel auf Basis ihrer Geschäftsanteile erfolgt. Die Höhe der Ausschüttung wird in der Gesellschafterversammlung beschlossen. Letztendlich entscheiden die Gesellschafter gemeinsam über die Verwendung des Gewinns. **
-
Wer muss die Bilanz einer GmbH unterschreiben?
Die Bilanz einer GmbH muss vom Geschäftsführer unterzeichnet werden. Dies ist gesetzlich vorgeschrieben und dient der Bestätigung, dass die Bilanz den tatsächlichen finanziellen Zustand des Unternehmens korrekt widerspiegelt. Die Unterschrift des Geschäftsführers macht die Bilanz rechtsgültig und verbindlich. Es ist wichtig, dass die Bilanz von einer unabhhängigen Person wie einem Steuerberater oder Wirtschaftsprüfer geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. Letztendlich trägt der Geschäftsführer die Verantwortung für die Richtigkeit der Bilanz und haftet im Falle von Fehlern oder Unregelmäßigkeiten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.