Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Wie tief ist der Tagebau Hambach?
Der Tagebau Hambach ist einer der größten Tagebaue Europas und befindet sich in Nordrhein-Westfalen, Deutschland. Die maximale Tiefe des Tagebaus beträgt etwa 400 Meter. Der Tagebau erstreckt sich über eine Fläche von rund 85 Quadratkilometern und wird hauptsächlich zur Braunkohleförderung genutzt. Durch den Tagebau wurden bereits mehrere Dörfer abgebaggert und umgesiedelt. Die Förderung von Braunkohle im Tagebau Hambach ist umstritten aufgrund der damit verbundenen Umweltauswirkungen, wie der Zerstörung von Wäldern und der CO2-Emissionen. **
Ist es verantwortbar, der Tagebau Hambach Fläche durch einen tiefen See einer zukünftigen Nutzung zu entziehen?
Die Frage der Verantwortbarkeit hängt von verschiedenen Faktoren ab. Einerseits könnte die Schaffung eines tiefen Sees ökologische Vorteile mit sich bringen, wie die Förderung der Artenvielfalt und die Schaffung neuer Lebensräume. Andererseits müssten potenzielle negative Auswirkungen auf die Umwelt und die lokale Bevölkerung sorgfältig abgewogen werden. Eine umfassende Umweltverträglichkeitsprüfung und eine transparente Entscheidungsfindung sind daher unerlässlich, um die Verantwortbarkeit einer solchen Maßnahme zu beurteilen. **

Ähnliche Suchbegriffe für Hambach
Top-Angebote
Produkte zum Begriff Hambach:
-
Jahrbuch der Hambach-Gesellschaft 30 (2, Fachbücher von Karsten Ruppert, Markus RaaschDemokratie muss jeden Tag „gemacht“, wiederhergestellt, verteidigt, ja, erkämpft werden. Dieser Gedanke bewegt zurzeit sehr viele Menschen und lässt sie gegen rechtsradikale Umtriebe auf die Strasse gehen. Die 1986 ins Leben gerufene Hambach-Gesellschaft für historische Forschung und politische Bildung e. V. betrachtet die Erinnerung an ihn seit jeher als ihre wichtigste Aufgabe. Das Hambach-Jahrbuch spielt dabei eine tragende Rolle. Denn eine offene Gesellschaft lebt davon, dass sie ihre Vergangenheit(en) - im Guten wie im Schlechten, in Kontinuitäten, Brüchen und Ambivalenzen - stets auf Neue hinterfragt und für sich vergegenwärtigt. In diesem Sinne spannt das diesjährige Jahrbuch bewusst einen weiten Bogen von der Pfälzischen Mairevolution, über die mörderischen Aussonderungspraktiken des NS-Regimes und ausländische Blicke auf das kriegsverwüstete Deutschland, bis zu den Geschichtsklitterungen der Neuen Rechten und ihren Versuchen, die Hambach-Tradition für sich zu vereinnahmen. Zugleich legt es einen Schwerpunkt auf eine in der Geschichtsschreibung so lange vernachlässigte Perspektive: die der Frauen.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jahrbuch der Hambach-Gesellschaft 32/2025, Fachbücher von Markus Raasch, Wilhelm Kreutz, Miriam Bress, Karsten RuppertDas Jahrbuch der Hambach-Gesellschaft 32/2025 ist eine umfassende Sammlung von Artikeln und Studien, die sich mit der Geschichte und den Entwicklungen der Hambach-Gesellschaft auseinandersetzen. Herausgegeben von Wilhelm Kreutz und Markus Raasch, bietet dieses Fachbuch auf 134 Seiten wertvolle Einblicke in die Themen, die die Gesellschaft prägen. Die kartonierte Ausgabe ist nicht nur leicht und handlich, sondern auch robust, was sie ideal für den Einsatz in Bibliotheken oder für den persönlichen Gebrauch macht. Die Veröffentlichung in deutscher Sprache ermöglicht es einem breiten Publikum, die Inhalte zu verstehen und zu schätzen. Dieses Jahrbuch ist ein unverzichtbares Werk für alle, die sich für die Geschichte und die Aktivitäten der Hambach-Gesellschaft interessieren und bietet eine fundierte Grundlage für weitere Forschungen und Diskussionen.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware buchhaltung 2025Lexware buchhaltung 2025, Jahreslizenz - Produktbeschreibung Lexware buchhaltung 2025, Jahreslizenz: Die ideale Lösung für Ihre Finanzbuchhaltung Die Buchhaltung ist das Herzstück jedes Unternehmens und spielt eine entscheidende Rolle für die finanzielle Übersicht und Planung. **Lexware buchhaltung 2025, Jahreslizenz** bietet eine professionelle und benutzerfreundliche Softwarelösung, die speziell für kleine und mittlere Unternehmen entwickelt wurde. Diese Software hilft Ihnen, Ihre Buchhaltung effizient und rechtssicher zu organisieren, von der einfachen Einnahmen-Überschuss-Rechnung bis hin zur doppelten Buchführung und Bilanzierung. In dieser ausführlichen Produktbeschreibung erfahren Sie alles über die Funktionen, Vorteile und Systemvoraussetzungen von Lexware buchhaltung 2025 und warum es die perfekte Wahl für Ihre Finanzbuchhaltung ist. Was ist Lexware buchhaltung 2025, Jahresli...374,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
Top-Angebote
Produkte zum Begriff Hambach:
-
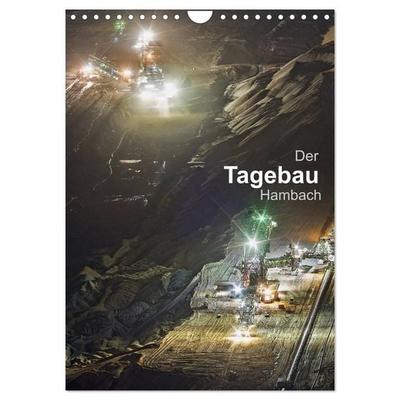
Der Tagebau Hambach (Tischkalender 2027 DIN A5 hoch), CALVENDO MonatskalenderDie Förderung Der Braunkohle Im Tagebau. Beeindruckende Dimensionen, Gigantische Schaufelradbagger Bei Tag Und Nacht. Hochwertiger Tischkalender Zum Aufstellen Mit 12 Wunderschönen Bildern. Weil Uns Unsere Umwelt Am Herzen Liegt, Setzen Wir Auf...20,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Tagebau Hambach (Wandkalender 2027 DIN A4 hoch), CALVENDO MonatskalenderDie Förderung Der Braunkohle Im Tagebau. Beeindruckende Dimensionen, Gigantische Schaufelradbagger Bei Tag Und Nacht. Hochwertiger Wandkalender Mit 12 Wunderschönen Bildern. Weil Uns Unsere Umwelt Am Herzen Liegt, Setzen Wir Auf Bedarfsgerechte...21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jahrbuch der Hambach-Gesellschaft 30 (2, Fachbücher von Karsten Ruppert, Markus RaaschDemokratie muss jeden Tag „gemacht“, wiederhergestellt, verteidigt, ja, erkämpft werden. Dieser Gedanke bewegt zurzeit sehr viele Menschen und lässt sie gegen rechtsradikale Umtriebe auf die Strasse gehen. Die 1986 ins Leben gerufene Hambach-Gesellschaft für historische Forschung und politische Bildung e. V. betrachtet die Erinnerung an ihn seit jeher als ihre wichtigste Aufgabe. Das Hambach-Jahrbuch spielt dabei eine tragende Rolle. Denn eine offene Gesellschaft lebt davon, dass sie ihre Vergangenheit(en) - im Guten wie im Schlechten, in Kontinuitäten, Brüchen und Ambivalenzen - stets auf Neue hinterfragt und für sich vergegenwärtigt. In diesem Sinne spannt das diesjährige Jahrbuch bewusst einen weiten Bogen von der Pfälzischen Mairevolution, über die mörderischen Aussonderungspraktiken des NS-Regimes und ausländische Blicke auf das kriegsverwüstete Deutschland, bis zu den Geschichtsklitterungen der Neuen Rechten und ihren Versuchen, die Hambach-Tradition für sich zu vereinnahmen. Zugleich legt es einen Schwerpunkt auf eine in der Geschichtsschreibung so lange vernachlässigte Perspektive: die der Frauen.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jahrbuch der Hambach-Gesellschaft 32/2025, Fachbücher von Markus Raasch, Wilhelm Kreutz, Miriam Bress, Karsten RuppertDas Jahrbuch der Hambach-Gesellschaft 32/2025 ist eine umfassende Sammlung von Artikeln und Studien, die sich mit der Geschichte und den Entwicklungen der Hambach-Gesellschaft auseinandersetzen. Herausgegeben von Wilhelm Kreutz und Markus Raasch, bietet dieses Fachbuch auf 134 Seiten wertvolle Einblicke in die Themen, die die Gesellschaft prägen. Die kartonierte Ausgabe ist nicht nur leicht und handlich, sondern auch robust, was sie ideal für den Einsatz in Bibliotheken oder für den persönlichen Gebrauch macht. Die Veröffentlichung in deutscher Sprache ermöglicht es einem breiten Publikum, die Inhalte zu verstehen und zu schätzen. Dieses Jahrbuch ist ein unverzichtbares Werk für alle, die sich für die Geschichte und die Aktivitäten der Hambach-Gesellschaft interessieren und bietet eine fundierte Grundlage für weitere Forschungen und Diskussionen.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie tief ist der Tagebau Hambach?
Der Tagebau Hambach ist einer der größten Tagebaue Europas und befindet sich in Nordrhein-Westfalen, Deutschland. Die maximale Tiefe des Tagebaus beträgt etwa 400 Meter. Der Tagebau erstreckt sich über eine Fläche von rund 85 Quadratkilometern und wird hauptsächlich zur Braunkohleförderung genutzt. Durch den Tagebau wurden bereits mehrere Dörfer abgebaggert und umgesiedelt. Die Förderung von Braunkohle im Tagebau Hambach ist umstritten aufgrund der damit verbundenen Umweltauswirkungen, wie der Zerstörung von Wäldern und der CO2-Emissionen. **
-
Ist es verantwortbar, der Tagebau Hambach Fläche durch einen tiefen See einer zukünftigen Nutzung zu entziehen?
Die Frage der Verantwortbarkeit hängt von verschiedenen Faktoren ab. Einerseits könnte die Schaffung eines tiefen Sees ökologische Vorteile mit sich bringen, wie die Förderung der Artenvielfalt und die Schaffung neuer Lebensräume. Andererseits müssten potenzielle negative Auswirkungen auf die Umwelt und die lokale Bevölkerung sorgfältig abgewogen werden. Eine umfassende Umweltverträglichkeitsprüfung und eine transparente Entscheidungsfindung sind daher unerlässlich, um die Verantwortbarkeit einer solchen Maßnahme zu beurteilen. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
Ähnliche Suchbegriffe für Hambach
-
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware buchhaltung 2025Lexware buchhaltung 2025, Jahreslizenz - Produktbeschreibung Lexware buchhaltung 2025, Jahreslizenz: Die ideale Lösung für Ihre Finanzbuchhaltung Die Buchhaltung ist das Herzstück jedes Unternehmens und spielt eine entscheidende Rolle für die finanzielle Übersicht und Planung. **Lexware buchhaltung 2025, Jahreslizenz** bietet eine professionelle und benutzerfreundliche Softwarelösung, die speziell für kleine und mittlere Unternehmen entwickelt wurde. Diese Software hilft Ihnen, Ihre Buchhaltung effizient und rechtssicher zu organisieren, von der einfachen Einnahmen-Überschuss-Rechnung bis hin zur doppelten Buchführung und Bilanzierung. In dieser ausführlichen Produktbeschreibung erfahren Sie alles über die Funktionen, Vorteile und Systemvoraussetzungen von Lexware buchhaltung 2025 und warum es die perfekte Wahl für Ihre Finanzbuchhaltung ist. Was ist Lexware buchhaltung 2025, Jahresli...374,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Buchhaltung 2026Lexware Buchhaltung 2026 - Effiziente Buchhaltungssoftware für Freiberufler und Kleinbetriebe Lexware Buchhaltung 2026 ist die perfekte Lösung für Freiberufler, Handwerker und Kleinbetriebe, die eine einfach zu bedienende und leistungsstarke Software für ihre Buchhaltung benötigen. Ob Einnahmen-Überschuss-Rechnung oder E-Bilanz, diese Software hält Ihnen den Rücken frei und unterstützt Sie bei der Einhaltung steuerlicher Pflichten. Optimale Funktionen für den Arbeitsalltag Mit Lexware Buchhaltung 2026 können Sie Ihre Umsatzsteuervoranmeldung schnell und sicher per ELSTER übermitteln und alle gesetzlichen Anforderungen auf Knopfdruck erfüllen. Die Software bietet Ihnen zudem eine intuitive Benutzeroberfläche, die den Einstieg erleichtert und Ihnen eine stressfreie Buchhaltung ermöglicht. Sofort startklar – Die anwenderfreundliche Lösung Die benutzerfreundliche Oberfläche von Lexware Buchhaltung 2026 bietet einen optischen Wegweiser , der alle nötigen Arbeitsschritte aufzeigt. Folgen Sie einfach den Anweisungen und lassen Sie sich von hilfreichen Buchungsvorlagen unterstützen. So wird das Buchen flexibel und geht Ihnen schnell von der Hand. Funktionsvergleich der Versionen Basis, Plus, Pro und Platinum Funktion Basis Plus Pro Premium Einfache Buchführung (EÜR) ✔️ ✔️ ✔️ ✔️ Doppelte Buchführung mit Jahresabschluss ✔️ ✔️ ✔️ ✔️ Flexible Buchungsmasken ✔️ ✔️ ✔️ ✔️ Anzeigen von papierlosen Rechnungen ✔️ ✔️ ✔️ ✔️ Empfang und Verarbeitung von elektronischen Rechnungen ✔️ ✔️ ✔️ ✔️ ELSTER-Übermittlung (USt-VA, Dauerfristverlängerung) ✔️ ✔️ ✔️ ✔️ Musterkontenrahmen (DATEV-kompatibel) ✔️ ✔️ ✔️ ✔️ Einfacher Saldenvortrag ✔️ ✔️ ✔️ ✔️ Automatisierte Buchungsvorlagen ✔️ ✔️ ✔️ ✔️ Lexware Online-Banking ✔️ ✔️ ✔️ ✔️ Offene-Posten-Verwaltung ✔️ ✔️ ✔️ ✔️ Bis zu 10.000 Buchungen im Jahr ✔️ ✔️ ✔️ ✔️ Storno-, Splitt- und OP-Buchungen ✔️ ✔️ ✔️ ✔️ Abweichendes Wirtschaftsjahr ✔️ ✔️ ✔️ ✔️ DATEV-Schnittstelle ✔️ ✔️ ✔️ ✔️ Import-/Export-Schnittstelle ✔️ ✔️ ✔️ ✔️ GoBD-Testat ✔️ ✔️ ✔️ ✔️ Anbindung an Microsoft Office ✔️ ✔️ ✔️ ✔️ Business-Cockpit ✔️ ✔️ ✔️ ✔️ Individuelle BWA (grafisch) ✔️ ✔️ ✔️ ✔️ Vorläufige Berichte und Sammelberichte ✔️ ✔️ ✔️ ✔️ Umsatzsteuer-Jahreserklärung ❌ ✔️ ✔️ ✔️ Kassenbuchfunktion inkl. Quittungsdruck ❌ ✔️ ✔️ ✔️ DATEV-Kontenzuordnungsmodul ❌ ✔️ ✔️ ✔️ 13. und 14. Buchungsperiode ❌ ❌ ✔️ ✔️ Client-/Server-Lösung (5 Arbeitsplätze) ❌ ❌ ❌ (3Arbeitsplätze) ✔️ Mehrere Firmen verwalten ❌ ❌ ✔️ ✔️ SQL-Datenbank von Sybase ❌ ❌ ✔️ ✔️ Benutzer- und Rechteverwaltung ❌ ❌ ✔️ ✔️ Lexware-Sicherheitszentrale ❌ ❌ ✔️ ✔️ Systemanforderungen Betriebssystem Hardwareanforderungen Microsoft Windows® 11 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 11 Pro Microsoft Windows® 11 Enterprise Microsoft Windows® 10 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 10 Pro Microsoft Windows® 10 Enterprise Microsoft Windows 365 Cloud-PC Microsoft Windows® Server 2022 Microsoft Windows® Server 2019 Microsoft Windows® Server 2016 2,0 GHz oder schneller (Intel® oder AMD®), ARM-Prozessoren (z.B. Qualcomm Snapdragon X-Series) werden nicht unterstützt Server: mindestens 8 GB RAM, empfohlen 16 GB Client/Einzelplatz PC: mindestens 4 GB RAM, empfohlen 8 GB Lexware Basis/Plus: mindestens 4 GB RAM Bildschirmauflösung: mindestens 1280 * 10241047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.