Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Wie funktioniert Reifendruck Kontrollsystem?
Das Reifendruck-Kontrollsystem (RDKS) überwacht den Luftdruck in den Reifen eines Fahrzeugs. Es gibt zwei Arten von RDKS: direkte und indirekte Systeme. Bei direkten Systemen sind Sensoren in jedem Reifen installiert, die den Druck messen und an das Steuergerät des Fahrzeugs senden. Indirekte Systeme nutzen die ABS-Sensoren, um den Reifendruck anhand der Raddrehungen zu berechnen. Wenn der Reifendruck unter einen bestimmten Wert fällt, wird der Fahrer durch eine Warnleuchte im Armaturenbrett informiert. Dadurch wird die Sicherheit erhöht, der Reifenverschleiß reduziert und der Kraftstoffverbrauch optimiert. **
Können Ventilkappen als Reifendruck-Kontrollsystem verwendet werden?
Nein, Ventilkappen können nicht als eigenständiges Reifendruck-Kontrollsystem verwendet werden. Ventilkappen dienen lediglich dazu, das Ventil vor Schmutz und Feuchtigkeit zu schützen. Ein Reifendruck-Kontrollsystem hingegen besteht aus Sensoren, die den Reifendruck überwachen und dem Fahrer anzeigen, wenn der Druck zu niedrig ist. **
Ähnliche Suchbegriffe für Kontrollsystem
Top-Angebote
Produkte zum Begriff Kontrollsystem:
-
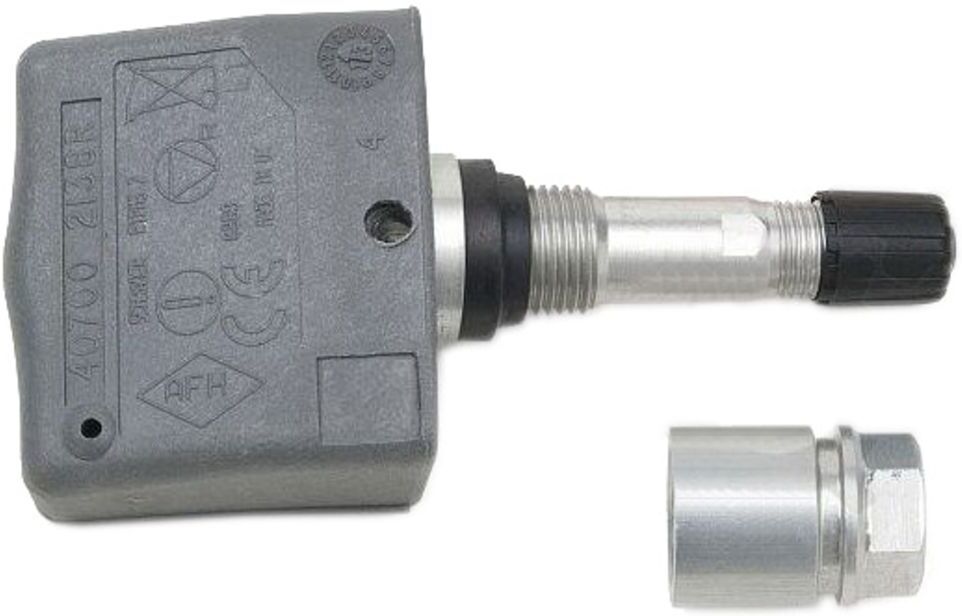
Radsensor, Reifendruck-Kontrollsystem SCHRADER 1210Ergänzende Info: mit Ventilen, mit Schraube, mit Nut. Fahrzeugausstattung: für Fahrzeuge mit Reifendruck-Kontrollsystem. Frequenzbereich [mhz]: 433. Gehäusefarbe: schwarz/weiß. Hersteller: SCHRADER. Herstellernummer: 1210. Index: SCHR1210. Kennbuchstabe: 1210. Montageart: gesteckt, geschraubt. Prüfzeichen: CE. Ventilfarbe: schwarz. Zulässige höchstgeschwindigkeit [km/h]: 210.25,28 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Inwiefern hilft das Kontrollsystem in China, die Kriminalität zu verringern?
Das Kontrollsystem in China, insbesondere das Überwachungssystem mit Gesichtserkennungstechnologie, hat dazu beigetragen, die Kriminalitätsrate zu verringern. Die ständige Überwachung und das schnelle Erkennen von verdächtigem Verhalten ermöglichen es den Behörden, schnell zu handeln und potenzielle Straftaten zu verhindern. Darüber hinaus schreckt das Wissen um die umfassende Überwachung potenzielle Täter ab, was zu einer Abschreckungswirkung führen kann. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **

Was sind die wichtigsten Kriterien für ein effektives Kontrollsystem in einem Unternehmen?
Die wichtigsten Kriterien für ein effektives Kontrollsystem in einem Unternehmen sind klare Ziele und Kennzahlen, regelmäßige Überprüfung und Berichterstattung sowie eine klare Verantwortlichkeiten und Kommunikation innerhalb des Unternehmens. Ein effektives Kontrollsystem sollte außerdem flexibel genug sein, um sich den sich ändernden Bedingungen anzupassen und sollte auch die Einhaltung von gesetzlichen Vorschriften sicherstellen. Letztendlich sollte ein effektives Kontrollsystem dazu beitragen, Risiken zu minimieren, Effizienz zu steigern und die Erreichung der Unternehmensziele zu unterstützen. **
Wie können Unternehmen ein effektives Kontrollsystem implementieren, um Risiken und Fehler zu minimieren? Welche Rolle spielt ein Kontrollsystem bei der Gewährleistung der Einhaltung von Vorschriften und Richtlinien in Organisationen?
Unternehmen können ein effektives Kontrollsystem implementieren, indem sie klare Richtlinien und Verantwortlichkeiten festlegen, regelmäßige Überprüfungen durchführen und Schulungen für Mitarbeiter anbieten. Ein Kontrollsystem spielt eine wichtige Rolle bei der Gewährleistung der Einhaltung von Vorschriften und Richtlinien, indem es sicherstellt, dass Prozesse und Verfahren ordnungsgemäß befolgt werden und potenzielle Risiken frühzeitig erkannt werden können. Durch die Implementierung eines Kontrollsystems können Unternehmen ihre Compliance verbessern, Reputationsschäden vermeiden und langfristigen Erfolg sicherstellen. **
Top-Angebote
Produkte zum Begriff Kontrollsystem:
-
Radsensor, Reifendruck-Kontrollsystem SCHRADER 3042Anzugsdrehmoment [Nm]: 8. Ergänzende Info: mit Nut, mit Ventilen. Fahrzeugausstattung: für Fahrzeuge mit Reifendruck-Kontrollsystem. Frequenzbereich [mhz]: 433. Gehäusefarbe: grau. Hersteller: SCHRADER. Herstellernummer: SCHR3042. Index: SCHR3042. Kennbuchstabe: 3042. Montageart: geschraubt. Prüfzeichen: CE. Ventilfarbe: silber. Ventilschaftmaterial: Aluminium. Zulässige höchstgeschwindigkeit [km/h]: 250.20,74 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
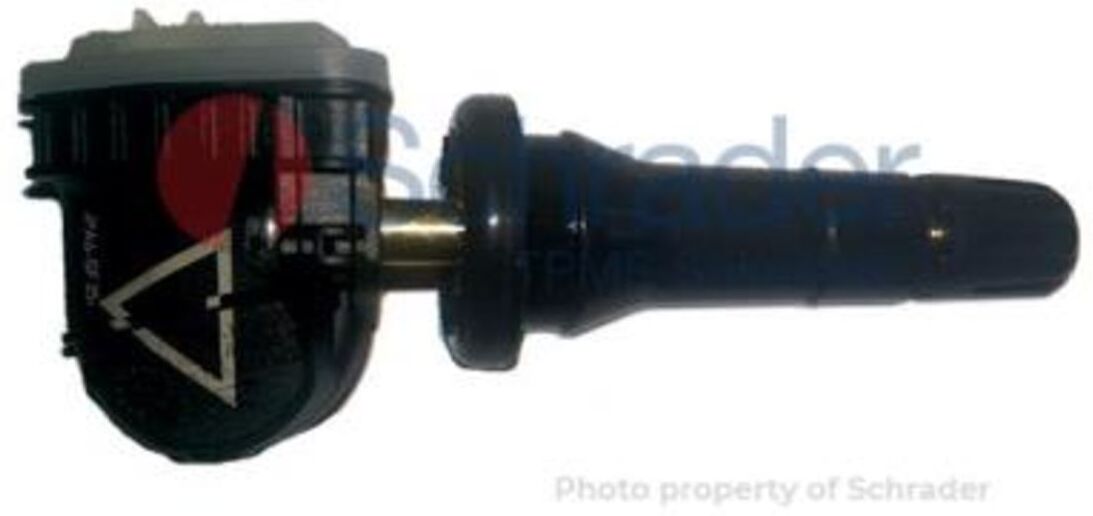
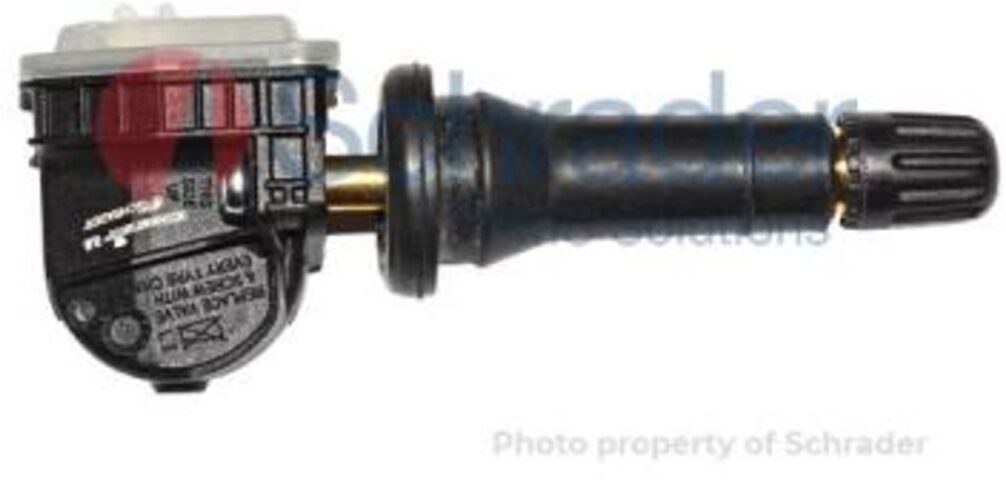
Radsensor, Reifendruck-Kontrollsystem SCHRADER 3023Ergänzende Info: mit Ventilen, mit Schraube. Fahrzeugausstattung: für Fahrzeuge mit Reifendruck-Kontrollsystem. Frequenzbereich [mhz]: 433. Gehäusefarbe: schwarz. Hersteller: SCHRADER. Herstellernummer: 3023. Index: SCHR3023. Kennbuchstabe: 3023. Montageart: gesteckt. Prüfzeichen: CE. Ventilfarbe: schwarz. Ventilschaftmaterial: Gummi mit Kupfergewebeeinlage. Zulässige höchstgeschwindigkeit [km/h]: 210.20,04 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Radsensor, Reifendruck-Kontrollsystem SCHRADER 1210Ergänzende Info: mit Ventilen, mit Schraube, mit Nut. Fahrzeugausstattung: für Fahrzeuge mit Reifendruck-Kontrollsystem. Frequenzbereich [mhz]: 433. Gehäusefarbe: schwarz/weiß. Hersteller: SCHRADER. Herstellernummer: 1210. Index: SCHR1210. Kennbuchstabe: 1210. Montageart: gesteckt, geschraubt. Prüfzeichen: CE. Ventilfarbe: schwarz. Zulässige höchstgeschwindigkeit [km/h]: 210.25,28 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Reifendruck Kontrollsystem?
Das Reifendruck-Kontrollsystem (RDKS) überwacht den Luftdruck in den Reifen eines Fahrzeugs. Es gibt zwei Arten von RDKS: direkte und indirekte Systeme. Bei direkten Systemen sind Sensoren in jedem Reifen installiert, die den Druck messen und an das Steuergerät des Fahrzeugs senden. Indirekte Systeme nutzen die ABS-Sensoren, um den Reifendruck anhand der Raddrehungen zu berechnen. Wenn der Reifendruck unter einen bestimmten Wert fällt, wird der Fahrer durch eine Warnleuchte im Armaturenbrett informiert. Dadurch wird die Sicherheit erhöht, der Reifenverschleiß reduziert und der Kraftstoffverbrauch optimiert. **
-
Können Ventilkappen als Reifendruck-Kontrollsystem verwendet werden?
Nein, Ventilkappen können nicht als eigenständiges Reifendruck-Kontrollsystem verwendet werden. Ventilkappen dienen lediglich dazu, das Ventil vor Schmutz und Feuchtigkeit zu schützen. Ein Reifendruck-Kontrollsystem hingegen besteht aus Sensoren, die den Reifendruck überwachen und dem Fahrer anzeigen, wenn der Druck zu niedrig ist. **
-
Inwiefern hilft das Kontrollsystem in China, die Kriminalität zu verringern?
Das Kontrollsystem in China, insbesondere das Überwachungssystem mit Gesichtserkennungstechnologie, hat dazu beigetragen, die Kriminalitätsrate zu verringern. Die ständige Überwachung und das schnelle Erkennen von verdächtigem Verhalten ermöglichen es den Behörden, schnell zu handeln und potenzielle Straftaten zu verhindern. Darüber hinaus schreckt das Wissen um die umfassende Überwachung potenzielle Täter ab, was zu einer Abschreckungswirkung führen kann. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
Ähnliche Suchbegriffe für Kontrollsystem
-
Crashkurs Internes Kontrollsystem für Buchhaltung und Steuern, Taschenbuch von Winfried Alves, Haufe-Lexware, 978-3-648-14049-9Crashkurs Internes Kontrollsystem Für Buchhaltung Und Steuern, Taschenbuch Von Winfried Alves, Haufe-lexware, 978-3-648-14049-9, Seitenanzahl: 16744,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Was sind die wichtigsten Kriterien für ein effektives Kontrollsystem in einem Unternehmen?
Die wichtigsten Kriterien für ein effektives Kontrollsystem in einem Unternehmen sind klare Ziele und Kennzahlen, regelmäßige Überprüfung und Berichterstattung sowie eine klare Verantwortlichkeiten und Kommunikation innerhalb des Unternehmens. Ein effektives Kontrollsystem sollte außerdem flexibel genug sein, um sich den sich ändernden Bedingungen anzupassen und sollte auch die Einhaltung von gesetzlichen Vorschriften sicherstellen. Letztendlich sollte ein effektives Kontrollsystem dazu beitragen, Risiken zu minimieren, Effizienz zu steigern und die Erreichung der Unternehmensziele zu unterstützen. **
-
Wie können Unternehmen ein effektives Kontrollsystem implementieren, um Risiken und Fehler zu minimieren? Welche Rolle spielt ein Kontrollsystem bei der Gewährleistung der Einhaltung von Vorschriften und Richtlinien in Organisationen?
Unternehmen können ein effektives Kontrollsystem implementieren, indem sie klare Richtlinien und Verantwortlichkeiten festlegen, regelmäßige Überprüfungen durchführen und Schulungen für Mitarbeiter anbieten. Ein Kontrollsystem spielt eine wichtige Rolle bei der Gewährleistung der Einhaltung von Vorschriften und Richtlinien, indem es sicherstellt, dass Prozesse und Verfahren ordnungsgemäß befolgt werden und potenzielle Risiken frühzeitig erkannt werden können. Durch die Implementierung eines Kontrollsystems können Unternehmen ihre Compliance verbessern, Reputationsschäden vermeiden und langfristigen Erfolg sicherstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.