Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Ist Paraffinum Liquidum schädlich?
Ist Paraffinum Liquidum schädlich? Paraffinum Liquidum, auch bekannt als Mineralöl, wird häufig in Kosmetika und Hautpflegeprodukten verwendet. Es gibt kontroverse Meinungen darüber, ob es schädlich ist oder nicht. Einige Studien deuten darauf hin, dass Paraffinum Liquidum die Poren verstopfen und die Hautatmung beeinträchtigen kann. Andererseits wird es von der Kosmetikindustrie als sicher und wirksam angesehen. Es ist wichtig, die individuelle Verträglichkeit zu berücksichtigen und gegebenenfalls einen Hautarzt zu konsultieren. **
Lässt sich Paraffinum Liquidum schnell aus den Haaren auswaschen?
Paraffinum Liquidum ist ein leichtes und nicht wasserlösliches Öl, das oft in Haarpflegeprodukten verwendet wird. Es kann daher etwas schwierig sein, es vollständig aus den Haaren auszuwaschen. Es wird empfohlen, ein mildes Shampoo zu verwenden und die Haare gründlich zu spülen, um sicherzustellen, dass das Öl entfernt wird. Es kann auch hilfreich sein, eine Haarspülung oder eine Haarmaske zu verwenden, um die Haare zusätzlich zu reinigen und zu pflegen. **


Ähnliche Suchbegriffe für Liquidum
Top-Angebote
Produkte zum Begriff Liquidum:
-
Echinacin LiquidumZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Echinacin Liquidum sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.35,59 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwirkslies, Michele: Rückstellungen bilden, auflösen und buchenRückstellungen bilden, auflösen und buchen , Welche Voraussetzungen müssen vorliegen, damit Rückstellungen überhaupt gebildet werden dürfen? Wie unterscheiden sich der Ansatz und die Bewertung einer Rückstellung in der Handelsbilanz und in der Steuerbilanz? Dieses Fachbuch stellt den richtigen Umgang sowohl im Handels- als auch im Steuerrecht übersichtlich dar. Die Autorin Michele Schwirkslies behandelt nicht die Bilanzposition "Rückstellung" im Allgemeinen, sondern die vielen verschiedenen einzelnen, in der Praxis häufig auftretenden Rückstellungsarten. Sie zeigt anhand von zahlreichen Beispielen und unter Beachtung der aktuellen Rechtsprechung, wie Sie bei Rückstellungen alles richtig machen. Inhalte: Rückstellungsarten Einordnung der Rückstellungen in das Bilanzbild Abgrenzung der Rückstellungen von anderen Bilanzpositionen Rückstellungen in der Handelsbilanz: Ansatz, Bewertung, Auflösung Rückstellungen in der Steuerbilanz: Ansatz, Grundsatz der Maßgeblichkeit, Sonderregelungen, Bewertung, Auflösung Kontierungslexikon Neu in der 2. Auflage: Berücksichtigung von Elektro- und Hybridfahrzeugen im Berechnungsschema zur Ermittlung der Gewerbesteuerrückstellung Berücksichtigung der aktuellen sozialversicherungsrechtlichen Beitragsbemessungsgrenzen für die Berechnung von Urlaubsrückstellungen Wegfall der Abzinsungspflicht für Verbindlichkeiten durch das Vierte Corona-Steuerhilfegesetz , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. aktualisierte und überarbeitete Auflage 2024, Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Schwirkslies, Michele, Auflage: 24002, Auflage/Ausgabe: 2. aktualisierte und überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 246, Keyword: BMF-Schreiben; Bewertung; Bilanz; Buchführung; Handelsrecht; Jahresabschluss; Michele Schwirkslies; Rückstellungen; Steuerrecht; Verbindlichkeiten; auflösen; bilden; buchen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 219, Breite: 169, Höhe: 20, Gewicht: 413, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
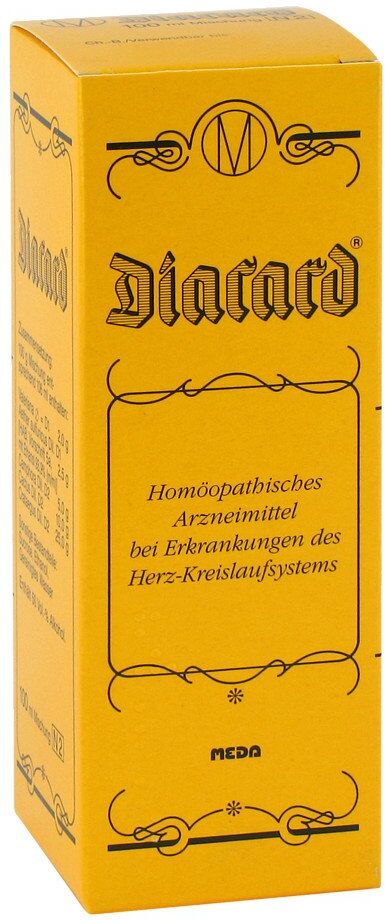
Diacard LiquidumAnwendungsgebiet von Diacard LiquidumDas Präparat ist ein homöopathisches Arzneimittel.AnwendungsgebieteDie Anwendungsgebiete leiten sich von den homöopathischen Arzneimittelbildern ab.Dazu gehören: funktionelle Herzbeschwerden bei allgemeiner vegetativer Labilität.Hinweis: Bei Beklemmungsgefühl in der Herzgegend und Schmerzen, die in die Arme, den Oberbauch oder die Halsgegend ausstrahlen können, oder bei Atemnot ist eine ärztliche Abklärung zwingend erforderlich.Wirkstoffe / Inhaltsstoffe / Zutaten25 mg Aether sulfuricus (hom./anthr.)50 mg Camphora (hom./anthr.)250 mg Crataegus (hom./anthr.)100 mg Selenicereus grandiflorus (hom./anthr.)20 mg Valeriana officinalis (hom./anthr.)Ethanol Hilfstoff (+)36 mg Saccharose Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)0.003 BE Gesamt Kohlenhydrate Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werdenWegen unzureichender Erfahrungen bei Säuglingen und Kleinkindern soll dieses Arzneimittel in dieser Altersgruppe nicht angewendet werden.DosierungNehmen Sie das Arzneimittel immer genau nach der Anweisung ein. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Falls vom Arzt nicht anders verordnet, ist die übliche Dosis:Bei akuten Zuständen alle halbe bis ganze Stunde, höchstens 12-mal täglich, je 5 bis 10 Tropfen einnehmen.Bei chronischen Verlaufsformen 1 - 3-mal täglich je 5 bis 10 Tropfen einnehmen.Kinder zwischen dem 6. und 12. Lebensjahr erhalten nicht mehr als zwei Drittel der Erwachsenendosis. Dauer der AnwendungAuch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit eingenommen werden. Wenn Sie weitere Fragen zur Anwendung des Arzneimittels haben, fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke.EinnahmeDas Arzneimittel wird am besten in 1 Esslöffel Wasser genommen.PatientenhinweiseBesondere Vorsicht bei der Einnahme ist erforderlichwegen des Alkoholgehaltes. Verkehrstüchtigkeit und das Bedienen von Masc20,56 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter



-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **


Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
Top-Angebote
Produkte zum Begriff Liquidum:
-
Diacard LiquidumAnwendungsgebiet von Diacard LiquidumDas Präparat ist ein homöopathisches Arzneimittel.AnwendungsgebieteDie Anwendungsgebiete leiten sich von den homöopathischen Arzneimittelbildern ab.Dazu gehören: funktionelle Herzbeschwerden bei allgemeiner vegetativer Labilität.Hinweis: Bei Beklemmungsgefühl in der Herzgegend und Schmerzen, die in die Arme, den Oberbauch oder die Halsgegend ausstrahlen können, oder bei Atemnot ist eine ärztliche Abklärung zwingend erforderlich.Wirkstoffe / Inhaltsstoffe / Zutaten25 mg Aether sulfuricus (hom./anthr.)50 mg Camphora (hom./anthr.)250 mg Crataegus (hom./anthr.)100 mg Selenicereus grandiflorus (hom./anthr.)20 mg Valeriana officinalis (hom./anthr.)Ethanol Hilfstoff (+)36 mg Saccharose Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)0.003 BE Gesamt Kohlenhydrate Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werdenWegen unzureichender Erfahrungen bei Säuglingen und Kleinkindern soll dieses Arzneimittel in dieser Altersgruppe nicht angewendet werden.DosierungNehmen Sie das Arzneimittel immer genau nach der Anweisung ein. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Falls vom Arzt nicht anders verordnet, ist die übliche Dosis:Bei akuten Zuständen alle halbe bis ganze Stunde, höchstens 12-mal täglich, je 5 bis 10 Tropfen einnehmen.Bei chronischen Verlaufsformen 1 - 3-mal täglich je 5 bis 10 Tropfen einnehmen.Kinder zwischen dem 6. und 12. Lebensjahr erhalten nicht mehr als zwei Drittel der Erwachsenendosis. Dauer der AnwendungAuch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit eingenommen werden. Wenn Sie weitere Fragen zur Anwendung des Arzneimittels haben, fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke.EinnahmeDas Arzneimittel wird am besten in 1 Esslöffel Wasser genommen.PatientenhinweiseBesondere Vorsicht bei der Einnahme ist erforderlichwegen des Alkoholgehaltes. Verkehrstüchtigkeit und das Bedienen von Masc40,79 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Echinacin LiquidumZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Echinacin Liquidum sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.35,59 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Paraffinum Liquidum schädlich?
Ist Paraffinum Liquidum schädlich? Paraffinum Liquidum, auch bekannt als Mineralöl, wird häufig in Kosmetika und Hautpflegeprodukten verwendet. Es gibt kontroverse Meinungen darüber, ob es schädlich ist oder nicht. Einige Studien deuten darauf hin, dass Paraffinum Liquidum die Poren verstopfen und die Hautatmung beeinträchtigen kann. Andererseits wird es von der Kosmetikindustrie als sicher und wirksam angesehen. Es ist wichtig, die individuelle Verträglichkeit zu berücksichtigen und gegebenenfalls einen Hautarzt zu konsultieren. **
-
Lässt sich Paraffinum Liquidum schnell aus den Haaren auswaschen?
Paraffinum Liquidum ist ein leichtes und nicht wasserlösliches Öl, das oft in Haarpflegeprodukten verwendet wird. Es kann daher etwas schwierig sein, es vollständig aus den Haaren auszuwaschen. Es wird empfohlen, ein mildes Shampoo zu verwenden und die Haare gründlich zu spülen, um sicherzustellen, dass das Öl entfernt wird. Es kann auch hilfreich sein, eine Haarspülung oder eine Haarmaske zu verwenden, um die Haare zusätzlich zu reinigen und zu pflegen. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
Ähnliche Suchbegriffe für Liquidum
-
Schwirkslies, Michele: Rückstellungen bilden, auflösen und buchenRückstellungen bilden, auflösen und buchen , Welche Voraussetzungen müssen vorliegen, damit Rückstellungen überhaupt gebildet werden dürfen? Wie unterscheiden sich der Ansatz und die Bewertung einer Rückstellung in der Handelsbilanz und in der Steuerbilanz? Dieses Fachbuch stellt den richtigen Umgang sowohl im Handels- als auch im Steuerrecht übersichtlich dar. Die Autorin Michele Schwirkslies behandelt nicht die Bilanzposition "Rückstellung" im Allgemeinen, sondern die vielen verschiedenen einzelnen, in der Praxis häufig auftretenden Rückstellungsarten. Sie zeigt anhand von zahlreichen Beispielen und unter Beachtung der aktuellen Rechtsprechung, wie Sie bei Rückstellungen alles richtig machen. Inhalte: Rückstellungsarten Einordnung der Rückstellungen in das Bilanzbild Abgrenzung der Rückstellungen von anderen Bilanzpositionen Rückstellungen in der Handelsbilanz: Ansatz, Bewertung, Auflösung Rückstellungen in der Steuerbilanz: Ansatz, Grundsatz der Maßgeblichkeit, Sonderregelungen, Bewertung, Auflösung Kontierungslexikon Neu in der 2. Auflage: Berücksichtigung von Elektro- und Hybridfahrzeugen im Berechnungsschema zur Ermittlung der Gewerbesteuerrückstellung Berücksichtigung der aktuellen sozialversicherungsrechtlichen Beitragsbemessungsgrenzen für die Berechnung von Urlaubsrückstellungen Wegfall der Abzinsungspflicht für Verbindlichkeiten durch das Vierte Corona-Steuerhilfegesetz , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. aktualisierte und überarbeitete Auflage 2024, Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Schwirkslies, Michele, Auflage: 24002, Auflage/Ausgabe: 2. aktualisierte und überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 246, Keyword: BMF-Schreiben; Bewertung; Bilanz; Buchführung; Handelsrecht; Jahresabschluss; Michele Schwirkslies; Rückstellungen; Steuerrecht; Verbindlichkeiten; auflösen; bilden; buchen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 219, Breite: 169, Höhe: 20, Gewicht: 413, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diacard LiquidumAnwendungsgebiet von Diacard LiquidumDas Präparat ist ein homöopathisches Arzneimittel.AnwendungsgebieteDie Anwendungsgebiete leiten sich von den homöopathischen Arzneimittelbildern ab.Dazu gehören: funktionelle Herzbeschwerden bei allgemeiner vegetativer Labilität.Hinweis: Bei Beklemmungsgefühl in der Herzgegend und Schmerzen, die in die Arme, den Oberbauch oder die Halsgegend ausstrahlen können, oder bei Atemnot ist eine ärztliche Abklärung zwingend erforderlich.Wirkstoffe / Inhaltsstoffe / Zutaten25 mg Aether sulfuricus (hom./anthr.)50 mg Camphora (hom./anthr.)250 mg Crataegus (hom./anthr.)100 mg Selenicereus grandiflorus (hom./anthr.)20 mg Valeriana officinalis (hom./anthr.)Ethanol Hilfstoff (+)36 mg Saccharose Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)0.003 BE Gesamt Kohlenhydrate Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werdenWegen unzureichender Erfahrungen bei Säuglingen und Kleinkindern soll dieses Arzneimittel in dieser Altersgruppe nicht angewendet werden.DosierungNehmen Sie das Arzneimittel immer genau nach der Anweisung ein. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Falls vom Arzt nicht anders verordnet, ist die übliche Dosis:Bei akuten Zuständen alle halbe bis ganze Stunde, höchstens 12-mal täglich, je 5 bis 10 Tropfen einnehmen.Bei chronischen Verlaufsformen 1 - 3-mal täglich je 5 bis 10 Tropfen einnehmen.Kinder zwischen dem 6. und 12. Lebensjahr erhalten nicht mehr als zwei Drittel der Erwachsenendosis. Dauer der AnwendungAuch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit eingenommen werden. Wenn Sie weitere Fragen zur Anwendung des Arzneimittels haben, fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke.EinnahmeDas Arzneimittel wird am besten in 1 Esslöffel Wasser genommen.PatientenhinweiseBesondere Vorsicht bei der Einnahme ist erforderlichwegen des Alkoholgehaltes. Verkehrstüchtigkeit und das Bedienen von Masc20,56 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Echinacin LiquidumAnwendungsgebiet von Echinacin LiquidumDas Präparat ist ein pflanzliches Arzneimittel bei Erkältungskrankheiten.Anwendungsgebiete:Zur unterstützenden Behandlung von wiederkehrenden (rezidivierenden) Infekten im Bereich der Atemwege und der ableitenden Harnwege.Zur Anwendung bei AtemwegsinfektenBei länger anhaltenden Beschwerden, bei Atemnot, bei Fieber oder eitrigem oder blutigem Auswurf sollte ein Arzt aufgesucht werden.Zur Anwendung bei HarnwegsinfektenBei Blut im Urin, bei Fieber, bei Anhalten der Beschwerden über 5 Tage sollte ein Arzt aufgesucht werden.Wirkstoffe / Inhaltsstoffe / Zutaten800 mg Purpursonnenhutkraut Presssaft, (1,7-2,5:1)Ethanol Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werden,wenn Sie allergisch gegen den Wirkstoff, gegen Korbblütler oder gegen einen der sonstigen Bestandteile dieses Arzneimittels sind.Aus grundsätzlichen Erwägungen darf das Arzneimittel nicht eingenommen werden bei fortschreitenden Systemerkrankungen wie Tuberkulose, Leukämie bzw. leukämieähnlichen Erkrankungen, entzündlichen Erkrankungen des Bindegewebes (Kollagenosen), multipler Sklerose, AIDS-Erkrankungen, HIV-Infektionen, chronischen Viruserkrankungen und Autoimmunerkrankungen.von Kindern unter 4 Jahren.DosierungDie folgenden Angaben gelten, soweit Ihnen Ihr Arzt das Arzneimittel nicht anders verordnet hat. Bitte halten Sie sich an die Anwendungsvorschrift, da das Präparat sonst nicht richtig wirken kann!Nehmen Sie dieses Arzneimittel immer genau wie in dieser Gebrauchsinformation beschrieben bzw. genau nach der mit Ihrem Arzt oder Apotheker getroffenen Absprache ein. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Wie viel und wie oft sollten Sie das Arzneimittel einnehmen?Kinder zwischen 4 und 6 Jahren nehmen 3 mal täglich 1,25 ml in ausreichend Flüssigkeit ein. Kinder zwischen 6 und 12 Jahren nehmen 3 mal täglich 2 ml in ausreichend Flüssigkeit ein.Erwachsene und Kind17,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.