Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Wie ist Makarska?
Makarska ist eine Stadt in Kroatien, die für ihre wunderschöne Küste und ihre beeindruckende Berglandschaft bekannt ist. Die Stadt bietet eine Vielzahl von Aktivitäten für Touristen, darunter Wassersport, Wandern und Erkundung der historischen Altstadt. Makarska ist auch für ihr lebhaftes Nachtleben und ihre vielfältige Gastronomie bekannt. **
Was sind einige Geheimtipps für Makarska, Kroatien?
Ein Geheimtipp für Makarska ist der Biokovo-Nationalpark, der sich in unmittelbarer Nähe der Stadt befindet. Hier können Besucher wunderschöne Wanderungen unternehmen und atemberaubende Ausblicke auf die Küste genießen. Ein weiterer Geheimtipp ist der Strand Nugal, der etwas abgelegen ist und dadurch weniger überlaufen ist. Hier können Besucher die Ruhe und Schönheit der Natur in vollen Zügen genießen. **


Ähnliche Suchbegriffe für Makarska
Top-Angebote
Produkte zum Begriff Makarska:
-
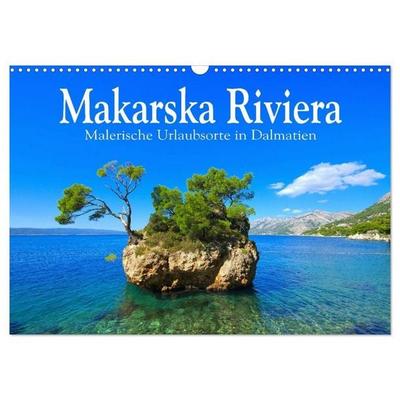
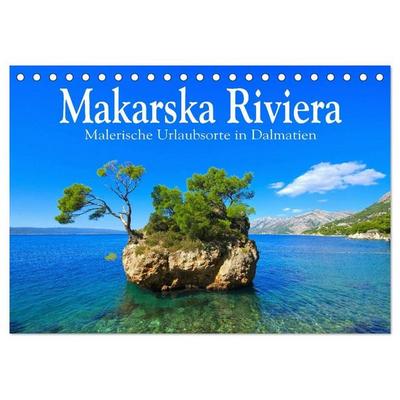
Makarska Riviera - Malerische Urlaubsorte in Dalmatien (Wandkalender 2027 DIN A3 quer), CALVENDO MonatskalenderEiner Der Schönsten Abschnitte Der Kroatischen Adriaküste Ist Die Makarska Riviera. Geschützt Durch Die Berge Des Biokovo-massives Liegen Die Küstenstädtchen Malerisch Am Meer. Entdecken Sie Mit Abwechslungsreichen Fotos Die Küste Zwischen Brela Und...41,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwirkslies, Michele: Rückstellungen bilden, auflösen und buchenRückstellungen bilden, auflösen und buchen , Welche Voraussetzungen müssen vorliegen, damit Rückstellungen überhaupt gebildet werden dürfen? Wie unterscheiden sich der Ansatz und die Bewertung einer Rückstellung in der Handelsbilanz und in der Steuerbilanz? Dieses Fachbuch stellt den richtigen Umgang sowohl im Handels- als auch im Steuerrecht übersichtlich dar. Die Autorin Michele Schwirkslies behandelt nicht die Bilanzposition "Rückstellung" im Allgemeinen, sondern die vielen verschiedenen einzelnen, in der Praxis häufig auftretenden Rückstellungsarten. Sie zeigt anhand von zahlreichen Beispielen und unter Beachtung der aktuellen Rechtsprechung, wie Sie bei Rückstellungen alles richtig machen. Inhalte: Rückstellungsarten Einordnung der Rückstellungen in das Bilanzbild Abgrenzung der Rückstellungen von anderen Bilanzpositionen Rückstellungen in der Handelsbilanz: Ansatz, Bewertung, Auflösung Rückstellungen in der Steuerbilanz: Ansatz, Grundsatz der Maßgeblichkeit, Sonderregelungen, Bewertung, Auflösung Kontierungslexikon Neu in der 2. Auflage: Berücksichtigung von Elektro- und Hybridfahrzeugen im Berechnungsschema zur Ermittlung der Gewerbesteuerrückstellung Berücksichtigung der aktuellen sozialversicherungsrechtlichen Beitragsbemessungsgrenzen für die Berechnung von Urlaubsrückstellungen Wegfall der Abzinsungspflicht für Verbindlichkeiten durch das Vierte Corona-Steuerhilfegesetz , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. aktualisierte und überarbeitete Auflage 2024, Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Schwirkslies, Michele, Auflage: 24002, Auflage/Ausgabe: 2. aktualisierte und überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 246, Keyword: BMF-Schreiben; Bewertung; Bilanz; Buchführung; Handelsrecht; Jahresabschluss; Michele Schwirkslies; Rückstellungen; Steuerrecht; Verbindlichkeiten; auflösen; bilden; buchen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 219, Breite: 169, Höhe: 20, Gewicht: 413, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
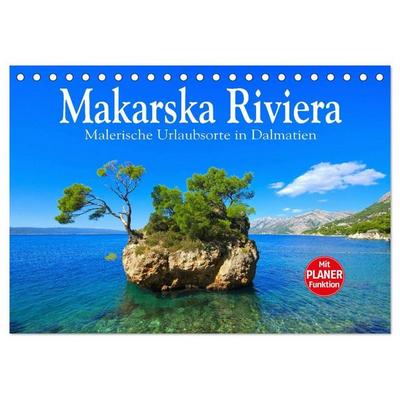
Makarska Riviera - Malerische Urlaubsorte in Dalmatien (Tischkalender 2027 DIN A5 quer), CALVENDO MonatskalenderEiner Der Schönsten Abschnitte Der Kroatischen Adriaküste Ist Die Makarska Riviera. Geschützt Durch Die Berge Des Biokovo-massives Liegen Die Küstenstädtchen Malerisch Am Meer. Entdecken Sie Mit Abwechslungsreichen Fotos Die Küste Zwischen Brela Und...20,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
Top-Angebote
Produkte zum Begriff Makarska:
-
SITZBANK MAKARSKA, Ziegenleder, Braun, 140 x 40 x 47 cmSitzbank MAKARSKA, Ziegenleder, Braun, 140 x 40 x 47 cm ✓ Der Sitzflächenbezug besteht zu 100 % aus Echtleder, genauer aus Ziegenleder, bei 10 cm Polsterhöhe. ✓ Asymmetrische Stütze aus einer massiven Holzkugel mit 30 cm Durchmesser und zylindrischen Beinen. ✓ Ovale Bank mit 140 x 40 x 47 cm und Platz für bis zu zwei Personen. ✓ Empfohlene Belastung bis 200 kg für die gesamte Bank. ✓ Teilmontiert geliefert, nur die Beine werden mit beiliegendem Material angeschraubt. Design und Aufbau: Die Sitzbank der Linie MAKARSKA lebt von einer ungleichen Statik: An einem Ende trägt eine glatt geschliffene Holzkugel die Sitzfläche, am anderen stehen zylindrische Beine. Das Polster folgt einem ovalen Rahmen und zeichnet dessen Kontur nach. Oben Leder, unten gemasertes Holz, beides in Braun – der Materialmix bestimmt das Bild, die Form selbst bleibt schlicht. Material und Verarbeitung: Bezogen ist die Sitzfläche mit Ziegenleder. Ziegenhaut ist dünner als Rindshaut, deshalb legt sich das Leder fein und geschmeidig über die Polsterung. Die Beine sind aus Mango Massivholz gefertigt und mit Klarlack beschichtet, der Feuchtigkeit und Flecken abhält. Jede Bank entsteht in Handarbeit, Narben im Leder und Farbnuancen im Holz sind Merkmale der Naturmaterialien. Maße und Stauraum: Die Bank ist 140 cm breit, 40 cm tief und 47 cm hoch, die Sitzhöhe liegt bei 47 cm. Die Polsterhöhe liegt bei 10 cm, die Füllung ist sehr weich aufgebaut. Die Holzkugel misst 30 cm im Durchmesser, die zylindrischen Beine je 10 cm. Einsatz im Wohnraum: Vorgesehen ist die Bank für Flur, Diele, Garderobe, Esszimmer und Schlafzimmer im Innenbereich. Im Eingang dient sie zum Schuhebinden und als kurze Ablage für Tasche und Schal, am Esstisch schafft sie zwei zusätzliche Plätze, am Bettende nimmt sie Kissen und Tagesdecke auf. Lieferung und Pflege: Geliefert wird in zwei Paketen, das große misst 146 x 52 x 23 cm. Die gesamte Sendung wiegt 33 kg. Auf das große Paket entfallen 27 kg, auf d549,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SITZBANK MAKARSKA, Stoff, Beige-Braun, 140 x 41,5 x 47,5 cmSitzbank MAKARSKA, Stoff, Beige-Braun, 140 x 41,5 x 47,5 cm ✓ Der Sitzflächenbezug besteht zu 100 % aus Polyester, darunter liegt ein sehr weiches Polster mit 10 cm Polsterhöhe. ✓ Beine aus Mango Massivholz in warmem Dunkelbraun, mit Klarlack beschichtet. ✓ Stütze aus einer massiven Holzkugel mit 30 cm Durchmesser und zylindrischen Beinen mit je 10 cm Durchmesser. ✓ Ovale Bank mit 140 x 41,5 x 47,5 cm und Platz für bis zu zwei Personen. ✓ Teilmontiert geliefert: Nur die Beine werden angeschraubt, Montagematerial liegt bei. Design und Aufbau: Bei der Sitzbank der Linie MAKARSKA stehen Hell und Dunkel gegeneinander: oben Stoff in Beige, unten Holz in warmem Dunkelbraun. Getragen wird die Sitzfläche an einem Ende von einer glatt geschliffenen Holzkugel, am anderen von zylindrischen Beinen. Die gepolsterte Fläche folgt einer ovalen Kontur rund um die Bank, die robusten Massivholzbeine geben ihr einen festen Stand. Material und Verarbeitung: Als Bezug dient ein Stoff aus Polyester, dessen feine Webstruktur im Streiflicht sichtbar wird. Die Füllung gibt spürbar nach, man sitzt eher im Polster als darauf. Das Mango Massivholz der Beine ist mit Klarlack beschichtet, der Feuchtigkeit und Flecken vom Holz fernhält. Jede Bank entsteht in Handarbeit, deshalb weichen Maserung und Farbton der Beine von Stück zu Stück leicht ab. Maße und Stauraum: Die Bank misst 140 cm in der Breite, 41,5 cm in der Tiefe und 47,5 cm in der Höhe. Empfohlen ist eine Belastung von bis zu 200 kg für die gesamte Bank. Einsatz im Wohnraum: Vorgesehen ist die Bank für Flur, Diele, Garderobe, Esszimmer und Schlafzimmer im Innenbereich. Im Eingang dient sie zum Schuhebinden und nimmt Mütze und Handschuhe auf, am Esstisch bietet sie zwei Personen Platz, vor dem Bett liegt darauf die Kleidung für den nächsten Tag bereit. Lieferung und Pflege: Die Bank kommt teilmontiert in zwei Paketen, das lange misst 146 x 52 x 23 cm. Die gesamte Sendung wiegt 33 kg. Auf die Pakete entfallen 27499,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Makarska Riviera - Malerische Urlaubsorte in Dalmatien (Wandkalender 2027 DIN A3 quer), CALVENDO MonatskalenderEiner Der Schönsten Abschnitte Der Kroatischen Adriaküste Ist Die Makarska Riviera. Geschützt Durch Die Berge Des Biokovo-massives Liegen Die Küstenstädtchen Malerisch Am Meer. Entdecken Sie Mit Abwechslungsreichen Fotos Die Küste Zwischen Brela Und...41,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie ist Makarska?
Makarska ist eine Stadt in Kroatien, die für ihre wunderschöne Küste und ihre beeindruckende Berglandschaft bekannt ist. Die Stadt bietet eine Vielzahl von Aktivitäten für Touristen, darunter Wassersport, Wandern und Erkundung der historischen Altstadt. Makarska ist auch für ihr lebhaftes Nachtleben und ihre vielfältige Gastronomie bekannt. **
-
Was sind einige Geheimtipps für Makarska, Kroatien?
Ein Geheimtipp für Makarska ist der Biokovo-Nationalpark, der sich in unmittelbarer Nähe der Stadt befindet. Hier können Besucher wunderschöne Wanderungen unternehmen und atemberaubende Ausblicke auf die Küste genießen. Ein weiterer Geheimtipp ist der Strand Nugal, der etwas abgelegen ist und dadurch weniger überlaufen ist. Hier können Besucher die Ruhe und Schönheit der Natur in vollen Zügen genießen. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
Ähnliche Suchbegriffe für Makarska
-
Schwirkslies, Michele: Rückstellungen bilden, auflösen und buchenRückstellungen bilden, auflösen und buchen , Welche Voraussetzungen müssen vorliegen, damit Rückstellungen überhaupt gebildet werden dürfen? Wie unterscheiden sich der Ansatz und die Bewertung einer Rückstellung in der Handelsbilanz und in der Steuerbilanz? Dieses Fachbuch stellt den richtigen Umgang sowohl im Handels- als auch im Steuerrecht übersichtlich dar. Die Autorin Michele Schwirkslies behandelt nicht die Bilanzposition "Rückstellung" im Allgemeinen, sondern die vielen verschiedenen einzelnen, in der Praxis häufig auftretenden Rückstellungsarten. Sie zeigt anhand von zahlreichen Beispielen und unter Beachtung der aktuellen Rechtsprechung, wie Sie bei Rückstellungen alles richtig machen. Inhalte: Rückstellungsarten Einordnung der Rückstellungen in das Bilanzbild Abgrenzung der Rückstellungen von anderen Bilanzpositionen Rückstellungen in der Handelsbilanz: Ansatz, Bewertung, Auflösung Rückstellungen in der Steuerbilanz: Ansatz, Grundsatz der Maßgeblichkeit, Sonderregelungen, Bewertung, Auflösung Kontierungslexikon Neu in der 2. Auflage: Berücksichtigung von Elektro- und Hybridfahrzeugen im Berechnungsschema zur Ermittlung der Gewerbesteuerrückstellung Berücksichtigung der aktuellen sozialversicherungsrechtlichen Beitragsbemessungsgrenzen für die Berechnung von Urlaubsrückstellungen Wegfall der Abzinsungspflicht für Verbindlichkeiten durch das Vierte Corona-Steuerhilfegesetz , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. aktualisierte und überarbeitete Auflage 2024, Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Schwirkslies, Michele, Auflage: 24002, Auflage/Ausgabe: 2. aktualisierte und überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 246, Keyword: BMF-Schreiben; Bewertung; Bilanz; Buchführung; Handelsrecht; Jahresabschluss; Michele Schwirkslies; Rückstellungen; Steuerrecht; Verbindlichkeiten; auflösen; bilden; buchen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 219, Breite: 169, Höhe: 20, Gewicht: 413, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Makarska Riviera - Malerische Urlaubsorte in Dalmatien (Tischkalender 2027 DIN A5 quer), CALVENDO MonatskalenderEiner Der Schönsten Abschnitte Der Kroatischen Adriaküste Ist Die Makarska Riviera. Geschützt Durch Die Berge Des Biokovo-massives Liegen Die Küstenstädtchen Malerisch Am Meer. Entdecken Sie Mit Abwechslungsreichen Fotos Die Küste Zwischen Brela Und...20,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
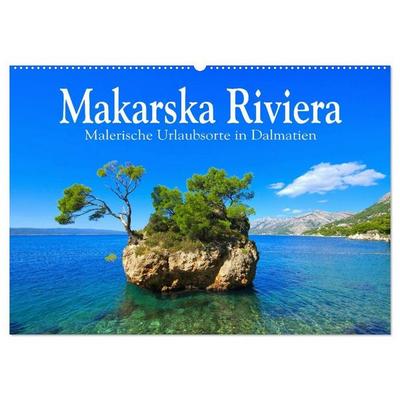
Makarska Riviera - Malerische Urlaubsorte in Dalmatien (Wandkalender 2027 DIN A2 quer), CALVENDO MonatskalenderEiner Der Schönsten Abschnitte Der Kroatischen Adriaküste Ist Die Makarska Riviera. Geschützt Durch Die Berge Des Biokovo-massives Liegen Die Küstenstädtchen Malerisch Am Meer. Entdecken Sie Mit Abwechslungsreichen Fotos Die Küste Zwischen Brela Und...54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Makarska Riviera - Malerische Urlaubsorte in Dalmatien (Tischkalender 2027 DIN A5 quer), CALVENDO MonatskalenderEiner Der Schönsten Abschnitte Der Kroatischen Adriaküste Ist Die Makarska Riviera. Geschützt Durch Die Berge Des Biokovo-massives Liegen Die Küstenstädtchen Malerisch Am Meer. Entdecken Sie Mit Abwechslungsreichen Fotos Die Küste Zwischen Brela Und...21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.