Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
Wie funktioniert die Verrechnung von Guthaben und Verbindlichkeiten in der Buchhaltung? Kannst du ein Beispiel für eine Verrechnung von Forderungen und Verbindlichkeiten nennen?
Die Verrechnung von Guthaben und Verbindlichkeiten erfolgt durch die Gegenüberstellung der Beträge in der Bilanz. Dabei werden Forderungen mit Verbindlichkeiten verrechnet, um den Nettobetrag zu ermitteln. Ein Beispiel für eine Verrechnung wäre die Begleichung einer offenen Rechnung durch den Abzug einer Forderung aus einem Lieferantenkonto. **
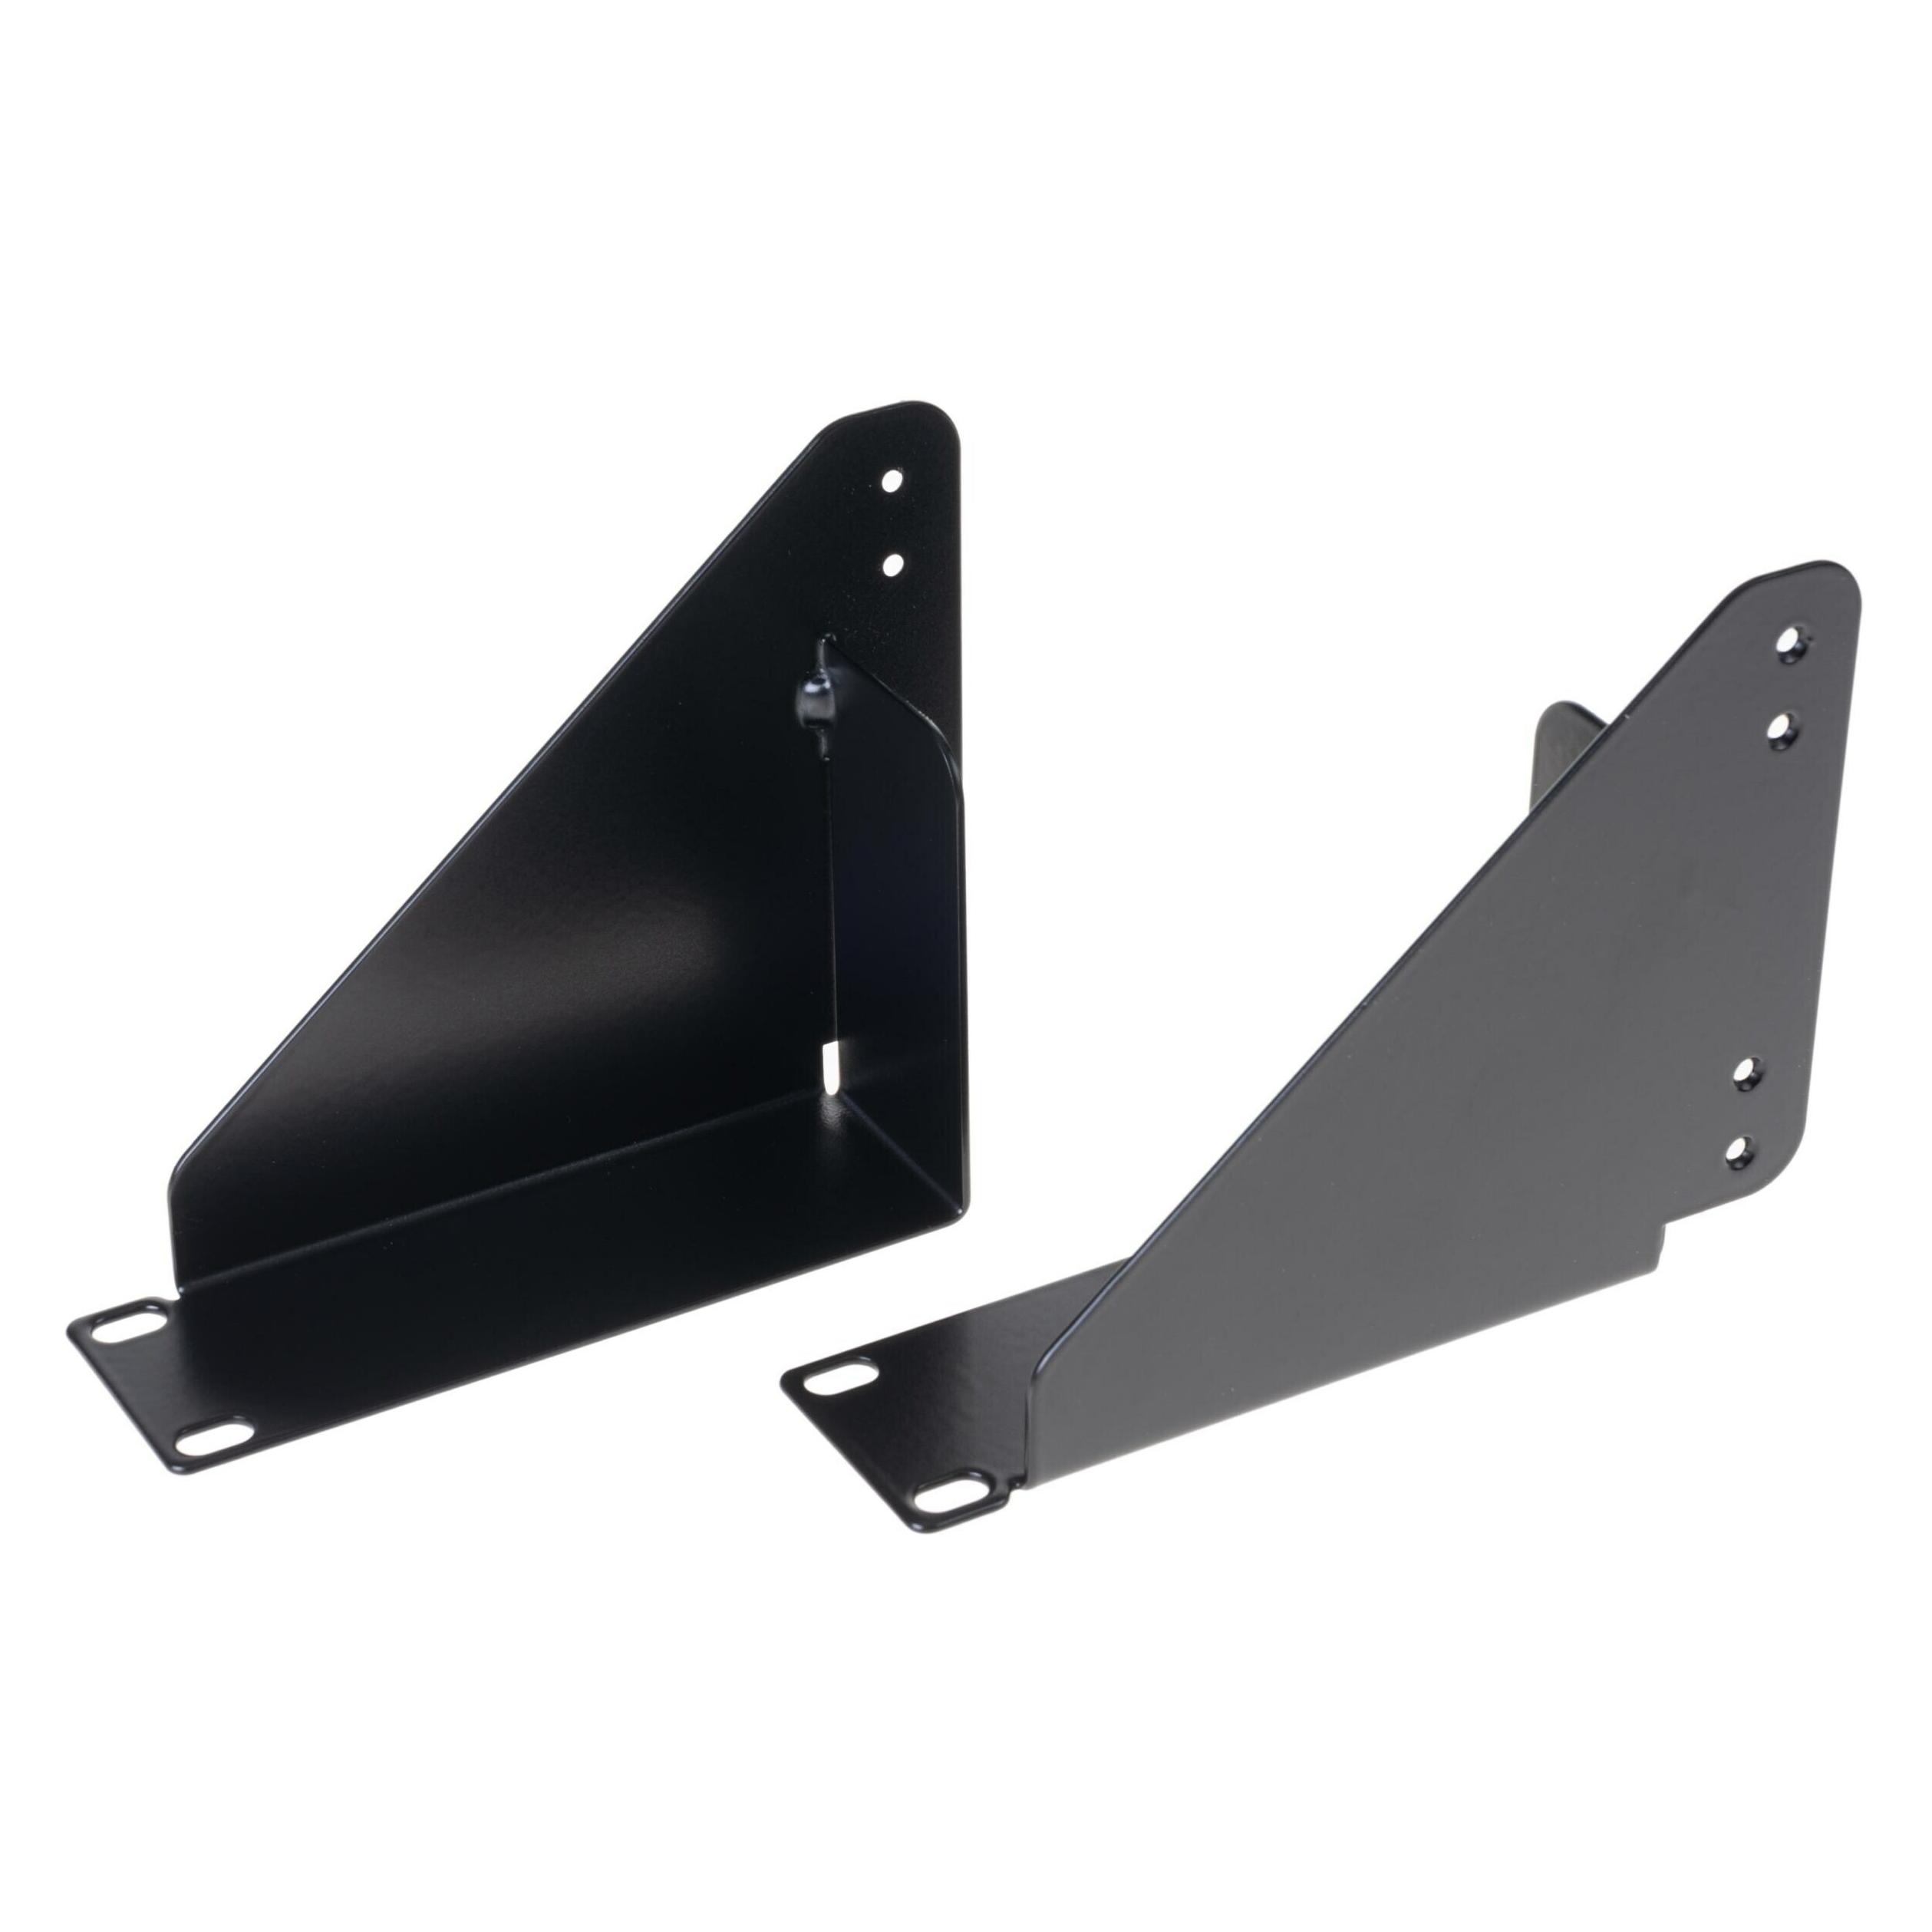

Ähnliche Suchbegriffe für Netio-Rackmontagekit-für-ein
Top-Angebote
Produkte zum Begriff Netio-Rackmontagekit-für-ein:
-
Ein Update für unsere DemokratieEin Update für unsere Demokratie , Politische Innovationen für mehr Mitbestimmung, Beteiligung und Transparenz , Sonstige > Motorkühlung , Erscheinungsjahr: 20250508, Redaktion: Rohr, Jascha, Seitenzahl/Blattzahl: 370, Keyword: Aktivismus; Bürgerbeteiligung; Bürgergesellschaft; Demokratie; Demokratie verteidigen; Klimagerechtigkeit; Nachhaltigkeit; Partizipation; Politik; Politikwissenschaften; Ökologie, Fachschema: Demokratie~Menschenrechte, Fachkategorie: Menschenrechte, Bürgerrechte~Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 24, Gewicht: 702, Produktform: Kartoniert,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist ein Ertrag und Aufwand?
Ein Ertrag ist der finanzielle Nutzen, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Erträge erhöhen das Eigenkapital und verbessern die finanzielle Situation des Unternehmens. Auf der anderen Seite sind Aufwände die Kosten, die ein Unternehmen für die Herstellung und den Verkauf von Waren oder Dienstleistungen aufwenden muss. Aufwände mindern den Gewinn und das Eigenkapital des Unternehmens. Zusammen bilden Erträge und Aufwände die Grundlage für die Gewinnermittlung und die Erstellung der Gewinn- und Verlustrechnung eines Unternehmens. **
-
Was ist ein Aufwand und Ertrag?
Ein Aufwand ist eine Ausgabe oder Kosten, die ein Unternehmen tätigt, um Einnahmen zu generieren oder seine Geschäftstätigkeit aufrechtzuerhalten. Dies können beispielsweise Lohnkosten, Mietkosten, Materialkosten oder Werbekosten sein. Auf der anderen Seite stehen die Erträge, die die Einnahmen oder Einnahmen eines Unternehmens darstellen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden. Erträge können auch aus Zinseinnahmen, Dividenden oder anderen Einkommensquellen stammen. Die Differenz zwischen Aufwand und Ertrag bestimmt letztendlich den Gewinn oder Verlust eines Unternehmens. **
-
Wann ist es ein Aufwand wann ein Ertrag?
Es ist ein Aufwand, wenn ein Unternehmen finanzielle Mittel aufwendet, um Güter oder Dienstleistungen zu produzieren oder zu erwerben. Dies kann beispielsweise durch den Kauf von Rohstoffen, Löhne für Mitarbeiter oder Mietkosten für Produktionsstätten erfolgen. Ein Ertrag hingegen entsteht, wenn ein Unternehmen Einnahmen aus dem Verkauf von Gütern oder Dienstleistungen erzielt. Dies kann durch den Verkauf von Produkten an Kunden oder die Erbringung von Dienstleistungen gegen Bezahlung geschehen. Der Unterschied zwischen Aufwand und Ertrag liegt also in den finanziellen Transaktionen, die entweder Kosten verursachen oder Einnahmen generieren. Es ist wichtig, Aufwände und Erträge korrekt zu erfassen, um die finanzielle Situation eines Unternehmens richtig zu bewerten. **
-
Was ist ein Aufwand und was ein Ertrag?
Was ist ein Aufwand und was ein Ertrag? Ein Aufwand ist eine Ausgabe oder Investition, die ein Unternehmen tätigt, um Einnahmen zu generieren oder seine Geschäftsaktivitäten aufrechtzuerhalten. Dies kann beispielsweise die Bezahlung von Mitarbeitern, Miete, Rohstoffe oder Werbung sein. Ein Ertrag hingegen ist das Einkommen oder der Gewinn, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Erträge können aus verschiedenen Quellen stammen, wie z.B. dem Verkauf von Produkten, Zinserträgen oder Dividenden. In der Buchhaltung werden Aufwände und Erträge gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. **
Wann ist es ein Ertrag und wann ein Aufwand?
Ein Ertrag entsteht, wenn ein Unternehmen Einnahmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Erträge erhöhen das Eigenkapital und tragen zum Gewinn des Unternehmens bei. Auf der anderen Seite entsteht ein Aufwand, wenn das Unternehmen Kosten hat, um Einnahmen zu erzielen oder seine Geschäftstätigkeiten aufrechtzuerhalten. Aufwendungen mindern das Eigenkapital und verringern den Gewinn des Unternehmens. Die Unterscheidung zwischen Ertrag und Aufwand ist wichtig, um die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu bewerten. **
Wie können Unternehmen ihre Rückstellungen für zukünftige Verbindlichkeiten oder ungewisse Verpflichtungen berechnen und begründen? Was sind die gängigsten Methoden zur Ermittlung von Rückstellungen in der Buchhaltung?
Unternehmen können ihre Rückstellungen anhand von Vergangenheitsdaten, Expertenschätzungen und rechtlichen Verpflichtungen berechnen. Die gängigsten Methoden zur Ermittlung von Rückstellungen sind die Erfahrungswerte-Methode, die Schätzungs-Methode und die Risiko-Methode. Die Begründung der Rückstellungen erfolgt durch die Offenlegung der zugrunde liegenden Annahmen und Risikofaktoren in den Finanzausweisen. **
Top-Angebote
Produkte zum Begriff Netio-Rackmontagekit-für-ein:
-
Ein Update für unsere DemokratieEin Update für unsere Demokratie , Politische Innovationen für mehr Mitbestimmung, Beteiligung und Transparenz , Sonstige > Motorkühlung , Erscheinungsjahr: 20250508, Redaktion: Rohr, Jascha, Seitenzahl/Blattzahl: 370, Keyword: Aktivismus; Bürgerbeteiligung; Bürgergesellschaft; Demokratie; Demokratie verteidigen; Klimagerechtigkeit; Nachhaltigkeit; Partizipation; Politik; Politikwissenschaften; Ökologie, Fachschema: Demokratie~Menschenrechte, Fachkategorie: Menschenrechte, Bürgerrechte~Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 24, Gewicht: 702, Produktform: Kartoniert,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wie funktioniert die Verrechnung von Guthaben und Verbindlichkeiten in der Buchhaltung? Kannst du ein Beispiel für eine Verrechnung von Forderungen und Verbindlichkeiten nennen?
Die Verrechnung von Guthaben und Verbindlichkeiten erfolgt durch die Gegenüberstellung der Beträge in der Bilanz. Dabei werden Forderungen mit Verbindlichkeiten verrechnet, um den Nettobetrag zu ermitteln. Ein Beispiel für eine Verrechnung wäre die Begleichung einer offenen Rechnung durch den Abzug einer Forderung aus einem Lieferantenkonto. **
-
Was ist ein Ertrag und Aufwand?
Ein Ertrag ist der finanzielle Nutzen, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Erträge erhöhen das Eigenkapital und verbessern die finanzielle Situation des Unternehmens. Auf der anderen Seite sind Aufwände die Kosten, die ein Unternehmen für die Herstellung und den Verkauf von Waren oder Dienstleistungen aufwenden muss. Aufwände mindern den Gewinn und das Eigenkapital des Unternehmens. Zusammen bilden Erträge und Aufwände die Grundlage für die Gewinnermittlung und die Erstellung der Gewinn- und Verlustrechnung eines Unternehmens. **
-
Was ist ein Aufwand und Ertrag?
Ein Aufwand ist eine Ausgabe oder Kosten, die ein Unternehmen tätigt, um Einnahmen zu generieren oder seine Geschäftstätigkeit aufrechtzuerhalten. Dies können beispielsweise Lohnkosten, Mietkosten, Materialkosten oder Werbekosten sein. Auf der anderen Seite stehen die Erträge, die die Einnahmen oder Einnahmen eines Unternehmens darstellen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden. Erträge können auch aus Zinseinnahmen, Dividenden oder anderen Einkommensquellen stammen. Die Differenz zwischen Aufwand und Ertrag bestimmt letztendlich den Gewinn oder Verlust eines Unternehmens. **
Ähnliche Suchbegriffe für Netio-Rackmontagekit-für-ein
-
Folge 235: Ein Gruselfest für ein Vermögen - Martin Hofstetter,Stefan Wolf, Audio, 4099995963229Folge 235: Ein Gruselfest Für Ein Vermögen Von Martin Hofstetter,stefan Wolf, Europa/sony Music Family Entertainment, Sprecher:, Sprache: Deutsch6,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist es ein Aufwand wann ein Ertrag?
Es ist ein Aufwand, wenn ein Unternehmen finanzielle Mittel aufwendet, um Güter oder Dienstleistungen zu produzieren oder zu erwerben. Dies kann beispielsweise durch den Kauf von Rohstoffen, Löhne für Mitarbeiter oder Mietkosten für Produktionsstätten erfolgen. Ein Ertrag hingegen entsteht, wenn ein Unternehmen Einnahmen aus dem Verkauf von Gütern oder Dienstleistungen erzielt. Dies kann durch den Verkauf von Produkten an Kunden oder die Erbringung von Dienstleistungen gegen Bezahlung geschehen. Der Unterschied zwischen Aufwand und Ertrag liegt also in den finanziellen Transaktionen, die entweder Kosten verursachen oder Einnahmen generieren. Es ist wichtig, Aufwände und Erträge korrekt zu erfassen, um die finanzielle Situation eines Unternehmens richtig zu bewerten. **
-
Was ist ein Aufwand und was ein Ertrag?
Was ist ein Aufwand und was ein Ertrag? Ein Aufwand ist eine Ausgabe oder Investition, die ein Unternehmen tätigt, um Einnahmen zu generieren oder seine Geschäftsaktivitäten aufrechtzuerhalten. Dies kann beispielsweise die Bezahlung von Mitarbeitern, Miete, Rohstoffe oder Werbung sein. Ein Ertrag hingegen ist das Einkommen oder der Gewinn, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Erträge können aus verschiedenen Quellen stammen, wie z.B. dem Verkauf von Produkten, Zinserträgen oder Dividenden. In der Buchhaltung werden Aufwände und Erträge gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. **
-
Wann ist es ein Ertrag und wann ein Aufwand?
Ein Ertrag entsteht, wenn ein Unternehmen Einnahmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Erträge erhöhen das Eigenkapital und tragen zum Gewinn des Unternehmens bei. Auf der anderen Seite entsteht ein Aufwand, wenn das Unternehmen Kosten hat, um Einnahmen zu erzielen oder seine Geschäftstätigkeiten aufrechtzuerhalten. Aufwendungen mindern das Eigenkapital und verringern den Gewinn des Unternehmens. Die Unterscheidung zwischen Ertrag und Aufwand ist wichtig, um die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu bewerten. **
-
Wie können Unternehmen ihre Rückstellungen für zukünftige Verbindlichkeiten oder ungewisse Verpflichtungen berechnen und begründen? Was sind die gängigsten Methoden zur Ermittlung von Rückstellungen in der Buchhaltung?
Unternehmen können ihre Rückstellungen anhand von Vergangenheitsdaten, Expertenschätzungen und rechtlichen Verpflichtungen berechnen. Die gängigsten Methoden zur Ermittlung von Rückstellungen sind die Erfahrungswerte-Methode, die Schätzungs-Methode und die Risiko-Methode. Die Begründung der Rückstellungen erfolgt durch die Offenlegung der zugrunde liegenden Annahmen und Risikofaktoren in den Finanzausweisen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.