Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Wie kann ich äußerlich einen NPN-Transistor von einem PNP-Transistor unterscheiden?
Um einen NPN-Transistor von einem PNP-Transistor zu unterscheiden, kannst du auf die Markierungen auf dem Transistorgehäuse achten. Ein NPN-Transistor hat normalerweise eine Markierung mit einem Pfeil, der von der Basis zum Emitter zeigt. Bei einem PNP-Transistor zeigt der Pfeil hingegen vom Emitter zur Basis. Eine andere Möglichkeit ist, die Datenblätter der Transistoren zu überprüfen, um die spezifischen Eigenschaften und Pin-Belegungen zu vergleichen. **
Wie funktioniert ein Transistor?
Ein Transistor ist ein elektronisches Bauteil, das den Stromfluss in einem Schaltkreis steuert. Es besteht aus drei Schichten eines Halbleitermaterials, die als Emitter, Basis und Kollektor bezeichnet werden. Durch das Anlegen einer Spannung an die Basis kann der Transistor den Stromfluss zwischen Emitter und Kollektor regulieren, was es ermöglicht, elektronische Signale zu verstärken oder zu schalten. **
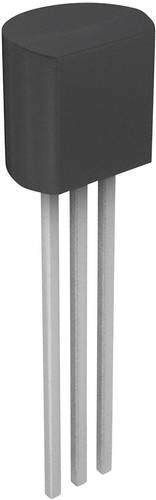

Ähnliche Suchbegriffe für ON-Semiconductor-Transistor-BJT
Top-Angebote
Produkte zum Begriff ON-Semiconductor-Transistor-BJT:
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwirkslies, Michele: Rückstellungen bilden, auflösen und buchenRückstellungen bilden, auflösen und buchen , Welche Voraussetzungen müssen vorliegen, damit Rückstellungen überhaupt gebildet werden dürfen? Wie unterscheiden sich der Ansatz und die Bewertung einer Rückstellung in der Handelsbilanz und in der Steuerbilanz? Dieses Fachbuch stellt den richtigen Umgang sowohl im Handels- als auch im Steuerrecht übersichtlich dar. Die Autorin Michele Schwirkslies behandelt nicht die Bilanzposition "Rückstellung" im Allgemeinen, sondern die vielen verschiedenen einzelnen, in der Praxis häufig auftretenden Rückstellungsarten. Sie zeigt anhand von zahlreichen Beispielen und unter Beachtung der aktuellen Rechtsprechung, wie Sie bei Rückstellungen alles richtig machen. Inhalte: Rückstellungsarten Einordnung der Rückstellungen in das Bilanzbild Abgrenzung der Rückstellungen von anderen Bilanzpositionen Rückstellungen in der Handelsbilanz: Ansatz, Bewertung, Auflösung Rückstellungen in der Steuerbilanz: Ansatz, Grundsatz der Maßgeblichkeit, Sonderregelungen, Bewertung, Auflösung Kontierungslexikon Neu in der 2. Auflage: Berücksichtigung von Elektro- und Hybridfahrzeugen im Berechnungsschema zur Ermittlung der Gewerbesteuerrückstellung Berücksichtigung der aktuellen sozialversicherungsrechtlichen Beitragsbemessungsgrenzen für die Berechnung von Urlaubsrückstellungen Wegfall der Abzinsungspflicht für Verbindlichkeiten durch das Vierte Corona-Steuerhilfegesetz , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. aktualisierte und überarbeitete Auflage 2024, Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Schwirkslies, Michele, Auflage: 24002, Auflage/Ausgabe: 2. aktualisierte und überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 246, Keyword: BMF-Schreiben; Bewertung; Bilanz; Buchführung; Handelsrecht; Jahresabschluss; Michele Schwirkslies; Rückstellungen; Steuerrecht; Verbindlichkeiten; auflösen; bilden; buchen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 219, Breite: 169, Höhe: 20, Gewicht: 413, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Warum verstärkt ein Transistor?
Ein Transistor verstärkt ein elektrisches Signal, indem er den Strom oder die Spannung des Eingangssignals verstärkt. Dies geschieht durch die Steuerung des Stromflusses zwischen zwei Anschlüssen des Transistors, dem Emitter und dem Kollektor, basierend auf dem Signal, das am Basisanschluss angelegt wird. Durch diese Verstärkung kann das Ausgangssignal des Transistors größer sein als das Eingangssignal. **
-
Was macht ein Transistor?
Ein Transistor ist ein elektronisches Bauteil, das als Schalter oder Verstärker fungieren kann. Er besteht aus drei Schichten Halbleitermaterial und kann den Stromfluss zwischen zwei Anschlüssen steuern, indem er den Stromfluss durch eine dritte Schicht reguliert. Transistoren werden in vielen elektronischen Geräten verwendet, um Signale zu verstärken oder zu schalten. **
-
Was macht der Transistor?
Ein Transistor ist ein elektronisches Bauteil, das als Schalter oder Verstärker fungieren kann. Er besteht aus drei Schichten Halbleitermaterial, die so angeordnet sind, dass sie den Fluss von elektrischem Strom steuern können. Durch Anlegen einer kleinen Steuerspannung kann der Transistor den Stromfluss zwischen zwei anderen Anschlüssen regeln. **
-
Wie funktioniert ein Transistor?
Ein Transistor ist ein elektronisches Bauteil, das den Stromfluss in einem Schaltkreis steuert. Es besteht aus drei Schichten Halbleitermaterial, die entweder positiv oder negativ geladen sind. Durch Anlegen einer Spannung an die Basis-Elektrode kann der Transistor den Stromfluss zwischen dem Emitter und dem Kollektor steuern. **

Welchen Transistor benötige ich?
Um diese Frage beantworten zu können, benötigt man weitere Informationen wie die gewünschte Verstärkung, die maximale Spannung und den maximalen Strom, den der Transistor verarbeiten können soll. Es gibt verschiedene Arten von Transistoren wie Bipolartransistoren (NPN, PNP) und Feldeffekttransistoren (MOSFET, JFET), die jeweils unterschiedliche Eigenschaften haben und für verschiedene Anwendungen geeignet sind. **
Welchen Transistor benötige ich?
Um diese Frage zu beantworten, müssten Sie weitere Informationen bereitstellen. Der benötigte Transistor hängt von verschiedenen Faktoren ab, wie z.B. der gewünschten Verstärkung, der maximalen Strom- und Spannungsfestigkeit und der Anwendung, in der der Transistor eingesetzt werden soll. Es gibt verschiedene Arten von Transistoren wie Bipolartransistoren (NPN, PNP) oder Feldeffekttransistoren (MOSFET, JFET), die jeweils unterschiedliche Eigenschaften und Anwendungsbereiche haben. **
Top-Angebote
Produkte zum Begriff ON-Semiconductor-Transistor-BJT:
-
Wie kann ich äußerlich einen NPN-Transistor von einem PNP-Transistor unterscheiden?
Um einen NPN-Transistor von einem PNP-Transistor zu unterscheiden, kannst du auf die Markierungen auf dem Transistorgehäuse achten. Ein NPN-Transistor hat normalerweise eine Markierung mit einem Pfeil, der von der Basis zum Emitter zeigt. Bei einem PNP-Transistor zeigt der Pfeil hingegen vom Emitter zur Basis. Eine andere Möglichkeit ist, die Datenblätter der Transistoren zu überprüfen, um die spezifischen Eigenschaften und Pin-Belegungen zu vergleichen. **
-
Wie funktioniert ein Transistor?
Ein Transistor ist ein elektronisches Bauteil, das den Stromfluss in einem Schaltkreis steuert. Es besteht aus drei Schichten eines Halbleitermaterials, die als Emitter, Basis und Kollektor bezeichnet werden. Durch das Anlegen einer Spannung an die Basis kann der Transistor den Stromfluss zwischen Emitter und Kollektor regulieren, was es ermöglicht, elektronische Signale zu verstärken oder zu schalten. **
-
Warum verstärkt ein Transistor?
Ein Transistor verstärkt ein elektrisches Signal, indem er den Strom oder die Spannung des Eingangssignals verstärkt. Dies geschieht durch die Steuerung des Stromflusses zwischen zwei Anschlüssen des Transistors, dem Emitter und dem Kollektor, basierend auf dem Signal, das am Basisanschluss angelegt wird. Durch diese Verstärkung kann das Ausgangssignal des Transistors größer sein als das Eingangssignal. **
-
Was macht ein Transistor?
Ein Transistor ist ein elektronisches Bauteil, das als Schalter oder Verstärker fungieren kann. Er besteht aus drei Schichten Halbleitermaterial und kann den Stromfluss zwischen zwei Anschlüssen steuern, indem er den Stromfluss durch eine dritte Schicht reguliert. Transistoren werden in vielen elektronischen Geräten verwendet, um Signale zu verstärken oder zu schalten. **
Ähnliche Suchbegriffe für ON-Semiconductor-Transistor-BJT
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwirkslies, Michele: Rückstellungen bilden, auflösen und buchenRückstellungen bilden, auflösen und buchen , Welche Voraussetzungen müssen vorliegen, damit Rückstellungen überhaupt gebildet werden dürfen? Wie unterscheiden sich der Ansatz und die Bewertung einer Rückstellung in der Handelsbilanz und in der Steuerbilanz? Dieses Fachbuch stellt den richtigen Umgang sowohl im Handels- als auch im Steuerrecht übersichtlich dar. Die Autorin Michele Schwirkslies behandelt nicht die Bilanzposition "Rückstellung" im Allgemeinen, sondern die vielen verschiedenen einzelnen, in der Praxis häufig auftretenden Rückstellungsarten. Sie zeigt anhand von zahlreichen Beispielen und unter Beachtung der aktuellen Rechtsprechung, wie Sie bei Rückstellungen alles richtig machen. Inhalte: Rückstellungsarten Einordnung der Rückstellungen in das Bilanzbild Abgrenzung der Rückstellungen von anderen Bilanzpositionen Rückstellungen in der Handelsbilanz: Ansatz, Bewertung, Auflösung Rückstellungen in der Steuerbilanz: Ansatz, Grundsatz der Maßgeblichkeit, Sonderregelungen, Bewertung, Auflösung Kontierungslexikon Neu in der 2. Auflage: Berücksichtigung von Elektro- und Hybridfahrzeugen im Berechnungsschema zur Ermittlung der Gewerbesteuerrückstellung Berücksichtigung der aktuellen sozialversicherungsrechtlichen Beitragsbemessungsgrenzen für die Berechnung von Urlaubsrückstellungen Wegfall der Abzinsungspflicht für Verbindlichkeiten durch das Vierte Corona-Steuerhilfegesetz , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. aktualisierte und überarbeitete Auflage 2024, Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Schwirkslies, Michele, Auflage: 24002, Auflage/Ausgabe: 2. aktualisierte und überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 246, Keyword: BMF-Schreiben; Bewertung; Bilanz; Buchführung; Handelsrecht; Jahresabschluss; Michele Schwirkslies; Rückstellungen; Steuerrecht; Verbindlichkeiten; auflösen; bilden; buchen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 219, Breite: 169, Höhe: 20, Gewicht: 413, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was macht der Transistor?
Ein Transistor ist ein elektronisches Bauteil, das als Schalter oder Verstärker fungieren kann. Er besteht aus drei Schichten Halbleitermaterial, die so angeordnet sind, dass sie den Fluss von elektrischem Strom steuern können. Durch Anlegen einer kleinen Steuerspannung kann der Transistor den Stromfluss zwischen zwei anderen Anschlüssen regeln. **
-
Wie funktioniert ein Transistor?
Ein Transistor ist ein elektronisches Bauteil, das den Stromfluss in einem Schaltkreis steuert. Es besteht aus drei Schichten Halbleitermaterial, die entweder positiv oder negativ geladen sind. Durch Anlegen einer Spannung an die Basis-Elektrode kann der Transistor den Stromfluss zwischen dem Emitter und dem Kollektor steuern. **
-
Welchen Transistor benötige ich?
Um diese Frage beantworten zu können, benötigt man weitere Informationen wie die gewünschte Verstärkung, die maximale Spannung und den maximalen Strom, den der Transistor verarbeiten können soll. Es gibt verschiedene Arten von Transistoren wie Bipolartransistoren (NPN, PNP) und Feldeffekttransistoren (MOSFET, JFET), die jeweils unterschiedliche Eigenschaften haben und für verschiedene Anwendungen geeignet sind. **
-
Welchen Transistor benötige ich?
Um diese Frage zu beantworten, müssten Sie weitere Informationen bereitstellen. Der benötigte Transistor hängt von verschiedenen Faktoren ab, wie z.B. der gewünschten Verstärkung, der maximalen Strom- und Spannungsfestigkeit und der Anwendung, in der der Transistor eingesetzt werden soll. Es gibt verschiedene Arten von Transistoren wie Bipolartransistoren (NPN, PNP) oder Feldeffekttransistoren (MOSFET, JFET), die jeweils unterschiedliche Eigenschaften und Anwendungsbereiche haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.