Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Was macht eigentlich Rene Obermann?
Rene Obermann war von 2006 bis 2013 Vorstandsvorsitzender der Deutschen Telekom. Nach seinem Ausscheiden aus dem Unternehmen war er unter anderem als Berater und Investor tätig. Zudem war er von 2015 bis 2019 Geschäftsführer des Technologiekonzerns Ziggo in den Niederlanden. Aktuell ist er als Partner beim Investmentunternehmen Warburg Pincus tätig und engagiert sich in verschiedenen Aufsichtsräten. Was macht eigentlich Rene Obermann? **
Ist Obermann in Bayern ein Listenhund?
Obermann ist kein Listenhund in Bayern. Die bayerische Liste der gefährlichen Hunde umfasst bestimmte Rassen wie Pitbull Terrier, American Staffordshire Terrier und Staffordshire Bullterrier, aber Obermann ist keine dieser Rassen. **


Ähnliche Suchbegriffe für Obermann
Top-Angebote
Produkte zum Begriff Obermann:
-
Die Religion des Berufsschulreligionsunterrichts, Fachbücher von Michael Obermann Meyer-BlanckEine Theorie der "Religion des Berufsschulreligionsunterrichts" (BRU) darzulegen, ist das Anliegen dieses Bandes. Dabei geht es um die spezifischen Bedingungen des BRU: um den Berufsbezug der Bildungsprozesse, den Blick auf die Auszubildenden als junge Erwachsene, die dualen Partner der Berufsbildung in Wirtschaft, Handwerk und Industrie, um die Verbände, Gewerkschaften, Parteien und schliesslich um die plurale Zusammensetzung der Lerngruppen. Die Parameter des BRU führen zu der Frage, welche theologischen Topoi im BRU operationalisiert werden können. Die Beiträge dieses Bandes zeigen, wie der Theologie- und Religionsbegriff begründet sein muss, damit der BRU theologisch und religionsdidaktisch profiliert wird.26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Christologie unterrichten als Hermeneutik der Jesusgeschichte, Fachbücher von Andreas ObermannDie vorliegende Untersuchung bietet unter dem Leitmotiv 'Christologie unterrichten als Hermeneutik der Jesusgeschichte' exegetische, biblisch-theologische und systematisch-theologische Erörterungen zur Christologie und zu Jesus von Nazareth im Hinblick auf religionspädagogische Operationalisierungen im evangelischen Religionsunterricht an berufsbildenden Schulen. Der Verfasser exegesiert mit religionspädagogischem Fokus die in den Evangelien nachweisbare Bedeutung von Berufen, Berufstätigkeiten und der Berufswelt insgesamt. Darüber hinaus wird die Relevanz der theologischen (Neu-)Rezeption der Wirkungsgeschichte Jesu in Werken aus dem Judentum und dem Islam samt deren Aufnahme in der bildenden Kunst herausgearbeitet. Konkrete Überlegungen mit beispielhaften Arbeitsblättern für mögliche Unterrichtseinheiten schliessen die Studie zur Didaktik des Religionsunterrichts nicht nur an berufsbildenden Schulen ab.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auf wessen Seite steht Gott?, Fachbücher von Andreas Obermann, Daniel BauerIm Mai 2024 wird die Barmer Theologische Erklärung 90 Jahre alt. Aktuelle Konfliktkonstellationen zwischen Schüler*innen unterschiedlicher Religionszugehörigkeit zeigen die bleibende Relevanz der nunmehr 90 Jahre alten Erklärung. Die Beiträge dieses Bandes erörtern die Konfliktpotentiale, die durch Instrumentalisierung von Kirche und Religion(en) von aussen in Schule und/oder Betrieb hineingetragen werden. Sie entfalten aus juristischer, historischer, politischer und religionspädagogischer Perspektive die interreligiöse Relevanz der V. These der Barmer Theologischen Erklärung und diskutieren vor diesem Hintergrund Lernimpulse für eine konstruktive religionspädagogische Bearbeitung der genannten Probleme in Schule und Betrieb.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dialog und Transformation, Fachbücher von Thorsten Knauth, Andreas Obermann, Gotthard Fermor, Rainer MöllerDas Fachbuch "Dialog und Transformation" bietet eine umfassende Analyse der aktuellen religiösen und weltanschaulichen Pluralität in Gesellschaft und Bildung. Es thematisiert die Notwendigkeit, bestehende Konzepte der religiösen Bildung zu erweitern und Trennungen aufzugeben. Der Band präsentiert einen innovativen Ansatz, der auf der Suche nach Gemeinsamkeiten in Theologie und Religionspädagogik basiert. Expertinnen und Experten verschiedener Religionen haben eine theologische Grundlage für eine gemeinsam verantwortete religiöse Bildung im öffentlichen Raum entwickelt. Diese Konzeption wird durch kritische Kommentare und Diskussionen von namhaften Theologinnen und Theologen sowie Religionspädagoginnen und Religionspädagogen ergänzt, die unterschiedliche religiöse Hintergründe repräsentieren. Zudem werden Perspektiven für die Weiterentwicklung einer interreligiös-dialogischen und pluralistischen Theologie und Religionspädagogik aufgezeigt.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
Top-Angebote
Produkte zum Begriff Obermann:
-
Assessment Center, Fachbücher von Christof ObermannDieses Standardwerk vermittelt neue und immer noch gültige Erkenntnisse aus der empirischen Forschung und aus der Praxis für die betriebliche Anwendung. Das Buch gibt konkrete Anleitungen zur Entwicklung eines unternehmensspezifischen Assessment Centers und behandelt auch neue Entwicklungen und Trends. Mit zwei originalen AC-Übungen: Rollenübungen für ein Mitarbeitergespräch und Postkorb-Fallstudie, inklusive Musterlösung und Auswertung. Jetzt mit noch mehr praktischen Hinweisen in der 4., vollständig überarbeiteten Auflage mit über 500 Seiten sowie mehr als 80 Skizzen und Abbildungen.84,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jobinterviews professionell führen, Fachbücher von Christof Obermann, Marc SolgaEine äusserst hilfreiche und fundierte Lektüre für erfolgreiche Einstellungsinterviews und professionelle Kandidatenauswahl. Führungskräfte und Personaler erhalten hier das Handwerkszeug, um Auswahlinterviews aussagekräftig zu gestalten und so zu treffsicheren und zuverlässigen Auswahlentscheidungen zu gelangen. Unnötige zeitliche und finanzielle Belastungen, die durch falsche Einstellungsentscheidungen entstehen, lassen sich hierdurch vermeiden. Den Kern des Praxishandbuches bilden rund 400 Interviewfragen zu 65 unterschiedlichen Kompetenzen. Führungskräfte und Personaler erhalten für fast alle Berufe valide Interviewfragen, die sie direkt in Auswahlgesprächen verwenden können.64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Religion des Berufsschulreligionsunterrichts, Fachbücher von Michael Obermann Meyer-BlanckEine Theorie der "Religion des Berufsschulreligionsunterrichts" (BRU) darzulegen, ist das Anliegen dieses Bandes. Dabei geht es um die spezifischen Bedingungen des BRU: um den Berufsbezug der Bildungsprozesse, den Blick auf die Auszubildenden als junge Erwachsene, die dualen Partner der Berufsbildung in Wirtschaft, Handwerk und Industrie, um die Verbände, Gewerkschaften, Parteien und schliesslich um die plurale Zusammensetzung der Lerngruppen. Die Parameter des BRU führen zu der Frage, welche theologischen Topoi im BRU operationalisiert werden können. Die Beiträge dieses Bandes zeigen, wie der Theologie- und Religionsbegriff begründet sein muss, damit der BRU theologisch und religionsdidaktisch profiliert wird.26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Christologie unterrichten als Hermeneutik der Jesusgeschichte, Fachbücher von Andreas ObermannDie vorliegende Untersuchung bietet unter dem Leitmotiv 'Christologie unterrichten als Hermeneutik der Jesusgeschichte' exegetische, biblisch-theologische und systematisch-theologische Erörterungen zur Christologie und zu Jesus von Nazareth im Hinblick auf religionspädagogische Operationalisierungen im evangelischen Religionsunterricht an berufsbildenden Schulen. Der Verfasser exegesiert mit religionspädagogischem Fokus die in den Evangelien nachweisbare Bedeutung von Berufen, Berufstätigkeiten und der Berufswelt insgesamt. Darüber hinaus wird die Relevanz der theologischen (Neu-)Rezeption der Wirkungsgeschichte Jesu in Werken aus dem Judentum und dem Islam samt deren Aufnahme in der bildenden Kunst herausgearbeitet. Konkrete Überlegungen mit beispielhaften Arbeitsblättern für mögliche Unterrichtseinheiten schliessen die Studie zur Didaktik des Religionsunterrichts nicht nur an berufsbildenden Schulen ab.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was macht eigentlich Rene Obermann?
Rene Obermann war von 2006 bis 2013 Vorstandsvorsitzender der Deutschen Telekom. Nach seinem Ausscheiden aus dem Unternehmen war er unter anderem als Berater und Investor tätig. Zudem war er von 2015 bis 2019 Geschäftsführer des Technologiekonzerns Ziggo in den Niederlanden. Aktuell ist er als Partner beim Investmentunternehmen Warburg Pincus tätig und engagiert sich in verschiedenen Aufsichtsräten. Was macht eigentlich Rene Obermann? **
-
Ist Obermann in Bayern ein Listenhund?
Obermann ist kein Listenhund in Bayern. Die bayerische Liste der gefährlichen Hunde umfasst bestimmte Rassen wie Pitbull Terrier, American Staffordshire Terrier und Staffordshire Bullterrier, aber Obermann ist keine dieser Rassen. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
Ähnliche Suchbegriffe für Obermann
-
Auf wessen Seite steht Gott?, Fachbücher von Andreas Obermann, Daniel BauerIm Mai 2024 wird die Barmer Theologische Erklärung 90 Jahre alt. Aktuelle Konfliktkonstellationen zwischen Schüler*innen unterschiedlicher Religionszugehörigkeit zeigen die bleibende Relevanz der nunmehr 90 Jahre alten Erklärung. Die Beiträge dieses Bandes erörtern die Konfliktpotentiale, die durch Instrumentalisierung von Kirche und Religion(en) von aussen in Schule und/oder Betrieb hineingetragen werden. Sie entfalten aus juristischer, historischer, politischer und religionspädagogischer Perspektive die interreligiöse Relevanz der V. These der Barmer Theologischen Erklärung und diskutieren vor diesem Hintergrund Lernimpulse für eine konstruktive religionspädagogische Bearbeitung der genannten Probleme in Schule und Betrieb.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dialog und Transformation, Fachbücher von Thorsten Knauth, Andreas Obermann, Gotthard Fermor, Rainer MöllerDas Fachbuch "Dialog und Transformation" bietet eine umfassende Analyse der aktuellen religiösen und weltanschaulichen Pluralität in Gesellschaft und Bildung. Es thematisiert die Notwendigkeit, bestehende Konzepte der religiösen Bildung zu erweitern und Trennungen aufzugeben. Der Band präsentiert einen innovativen Ansatz, der auf der Suche nach Gemeinsamkeiten in Theologie und Religionspädagogik basiert. Expertinnen und Experten verschiedener Religionen haben eine theologische Grundlage für eine gemeinsam verantwortete religiöse Bildung im öffentlichen Raum entwickelt. Diese Konzeption wird durch kritische Kommentare und Diskussionen von namhaften Theologinnen und Theologen sowie Religionspädagoginnen und Religionspädagogen ergänzt, die unterschiedliche religiöse Hintergründe repräsentieren. Zudem werden Perspektiven für die Weiterentwicklung einer interreligiös-dialogischen und pluralistischen Theologie und Religionspädagogik aufgezeigt.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
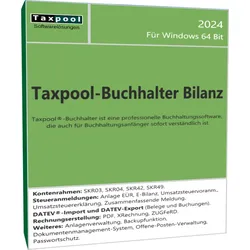
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.