Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Wo wird ORO di Parma hergestellt?
ORO di Parma wird in der Region Emilia-Romagna in Italien hergestellt. Diese Region ist bekannt für ihre hochwertigen Lebensmittel und kulinarischen Traditionen. Die Herstellung von ORO di Parma erfolgt nach traditionellen Verfahren und unter strengen Qualitätskontrollen. Die Zutaten für ORO di Parma stammen hauptsächlich aus der Region, was zur Authentizität und Frische des Produkts beiträgt. Die Herstellung von ORO di Parma in Italien ist ein wichtiger Teil der regionalen Wirtschaft und trägt zur Erhaltung der kulinarischen Traditionen bei. **
Wie viele Kalorien hat eine Pizza Parma?
Die Anzahl der Kalorien in einer Pizza Parma kann variieren, abhängig von den Zutaten, der Größe und der Zubereitung. Eine typische Pizza Parma, die mit Parmaschinken, Rucola und Parmesan belegt ist, kann je nach Größe und Dicke des Teigs zwischen 800 und 1200 Kalorien enthalten. Es ist wichtig, die Portionsgröße im Auge zu behalten, da eine größere Portion natürlich mehr Kalorien enthält. Wenn Sie sich über die genaue Kalorienmenge informieren möchten, empfehle ich, die Nährwertinformationen des Restaurants oder der Pizzeria zu konsultieren, in der Sie die Pizza bestellen möchten. **
Ähnliche Suchbegriffe für Parma
Top-Angebote
Produkte zum Begriff Parma:
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Woher kommen die Tomaten von ORO di Parma?
Die Tomaten von ORO di Parma stammen aus der Region Emilia-Romagna in Italien, die für ihre erstklassigen Tomaten bekannt ist. Die Tomaten werden von lokalen Bauern angebaut, die sich auf den Anbau von hochwertigen Tomaten spezialisiert haben. Sie werden sorgfältig ausgewählt und von Hand geerntet, um sicherzustellen, dass nur die besten Tomaten für die Produkte von ORO di Parma verwendet werden. Durch die enge Zusammenarbeit mit den Bauern und die Verwendung traditioneller Anbaumethoden kann ORO di Parma die hohe Qualität und den authentischen Geschmack seiner Tomatenprodukte gewährleisten. **
-
Was ist der Unterschied zwischen Prosciutto di Parma und Prosciutto di San Daniele?
Der Hauptunterschied liegt im Herstellungsgebiet: Prosciutto di Parma wird in der Region Parma in Norditalien hergestellt, während Prosciutto di San Daniele in der Region San Daniele del Friuli in Nordostitalien produziert wird. Zudem hat Prosciutto di Parma ein milderes Aroma und eine zartere Textur, während Prosciutto di San Daniele einen intensiveren Geschmack und eine etwas festere Konsistenz aufweist. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
Top-Angebote
Produkte zum Begriff Parma:
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo wird ORO di Parma hergestellt?
ORO di Parma wird in der Region Emilia-Romagna in Italien hergestellt. Diese Region ist bekannt für ihre hochwertigen Lebensmittel und kulinarischen Traditionen. Die Herstellung von ORO di Parma erfolgt nach traditionellen Verfahren und unter strengen Qualitätskontrollen. Die Zutaten für ORO di Parma stammen hauptsächlich aus der Region, was zur Authentizität und Frische des Produkts beiträgt. Die Herstellung von ORO di Parma in Italien ist ein wichtiger Teil der regionalen Wirtschaft und trägt zur Erhaltung der kulinarischen Traditionen bei. **
-
Wie viele Kalorien hat eine Pizza Parma?
Die Anzahl der Kalorien in einer Pizza Parma kann variieren, abhängig von den Zutaten, der Größe und der Zubereitung. Eine typische Pizza Parma, die mit Parmaschinken, Rucola und Parmesan belegt ist, kann je nach Größe und Dicke des Teigs zwischen 800 und 1200 Kalorien enthalten. Es ist wichtig, die Portionsgröße im Auge zu behalten, da eine größere Portion natürlich mehr Kalorien enthält. Wenn Sie sich über die genaue Kalorienmenge informieren möchten, empfehle ich, die Nährwertinformationen des Restaurants oder der Pizzeria zu konsultieren, in der Sie die Pizza bestellen möchten. **
-
Woher kommen die Tomaten von ORO di Parma?
Die Tomaten von ORO di Parma stammen aus der Region Emilia-Romagna in Italien, die für ihre erstklassigen Tomaten bekannt ist. Die Tomaten werden von lokalen Bauern angebaut, die sich auf den Anbau von hochwertigen Tomaten spezialisiert haben. Sie werden sorgfältig ausgewählt und von Hand geerntet, um sicherzustellen, dass nur die besten Tomaten für die Produkte von ORO di Parma verwendet werden. Durch die enge Zusammenarbeit mit den Bauern und die Verwendung traditioneller Anbaumethoden kann ORO di Parma die hohe Qualität und den authentischen Geschmack seiner Tomatenprodukte gewährleisten. **
-
Was ist der Unterschied zwischen Prosciutto di Parma und Prosciutto di San Daniele?
Der Hauptunterschied liegt im Herstellungsgebiet: Prosciutto di Parma wird in der Region Parma in Norditalien hergestellt, während Prosciutto di San Daniele in der Region San Daniele del Friuli in Nordostitalien produziert wird. Zudem hat Prosciutto di Parma ein milderes Aroma und eine zartere Textur, während Prosciutto di San Daniele einen intensiveren Geschmack und eine etwas festere Konsistenz aufweist. **
Ähnliche Suchbegriffe für Parma
-
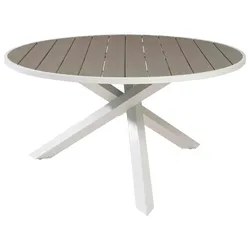
GARTENTISCH PARMADie wichtigsten Infos auf einen Blick: Maße ca. in cm (L x B x H): 140 x 140 x 73 Material Tischplatte: Kunststoff Material: Aluminium Stell dir vor: kaltes Getränk, warmes Licht, gute Gespräche. Der Gartentisch Parma aus Aluminium mit einer Tischplatte aus foliertem Kunststoff ist mit seinen Maßen von ca. 140 x 140 x 73 cm (L x B x H) dein Platz für Freunde, Familie oder ein entspanntes Date auf dem Balkon. Aluminium ist angenehm leicht, dabei stabil und für den Outdoor-Einsatz bestens geeignet – für langlebige Freude im Außenbereich. Die Tischplatte aus Kunststoff schafft eine ideale Grundlage für entspannte Stunden im Freien. Gleichzeitig ermöglicht die hohe Tragfähigkeit von bis zu ca. 150 kg eine zuverlässige Nutzung. Warum sollte ich mich für einen runden Gartentisch entscheiden? Durch die gleichmäßige Form finden mehrere Personen bequem Platz, ohne dass jemand „am Rand“ sitzt – ideal für gesellige Runden im Freien. Kann man mit normalen Gartenstühlen bequem am Tisch sitzen? Mit einer Höhe von 73 cm bietet der Tisch eine komfortable Sitzposition in Kombination mit den meisten handelsüblichen Gartenstühlen. Schaffe einen festen Ort für gemeinsame Zeit im Freien mit dem Gartentisch Parma in Grau und Weiß – vom schnellen Mittagessen bis zum langen Abend mit Freunden. Bitte beachte, dass die Dekoration im Lieferumfang nicht enthalten ist.738,75 €*Versand: 59,00 €Sichere Weiterleitung zum Anbieter
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.