Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Was bedeutet der Begriff "Pendelverkehr"?
Der Begriff "Pendelverkehr" bezeichnet eine regelmäßige Hin- und Rückfahrt zwischen zwei Orten. Dabei werden Personen oder Güter in einem festgelegten Zeitintervall zwischen den beiden Orten transportiert. Der Pendelverkehr kann beispielsweise im öffentlichen Nahverkehr oder im Güterverkehr eingesetzt werden. **
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **

Ähnliche Suchbegriffe für Pendelverkehr
Top-Angebote
Produkte zum Begriff Pendelverkehr:
-
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wie funktioniert der Pendelverkehr in öffentlichen Verkehrsmitteln? Welche Vorteile hat der Einsatz von Pendelverkehr für den Personen- und Gütertransport?
Der Pendelverkehr in öffentlichen Verkehrsmitteln bedeutet, dass Fahrzeuge regelmäßig zwischen zwei festen Punkten hin- und herfahren, um Passagiere oder Güter zu transportieren. Dies ermöglicht eine effiziente Nutzung der vorhandenen Infrastruktur und reduziert Leerfahrten. Der Einsatz von Pendelverkehr verbessert die Mobilität der Menschen, reduziert Verkehrsstaus und schont die Umwelt durch eine Verringerung des individuellen Autoverkehrs. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Wie kann der Pendelverkehr in einer Stadt effizienter gestaltet werden? Welche Maßnahmen können ergriffen werden, um den Pendelverkehr zu reduzieren?
1. Ausbau des öffentlichen Nahverkehrsnetzes, um eine attraktive Alternative zum Individualverkehr zu bieten. 2. Förderung von Fahrgemeinschaften und Carsharing-Angeboten, um die Anzahl der Fahrzeuge auf den Straßen zu reduzieren. 3. Schaffung von sicheren Radwegen und Fußgängerzonen, um den Anteil von umweltfreundlichen Verkehrsmitteln zu erhöhen. **


Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
Top-Angebote
Produkte zum Begriff Pendelverkehr:
-
GE5 faltbares Elektrofahrrad, 14-Zoll-Vakuum-Fettreifen, 250W, 25 km/h, 48V, für den städtischen Pendelverkehr,LED,55N.mGE5 14-Zoll-Klappfahrrad - Kernparameter und Verkaufspunkte Übersicht der KernparameterModell Name: GE5- 14 Zoll KlappfahrradMotorleistung: 250W bürstenloser MotorSpitzenmoment: 55 N.mHöchstgeschwindigkeit: 25 km/hMaximale Steigung: 15°Batterie Spezifikationen: 48V 15Ah abnehmbare Lithium-BatterieReinelektrische Reichweite: ca. 38 - 51 km (24 - 32 Meilen)Hilfsleistung: ca. 64 - 80 km (40 - 50 Meilen)Reifengröße: 14 x 2,125 Zoll erweiterter Vakuumfett (Außenreifendicke 10mm)Bremssystem: Mechanische Doppelscheibenbremse vorne und hinten + ausgeschalteter BremsgriffSchockdämpfungssystem: Vordergabeldämpfung + Doppelfederdämpfung + Mittelfederdämpfung (Mehrfachdämpfung)Beleuchtungssystem: LED-Scheinwerfer + rote RückleuchteDashboard: Hintergrundbeleuchtete LCD-Leistungsanzeige (Anzeige von Leistung, Hilfsgang, Modus usw.)Gehäusematerial: Hochfester KohlenstoffstahlGesamtgewicht: ca. 22,7 kg (50 lbs)Maximale Last: 120 kg (265 lbs)Anwendbare Höhe: ca. 157 - 188 cm (5'2" - 6'2")Fahrzeuggröße:555,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
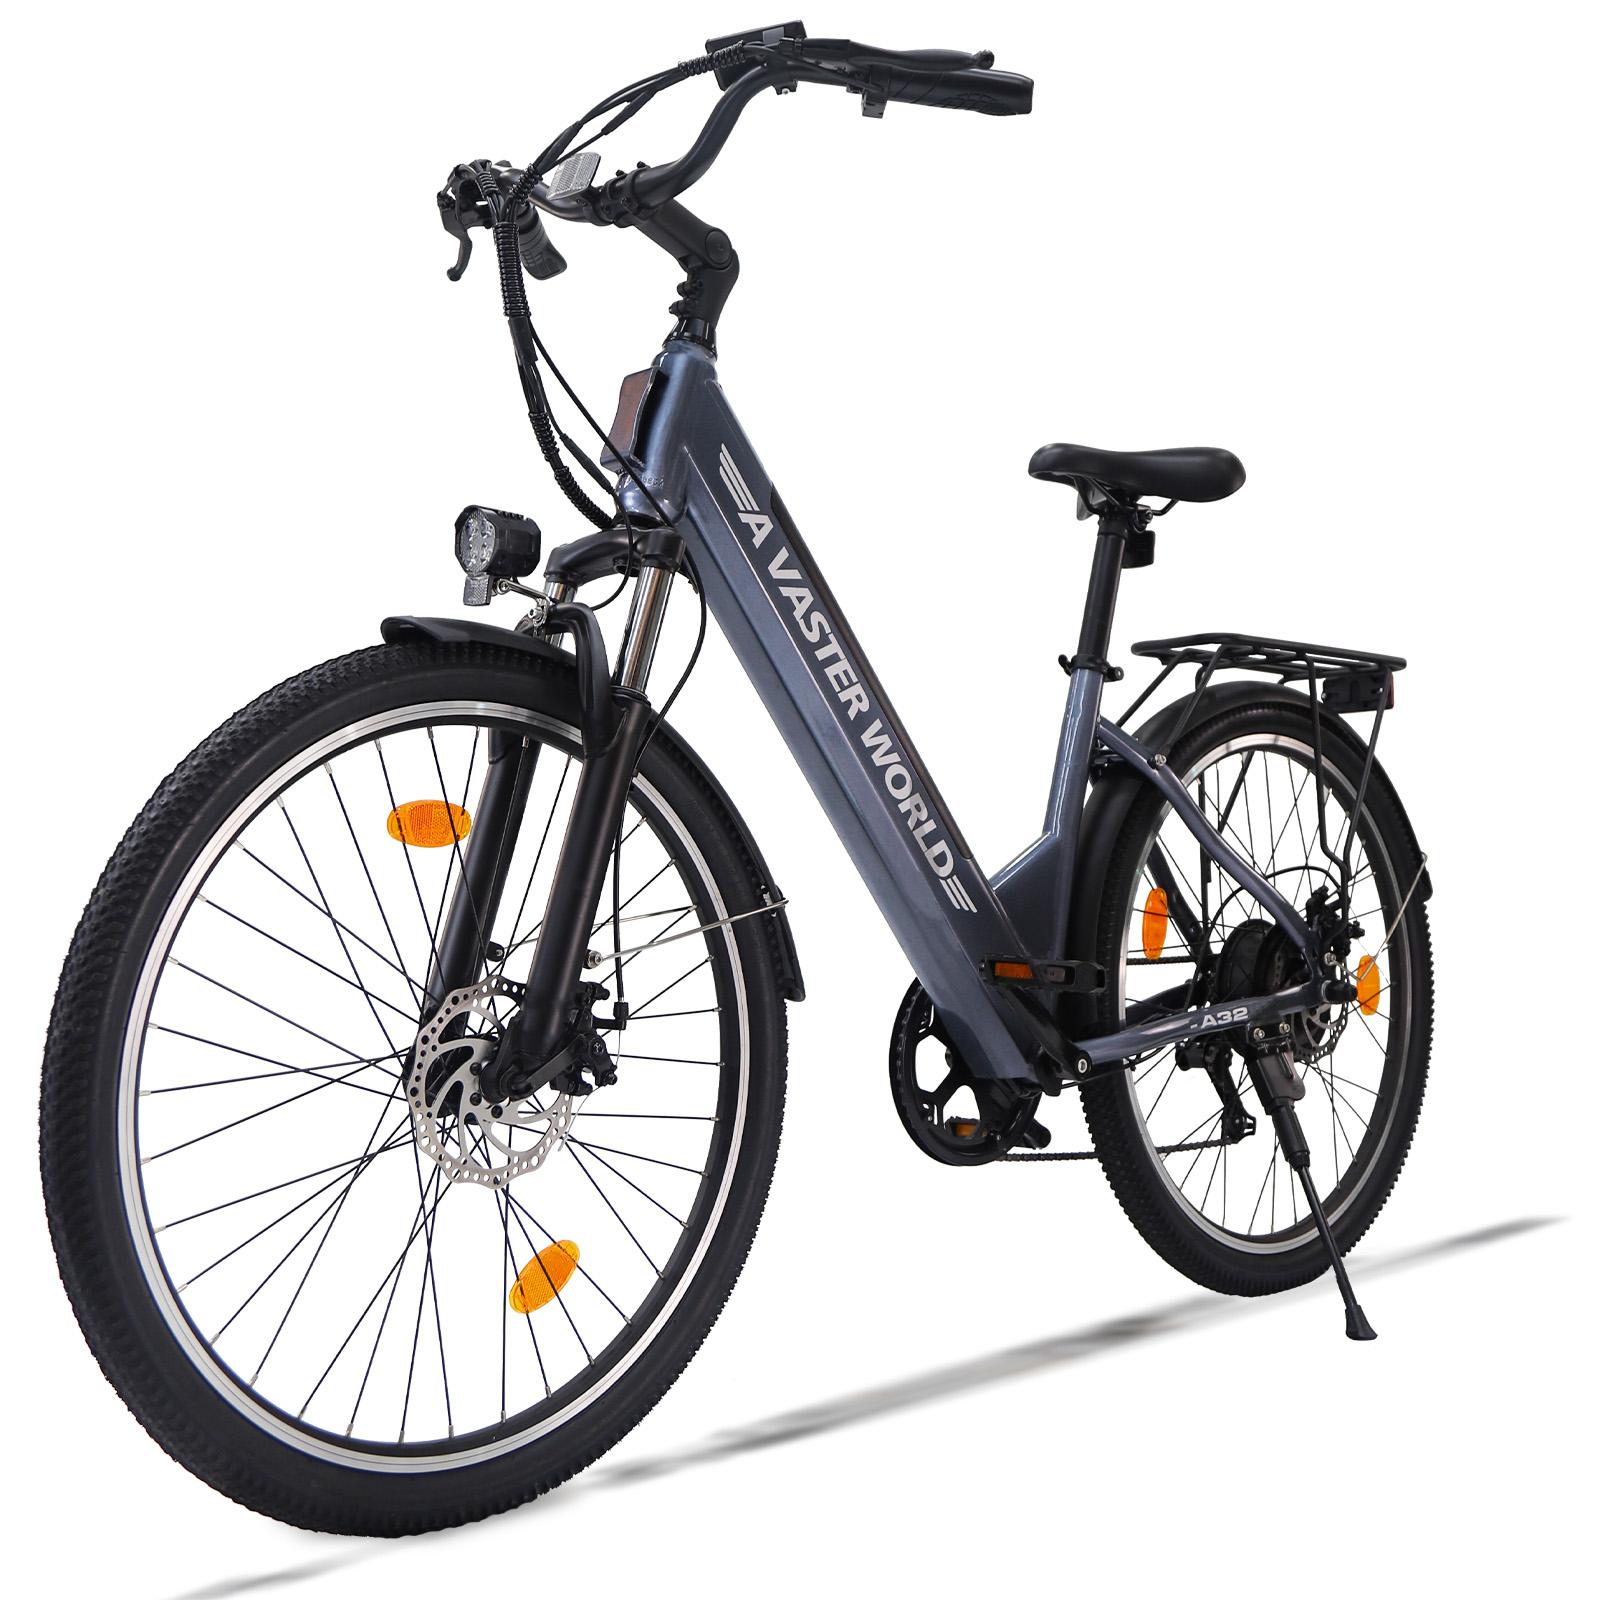
A32 Stadt-& Berg-Elektrofahrrad für den Pendelverkehr, 250W, 25 km/h, 36V 460,8Wh, 26-Zoll-Breitreifen, max. 150 kg Zuladung, IPX4AVDLEU A32 26-Zoll-E-Fahrrad für den Stadtbetrieb (EU-Version) - Kernparameter und Verkaufspunkte Übersicht der KernparameterMarkennummer: AVDLEU A32Gehäusematerial: KohlenstoffstahlMotorleistung: 250W bürstenloser MotorHöchstgeschwindigkeit: 25 km/hMaximale Steigung: 20°Batteriespezifikationen: 36V 12,8Ah (460,8Wh) eingebaute abnehmbare LithiumbatterieReinelektrische Reichweite: 40 - 60 kmLadezeit: 6 StundenReifengröße: 26 x 1,95 Zoll Breite ReifenBremssystem: Doppelscheibenbremse vorne und hintenGetriebe: Shimano 7-Gang-GetriebeBeleuchtungssystem: LED-Scheinwerfer + BremsrückleuchteDashboard: Intelligentes LCD-Display (Geschwindigkeit, Leistung, Reichweite, Hilfsgang usw.)Fahrmodus: 3+1 Fahrmodus (3 Gänge elektrische Unterstützung + reine menschliche Kraft)Gesamtgewicht: 28,5 kgGesamtgewicht: 35 kgMaximale Belastung: 150 kgAnwendbare Höhe: 160 - 195 cmWasserdichtigkeit: IPX4Betriebstemperatur: -10°C bis 45°CAusdehnungsgröße: 1740 650 1100 mmVerpackungsgröße: 1420 250 665 mm Kernverka739,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet der Begriff "Pendelverkehr"?
Der Begriff "Pendelverkehr" bezeichnet eine regelmäßige Hin- und Rückfahrt zwischen zwei Orten. Dabei werden Personen oder Güter in einem festgelegten Zeitintervall zwischen den beiden Orten transportiert. Der Pendelverkehr kann beispielsweise im öffentlichen Nahverkehr oder im Güterverkehr eingesetzt werden. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wie funktioniert der Pendelverkehr in öffentlichen Verkehrsmitteln? Welche Vorteile hat der Einsatz von Pendelverkehr für den Personen- und Gütertransport?
Der Pendelverkehr in öffentlichen Verkehrsmitteln bedeutet, dass Fahrzeuge regelmäßig zwischen zwei festen Punkten hin- und herfahren, um Passagiere oder Güter zu transportieren. Dies ermöglicht eine effiziente Nutzung der vorhandenen Infrastruktur und reduziert Leerfahrten. Der Einsatz von Pendelverkehr verbessert die Mobilität der Menschen, reduziert Verkehrsstaus und schont die Umwelt durch eine Verringerung des individuellen Autoverkehrs. **
Ähnliche Suchbegriffe für Pendelverkehr
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gierhake, Olaf: Souverän Vermögen schützenSouverän Vermögen schützen , Wie sich Vermögende gegen Risiken absichern - ein praktischer Asset-Protection-Ratgeber, plus E-Book inside (ePub, mobi oder pdf) , Innenausstattung > Auto-Tuning & -Styling , Erscheinungsjahr: 20210210, Produktform: Leinen, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Gierhake, Olaf~Kommer, Gerd, Seitenzahl/Blattzahl: 408, Keyword: Asset Protection; Ausland; Auswandern; Bankenrisiko; Deflation; Enteignung; Erbschaftsteuer; Familienstiftung; Finanzrisiko; Finanzrisikomanagement; Inflation; Liechtenstein; Reichensteuer; Risikomanagement; Schweiz; Souverän investieren; Steuerflucht; Steuerlast; Steuerrecht; Stiftung; Vermögen retten; Vermögen sichern; Vermögensschutz; Vermögensteuer; Vermögenswerte; Weltportfolio; Währungscrash; Zweite Staatsbürgerschaft, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Bank - Bankgeschäft, Fachkategorie: Persönliche Finanzen~Anlagen und Wertpapiere, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, Fachkategorie: Bankwirtschaft, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Verlag: Campus, Länge: 221, Breite: 147, Höhe: 35, Gewicht: 634, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783593447322 9783593447315, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GE5 faltbares Elektrofahrrad, 14-Zoll-Vakuum-Fettreifen, 250W, 25 km/h, 48V, für den städtischen Pendelverkehr, LED ,120kg,SchwarzGE5 14-Zoll-Klappfahrrad - Kernparameter und Verkaufspunkte Übersicht der KernparameterModell Name: GE5- 14 Zoll KlappfahrradMotorleistung: 250W bürstenloser MotorSpitzenmoment: 55 N.mHöchstgeschwindigkeit: 25 km/hMaximale Steigung: 15°Batterie Spezifikationen: 48V 15Ah abnehmbare Lithium-BatterieReinelektrische Reichweite: ca. 38 - 51 km (24 - 32 Meilen)Hilfsleistung: ca. 64 - 80 km (40 - 50 Meilen)Reifengröße: 14 x 2,125 Zoll erweiterter Vakuumfett (Außenreifendicke 10mm)Bremssystem: Mechanische Doppelscheibenbremse vorne und hinten + ausgeschalteter BremsgriffSchockdämpfungssystem: Vordergabeldämpfung + Doppelfederdämpfung + Mittelfederdämpfung (Mehrfachdämpfung)Beleuchtungssystem: LED-Scheinwerfer + rote RückleuchteDashboard: Hintergrundbeleuchtete LCD-Leistungsanzeige (Anzeige von Leistung, Hilfsgang, Modus usw.)Gehäusematerial: Hochfester KohlenstoffstahlGesamtgewicht: ca. 22,7 kg (50 lbs)Maximale Last: 120 kg (265 lbs)Anwendbare Höhe: ca. 157 - 188 cm (5'2" - 6'2")Fahrzeuggröße:555,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Wie kann der Pendelverkehr in einer Stadt effizienter gestaltet werden? Welche Maßnahmen können ergriffen werden, um den Pendelverkehr zu reduzieren?
1. Ausbau des öffentlichen Nahverkehrsnetzes, um eine attraktive Alternative zum Individualverkehr zu bieten. 2. Förderung von Fahrgemeinschaften und Carsharing-Angeboten, um die Anzahl der Fahrzeuge auf den Straßen zu reduzieren. 3. Schaffung von sicheren Radwegen und Fußgängerzonen, um den Anteil von umweltfreundlichen Verkehrsmitteln zu erhöhen. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.