Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Wie kann Probenahme in verschiedenen Umgebungen durchgeführt werden? Was sind die wichtigsten Schritte bei der Probenahme?
Probenahme kann in verschiedenen Umgebungen durch direkte Entnahme von Material, Luft oder Wasser erfolgen. Die wichtigsten Schritte bei der Probenahme sind die Auswahl einer repräsentativen Stelle, die richtige Probenahmemethode und die korrekte Lagerung der Probe bis zur Analyse. Es ist wichtig, die Probenahme gemäß den geltenden Vorschriften und Standards durchzuführen, um genaue und zuverlässige Ergebnisse zu erhalten. **
Wie kann eine sichere und repräsentative Probenahme in verschiedenen Umgebungen gewährleistet werden? Welche Methoden und Richtlinien existieren, um eine korrekte Probenahme durchzuführen?
Eine sichere und repräsentative Probenahme kann durch die Verwendung von geeigneten Probenahmegeräten und -techniken gewährleistet werden. Es ist wichtig, die richtigen Probenahmestandorte auszuwählen und sicherzustellen, dass die Proben nicht kontaminiert werden. Es existieren verschiedene Richtlinien und Standards, wie z.B. die DIN EN ISO 5667 für Wasserproben oder die VDI 3492 für Luftproben, um eine korrekte Probenahme sicherzustellen. **

Ähnliche Suchbegriffe für Probenahme
Top-Angebote
Produkte zum Begriff Probenahme:
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
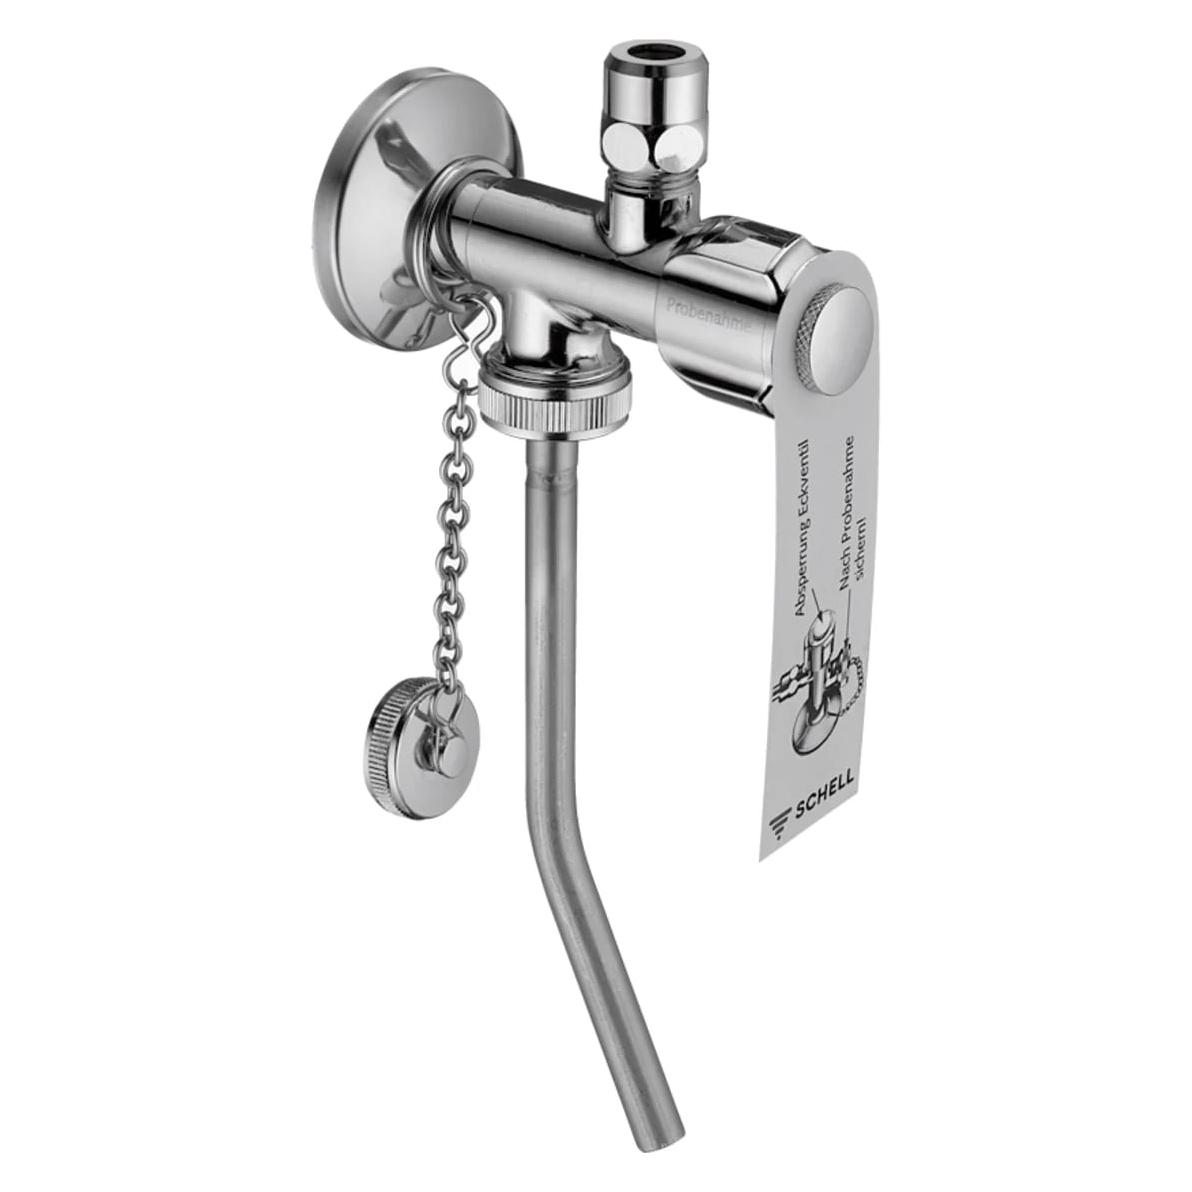
Probenahme-Eckventil 1/2" verchromt, mit Edelstahlrohr 8x100mm• Material: Messing verchromt • Probeentnahmeanschluss verchromt mit Edelstahlrohr ø 8 x 100 mm und Ersatzdichtung • Quetschverschraubung DN 10 (3/8") x ø 10 mm • Schiebrosette DN (1/2") aus Edelstahl48,04 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Die Probenahme von Wasser, Fachbücher von Klaus-Dieter SelentDie Probenahme von Wasser ist ein umfassendes Fachbuch, das sich mit den entscheidenden Aspekten der Wasserprobenahme beschäftigt. Angesichts der steigenden Anforderungen an die Wasserqualität und der damit verbundenen analytischen Herausforderungen ist eine präzise Probenahme unerlässlich. Dieses Buch, das von Fachleuten des DIN-Unterausschusses „Probenahme von Wasser“ mitverfasst wurde, bietet wertvolle Einblicke in die Methoden und Techniken der Wasserprobenahme. Die dritte Auflage enthält aktualisierte Informationen zu Normen und gesetzlichen Anforderungen sowie neue Themen wie die Probenahme von Mikroplastik und Umwelt-DNA. Es richtet sich an Techniker, Auszubildende, Studierende und Fachkräfte in Behörden und Forschungseinrichtungen, die sicherstellen möchten, dass Wasserproben fehlerfrei und mit der notwendigen Sorgfalt entnommen werden. Die klare Struktur und die praxisnahen Beispiele machen dieses Buch zu einem unverzichtbaren Nachschlagewerk für alle, die im Bereich der Wasseranalytik tätig sind.94,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Untersuchungsmethoden werden bei der Probenahme in der Umweltanalytik verwendet?
In der Umweltanalytik werden häufig Methoden wie die Probennahme mittels Boden- oder Wasserproben, Luftmessungen oder biologischen Proben verwendet. Diese Proben werden dann im Labor analysiert, zum Beispiel mittels chromatographischer oder spektroskopischer Verfahren. Die Ergebnisse dienen dazu, Umweltbelastungen zu identifizieren und Umweltschutzmaßnahmen zu planen. **
-
Wie können wir eine zuverlässige Probenahme in verschiedenen Umgebungen gewährleisten?
Durch Schulung des Personals in der richtigen Probenahmetechnik. Verwendung von geeigneten Probenahmegeräten und -materialien. Regelmäßige Überprüfung und Kalibrierung der Probenahmegeräte. **
-
Was sind die gängigen Methoden zur Probenahme in der Umweltanalytik?
Die gängigen Methoden zur Probenahme in der Umweltanalytik sind die manuelle Probenahme, die automatisierte Probenahme und die passive Probenahme. Bei der manuellen Probenahme werden Proben von Hand entnommen, während bei der automatisierten Probenahme spezielle Geräte verwendet werden. Die passive Probenahme erfolgt durch das Platzieren von Probenahmegeräten an verschiedenen Standorten. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
Top-Angebote
Produkte zum Begriff Probenahme:
-
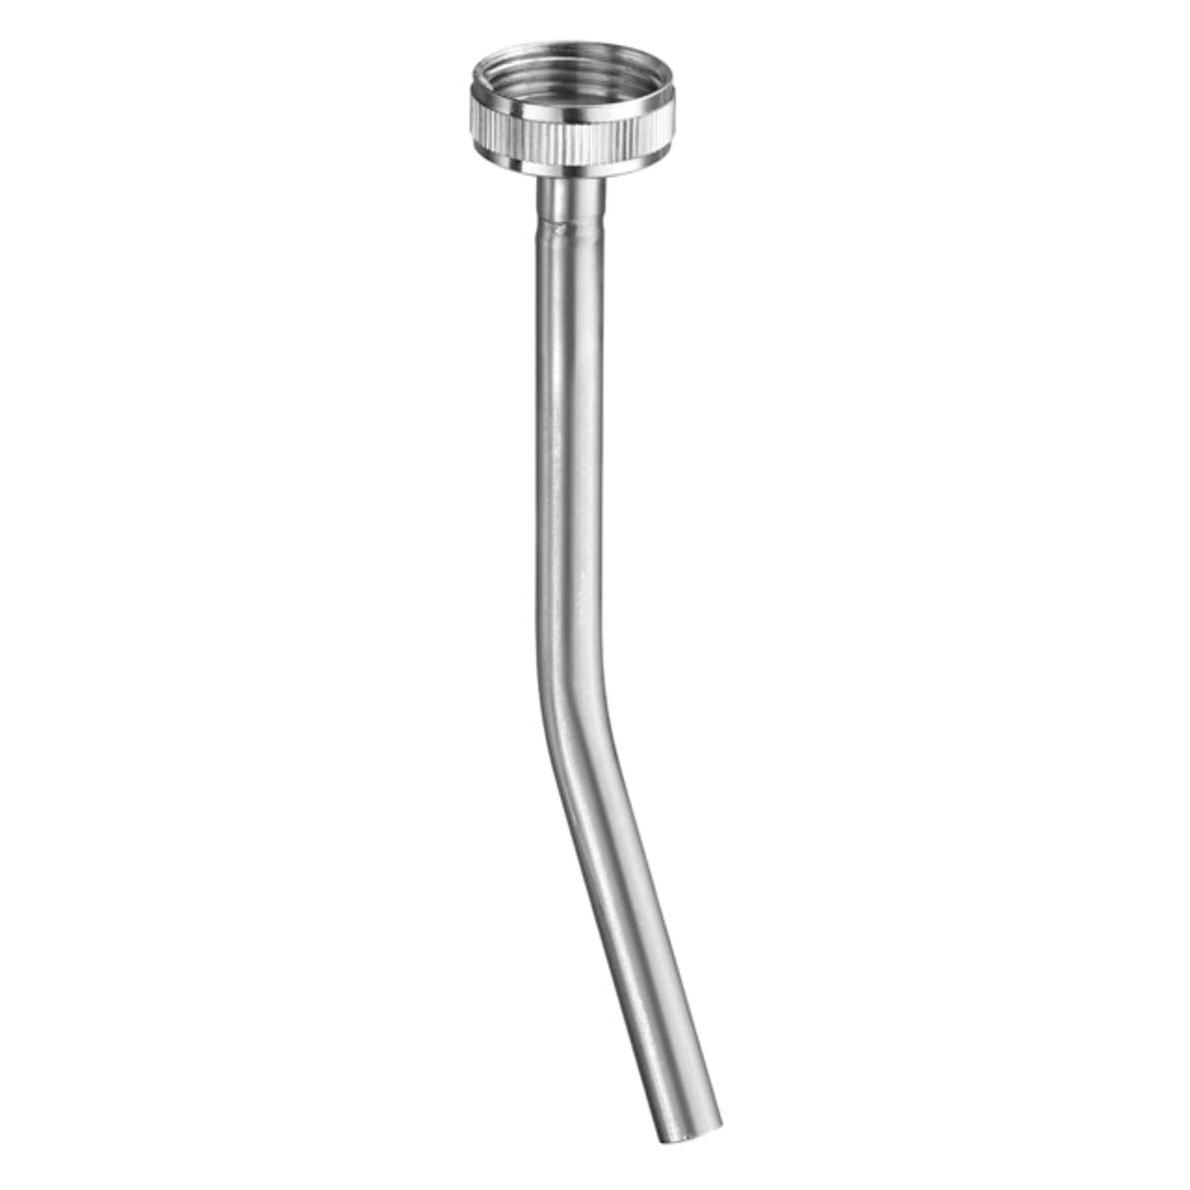
Schell Entnahmerohr für Probenahme-Eckventil, 507550099 507550099SCHELL Entnahmerohr für Probenahme-Eckventil Ihre Vorteile Zur Entnahme von Trinkwasserproben nach DIN ISO 19458 ✓ Fertigung am Standort Olpe, Made in Germany ✓ Weltmarktfuehrer bei Eckventilen und Wassermanagement-Systemen (Herstellerangabe) ✓ Qualitaetsmanagement nach DIN EN ISO 9001:2015 ✓ Hergestellt in Deutschland Das SCHELL Zubehör bietet praktische Ergänzungen und Sets in SCHELL Qualität. Lieferumfang Entnahmerohr, gekröpft, mit Überwurfmutter Technische Daten Max. Betriebstemperatur 120 °C kurzzeitig Anschluss G 3/4 IG Werkstoff Entnahmerohr Edelstahl Hersteller-Artikelnummer 507550099 EAN 4021163157741 Gewicht 0,079 kg Serie SPEZ.ECKV.34,42 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann Probenahme in verschiedenen Umgebungen durchgeführt werden? Was sind die wichtigsten Schritte bei der Probenahme?
Probenahme kann in verschiedenen Umgebungen durch direkte Entnahme von Material, Luft oder Wasser erfolgen. Die wichtigsten Schritte bei der Probenahme sind die Auswahl einer repräsentativen Stelle, die richtige Probenahmemethode und die korrekte Lagerung der Probe bis zur Analyse. Es ist wichtig, die Probenahme gemäß den geltenden Vorschriften und Standards durchzuführen, um genaue und zuverlässige Ergebnisse zu erhalten. **
-
Wie kann eine sichere und repräsentative Probenahme in verschiedenen Umgebungen gewährleistet werden? Welche Methoden und Richtlinien existieren, um eine korrekte Probenahme durchzuführen?
Eine sichere und repräsentative Probenahme kann durch die Verwendung von geeigneten Probenahmegeräten und -techniken gewährleistet werden. Es ist wichtig, die richtigen Probenahmestandorte auszuwählen und sicherzustellen, dass die Proben nicht kontaminiert werden. Es existieren verschiedene Richtlinien und Standards, wie z.B. die DIN EN ISO 5667 für Wasserproben oder die VDI 3492 für Luftproben, um eine korrekte Probenahme sicherzustellen. **
-
Welche Untersuchungsmethoden werden bei der Probenahme in der Umweltanalytik verwendet?
In der Umweltanalytik werden häufig Methoden wie die Probennahme mittels Boden- oder Wasserproben, Luftmessungen oder biologischen Proben verwendet. Diese Proben werden dann im Labor analysiert, zum Beispiel mittels chromatographischer oder spektroskopischer Verfahren. Die Ergebnisse dienen dazu, Umweltbelastungen zu identifizieren und Umweltschutzmaßnahmen zu planen. **
-
Wie können wir eine zuverlässige Probenahme in verschiedenen Umgebungen gewährleisten?
Durch Schulung des Personals in der richtigen Probenahmetechnik. Verwendung von geeigneten Probenahmegeräten und -materialien. Regelmäßige Überprüfung und Kalibrierung der Probenahmegeräte. **
Ähnliche Suchbegriffe für Probenahme
-
Probenahme-Eckventil 1/2" verchromt, mit Edelstahlrohr 8x100mm• Material: Messing verchromt • Probeentnahmeanschluss verchromt mit Edelstahlrohr ø 8 x 100 mm und Ersatzdichtung • Quetschverschraubung DN 10 (3/8") x ø 10 mm • Schiebrosette DN (1/2") aus Edelstahl48,04 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Die Probenahme von Wasser, Fachbücher von Klaus-Dieter SelentDie Probenahme von Wasser ist ein umfassendes Fachbuch, das sich mit den entscheidenden Aspekten der Wasserprobenahme beschäftigt. Angesichts der steigenden Anforderungen an die Wasserqualität und der damit verbundenen analytischen Herausforderungen ist eine präzise Probenahme unerlässlich. Dieses Buch, das von Fachleuten des DIN-Unterausschusses „Probenahme von Wasser“ mitverfasst wurde, bietet wertvolle Einblicke in die Methoden und Techniken der Wasserprobenahme. Die dritte Auflage enthält aktualisierte Informationen zu Normen und gesetzlichen Anforderungen sowie neue Themen wie die Probenahme von Mikroplastik und Umwelt-DNA. Es richtet sich an Techniker, Auszubildende, Studierende und Fachkräfte in Behörden und Forschungseinrichtungen, die sicherstellen möchten, dass Wasserproben fehlerfrei und mit der notwendigen Sorgfalt entnommen werden. Die klare Struktur und die praxisnahen Beispiele machen dieses Buch zu einem unverzichtbaren Nachschlagewerk für alle, die im Bereich der Wasseranalytik tätig sind.94,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die gängigen Methoden zur Probenahme in der Umweltanalytik?
Die gängigen Methoden zur Probenahme in der Umweltanalytik sind die manuelle Probenahme, die automatisierte Probenahme und die passive Probenahme. Bei der manuellen Probenahme werden Proben von Hand entnommen, während bei der automatisierten Probenahme spezielle Geräte verwendet werden. Die passive Probenahme erfolgt durch das Platzieren von Probenahmegeräten an verschiedenen Standorten. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.