Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Was ist ein aktiver Rechtsträger?
Ein aktiver Rechtsträger ist eine juristische Person, die befugt ist, Rechte und Pflichten zu haben und diese auch aktiv auszuüben. Das bedeutet, dass sie Verträge abschließen, Eigentum besitzen, klagen und verklagt werden können. Beispiele für aktive Rechtsträger sind Unternehmen, Vereine, Stiftungen und staatliche Organisationen. Im Gegensatz dazu stehen passive Rechtsträger, die zwar Rechte und Pflichten haben, diese aber nicht aktiv ausüben können. Es ist wichtig, zwischen aktiven und passiven Rechtsträgern zu unterscheiden, um die rechtlichen Beziehungen und Verantwortlichkeiten klar zu definieren. **
Wer sind die Rechtsträger einer Schule?
Die Rechtsträger einer Schule können je nach Land und Schulsystem unterschiedlich sein. In vielen Fällen sind die Rechtsträger öffentliche oder staatliche Institutionen wie Kommunen oder Bildungsministerien. In einigen Fällen können aber auch private Organisationen oder Stiftungen die Rechtsträger von Schulen sein. **

Ähnliche Suchbegriffe für Rechtsträger
Top-Angebote
Produkte zum Begriff Rechtsträger:
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gemeinnützige Rechtsträger in Japan und Deutschland, Taschenbuch von Sandra Schuh, Mohr Siebeck, 978-3-16-153021-0Gemeinnützige Rechtsträger In Japan Und Deutschland, Taschenbuch Von Sandra Schuh, Mohr Siebeck, 978-3-16-153021-0, Seitenanzahl: 29979,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Auslagerung staatlicher Tätigkeiten in 'private' Rechtsträger, Taschenbuch von Thomas Fenk, AV Akademikerverlag, 978-3-639-72773-9Die Auslagerung Staatlicher Tätigkeiten In 'private' Rechtsträger, Taschenbuch Von Thomas Fenk, Av Akademikerverlag, 978-3-639-72773-9, Seitenanzahl: 128131,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Zumessung der Geldbuße gegen den Rechtsträger einer Unternehmensvereinigung, Taschenbuch von Julian Stegerer, Nomos, 978-3-7560-0456-0Die Zumessung Der Geldbuße Gegen Den Rechtsträger Einer Unternehmensvereinigung, Taschenbuch Von Julian Stegerer, Nomos, 978-3-7560-0456-0, Seitenanzahl: 5724,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist der Unterschied zwischen einem Linksträger und einem Rechtsträger?
Ein Linksträger ist eine Person, die politisch eher linke oder progressive Ansichten vertritt und sich für soziale Gerechtigkeit und Gleichheit einsetzt. Ein Rechtsträger hingegen vertritt politisch eher konservative oder rechte Ansichten und legt Wert auf individuelle Freiheit und Marktwirtschaft. Der Unterschied liegt also in den politischen Überzeugungen und Zielen, die sie verfolgen. **
-
Warum sind Einzelunternehmen von Freiberuflern keine verschmelzungsfähigen oder abspaltungsfähigen Rechtsträger im UmwG?
Einzelunternehmen von Freiberuflern sind keine verschmelzungsfähigen oder abspaltungsfähigen Rechtsträger im Umwandlungsgesetz (UmwG), da sie keine eigenständige juristische Person sind. Sie werden als natürliche Personen geführt und können daher nicht in andere Rechtsträger eingegliedert oder von ihnen abgespalten werden. Die Umwandlungsmöglichkeiten nach dem UmwG stehen nur juristischen Personen wie GmbHs oder AGs zur Verfügung. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **


Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
Top-Angebote
Produkte zum Begriff Rechtsträger:
-
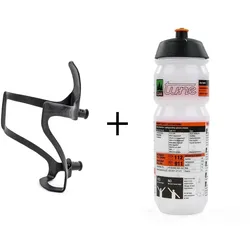
TUNE Flaschenhalter Rechtsträger inklusive FlascheTUNE Flaschenhalter Rechtsträger inklusive Flasche Mit dem Rechtsträger bringt Tune jetzt einen Flaschenhalter speziell für Fullys und Rahmen mit kleinem Rahmendreieck, bei dem die Trinkflasche seitlich entnommen wird. Er bietet sicheren Halt auch bei härtesten Einsatz und ist somit Ideal für die Nutzung am Rennrad, Cross Country Bike bis hin zum Enduro. Hier in der ergonomisch speziell auf Rechtshänder angepassten Ausführung. Der Flaschenhalter kommt Tune-typisch in dezentem Matt-Carbon daher und passt somit optisch nahezu an jedes Bike. technische Daten: Material: Carbon Schrauben: Aluminium Trägerplatte: Aluminium Ausführung: Rechtshänder Flaschengröße: 0,5l oder 0,75l Farbe: carbon-schwarz Finish: UD matt Gewicht: ca. 21g (Halter)49,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Frankreich. Vertretungsorgane in der Organisationsverfassung verselbständigter Rechtsträger des Privatrechts, Umfang, Grenzen und Nachweis derFrankreich. Vertretungsorgane In Der Organisationsverfassung Verselbständigter Rechtsträger Des Privatrechts, Umfang, Grenzen Und Nachweis Der Vertretungsmacht - Rechtsformübergreifend Dargestellt Mit Vergleichenden Bezügen Zum Deutschen Recht.,...129,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gemeinnützige Rechtsträger in Japan und Deutschland, Taschenbuch von Sandra Schuh, Mohr Siebeck, 978-3-16-153021-0Gemeinnützige Rechtsträger In Japan Und Deutschland, Taschenbuch Von Sandra Schuh, Mohr Siebeck, 978-3-16-153021-0, Seitenanzahl: 29979,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein aktiver Rechtsträger?
Ein aktiver Rechtsträger ist eine juristische Person, die befugt ist, Rechte und Pflichten zu haben und diese auch aktiv auszuüben. Das bedeutet, dass sie Verträge abschließen, Eigentum besitzen, klagen und verklagt werden können. Beispiele für aktive Rechtsträger sind Unternehmen, Vereine, Stiftungen und staatliche Organisationen. Im Gegensatz dazu stehen passive Rechtsträger, die zwar Rechte und Pflichten haben, diese aber nicht aktiv ausüben können. Es ist wichtig, zwischen aktiven und passiven Rechtsträgern zu unterscheiden, um die rechtlichen Beziehungen und Verantwortlichkeiten klar zu definieren. **
-
Wer sind die Rechtsträger einer Schule?
Die Rechtsträger einer Schule können je nach Land und Schulsystem unterschiedlich sein. In vielen Fällen sind die Rechtsträger öffentliche oder staatliche Institutionen wie Kommunen oder Bildungsministerien. In einigen Fällen können aber auch private Organisationen oder Stiftungen die Rechtsträger von Schulen sein. **
-
Was ist der Unterschied zwischen einem Linksträger und einem Rechtsträger?
Ein Linksträger ist eine Person, die politisch eher linke oder progressive Ansichten vertritt und sich für soziale Gerechtigkeit und Gleichheit einsetzt. Ein Rechtsträger hingegen vertritt politisch eher konservative oder rechte Ansichten und legt Wert auf individuelle Freiheit und Marktwirtschaft. Der Unterschied liegt also in den politischen Überzeugungen und Zielen, die sie verfolgen. **
-
Warum sind Einzelunternehmen von Freiberuflern keine verschmelzungsfähigen oder abspaltungsfähigen Rechtsträger im UmwG?
Einzelunternehmen von Freiberuflern sind keine verschmelzungsfähigen oder abspaltungsfähigen Rechtsträger im Umwandlungsgesetz (UmwG), da sie keine eigenständige juristische Person sind. Sie werden als natürliche Personen geführt und können daher nicht in andere Rechtsträger eingegliedert oder von ihnen abgespalten werden. Die Umwandlungsmöglichkeiten nach dem UmwG stehen nur juristischen Personen wie GmbHs oder AGs zur Verfügung. **
Ähnliche Suchbegriffe für Rechtsträger
-
Die Auslagerung staatlicher Tätigkeiten in 'private' Rechtsträger, Taschenbuch von Thomas Fenk, AV Akademikerverlag, 978-3-639-72773-9Die Auslagerung Staatlicher Tätigkeiten In 'private' Rechtsträger, Taschenbuch Von Thomas Fenk, Av Akademikerverlag, 978-3-639-72773-9, Seitenanzahl: 128131,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Zumessung der Geldbuße gegen den Rechtsträger einer Unternehmensvereinigung, Taschenbuch von Julian Stegerer, Nomos, 978-3-7560-0456-0Die Zumessung Der Geldbuße Gegen Den Rechtsträger Einer Unternehmensvereinigung, Taschenbuch Von Julian Stegerer, Nomos, 978-3-7560-0456-0, Seitenanzahl: 5724,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Bilanzierung der Spaltung beim übertragenden und übernehmenden Rechtsträger, Taschenbuch von Rainer Brunner, GRIN, 978-3-8386-3582-8Die Bilanzierung Der Spaltung Beim Übertragenden Und Übernehmenden Rechtsträger, Taschenbuch Von Rainer Brunner, Grin, 978-3-8386-3582-8, Seitenanzahl: 10838,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bewertung von Vermögensgegenständen in der laufenden Buchhaltung: Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Taschenbuch von Moritz Wenninger,Bewertung Von Vermögensgegenständen In Der Laufenden Buchhaltung: Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Taschenbuch Von Moritz Wenninger, Grin, 978-3-656-66591-5, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.