Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Was ist die SBZ?
Die SBZ steht für Sowjetische Besatzungszone und bezeichnet den Teil Deutschlands, der nach dem Ende des Zweiten Weltkriegs von der Sowjetunion besetzt wurde. Die SBZ bildete die Grundlage für die spätere Gründung der Deutschen Demokratischen Republik (DDR). **
Was ist die SBZ-Schulreform?
Die SBZ-Schulreform bezieht sich auf die Schulreform, die in der Sowjetischen Besatzungszone (SBZ) in Deutschland nach dem Zweiten Weltkrieg durchgeführt wurde. Diese Reform hatte das Ziel, das Bildungssystem zu demokratisieren und zu entnazifizieren. Es wurden unter anderem die Nationalsozialistischen Lehrer entfernt und ein neues Curriculum eingeführt. **

Ähnliche Suchbegriffe für Sbz
Top-Angebote
Produkte zum Begriff Sbz:
-
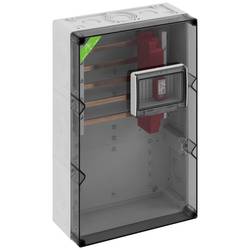
Spelsberg 76735201 AKi-SBZ 352-40 Verteilerschrank Aufputz Anzahl Teilungen = 6 Inhalt 1 St.Überspannungsschutzgehäuse, Industrie Qualität, 5-polig, 40mm Sammelschienenabstand, mit CU-Schienen, L1...L3: 12 x 5mm, PE/N: 12 x 5mm, mit 10 Sammelschienenklemmen für CU-Leiter 4-35qmm, mit Klappfenster 6 TE, mit transparentem Deckel, plombierbar, mit Blitzstrom- und Überspannungs-Ableiter Typ 1+2 nach EN 61643-11 für Hauptstrom-Versorgungssysteme, Netzform TT/TNS, für den Einsatz bei Gebäuden ohne äußeren Blitzschutz, Blitzstrom: (10/350) 7,5/30kA, höchste Dauerspannung: 255 V AC, max. zul. Vorsicherung: 160A gG, anschlussfertig montiert auf Sammelschienensystem709,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware buchhaltung 2025Lexware buchhaltung 2025, Jahreslizenz - Produktbeschreibung Lexware buchhaltung 2025, Jahreslizenz: Die ideale Lösung für Ihre Finanzbuchhaltung Die Buchhaltung ist das Herzstück jedes Unternehmens und spielt eine entscheidende Rolle für die finanzielle Übersicht und Planung. **Lexware buchhaltung 2025, Jahreslizenz** bietet eine professionelle und benutzerfreundliche Softwarelösung, die speziell für kleine und mittlere Unternehmen entwickelt wurde. Diese Software hilft Ihnen, Ihre Buchhaltung effizient und rechtssicher zu organisieren, von der einfachen Einnahmen-Überschuss-Rechnung bis hin zur doppelten Buchführung und Bilanzierung. In dieser ausführlichen Produktbeschreibung erfahren Sie alles über die Funktionen, Vorteile und Systemvoraussetzungen von Lexware buchhaltung 2025 und warum es die perfekte Wahl für Ihre Finanzbuchhaltung ist. Was ist Lexware buchhaltung 2025, Jahresli...374,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie war die wirtschaftliche Entwicklung in der SBZ?
Die wirtschaftliche Entwicklung in der SBZ (Sowjetische Besatzungszone) war geprägt von einer Umstellung auf eine zentralisierte Planwirtschaft nach sowjetischem Vorbild. Es wurden staatliche Betriebe gegründet und die Industrie verstaatlicht. Die Wirtschaftsleistung stieg zwar an, jedoch aufgrund der zentralen Planung und fehlender Marktwirtschaftsmechanismen blieb die Produktivität hinter den Erwartungen zurück. **
-
Warum wurde der Marshall-Plan in der SBZ abgelehnt?
Der Marshall-Plan wurde von der Sowjetunion und der SED-Führung in der SBZ abgelehnt, da sie ihn als eine Form des wirtschaftlichen und politischen Einflusses des Westens betrachteten. Die Sowjetunion wollte ihre Kontrolle über die SBZ behalten und befürchtete, dass der Marshall-Plan die wirtschaftliche Abhängigkeit von den westlichen Ländern verstärken würde. Stattdessen wurde in der SBZ der Aufbau einer sozialistischen Planwirtschaft vorangetrieben. **
-
Welche Zone hatte mehr Rechte, die SBZ oder die Westzone?
Die Westzone hatte im Vergleich zur SBZ (Sowjetischen Besatzungszone) mehr Rechte und Freiheiten. In der Westzone wurde ein demokratisches System aufgebaut, während in der SBZ eine kommunistische Regierung etabliert wurde. Die Westzone hatte eine freie Presse, Meinungsfreiheit und freie Wahlen, während in der SBZ die Medien zensiert wurden und politische Opposition unterdrückt wurde. **
-
Was ist der Unterschied zwischen der UdSSR, der SBZ und der Sowjetunion?
Die UdSSR (Union der Sozialistischen Sowjetrepubliken) war der offizielle Name des kommunistischen Staates, der von 1922 bis 1991 existierte. Die SBZ (Sowjetische Besatzungszone) war der Teil Deutschlands, der nach dem Zweiten Weltkrieg von der Sowjetunion besetzt wurde und später zur DDR wurde. Die Sowjetunion war der übergeordnete Staat, zu dem die UdSSR und andere sozialistische Sowjetrepubliken gehörten. **

Was waren die Ziele der sowjetischen Besatzungsmacht in der sowjetischen Besatzungszone (SBZ)?
Die Ziele der sowjetischen Besatzungsmacht in der sowjetischen Besatzungszone (SBZ) waren vor allem die Sicherung der eigenen Interessen und die Etablierung eines sozialistischen Systems. Dazu gehörten die Enteignung und Verstaatlichung von Industrie und Landwirtschaft, die Einführung einer zentralisierten Planwirtschaft sowie die Unterdrückung politischer Opposition. Die sowjetische Besatzungsmacht strebte außerdem die Integration der SBZ in den kommunistischen Einflussbereich an und setzte sich für die Gründung der DDR ein. **
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
Top-Angebote
Produkte zum Begriff Sbz:
-
Spelsberg Blitzschutzgehäuse AKi-SBZ 352-40Netzform DC=neinNetzform IT=neinNetzform TN=neinNetzform TN-C=neinNetzform TN-C-S=neinNetzform TN-S=jaNetzform TT=jaNetzform sonstige=neinPolzahl=5Blitzstoßstrom (10/350 μs)=30 kAHöchste Dauerspannung AC=255 VNennspannung AC=230 VSchutzpegel L-N=1,5 kVSchutzpegel L-PE=2,2 kVFolgestromlöschfähigkeit=25 kAMax. Überstromschutzeinrichtung Stichverdrahtung (Sicherung)=160 AMontageart=vormontiert im GehäuseBaugröße=3 TEMax. Leiterquerschnitt starr (ein-/mehrdrähtig)=50 mm2Max. Leiterquerschnitt flexibel (feindrähtig)=35 mm2Fernsignalisierung=neinSignalisierung am Gerät=optischPrüfklasse=Typ 1 und 2Integrierte Vorsicherung=neinEnergetisch koordinierte Schutzwirkung zum Endgerät=jaSpannungsschaltende Funkenstreckentechnologie=jaÜberstromgeschützter Spannungsabgriff=neinSchutzart (IP)=IP65...728,26 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Spelsberg 76735201 AKi-SBZ 352-40 Verteilerschrank Aufputz Anzahl Teilungen = 6 Inhalt 1 St.Überspannungsschutzgehäuse, Industrie Qualität, 5-polig, 40mm Sammelschienenabstand, mit CU-Schienen, L1...L3: 12 x 5mm, PE/N: 12 x 5mm, mit 10 Sammelschienenklemmen für CU-Leiter 4-35qmm, mit Klappfenster 6 TE, mit transparentem Deckel, plombierbar, mit Blitzstrom- und Überspannungs-Ableiter Typ 1+2 nach EN 61643-11 für Hauptstrom-Versorgungssysteme, Netzform TT/TNS, für den Einsatz bei Gebäuden ohne äußeren Blitzschutz, Blitzstrom: (10/350) 7,5/30kA, höchste Dauerspannung: 255 V AC, max. zul. Vorsicherung: 160A gG, anschlussfertig montiert auf Sammelschienensystem709,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die SBZ?
Die SBZ steht für Sowjetische Besatzungszone und bezeichnet den Teil Deutschlands, der nach dem Ende des Zweiten Weltkriegs von der Sowjetunion besetzt wurde. Die SBZ bildete die Grundlage für die spätere Gründung der Deutschen Demokratischen Republik (DDR). **
-
Was ist die SBZ-Schulreform?
Die SBZ-Schulreform bezieht sich auf die Schulreform, die in der Sowjetischen Besatzungszone (SBZ) in Deutschland nach dem Zweiten Weltkrieg durchgeführt wurde. Diese Reform hatte das Ziel, das Bildungssystem zu demokratisieren und zu entnazifizieren. Es wurden unter anderem die Nationalsozialistischen Lehrer entfernt und ein neues Curriculum eingeführt. **
-
Wie war die wirtschaftliche Entwicklung in der SBZ?
Die wirtschaftliche Entwicklung in der SBZ (Sowjetische Besatzungszone) war geprägt von einer Umstellung auf eine zentralisierte Planwirtschaft nach sowjetischem Vorbild. Es wurden staatliche Betriebe gegründet und die Industrie verstaatlicht. Die Wirtschaftsleistung stieg zwar an, jedoch aufgrund der zentralen Planung und fehlender Marktwirtschaftsmechanismen blieb die Produktivität hinter den Erwartungen zurück. **
-
Warum wurde der Marshall-Plan in der SBZ abgelehnt?
Der Marshall-Plan wurde von der Sowjetunion und der SED-Führung in der SBZ abgelehnt, da sie ihn als eine Form des wirtschaftlichen und politischen Einflusses des Westens betrachteten. Die Sowjetunion wollte ihre Kontrolle über die SBZ behalten und befürchtete, dass der Marshall-Plan die wirtschaftliche Abhängigkeit von den westlichen Ländern verstärken würde. Stattdessen wurde in der SBZ der Aufbau einer sozialistischen Planwirtschaft vorangetrieben. **
Ähnliche Suchbegriffe für Sbz
-
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware buchhaltung 2025Lexware buchhaltung 2025, Jahreslizenz - Produktbeschreibung Lexware buchhaltung 2025, Jahreslizenz: Die ideale Lösung für Ihre Finanzbuchhaltung Die Buchhaltung ist das Herzstück jedes Unternehmens und spielt eine entscheidende Rolle für die finanzielle Übersicht und Planung. **Lexware buchhaltung 2025, Jahreslizenz** bietet eine professionelle und benutzerfreundliche Softwarelösung, die speziell für kleine und mittlere Unternehmen entwickelt wurde. Diese Software hilft Ihnen, Ihre Buchhaltung effizient und rechtssicher zu organisieren, von der einfachen Einnahmen-Überschuss-Rechnung bis hin zur doppelten Buchführung und Bilanzierung. In dieser ausführlichen Produktbeschreibung erfahren Sie alles über die Funktionen, Vorteile und Systemvoraussetzungen von Lexware buchhaltung 2025 und warum es die perfekte Wahl für Ihre Finanzbuchhaltung ist. Was ist Lexware buchhaltung 2025, Jahresli...374,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwirkslies, Michele: Rückstellungen bilden, auflösen und buchenRückstellungen bilden, auflösen und buchen , Welche Voraussetzungen müssen vorliegen, damit Rückstellungen überhaupt gebildet werden dürfen? Wie unterscheiden sich der Ansatz und die Bewertung einer Rückstellung in der Handelsbilanz und in der Steuerbilanz? Dieses Fachbuch stellt den richtigen Umgang sowohl im Handels- als auch im Steuerrecht übersichtlich dar. Die Autorin Michele Schwirkslies behandelt nicht die Bilanzposition "Rückstellung" im Allgemeinen, sondern die vielen verschiedenen einzelnen, in der Praxis häufig auftretenden Rückstellungsarten. Sie zeigt anhand von zahlreichen Beispielen und unter Beachtung der aktuellen Rechtsprechung, wie Sie bei Rückstellungen alles richtig machen. Inhalte: Rückstellungsarten Einordnung der Rückstellungen in das Bilanzbild Abgrenzung der Rückstellungen von anderen Bilanzpositionen Rückstellungen in der Handelsbilanz: Ansatz, Bewertung, Auflösung Rückstellungen in der Steuerbilanz: Ansatz, Grundsatz der Maßgeblichkeit, Sonderregelungen, Bewertung, Auflösung Kontierungslexikon Neu in der 2. Auflage: Berücksichtigung von Elektro- und Hybridfahrzeugen im Berechnungsschema zur Ermittlung der Gewerbesteuerrückstellung Berücksichtigung der aktuellen sozialversicherungsrechtlichen Beitragsbemessungsgrenzen für die Berechnung von Urlaubsrückstellungen Wegfall der Abzinsungspflicht für Verbindlichkeiten durch das Vierte Corona-Steuerhilfegesetz , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. aktualisierte und überarbeitete Auflage 2024, Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Schwirkslies, Michele, Auflage: 24002, Auflage/Ausgabe: 2. aktualisierte und überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 246, Keyword: BMF-Schreiben; Bewertung; Bilanz; Buchführung; Handelsrecht; Jahresabschluss; Michele Schwirkslies; Rückstellungen; Steuerrecht; Verbindlichkeiten; auflösen; bilden; buchen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 219, Breite: 169, Höhe: 20, Gewicht: 413, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Zone hatte mehr Rechte, die SBZ oder die Westzone?
Die Westzone hatte im Vergleich zur SBZ (Sowjetischen Besatzungszone) mehr Rechte und Freiheiten. In der Westzone wurde ein demokratisches System aufgebaut, während in der SBZ eine kommunistische Regierung etabliert wurde. Die Westzone hatte eine freie Presse, Meinungsfreiheit und freie Wahlen, während in der SBZ die Medien zensiert wurden und politische Opposition unterdrückt wurde. **
-
Was ist der Unterschied zwischen der UdSSR, der SBZ und der Sowjetunion?
Die UdSSR (Union der Sozialistischen Sowjetrepubliken) war der offizielle Name des kommunistischen Staates, der von 1922 bis 1991 existierte. Die SBZ (Sowjetische Besatzungszone) war der Teil Deutschlands, der nach dem Zweiten Weltkrieg von der Sowjetunion besetzt wurde und später zur DDR wurde. Die Sowjetunion war der übergeordnete Staat, zu dem die UdSSR und andere sozialistische Sowjetrepubliken gehörten. **
-
Was waren die Ziele der sowjetischen Besatzungsmacht in der sowjetischen Besatzungszone (SBZ)?
Die Ziele der sowjetischen Besatzungsmacht in der sowjetischen Besatzungszone (SBZ) waren vor allem die Sicherung der eigenen Interessen und die Etablierung eines sozialistischen Systems. Dazu gehörten die Enteignung und Verstaatlichung von Industrie und Landwirtschaft, die Einführung einer zentralisierten Planwirtschaft sowie die Unterdrückung politischer Opposition. Die sowjetische Besatzungsmacht strebte außerdem die Integration der SBZ in den kommunistischen Einflussbereich an und setzte sich für die Gründung der DDR ein. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.