Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Ist der SmallRig Cage für die GH5 auch mit der G70 kompatibel?
Ja, der SmallRig Cage für die GH5 ist auch mit der G70 kompatibel. Beide Kameras haben ein ähnliches Gehäusedesign und die gleichen Montagepunkte, so dass der Cage problemlos auf beiden Kameras verwendet werden kann. Es ist jedoch immer ratsam, die genauen Spezifikationen des Cages zu überprüfen, um sicherzustellen, dass er für Ihre spezifische Kamera geeignet ist. **
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
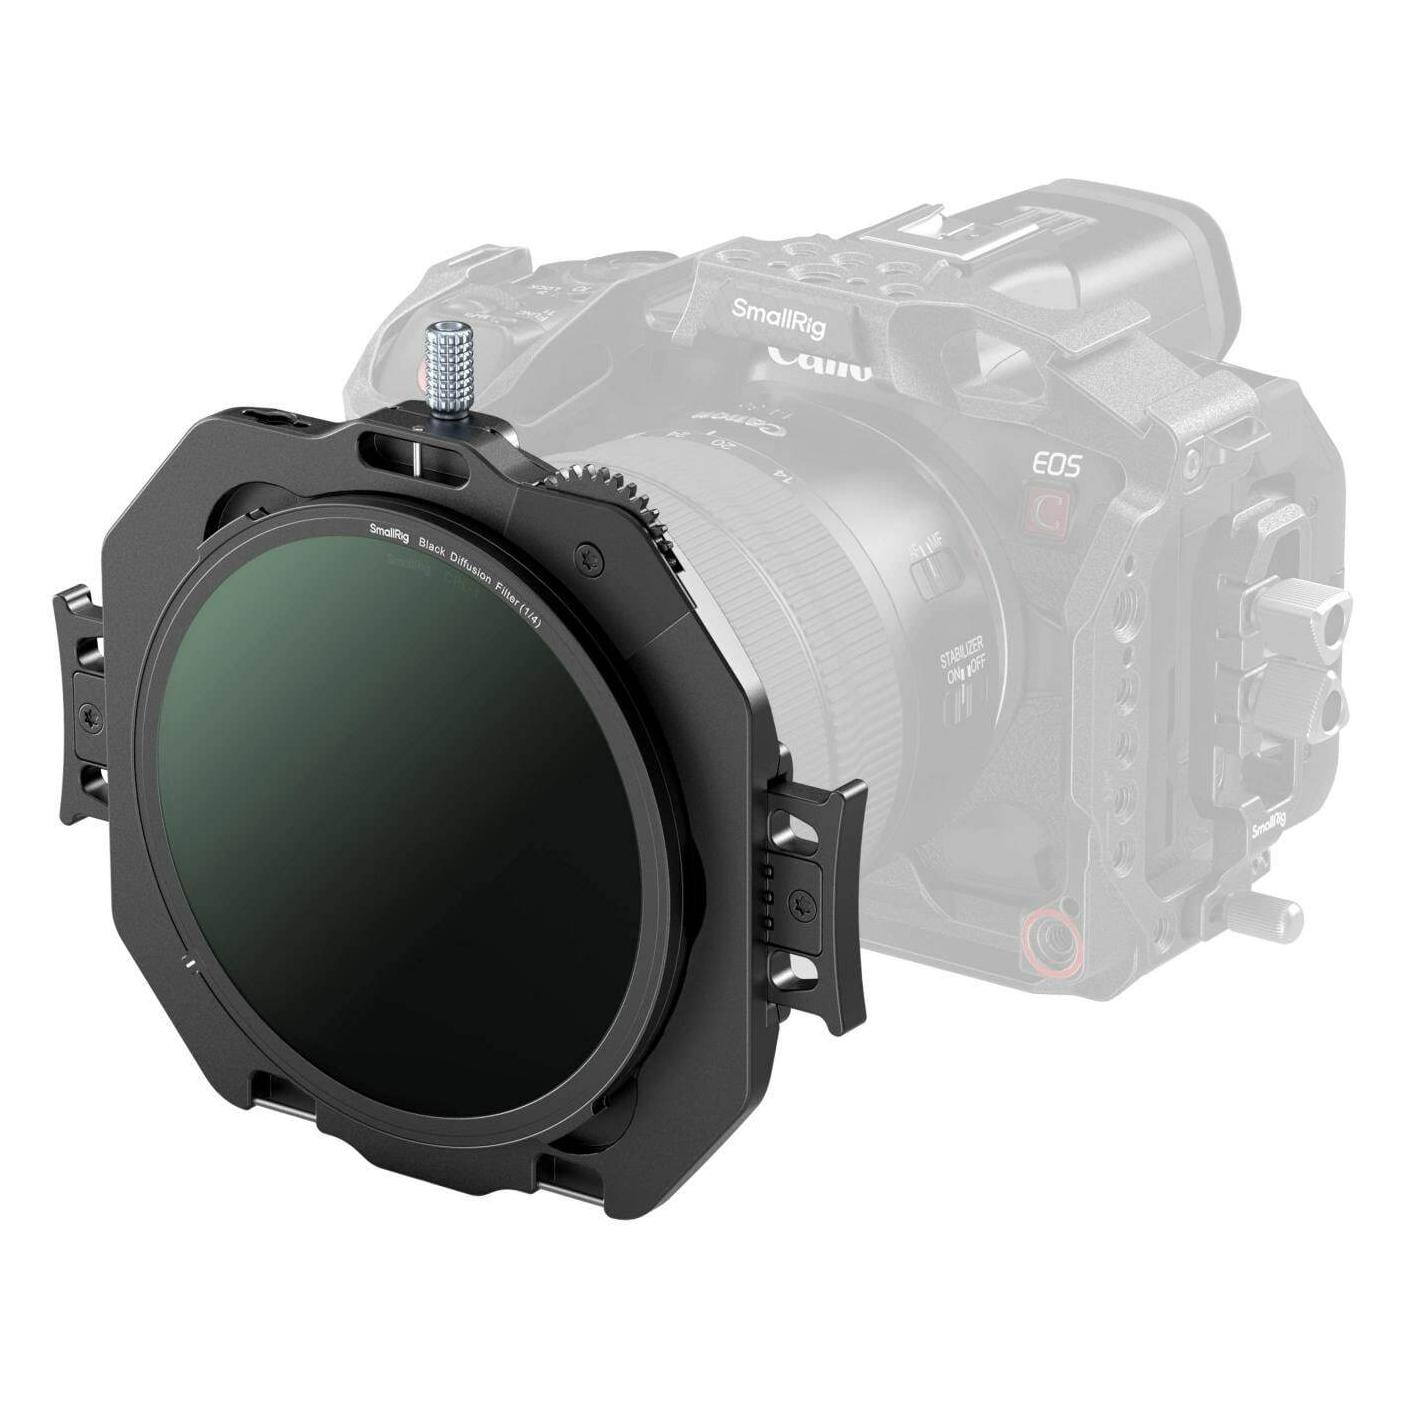
Ähnliche Suchbegriffe für SmallRig-4412-4412
Top-Angebote
Produkte zum Begriff SmallRig-4412-4412:
-
Ablagekonsole 4412Funktionale Wandablage für Sanitäranlagen Wohin mit Smartphone, Schlüssel oder Portemonnaie beim Besuch einer öffentlichen Toilette Diese Frage kennen viele Nutzer aus dem Alltag. Häufig fehlt eine passende Ablagemöglichkeit und persönliche Gegenstände müssen notgedrungen festgehalten oder unsicher abgelegt werden. Die Ablagekonsole 4412 aus Aluminium bietet dafür eine einfache und durchdachte Lösung. Sie schafft eine praktische Ablagefläche direkt in der WC Kabine und benötigt dabei nur wenig Platz. Ideal für öffentliche Sanitärräume, in denen Funktionalität und Ordnung gefragt sind. Gefertigt aus hochwertigem Aluminium überzeugt die Ablagekonsole durch ihre stabile Ausführung und eine langlebige Qualität. Das Material ist robust, pflegeleicht und für den täglichen Einsatz bestens geeignet. Gleichzeitig fügt sich das schlichte Design unauffällig und modern in unterschiedliche Sanitärumgebungen ein. Mit der Ablagekonsole 4412 erhöhen Sie den Komfort Ihrer Nutzer spürbar. Eine kleine Ergänzung mit großer Wirkung, die Ordnung schafft, den Aufenthalt angenehmer macht und einen professionellen Eindruck in öffentlichen WCs hinterlässt.73,78 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
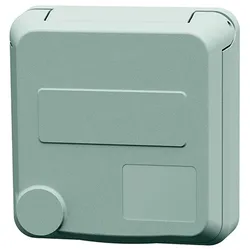
Mennekes Anbaudose Cepex 4412IEC-Stromstärke=32 APolzahl=3Spannung nach EN 60309-2=230 V (50+60 Hz) blauUhrzeit-Stellung=6 hKennfarbe=blauRAL-Nummer=7035Gehäusefarbe=grauAnschlusstechnik=SchraubklemmeKabeleinführung=KnickschutztülleWerkstoff=KunststoffKontaktmaterial=CuSnOberflächenbehandlung Kontakte=unbehandeltAbschließbar=neinBezeichnungsfeld=neinMilitärausführung=nein101,36 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
Top-Angebote
Produkte zum Begriff SmallRig-4412-4412:
-
Ablagekonsole 4412Funktionale Wandablage für Sanitäranlagen Wohin mit Smartphone, Schlüssel oder Portemonnaie beim Besuch einer öffentlichen Toilette Diese Frage kennen viele Nutzer aus dem Alltag. Häufig fehlt eine passende Ablagemöglichkeit und persönliche Gegenstände müssen notgedrungen festgehalten oder unsicher abgelegt werden. Die Ablagekonsole 4412 aus Aluminium bietet dafür eine einfache und durchdachte Lösung. Sie schafft eine praktische Ablagefläche direkt in der WC Kabine und benötigt dabei nur wenig Platz. Ideal für öffentliche Sanitärräume, in denen Funktionalität und Ordnung gefragt sind. Gefertigt aus hochwertigem Aluminium überzeugt die Ablagekonsole durch ihre stabile Ausführung und eine langlebige Qualität. Das Material ist robust, pflegeleicht und für den täglichen Einsatz bestens geeignet. Gleichzeitig fügt sich das schlichte Design unauffällig und modern in unterschiedliche Sanitärumgebungen ein. Mit der Ablagekonsole 4412 erhöhen Sie den Komfort Ihrer Nutzer spürbar. Eine kleine Ergänzung mit großer Wirkung, die Ordnung schafft, den Aufenthalt angenehmer macht und einen professionellen Eindruck in öffentlichen WCs hinterlässt.73,78 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Ist der SmallRig Cage für die GH5 auch mit der G70 kompatibel?
Ja, der SmallRig Cage für die GH5 ist auch mit der G70 kompatibel. Beide Kameras haben ein ähnliches Gehäusedesign und die gleichen Montagepunkte, so dass der Cage problemlos auf beiden Kameras verwendet werden kann. Es ist jedoch immer ratsam, die genauen Spezifikationen des Cages zu überprüfen, um sicherzustellen, dass er für Ihre spezifische Kamera geeignet ist. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
Ähnliche Suchbegriffe für SmallRig-4412-4412
-
Mennekes Anbaudose Cepex 4412IEC-Stromstärke=32 APolzahl=3Spannung nach EN 60309-2=230 V (50+60 Hz) blauUhrzeit-Stellung=6 hKennfarbe=blauRAL-Nummer=7035Gehäusefarbe=grauAnschlusstechnik=SchraubklemmeKabeleinführung=KnickschutztülleWerkstoff=KunststoffKontaktmaterial=CuSnOberflächenbehandlung Kontakte=unbehandeltAbschließbar=neinBezeichnungsfeld=neinMilitärausführung=nein101,36 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
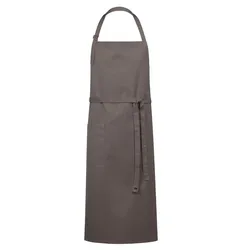
Latzschürze Demin "4412" - braunStilvolle und elegante Latzschürze Mit unserer stilvollen Latzschürze von Greiff® "4412" bist du nicht nur bestens geschützt, sondern setzt auch modische Akzente in deiner Küche oder im Servicebereich. Egal, ob beim Kochen, Grillen oder im Restaurant – diese Schürze vereint Funktionalität und Design auf harmonische Weise. Die Metallschnalle am Nackenband kann individuell eingestellt werden, die aufgestzte Tasche hat Platz für Kleinigkeiten die schnell zur Hand sein sollen. Der hohe Tragekomfort und die durchdachte Passform sorgen dafür, dass du dich den ganzen Tag über wohlfühlst.Bei der Latzschürze setzt GREIFF® auf Nachhaltigkeit, weswegen die Latzschürze nach OEKO-TEX® Standard 100 zertifiziert ist. Besonderheiten Einsatzgebiet: Ideal für Gastronomie, Küche und kreative Hobbyköche. Tragekomfort: Bequeme Passform mit verstellbarem Nackenband. Material: Robuste Baumwolle, die langlebig und pflegeleicht ist. Zertifizierungen: OEKO-TEX® Standard 100 – für ein gutes Gefühl auf der Haut. Schnitt: Praktische Taschen für Utensilien und persönliche Gegenstände. Spezifikationen Material: 65% Polyester und 35% Baumwolle Normen & Zertifizierungen: OEKO-TEX® Standard 100 Taschen: Zwei große Fronttaschen für optimalen Stauraum24,89 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.