Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **

Ähnliche Suchbegriffe für Software-in-der-Logistik
Top-Angebote
Produkte zum Begriff Software-in-der-Logistik:
-
Grundzüge der Beschaffung, Produktion und Logistik, Fachbücher von Sebastian KummerEs stellt Ihnen aktuelle Konzepte und Werkzeuge aus der Praxis vor, die für das effiziente Management aller Aktivitäten entlang der gesamten Supply Chain vom Rohstofflieferanten bis zum Endkunden notwendig sind. Die 4. Auflage wurde sowohl inhaltlich als auch strukturell überarbeitet. Neben den beiden Fallstudien aus der Güter- und Dienstleistungsproduktion haben die Autoren kurze Exkurse ergänzt, die die konkrete Anwendung einzelner Konzepte in der betrieblichen Praxis demonstrieren. Im Grundlagenteil neu sind unter anderem Abschnitte zu den Themen Nachhaltigkeitsmanagement, Change Management und eine intensivere Behandlung von Geschäftsprozessen. Neuerungen im Teil Beschaffung betreffen vor allem Beschaffungspolitik, Dienstleistungseinkauf und elektronische Beschaffung. Anpassungen im Teil Produktion beziehen sich vorrangig auf das Produktionsmanagement sowie Projektmanagement. Erweiterungen im Teil Logistik betreffen vor allem Nachhaltigkeit in der Logistik, das Management von Logistikunternehmen sowie Informationsflüsse und -systeme in der Logistik, die mit der zunehmenden Digitalisierung von Geschäftsprozessen entlang der Supply Chain rasch an Bedeutung gewinnen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
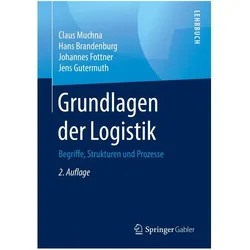
Grundlagen der Logistik, Fachbücher von Jens Gutermuth, Hans Brandenburg, Johannes Fottner, Claus MuchnaDieses Buch bietet eine grundlegende Einführung in die Logistik und deren Einordnung in den Wertschöpfungsprozess. Es wird der Frage nachgegangen, in welcher Beziehung Logistikmanagement und Supply Chain Management stehen. Neben Begriffen und Strukturen in der Logistik werden auch Prozessaspekte behandelt. Ziel ist es, in kompakter Form das moderne Logistikverständnis aufzuzeigen, das über die reine physische Abwicklung von Gütertransporten, Umschlag und Lagerung hinausgeht. Logistik wird sowohl aus der Sicht einer Managementkonzeption als auch aus der Sicht der technischen Dimensionen betrachtet. Jedes Kapitel enthält Lernziele sowie zahlreiche Übungsaufgaben mit ausführlichen Lösungen zum Selbststudium und zur optimalen Prüfungsvorbereitung.32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wo stehen Verbindlichkeiten in der Bilanz?
Verbindlichkeiten stehen in der Bilanz auf der Passivseite. Sie stellen die finanziellen Verpflichtungen eines Unternehmens gegenüber Dritten dar, die in der Zukunft beglichen werden müssen. Zu den Verbindlichkeiten zählen beispielsweise Darlehen, Verbindlichkeiten aus Lieferungen und Leistungen sowie Rückstellungen für noch nicht abgeschlossene Geschäfte. Die Höhe der Verbindlichkeiten gibt Auskunft über die finanzielle Belastung des Unternehmens und dessen Fähigkeit, seine Schulden zu begleichen. Eine genaue Aufschlüsselung der Verbindlichkeiten ist wichtig für Investoren und Gläubiger, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
-
Was sind Verbindlichkeiten in der Bilanz?
Was sind Verbindlichkeiten in der Bilanz? Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat. Dazu gehören beispielsweise Darlehen, Lieferantenkredite, Gehaltszahlungen und Steuern. Diese Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und geben Auskunft über die finanzielle Gesundheit und die Schuldenlast des Unternehmens. Es ist wichtig, dass Unternehmen ihre Verbindlichkeiten im Blick behalten und sicherstellen, dass sie diese fristgerecht bedienen können, um Zahlungsausfälle zu vermeiden. **
-
Was bedeutet Verbindlichkeiten in der Bilanz?
Was bedeutet Verbindlichkeiten in der Bilanz? Verbindlichkeiten sind finanzielle Verpflichtungen oder Schulden, die ein Unternehmen gegenüber Dritten hat. Sie können kurzfristige Verbindlichkeiten wie Lieferantenkredite oder langfristige Verbindlichkeiten wie Darlehen und Anleihen umfassen. In der Bilanz werden Verbindlichkeiten auf der Passivseite ausgewiesen und geben Auskunft über die finanzielle Gesundheit und die finanzielle Stabilität eines Unternehmens. Sie sind wichtige Kennzahlen für Investoren und Gläubiger, um die finanzielle Situation eines Unternehmens zu beurteilen. **
-
Wo stehen die Verbindlichkeiten in der Bilanz?
Die Verbindlichkeiten stehen in der Bilanz auf der Passivseite. Dort werden sie unterteilt in kurzfristige Verbindlichkeiten, die innerhalb eines Jahres fällig sind, und langfristige Verbindlichkeiten, die erst nach einem Jahr fällig werden. Zu den Verbindlichkeiten zählen beispielsweise Darlehen, Lieferantenverbindlichkeiten, Rückstellungen oder Anleihen. Sie zeigen an, welche finanziellen Verpflichtungen ein Unternehmen gegenüber externen Parteien hat und sind somit ein wichtiger Bestandteil der Bilanzanalyse. Die Höhe der Verbindlichkeiten kann Aufschluss über die finanzielle Stabilität und Liquidität eines Unternehmens geben. **
Was sind kurzfristige Verbindlichkeiten in der Bilanz?
Was sind kurzfristige Verbindlichkeiten in der Bilanz? Kurzfristige Verbindlichkeiten sind Schulden oder finanzielle Verpflichtungen, die innerhalb eines Jahres fällig werden. Sie umfassen typischerweise Verbindlichkeiten wie Lieferantenkredite, kurzfristige Darlehen, Steuern und andere kurzfristige Schulden. Diese Verbindlichkeiten müssen in der Bilanz eines Unternehmens ausgewiesen werden, um einen Überblick über die finanzielle Situation des Unternehmens zu geben. Kurzfristige Verbindlichkeiten sind wichtig, da sie zeigen, wie liquide ein Unternehmen ist und ob es in der Lage ist, seine kurzfristigen Verpflichtungen zu erfüllen. **
Was sind sonstige Verbindlichkeiten in der Bilanz?
Was sind sonstige Verbindlichkeiten in der Bilanz? Sonstige Verbindlichkeiten sind finanzielle Verpflichtungen eines Unternehmens, die nicht unter langfristige oder kurzfristige Verbindlichkeiten fallen. Sie können beispielsweise Lieferantenverbindlichkeiten, Rückstellungen für Garantien oder Verbindlichkeiten aus Mietverträgen umfassen. Diese Verbindlichkeiten werden in der Bilanz ausgewiesen und geben Aufschluss über die finanzielle Situation und die Verpflichtungen des Unternehmens gegenüber Dritten. Es ist wichtig, diese Verbindlichkeiten bei der Analyse der Bilanz zu berücksichtigen, um ein umfassendes Bild der finanziellen Verpflichtungen des Unternehmens zu erhalten. **
Top-Angebote
Produkte zum Begriff Software-in-der-Logistik:
-
Lean Management in der Logistik, Fachbücher von Philipp-Akira Bürger, Thorsten Jowanowitsch, Erich PelikanDas Fachbuch 'Lean Management in der Logistik' bietet eine praxisnahe Einführung in die Anwendung von Lean-Methoden speziell für Logistikprozesse. Es richtet sich an Fach- und Führungskräfte, die ihre Logistikprozesse stabilisieren und effizienter gestalten möchten. Das Buch vermittelt fundierte Kenntnisse über die Übertragung bewährter Lean-Prinzipien auf logistische Abläufe und beleuchtet dabei auch die Unterschiede zwischen Fertigung und Logistik. Es werden praxisorientierte Techniken wie Shopfloor Management, Kaizen-Workshops und Problemlösungstechniken vorgestellt, die den Leser befähigen, kontinuierliche Verbesserungsprozesse erfolgreich umzusetzen. Zudem bietet das Handbuch einen umfassenden Einblick in die Grundlagen des Change Managements und die Just-in-time-Prinzipien, die für eine reibungslose Prozessgestaltung unerlässlich sind. Die Inhalte sind klar strukturiert und praxisnah aufbereitet, sodass sowohl Anwender als auch Berater wertvolle Impulse für die Optimierung ihrer Logistikprozesse erhalten. Die Kombination aus theoretischem Hintergrundwissen und praktischen Beispielen macht dieses Buch zu einem unverzichtbaren Begleiter für alle, die Lean Management in der Logistik implementieren möchten.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundzüge der Beschaffung, Produktion und Logistik, Fachbücher von Sebastian KummerEs stellt Ihnen aktuelle Konzepte und Werkzeuge aus der Praxis vor, die für das effiziente Management aller Aktivitäten entlang der gesamten Supply Chain vom Rohstofflieferanten bis zum Endkunden notwendig sind. Die 4. Auflage wurde sowohl inhaltlich als auch strukturell überarbeitet. Neben den beiden Fallstudien aus der Güter- und Dienstleistungsproduktion haben die Autoren kurze Exkurse ergänzt, die die konkrete Anwendung einzelner Konzepte in der betrieblichen Praxis demonstrieren. Im Grundlagenteil neu sind unter anderem Abschnitte zu den Themen Nachhaltigkeitsmanagement, Change Management und eine intensivere Behandlung von Geschäftsprozessen. Neuerungen im Teil Beschaffung betreffen vor allem Beschaffungspolitik, Dienstleistungseinkauf und elektronische Beschaffung. Anpassungen im Teil Produktion beziehen sich vorrangig auf das Produktionsmanagement sowie Projektmanagement. Erweiterungen im Teil Logistik betreffen vor allem Nachhaltigkeit in der Logistik, das Management von Logistikunternehmen sowie Informationsflüsse und -systeme in der Logistik, die mit der zunehmenden Digitalisierung von Geschäftsprozessen entlang der Supply Chain rasch an Bedeutung gewinnen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Wo stehen Verbindlichkeiten in der Bilanz?
Verbindlichkeiten stehen in der Bilanz auf der Passivseite. Sie stellen die finanziellen Verpflichtungen eines Unternehmens gegenüber Dritten dar, die in der Zukunft beglichen werden müssen. Zu den Verbindlichkeiten zählen beispielsweise Darlehen, Verbindlichkeiten aus Lieferungen und Leistungen sowie Rückstellungen für noch nicht abgeschlossene Geschäfte. Die Höhe der Verbindlichkeiten gibt Auskunft über die finanzielle Belastung des Unternehmens und dessen Fähigkeit, seine Schulden zu begleichen. Eine genaue Aufschlüsselung der Verbindlichkeiten ist wichtig für Investoren und Gläubiger, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
-
Was sind Verbindlichkeiten in der Bilanz?
Was sind Verbindlichkeiten in der Bilanz? Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat. Dazu gehören beispielsweise Darlehen, Lieferantenkredite, Gehaltszahlungen und Steuern. Diese Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und geben Auskunft über die finanzielle Gesundheit und die Schuldenlast des Unternehmens. Es ist wichtig, dass Unternehmen ihre Verbindlichkeiten im Blick behalten und sicherstellen, dass sie diese fristgerecht bedienen können, um Zahlungsausfälle zu vermeiden. **
Ähnliche Suchbegriffe für Software-in-der-Logistik
-
Grundlagen der Logistik, Fachbücher von Jens Gutermuth, Hans Brandenburg, Johannes Fottner, Claus MuchnaDieses Buch bietet eine grundlegende Einführung in die Logistik und deren Einordnung in den Wertschöpfungsprozess. Es wird der Frage nachgegangen, in welcher Beziehung Logistikmanagement und Supply Chain Management stehen. Neben Begriffen und Strukturen in der Logistik werden auch Prozessaspekte behandelt. Ziel ist es, in kompakter Form das moderne Logistikverständnis aufzuzeigen, das über die reine physische Abwicklung von Gütertransporten, Umschlag und Lagerung hinausgeht. Logistik wird sowohl aus der Sicht einer Managementkonzeption als auch aus der Sicht der technischen Dimensionen betrachtet. Jedes Kapitel enthält Lernziele sowie zahlreiche Übungsaufgaben mit ausführlichen Lösungen zum Selbststudium und zur optimalen Prüfungsvorbereitung.32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siemens 7KN2720-0CE00-1YC1 Standardlizenz zum Freischalten der Testfunktion in der Software SENTRON Powerconfig zum Testen der GrundschutzfunktionenStandardlizenz zum Freischalten der Testfunktion in der Software SENTRON Powerconfig zum Testen der Grundschutzfunktionen L, S, I, N, G der SENTRON Leistungsschalter. Lizenz zeitlich auf 365 Tage begrenzt.1064,06 €*Versand: 9,23 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Verbindlichkeiten in der Bilanz?
Was bedeutet Verbindlichkeiten in der Bilanz? Verbindlichkeiten sind finanzielle Verpflichtungen oder Schulden, die ein Unternehmen gegenüber Dritten hat. Sie können kurzfristige Verbindlichkeiten wie Lieferantenkredite oder langfristige Verbindlichkeiten wie Darlehen und Anleihen umfassen. In der Bilanz werden Verbindlichkeiten auf der Passivseite ausgewiesen und geben Auskunft über die finanzielle Gesundheit und die finanzielle Stabilität eines Unternehmens. Sie sind wichtige Kennzahlen für Investoren und Gläubiger, um die finanzielle Situation eines Unternehmens zu beurteilen. **
-
Wo stehen die Verbindlichkeiten in der Bilanz?
Die Verbindlichkeiten stehen in der Bilanz auf der Passivseite. Dort werden sie unterteilt in kurzfristige Verbindlichkeiten, die innerhalb eines Jahres fällig sind, und langfristige Verbindlichkeiten, die erst nach einem Jahr fällig werden. Zu den Verbindlichkeiten zählen beispielsweise Darlehen, Lieferantenverbindlichkeiten, Rückstellungen oder Anleihen. Sie zeigen an, welche finanziellen Verpflichtungen ein Unternehmen gegenüber externen Parteien hat und sind somit ein wichtiger Bestandteil der Bilanzanalyse. Die Höhe der Verbindlichkeiten kann Aufschluss über die finanzielle Stabilität und Liquidität eines Unternehmens geben. **
-
Was sind kurzfristige Verbindlichkeiten in der Bilanz?
Was sind kurzfristige Verbindlichkeiten in der Bilanz? Kurzfristige Verbindlichkeiten sind Schulden oder finanzielle Verpflichtungen, die innerhalb eines Jahres fällig werden. Sie umfassen typischerweise Verbindlichkeiten wie Lieferantenkredite, kurzfristige Darlehen, Steuern und andere kurzfristige Schulden. Diese Verbindlichkeiten müssen in der Bilanz eines Unternehmens ausgewiesen werden, um einen Überblick über die finanzielle Situation des Unternehmens zu geben. Kurzfristige Verbindlichkeiten sind wichtig, da sie zeigen, wie liquide ein Unternehmen ist und ob es in der Lage ist, seine kurzfristigen Verpflichtungen zu erfüllen. **
-
Was sind sonstige Verbindlichkeiten in der Bilanz?
Was sind sonstige Verbindlichkeiten in der Bilanz? Sonstige Verbindlichkeiten sind finanzielle Verpflichtungen eines Unternehmens, die nicht unter langfristige oder kurzfristige Verbindlichkeiten fallen. Sie können beispielsweise Lieferantenverbindlichkeiten, Rückstellungen für Garantien oder Verbindlichkeiten aus Mietverträgen umfassen. Diese Verbindlichkeiten werden in der Bilanz ausgewiesen und geben Aufschluss über die finanzielle Situation und die Verpflichtungen des Unternehmens gegenüber Dritten. Es ist wichtig, diese Verbindlichkeiten bei der Analyse der Bilanz zu berücksichtigen, um ein umfassendes Bild der finanziellen Verpflichtungen des Unternehmens zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.