Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Welche Software für Buchhaltung?
Welche Anforderungen haben Sie an die Buchhaltungssoftware? Benötigen Sie Funktionen wie Rechnungsstellung, Kassenbuchführung, oder Budgetverwaltung? Welche Art von Unternehmen führen Sie und wie groß ist Ihr Budget für die Software? Haben Sie bereits Erfahrungen mit bestimmten Buchhaltungsprogrammen gemacht? Welche spezifischen Funktionen sind Ihnen besonders wichtig bei der Auswahl einer Buchhaltungssoftware? **
Was ist ein Aufwand in der Buchhaltung?
Was ist ein Aufwand in der Buchhaltung? Ein Aufwand in der Buchhaltung bezeichnet die Ausgaben, die ein Unternehmen tätigt, um Einnahmen zu erzielen oder den Geschäftsbetrieb aufrechtzuerhalten. Dies können beispielsweise Kosten für Material, Personal, Miete oder Werbung sein. Aufwände werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der betriebswirtschaftlichen Auswertung und geben Aufschluss über die Kostenstruktur eines Unternehmens. **
Ähnliche Suchbegriffe für Buchhaltung-premium-2026-Finanz-Software
Top-Angebote
Produkte zum Begriff Buchhaltung-premium-2026-Finanz-Software:
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind Rückstellungen in der Buchhaltung und wie werden sie gebildet?
Rückstellungen sind Verbindlichkeiten, deren Höhe und Fälligkeit zum Bilanzstichtag noch ungewiss sind. Sie dienen dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. Rückstellungen werden gebildet, indem voraussichtliche Verpflichtungen aufgrund vergangener Ereignisse oder Entwicklungen geschätzt und in der Bilanz ausgewiesen werden. **
-
Was sind Rückstellungen und wie werden sie in der Buchhaltung berücksichtigt?
Rückstellungen sind Verbindlichkeiten, deren Höhe und Fälligkeit noch ungewiss sind, aber wahrscheinlich eintreten werden. Sie werden in der Buchhaltung als passiver Rechnungsabgrenzungsposten ausgewiesen und mindern somit den Gewinn des Unternehmens. Rückstellungen dienen dazu, zukünftige Verpflichtungen und Risiken angemessen zu berücksichtigen und transparent darzustellen. **
-
Was sind Rückstellungen und wie werden sie in der Buchhaltung verwendet?
Rückstellungen sind Verbindlichkeiten, deren genauer Betrag und Zeitpunkt der Fälligkeit noch ungewiss sind. Sie dienen dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz zu berücksichtigen. In der Buchhaltung werden Rückstellungen gebildet, um die zukünftigen Kosten oder Verbindlichkeiten eines Unternehmens realistisch darzustellen. **
-
Was sind Rückstellungen in der Buchhaltung und wie werden sie gebildet?
Rückstellungen sind Verbindlichkeiten, deren Höhe und Fälligkeit noch ungewiss sind. Sie dienen dazu, zukünftige Verpflichtungen in der Bilanz zu berücksichtigen. Rückstellungen werden gebildet, indem man die voraussichtlichen Kosten einer Verpflichtung schätzt und diese in der Bilanz als Verbindlichkeit ausweist. **
Wie können offene Verbindlichkeiten in der Buchhaltung erfasst und verwaltet werden?
Offene Verbindlichkeiten werden in der Buchhaltung als Verbindlichkeiten gegenüber Lieferanten oder Dienstleistern erfasst. Sie können in einem Verbindlichkeitenkonto verbucht und regelmäßig überprüft werden, um sicherzustellen, dass sie korrekt sind. Offene Verbindlichkeiten sollten regelmäßig beglichen und die Zahlungen entsprechend verbucht werden. **
Was sind Rückstellungen und wie werden sie in der Buchhaltung korrekt gebucht?
Rückstellungen sind Verbindlichkeiten, deren Höhe und Fälligkeit noch nicht genau bekannt sind, aber wahrscheinlich eintreten werden. Sie werden in der Buchhaltung als passiver Rechnungsabgrenzungsposten erfasst. Die Buchung erfolgt durch eine Erhöhung der Rückstellungen auf der Passivseite und eine entsprechende Minderung des Eigenkapitals oder des Gewinns auf der Aktivseite. **
Top-Angebote
Produkte zum Begriff Buchhaltung-premium-2026-Finanz-Software:
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Software für Buchhaltung?
Welche Anforderungen haben Sie an die Buchhaltungssoftware? Benötigen Sie Funktionen wie Rechnungsstellung, Kassenbuchführung, oder Budgetverwaltung? Welche Art von Unternehmen führen Sie und wie groß ist Ihr Budget für die Software? Haben Sie bereits Erfahrungen mit bestimmten Buchhaltungsprogrammen gemacht? Welche spezifischen Funktionen sind Ihnen besonders wichtig bei der Auswahl einer Buchhaltungssoftware? **
-
Was ist ein Aufwand in der Buchhaltung?
Was ist ein Aufwand in der Buchhaltung? Ein Aufwand in der Buchhaltung bezeichnet die Ausgaben, die ein Unternehmen tätigt, um Einnahmen zu erzielen oder den Geschäftsbetrieb aufrechtzuerhalten. Dies können beispielsweise Kosten für Material, Personal, Miete oder Werbung sein. Aufwände werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der betriebswirtschaftlichen Auswertung und geben Aufschluss über die Kostenstruktur eines Unternehmens. **
-
Was sind Rückstellungen in der Buchhaltung und wie werden sie gebildet?
Rückstellungen sind Verbindlichkeiten, deren Höhe und Fälligkeit zum Bilanzstichtag noch ungewiss sind. Sie dienen dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. Rückstellungen werden gebildet, indem voraussichtliche Verpflichtungen aufgrund vergangener Ereignisse oder Entwicklungen geschätzt und in der Bilanz ausgewiesen werden. **
-
Was sind Rückstellungen und wie werden sie in der Buchhaltung berücksichtigt?
Rückstellungen sind Verbindlichkeiten, deren Höhe und Fälligkeit noch ungewiss sind, aber wahrscheinlich eintreten werden. Sie werden in der Buchhaltung als passiver Rechnungsabgrenzungsposten ausgewiesen und mindern somit den Gewinn des Unternehmens. Rückstellungen dienen dazu, zukünftige Verpflichtungen und Risiken angemessen zu berücksichtigen und transparent darzustellen. **
Ähnliche Suchbegriffe für Buchhaltung-premium-2026-Finanz-Software
-
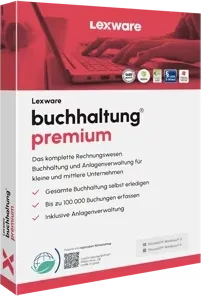
Lexware Buchhaltung 2026Lexware Buchhaltung 2026 - Effiziente Buchhaltungssoftware für Freiberufler und Kleinbetriebe Lexware Buchhaltung 2026 ist die perfekte Lösung für Freiberufler, Handwerker und Kleinbetriebe, die eine einfach zu bedienende und leistungsstarke Software für ihre Buchhaltung benötigen. Ob Einnahmen-Überschuss-Rechnung oder E-Bilanz, diese Software hält Ihnen den Rücken frei und unterstützt Sie bei der Einhaltung steuerlicher Pflichten. Optimale Funktionen für den Arbeitsalltag Mit Lexware Buchhaltung 2026 können Sie Ihre Umsatzsteuervoranmeldung schnell und sicher per ELSTER übermitteln und alle gesetzlichen Anforderungen auf Knopfdruck erfüllen. Die Software bietet Ihnen zudem eine intuitive Benutzeroberfläche, die den Einstieg erleichtert und Ihnen eine stressfreie Buchhaltung ermöglicht. Sofort startklar – Die anwenderfreundliche Lösung Die benutzerfreundliche Oberfläche von Lexware Buchhaltung 2026 bietet einen optischen Wegweiser , der alle nötigen Arbeitsschritte aufzeigt. Folgen Sie einfach den Anweisungen und lassen Sie sich von hilfreichen Buchungsvorlagen unterstützen. So wird das Buchen flexibel und geht Ihnen schnell von der Hand. Funktionsvergleich der Versionen Basis, Plus, Pro und Platinum Funktion Basis Plus Pro Premium Einfache Buchführung (EÜR) ✔️ ✔️ ✔️ ✔️ Doppelte Buchführung mit Jahresabschluss ✔️ ✔️ ✔️ ✔️ Flexible Buchungsmasken ✔️ ✔️ ✔️ ✔️ Anzeigen von papierlosen Rechnungen ✔️ ✔️ ✔️ ✔️ Empfang und Verarbeitung von elektronischen Rechnungen ✔️ ✔️ ✔️ ✔️ ELSTER-Übermittlung (USt-VA, Dauerfristverlängerung) ✔️ ✔️ ✔️ ✔️ Musterkontenrahmen (DATEV-kompatibel) ✔️ ✔️ ✔️ ✔️ Einfacher Saldenvortrag ✔️ ✔️ ✔️ ✔️ Automatisierte Buchungsvorlagen ✔️ ✔️ ✔️ ✔️ Lexware Online-Banking ✔️ ✔️ ✔️ ✔️ Offene-Posten-Verwaltung ✔️ ✔️ ✔️ ✔️ Bis zu 10.000 Buchungen im Jahr ✔️ ✔️ ✔️ ✔️ Storno-, Splitt- und OP-Buchungen ✔️ ✔️ ✔️ ✔️ Abweichendes Wirtschaftsjahr ✔️ ✔️ ✔️ ✔️ DATEV-Schnittstelle ✔️ ✔️ ✔️ ✔️ Import-/Export-Schnittstelle ✔️ ✔️ ✔️ ✔️ GoBD-Testat ✔️ ✔️ ✔️ ✔️ Anbindung an Microsoft Office ✔️ ✔️ ✔️ ✔️ Business-Cockpit ✔️ ✔️ ✔️ ✔️ Individuelle BWA (grafisch) ✔️ ✔️ ✔️ ✔️ Vorläufige Berichte und Sammelberichte ✔️ ✔️ ✔️ ✔️ Umsatzsteuer-Jahreserklärung ❌ ✔️ ✔️ ✔️ Kassenbuchfunktion inkl. Quittungsdruck ❌ ✔️ ✔️ ✔️ DATEV-Kontenzuordnungsmodul ❌ ✔️ ✔️ ✔️ 13. und 14. Buchungsperiode ❌ ❌ ✔️ ✔️ Client-/Server-Lösung (5 Arbeitsplätze) ❌ ❌ ❌ (3Arbeitsplätze) ✔️ Mehrere Firmen verwalten ❌ ❌ ✔️ ✔️ SQL-Datenbank von Sybase ❌ ❌ ✔️ ✔️ Benutzer- und Rechteverwaltung ❌ ❌ ✔️ ✔️ Lexware-Sicherheitszentrale ❌ ❌ ✔️ ✔️ Systemanforderungen Betriebssystem Hardwareanforderungen Microsoft Windows® 11 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 11 Pro Microsoft Windows® 11 Enterprise Microsoft Windows® 10 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 10 Pro Microsoft Windows® 10 Enterprise Microsoft Windows 365 Cloud-PC Microsoft Windows® Server 2022 Microsoft Windows® Server 2019 Microsoft Windows® Server 2016 2,0 GHz oder schneller (Intel® oder AMD®), ARM-Prozessoren (z.B. Qualcomm Snapdragon X-Series) werden nicht unterstützt Server: mindestens 8 GB RAM, empfohlen 16 GB Client/Einzelplatz PC: mindestens 4 GB RAM, empfohlen 8 GB Lexware Basis/Plus: mindestens 4 GB RAM Bildschirmauflösung: mindestens 1280 * 10241037,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Rückstellungen und wie werden sie in der Buchhaltung verwendet?
Rückstellungen sind Verbindlichkeiten, deren genauer Betrag und Zeitpunkt der Fälligkeit noch ungewiss sind. Sie dienen dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz zu berücksichtigen. In der Buchhaltung werden Rückstellungen gebildet, um die zukünftigen Kosten oder Verbindlichkeiten eines Unternehmens realistisch darzustellen. **
-
Was sind Rückstellungen in der Buchhaltung und wie werden sie gebildet?
Rückstellungen sind Verbindlichkeiten, deren Höhe und Fälligkeit noch ungewiss sind. Sie dienen dazu, zukünftige Verpflichtungen in der Bilanz zu berücksichtigen. Rückstellungen werden gebildet, indem man die voraussichtlichen Kosten einer Verpflichtung schätzt und diese in der Bilanz als Verbindlichkeit ausweist. **
-
Wie können offene Verbindlichkeiten in der Buchhaltung erfasst und verwaltet werden?
Offene Verbindlichkeiten werden in der Buchhaltung als Verbindlichkeiten gegenüber Lieferanten oder Dienstleistern erfasst. Sie können in einem Verbindlichkeitenkonto verbucht und regelmäßig überprüft werden, um sicherzustellen, dass sie korrekt sind. Offene Verbindlichkeiten sollten regelmäßig beglichen und die Zahlungen entsprechend verbucht werden. **
-
Was sind Rückstellungen und wie werden sie in der Buchhaltung korrekt gebucht?
Rückstellungen sind Verbindlichkeiten, deren Höhe und Fälligkeit noch nicht genau bekannt sind, aber wahrscheinlich eintreten werden. Sie werden in der Buchhaltung als passiver Rechnungsabgrenzungsposten erfasst. Die Buchung erfolgt durch eine Erhöhung der Rückstellungen auf der Passivseite und eine entsprechende Minderung des Eigenkapitals oder des Gewinns auf der Aktivseite. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.