Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Was ist ein Steppbrett?
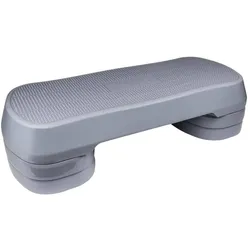
Ein Steppbrett ist ein Fitnessgerät, das häufig in Aerobic- oder Step-Kursen verwendet wird. Es besteht aus einer flachen Plattform, die in der Höhe verstellbar ist, und wird verwendet, um verschiedene Übungen wie Step-Ups, Kniebeugen oder Sprünge auszuführen. Das Steppbrett ermöglicht ein effektives Training der Bein- und Gesäßmuskulatur sowie eine Verbesserung der Ausdauer und Koordination. **
Wie hoch ist das Steppbrett?
Die Höhe eines Steppbretts variiert in der Regel zwischen 10 und 30 Zentimetern. Es gibt jedoch auch höhere Steppbretter für fortgeschrittene Benutzer. Die genaue Höhe hängt von der individuellen Einstellung des Steppbretts ab. **


Ähnliche Suchbegriffe für Steppbrett
Top-Angebote
Produkte zum Begriff Steppbrett:
-
Wonder, SteppbrettBist du ein Fan von Aerobic und möchtest dein Training intensiver gestalten? Dann nimm diesen Aerobic Step von Wonder Core in dein Training auf. Durch das Verstellen der Höhe variierst du den Schwierigkeitsgrad deines Workouts. Ausserdem verbesserst du mit einer Step-Bank deine Koordination und Ausdauer. Der Scooter ist in 2 oder 3 Höhen verstellbar. Ein Stufentraining ist dafür bekannt, dass du hauptsächlich an deiner Fitness arbeitest, indem du ständig auf die Stufe auf- und absteigst. Deshalb ist es wichtig, dass der Scooter beim Training stabil und fest steht, damit er nicht verrutscht. Zum Glück hat der Wonder Core Fitness Step eine rutschfeste Unter- und Oberseite, damit du sicher treten kannst.92,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwirkslies, Michele: Rückstellungen bilden, auflösen und buchenRückstellungen bilden, auflösen und buchen , Welche Voraussetzungen müssen vorliegen, damit Rückstellungen überhaupt gebildet werden dürfen? Wie unterscheiden sich der Ansatz und die Bewertung einer Rückstellung in der Handelsbilanz und in der Steuerbilanz? Dieses Fachbuch stellt den richtigen Umgang sowohl im Handels- als auch im Steuerrecht übersichtlich dar. Die Autorin Michele Schwirkslies behandelt nicht die Bilanzposition "Rückstellung" im Allgemeinen, sondern die vielen verschiedenen einzelnen, in der Praxis häufig auftretenden Rückstellungsarten. Sie zeigt anhand von zahlreichen Beispielen und unter Beachtung der aktuellen Rechtsprechung, wie Sie bei Rückstellungen alles richtig machen. Inhalte: Rückstellungsarten Einordnung der Rückstellungen in das Bilanzbild Abgrenzung der Rückstellungen von anderen Bilanzpositionen Rückstellungen in der Handelsbilanz: Ansatz, Bewertung, Auflösung Rückstellungen in der Steuerbilanz: Ansatz, Grundsatz der Maßgeblichkeit, Sonderregelungen, Bewertung, Auflösung Kontierungslexikon Neu in der 2. Auflage: Berücksichtigung von Elektro- und Hybridfahrzeugen im Berechnungsschema zur Ermittlung der Gewerbesteuerrückstellung Berücksichtigung der aktuellen sozialversicherungsrechtlichen Beitragsbemessungsgrenzen für die Berechnung von Urlaubsrückstellungen Wegfall der Abzinsungspflicht für Verbindlichkeiten durch das Vierte Corona-Steuerhilfegesetz , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. aktualisierte und überarbeitete Auflage 2024, Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Schwirkslies, Michele, Auflage: 24002, Auflage/Ausgabe: 2. aktualisierte und überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 246, Keyword: BMF-Schreiben; Bewertung; Bilanz; Buchführung; Handelsrecht; Jahresabschluss; Michele Schwirkslies; Rückstellungen; Steuerrecht; Verbindlichkeiten; auflösen; bilden; buchen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 219, Breite: 169, Höhe: 20, Gewicht: 413, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie überziehe ich ein Steppbrett?
Um ein Steppbrett zu überziehen, benötigst du einen passenden Überzug oder eine Matte, die die Oberfläche des Bretts vollständig bedeckt. Lege den Überzug oder die Matte flach auf den Boden und platziere das Steppbrett darauf. Ziehe den Überzug oder die Matte dann vorsichtig über das Brett, um sicherzustellen, dass es vollständig bedeckt ist und sicher an Ort und Stelle bleibt. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **


Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
Top-Angebote
Produkte zum Begriff Steppbrett:
-
Softee, SteppbrettAerobe Plattform, um Kraft und Tonus zu gewinnen, mit strukturierter Oberfläche für besseren Halt, in verschiedenen Farben erhältlich. Sportgeräte Softee. Der Sportartikelladen Kaixer bietet günstige Sportgeräte an. Hier können Sie Sportgeräte online zum besten Preis kaufen. Wir sind Ihr vertrauenswürdiger Anbieter von Sportausrüstung.76,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avento, SteppbrettDas Fitness-Steppbrett von Avento ist ein klassisches Trainingshilfsmittel, das dank seiner vielen Trainingsmöglichkeiten in Fitnesscentern und in den eigenen vier Wänden verwendet wird. Dieser Stepper besteht aus gehärtetem Kunststoff mit einem rutschfesten Profil für guten Halt und Sicherheit. Die Beine besitzen eine rutschfeste Unterseite für zusätzliche Stabilität und Griffigkeit. Das Aerobic-Steppbrett ist zwischen 10 und 15 cm höhenverstellbar, sodass die Intensität einer Übung eingestellt werden kann. Dank der hochwertigen Materialien und des verstärkten Designs ist jedes Aerobic-Steppbrett von Avento robust und äusserst langlebig. Farbe: Schwarz und Rosa, Material: Polypropylen und Polyethylen, Abmessungen: 66 x 25 x 15 cm (L x B x H), Einstellbar auf 2 Höhen durch trennbare Beinteile (von 10 bis 15 cm), Rutschfestes Profil auf der Oberfläche für guten Halt und Sicherheit, Belastbarkeit: Maximal 100 kg, Rutschfeste Unterseite, Verstärktes Modell, Gewicht: 2,7 kg.47,11 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wonder, SteppbrettBist du ein Fan von Aerobic und möchtest dein Training intensiver gestalten? Dann nimm diesen Aerobic Step von Wonder Core in dein Training auf. Durch das Verstellen der Höhe variierst du den Schwierigkeitsgrad deines Workouts. Ausserdem verbesserst du mit einer Step-Bank deine Koordination und Ausdauer. Der Scooter ist in 2 oder 3 Höhen verstellbar. Ein Stufentraining ist dafür bekannt, dass du hauptsächlich an deiner Fitness arbeitest, indem du ständig auf die Stufe auf- und absteigst. Deshalb ist es wichtig, dass der Scooter beim Training stabil und fest steht, damit er nicht verrutscht. Zum Glück hat der Wonder Core Fitness Step eine rutschfeste Unter- und Oberseite, damit du sicher treten kannst.92,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Steppbrett?
Ein Steppbrett ist ein Fitnessgerät, das häufig in Aerobic- oder Step-Kursen verwendet wird. Es besteht aus einer flachen Plattform, die in der Höhe verstellbar ist, und wird verwendet, um verschiedene Übungen wie Step-Ups, Kniebeugen oder Sprünge auszuführen. Das Steppbrett ermöglicht ein effektives Training der Bein- und Gesäßmuskulatur sowie eine Verbesserung der Ausdauer und Koordination. **
-
Wie hoch ist das Steppbrett?
Die Höhe eines Steppbretts variiert in der Regel zwischen 10 und 30 Zentimetern. Es gibt jedoch auch höhere Steppbretter für fortgeschrittene Benutzer. Die genaue Höhe hängt von der individuellen Einstellung des Steppbretts ab. **
-
Wie überziehe ich ein Steppbrett?
Um ein Steppbrett zu überziehen, benötigst du einen passenden Überzug oder eine Matte, die die Oberfläche des Bretts vollständig bedeckt. Lege den Überzug oder die Matte flach auf den Boden und platziere das Steppbrett darauf. Ziehe den Überzug oder die Matte dann vorsichtig über das Brett, um sicherzustellen, dass es vollständig bedeckt ist und sicher an Ort und Stelle bleibt. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
Ähnliche Suchbegriffe für Steppbrett
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwirkslies, Michele: Rückstellungen bilden, auflösen und buchenRückstellungen bilden, auflösen und buchen , Welche Voraussetzungen müssen vorliegen, damit Rückstellungen überhaupt gebildet werden dürfen? Wie unterscheiden sich der Ansatz und die Bewertung einer Rückstellung in der Handelsbilanz und in der Steuerbilanz? Dieses Fachbuch stellt den richtigen Umgang sowohl im Handels- als auch im Steuerrecht übersichtlich dar. Die Autorin Michele Schwirkslies behandelt nicht die Bilanzposition "Rückstellung" im Allgemeinen, sondern die vielen verschiedenen einzelnen, in der Praxis häufig auftretenden Rückstellungsarten. Sie zeigt anhand von zahlreichen Beispielen und unter Beachtung der aktuellen Rechtsprechung, wie Sie bei Rückstellungen alles richtig machen. Inhalte: Rückstellungsarten Einordnung der Rückstellungen in das Bilanzbild Abgrenzung der Rückstellungen von anderen Bilanzpositionen Rückstellungen in der Handelsbilanz: Ansatz, Bewertung, Auflösung Rückstellungen in der Steuerbilanz: Ansatz, Grundsatz der Maßgeblichkeit, Sonderregelungen, Bewertung, Auflösung Kontierungslexikon Neu in der 2. Auflage: Berücksichtigung von Elektro- und Hybridfahrzeugen im Berechnungsschema zur Ermittlung der Gewerbesteuerrückstellung Berücksichtigung der aktuellen sozialversicherungsrechtlichen Beitragsbemessungsgrenzen für die Berechnung von Urlaubsrückstellungen Wegfall der Abzinsungspflicht für Verbindlichkeiten durch das Vierte Corona-Steuerhilfegesetz , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. aktualisierte und überarbeitete Auflage 2024, Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Schwirkslies, Michele, Auflage: 24002, Auflage/Ausgabe: 2. aktualisierte und überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 246, Keyword: BMF-Schreiben; Bewertung; Bilanz; Buchführung; Handelsrecht; Jahresabschluss; Michele Schwirkslies; Rückstellungen; Steuerrecht; Verbindlichkeiten; auflösen; bilden; buchen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 219, Breite: 169, Höhe: 20, Gewicht: 413, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Softee, SteppbrettEin klassisches Produkt, das für Step-Aerobic-Kurse in Turnhallen und Gesundheitszentren verwendet wird. Die Plattform hat eine raue, rutschfeste Oberfläche und verfügt über interne Verstärkungen, damit sie auch den härtesten Klassen standhalten kann.86,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.