Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Was gehört zu den Sondereinzelkosten des Vertriebs?
Zu den Sondereinzelkosten des Vertriebs gehören alle Kosten, die direkt mit dem Vertrieb eines bestimmten Produkts oder einer Dienstleistung in Verbindung stehen. Dazu zählen beispielsweise Provisionen für Vertriebsmitarbeiter, Werbekosten für spezifische Vertriebsaktionen oder auch Kosten für Verpackungsmaterialien, die nur für bestimmte Vertriebsaktivitäten anfallen. Diese Kosten sind variabel und können daher direkt den einzelnen Vertriebsaktivitäten zugeordnet werden. Sie sind somit ein wichtiger Bestandteil der Kalkulation und Planung von Vertriebsmaßnahmen. Was gehört deiner Meinung nach noch zu den Sondereinzelkosten des Vertriebs? **
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
Ähnliche Suchbegriffe für Vertriebs
Top-Angebote
Produkte zum Begriff Vertriebs:
-
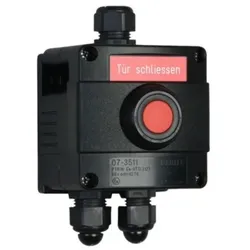
Hekatron Vertriebs Drucktaster 422 ExAusführung=EinzeltasterBedienungsart=DruckknopfWirkprinzip=elektromechanischAnzahl der Kontakte als Wechsler=1Ausführung kontaktlos=neinAnzahl der Betätigungswippen=1Nennspannung=24 VBemessungsstrom=1 AMit Beleuchtung=neinMit Leuchtmittel=neinMit Signallampe=neinRückmeldekontakt=neinAnschlussart=SteckklemmeMontageart=AufputzBefestigungsart=SchraubbefestigungWerkstoff=KunststoffAntibakterielle Behandlung=neinOberflächenschutz=sonstigeAusführung der Oberfläche=mattFarbe=schwarzTransparent=neinTextfeld/Beschriftungsfläche=jaAufdruck=BuchstabenGeeignet für Schutzart (IP)=IP66Gerätebreite=88,5 mmGerätehöhe=81 mmGerätetiefe=91 mmIFTTT-Unterstützung verfügbar=nein217,25 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
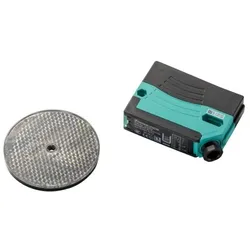
Hekatron Vertriebs Lichtschranke BEL-FSALieferumfang des Einwegsystems=Sender und EmpfängerMax. Öffnungswinkel=1,2 °Vorausfallmeldung=neinMit Zeitfunktion=jaMax. Ausgangsstrom=2000 mAAnalogausgang 0 V ... 10 V=neinAnalogausgang 0 mA ... 20 mA=neinAnalogausgang 4 mA ... 20 mA=neinAnalogausgang -10 V ... +10 V=neinMit sonstigem Analogausgang=jaEinstellverfahren=manuelle EinstellungAusführung des elektrischen Anschlusses=KlemmeAusführung des Schaltausgangs=sonstigeAusführung der Schaltfunktion=Wechsler (NO/NC)Explosionsschutz-Kategorie für Gas=ohneExplosionsschutz-Kategorie für Staub=ohneBreite des Sensors=25,5 mmHöhe des Sensors=90 mmLänge des Sensors=65,5 mmTastfunktion=hell-/dunkelschaltendWerkstoff der optischen Fläche=KunststoffWerkstoff des Gehäuses=KunststoffUmgebungstemperatur=-100 °CReaktionszeit=20 msReichweite des Schutzfeldes=10 mSchaltfrequenz=25 HzMit Überwachungsfunktion nachgeschalteter Geräte=neinLaserschutzklass...460,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
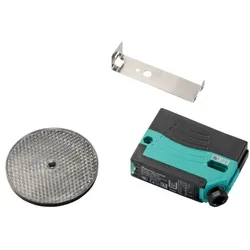
Hekatron Vertriebs Lichtschranke BRL-FSAVorausfallmeldung=neinMit Zeitfunktion=jaMax. Ausgangsstrom=2000 mAMit Reflektor=jaMit sonstigem Analogausgang=jaEinstellverfahren=manuelle EinstellungAusführung des elektrischen Anschlusses=KabelAusführung des Schaltausgangs=sonstigeAusführung der Schaltfunktion=Wechsler (NO/NC)Explosionsschutz-Kategorie für Gas=ohneExplosionsschutz-Kategorie für Staub=ohneBreite des Sensors=25,8 mmHöhe des Sensors=90 mmLänge des Sensors=65,5 mmTastfunktion=hell-/dunkelschaltendWerkstoff der optischen Fläche=KunststoffWerkstoff des Gehäuses=KunststoffMin. Reflektorabstand=1000 mmUmgebungstemperatur=-100 °CReaktionszeit=20 msReichweite des Schutzfeldes=3 mSchaltfrequenz=25 HzMit Überwachungsfunktion nachgeschalteter Geräte=neinLichtart=sonstigeGeeignet für Sicherheitsfunktionen=jaSchutzart (IP)=IP67...537,42 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Hat jemand Erfahrungen mit der Bauer Vertriebs KG?
Ich kann keine persönlichen Erfahrungen mit der Bauer Vertriebs KG teilen, da ich ein KI-Modell bin. Es wäre ratsam, nach Bewertungen und Erfahrungsberichten anderer Kunden zu suchen, um mehr Informationen über das Unternehmen zu erhalten. **
-
Wie lautet der Scheck von Bauer Vertriebs KG?
Es tut mir leid, aber als Sprach-KI habe ich keinen Zugriff auf spezifische Informationen wie den Scheck von Bauer Vertriebs KG. Bitte wenden Sie sich an das Unternehmen direkt, um diese Informationen zu erhalten. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **


Was sind die üblichen Provisionsmodelle in Vertriebs- und Verkaufsorganisationen?
Die üblichen Provisionsmodelle in Vertriebs- und Verkaufsorganisationen sind das Fixum plus Provision, die reine Provision und das Stufenprovisionsmodell. Beim Fixum plus Provision erhält der Verkäufer ein festes Gehalt sowie zusätzlich eine Provision basierend auf seinen Verkaufserfolgen. Bei der reinen Provision wird der Verkäufer ausschließlich anhand seiner Verkaufszahlen vergütet. Beim Stufenprovisionsmodell steigt die Provision des Verkäufers mit steigenden Verkaufszahlen. **
Welche Abteilung ist für die Koordination des Vertriebs zuständig?
Die Vertriebsabteilung ist für die Koordination des Vertriebs zuständig. Sie plant, organisiert und überwacht Vertriebsaktivitäten, um Umsatzziele zu erreichen. Außerdem pflegt sie Kundenbeziehungen und entwickelt Vertriebsstrategien. **
Top-Angebote
Produkte zum Begriff Vertriebs:
-
Hekatron Vertriebs Drucktaster 422 ExAusführung=EinzeltasterBedienungsart=DruckknopfWirkprinzip=elektromechanischAnzahl der Kontakte als Wechsler=1Ausführung kontaktlos=neinAnzahl der Betätigungswippen=1Nennspannung=24 VBemessungsstrom=1 AMit Beleuchtung=neinMit Leuchtmittel=neinMit Signallampe=neinRückmeldekontakt=neinAnschlussart=SteckklemmeMontageart=AufputzBefestigungsart=SchraubbefestigungWerkstoff=KunststoffAntibakterielle Behandlung=neinOberflächenschutz=sonstigeAusführung der Oberfläche=mattFarbe=schwarzTransparent=neinTextfeld/Beschriftungsfläche=jaAufdruck=BuchstabenGeeignet für Schutzart (IP)=IP66Gerätebreite=88,5 mmGerätehöhe=81 mmGerätetiefe=91 mmIFTTT-Unterstützung verfügbar=nein217,25 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hekatron Vertriebs Lichtschranke BEL-FSALieferumfang des Einwegsystems=Sender und EmpfängerMax. Öffnungswinkel=1,2 °Vorausfallmeldung=neinMit Zeitfunktion=jaMax. Ausgangsstrom=2000 mAAnalogausgang 0 V ... 10 V=neinAnalogausgang 0 mA ... 20 mA=neinAnalogausgang 4 mA ... 20 mA=neinAnalogausgang -10 V ... +10 V=neinMit sonstigem Analogausgang=jaEinstellverfahren=manuelle EinstellungAusführung des elektrischen Anschlusses=KlemmeAusführung des Schaltausgangs=sonstigeAusführung der Schaltfunktion=Wechsler (NO/NC)Explosionsschutz-Kategorie für Gas=ohneExplosionsschutz-Kategorie für Staub=ohneBreite des Sensors=25,5 mmHöhe des Sensors=90 mmLänge des Sensors=65,5 mmTastfunktion=hell-/dunkelschaltendWerkstoff der optischen Fläche=KunststoffWerkstoff des Gehäuses=KunststoffUmgebungstemperatur=-100 °CReaktionszeit=20 msReichweite des Schutzfeldes=10 mSchaltfrequenz=25 HzMit Überwachungsfunktion nachgeschalteter Geräte=neinLaserschutzklass...460,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu den Sondereinzelkosten des Vertriebs?
Zu den Sondereinzelkosten des Vertriebs gehören alle Kosten, die direkt mit dem Vertrieb eines bestimmten Produkts oder einer Dienstleistung in Verbindung stehen. Dazu zählen beispielsweise Provisionen für Vertriebsmitarbeiter, Werbekosten für spezifische Vertriebsaktionen oder auch Kosten für Verpackungsmaterialien, die nur für bestimmte Vertriebsaktivitäten anfallen. Diese Kosten sind variabel und können daher direkt den einzelnen Vertriebsaktivitäten zugeordnet werden. Sie sind somit ein wichtiger Bestandteil der Kalkulation und Planung von Vertriebsmaßnahmen. Was gehört deiner Meinung nach noch zu den Sondereinzelkosten des Vertriebs? **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Hat jemand Erfahrungen mit der Bauer Vertriebs KG?
Ich kann keine persönlichen Erfahrungen mit der Bauer Vertriebs KG teilen, da ich ein KI-Modell bin. Es wäre ratsam, nach Bewertungen und Erfahrungsberichten anderer Kunden zu suchen, um mehr Informationen über das Unternehmen zu erhalten. **
Ähnliche Suchbegriffe für Vertriebs
-
Hekatron Vertriebs Lichtschranke BRL-FSAVorausfallmeldung=neinMit Zeitfunktion=jaMax. Ausgangsstrom=2000 mAMit Reflektor=jaMit sonstigem Analogausgang=jaEinstellverfahren=manuelle EinstellungAusführung des elektrischen Anschlusses=KabelAusführung des Schaltausgangs=sonstigeAusführung der Schaltfunktion=Wechsler (NO/NC)Explosionsschutz-Kategorie für Gas=ohneExplosionsschutz-Kategorie für Staub=ohneBreite des Sensors=25,8 mmHöhe des Sensors=90 mmLänge des Sensors=65,5 mmTastfunktion=hell-/dunkelschaltendWerkstoff der optischen Fläche=KunststoffWerkstoff des Gehäuses=KunststoffMin. Reflektorabstand=1000 mmUmgebungstemperatur=-100 °CReaktionszeit=20 msReichweite des Schutzfeldes=3 mSchaltfrequenz=25 HzMit Überwachungsfunktion nachgeschalteter Geräte=neinLichtart=sonstigeGeeignet für Sicherheitsfunktionen=jaSchutzart (IP)=IP67...537,42 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwirkslies, Michele: Rückstellungen bilden, auflösen und buchenRückstellungen bilden, auflösen und buchen , Welche Voraussetzungen müssen vorliegen, damit Rückstellungen überhaupt gebildet werden dürfen? Wie unterscheiden sich der Ansatz und die Bewertung einer Rückstellung in der Handelsbilanz und in der Steuerbilanz? Dieses Fachbuch stellt den richtigen Umgang sowohl im Handels- als auch im Steuerrecht übersichtlich dar. Die Autorin Michele Schwirkslies behandelt nicht die Bilanzposition "Rückstellung" im Allgemeinen, sondern die vielen verschiedenen einzelnen, in der Praxis häufig auftretenden Rückstellungsarten. Sie zeigt anhand von zahlreichen Beispielen und unter Beachtung der aktuellen Rechtsprechung, wie Sie bei Rückstellungen alles richtig machen. Inhalte: Rückstellungsarten Einordnung der Rückstellungen in das Bilanzbild Abgrenzung der Rückstellungen von anderen Bilanzpositionen Rückstellungen in der Handelsbilanz: Ansatz, Bewertung, Auflösung Rückstellungen in der Steuerbilanz: Ansatz, Grundsatz der Maßgeblichkeit, Sonderregelungen, Bewertung, Auflösung Kontierungslexikon Neu in der 2. Auflage: Berücksichtigung von Elektro- und Hybridfahrzeugen im Berechnungsschema zur Ermittlung der Gewerbesteuerrückstellung Berücksichtigung der aktuellen sozialversicherungsrechtlichen Beitragsbemessungsgrenzen für die Berechnung von Urlaubsrückstellungen Wegfall der Abzinsungspflicht für Verbindlichkeiten durch das Vierte Corona-Steuerhilfegesetz , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. aktualisierte und überarbeitete Auflage 2024, Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Schwirkslies, Michele, Auflage: 24002, Auflage/Ausgabe: 2. aktualisierte und überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 246, Keyword: BMF-Schreiben; Bewertung; Bilanz; Buchführung; Handelsrecht; Jahresabschluss; Michele Schwirkslies; Rückstellungen; Steuerrecht; Verbindlichkeiten; auflösen; bilden; buchen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 219, Breite: 169, Höhe: 20, Gewicht: 413, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lautet der Scheck von Bauer Vertriebs KG?
Es tut mir leid, aber als Sprach-KI habe ich keinen Zugriff auf spezifische Informationen wie den Scheck von Bauer Vertriebs KG. Bitte wenden Sie sich an das Unternehmen direkt, um diese Informationen zu erhalten. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Was sind die üblichen Provisionsmodelle in Vertriebs- und Verkaufsorganisationen?
Die üblichen Provisionsmodelle in Vertriebs- und Verkaufsorganisationen sind das Fixum plus Provision, die reine Provision und das Stufenprovisionsmodell. Beim Fixum plus Provision erhält der Verkäufer ein festes Gehalt sowie zusätzlich eine Provision basierend auf seinen Verkaufserfolgen. Bei der reinen Provision wird der Verkäufer ausschließlich anhand seiner Verkaufszahlen vergütet. Beim Stufenprovisionsmodell steigt die Provision des Verkäufers mit steigenden Verkaufszahlen. **
-
Welche Abteilung ist für die Koordination des Vertriebs zuständig?
Die Vertriebsabteilung ist für die Koordination des Vertriebs zuständig. Sie plant, organisiert und überwacht Vertriebsaktivitäten, um Umsatzziele zu erreichen. Außerdem pflegt sie Kundenbeziehungen und entwickelt Vertriebsstrategien. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.