Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Warum ist Umsatz wichtiger als Gewinn?
Umsatz ist wichtiger als Gewinn, da er die Gesamteinnahmen eines Unternehmens widerspiegelt und somit seine finanzielle Leistungsfähigkeit zeigt. Ein hoher Umsatz kann auf eine starke Kundennachfrage und eine erfolgreiche Vermarktung hinweisen. Zudem ist ein hoher Umsatz oft Voraussetzung für langfristiges Wachstum und Investitionen in das Unternehmen. Gewinn hingegen ist lediglich der Überschuss nach Abzug aller Kosten und gibt keinen Aufschluss über die tatsächliche Größe oder das Potenzial eines Unternehmens. **
Was ist wichtiger: Gewinn oder Eigenkapital?
Sowohl Gewinn als auch Eigenkapital sind wichtige Kennzahlen für ein Unternehmen, jedoch haben sie unterschiedliche Bedeutungen. Der Gewinn zeigt, wie erfolgreich ein Unternehmen in einem bestimmten Zeitraum war und ist ein Indikator für die Rentabilität. Das Eigenkapital hingegen zeigt die finanzielle Stabilität und die finanzielle Gesundheit des Unternehmens auf lange Sicht. Beide Kennzahlen sollten daher im Gleichgewicht gehalten werden, um langfristigen Erfolg zu gewährleisten. **

Ähnliche Suchbegriffe für Wichtiger
Top-Angebote
Produkte zum Begriff Wichtiger:
-
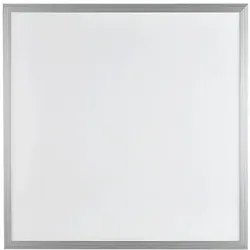
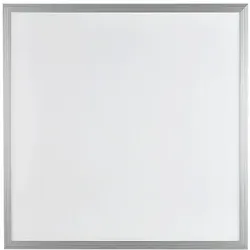
LED Panel 18 Watt WW 295x295mm, Wichtiger Hinweis: LED Panel ohne Netzteil !LED Panel 18 Watt warmweiß 295x295mm dimmbar Das LED Panel 18 Watt erstrahlt im warmweißen Licht, was dank PMMA Diffusorschreibe (Polymethylmethacrylat) gleichmäßig und blendfrei verteilt wird. Somit ist eine homogene Ausleuchtung mit 3000 K möglich. Die Möglichkeiten unsere LED Panels zu betreiben wurden durch zusätzliche externe Treiber über das „einfache“ Dimmen (0/1 - 10V) hinaus erweitert. So bieten wir Ihnen ein höheres Maß an Flexibilität. Die Leuchten können über unsere hochwertigen DALI Netzteile gesteuert oder über einen einfachen Taster (ohne Steuerleitung) mit der PUSH Funktion gedimmt werden. Produktvorteile auf einen Blick (0/1 - 10V) hinaus erweitert. So bieten wir Ihnen ein höheres Maß an Flexibilität. Die Leuchten können über unsere hochwertigen Netzteile gesteuert oder über einen einfachen Taster (ohne Steuerleitung) mit der Funktion gedimmt werden. Homogene Ausleuchtung durch Lichteinspeisung über alle 4 Außenkanten für hohe Gleichmäßigkeit Flackerfreies Licht Sehr lange Lebensdauer von bis zu 50.000 Stunden Matte diffuse Oberfläche, weißer Rahmen (RAL 9016) Exzellentes Thermomanagement Ultraflach (9 mm) Produktdetails PMMA Diffusorscheibe (Polymethylmethacrylat): Technische Daten Bemessungswert der Leistungsaufnahme 18 W Versorgungsspannung 100 V - 240 V ~ (50 Hz) Elektrischer Leistungsfaktor > 0,9 Bemessungsnutzlichtstrom 1500 lm Farbtemperatur 3000 K Farbwiedergabe (CRI) > 80 Ra Farbkonsistenz < 6 SDCM Spektrale Strahlungsverteilung im Bereich 380 - 780 nm Dimmbar Ja Abstrahlwinkel 120° Anlaufzeit Sofort voller Lichtstrom Zündzeit < 0,5 s Abmessungen 295 x 295 x 9 mm Durchmesser 295 mm Länge 295 mm Bemessungslebensdauer 50.000 Stunden Zahl der Schaltzyklen bis zum vorzeitigen Ausfall 100.000 x Lichtstrom am Ende der Nennlebensdauer 1050 lm Schutzart IP40 Zertifikate CE, GS, RoHS, TÜV Garantie 5 Jahre Effizienz lm/W 83 Betriebstemperatur 40°C bis +50°C Lagertemperatur 30°C bis +60°C Produktfarbe Weiß Justierbar nein Feinsicherung nein Energieverbrauch 18 kWh/1000h EAN 4260293196941 Energieeffizienzklasse F (Leuchten) GTIN / EAN: 426029319694119,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LED Panel 18 Watt KW 295x295mm, Wichtiger Hinweis: LED Panel ohne Netzteil !LED Panel 18 Watt kaltweiß 295x295mm dimmbar ohne Netzteil Dieses LED Panel 18 Watt erstrahlt im kaltweißen Licht, das 6000 K bemisst und sich insbesondere für Bereiche mit wenig bis gar keinem Tageslichteinfall eignet. Die PMMA Diffusorschreibe (Polymethylmethacrylat) sorgt zusätzlich dafür, dass dieses Licht gleichmäßig und blendfrei verteilt wird. Die Möglichkeiten unsere LED Panels zu betreiben wurden durch zusätzliche externe Treiber über das „einfache“ Dimmen (0/1 - 10V) hinaus erweitert. So bieten wir Ihnen ein höheres Maß an Flexibilität. Die Leuchten können über unsere hochwertigen DALI Netzteile gesteuert oder über einen einfachen Taster (ohne Steuerleitung) mit der PUSH Funktion gedimmt werden. Produktvorteile auf einen Blick Dieses LED Panel 18 Watt erstrahlt im kaltweißen Licht, das 6000 K bemisst und sich insbesondere für Bereiche mit wenig bis gar keinem Tageslichteinfall eignet. Die PMMA Diffusorschreibe (Polymethylmethacrylat) sorgt zusätzlich dafür, dass dieses Licht gleichmäßig und blendfrei verteilt wird. (0/1 - 10V) hinaus erweitert. So bieten wir Ihnen ein höheres Maß an Flexibilität. Die Leuchten können über unsere hochwertigen Netzteile gesteuert oder über einen einfachen Taster (ohne Steuerleitung) mit der Funktion gedimmt werden. Homogene Ausleuchtung durch Lichteinspeisung über alle 4 Außenkanten für hohe Gleichmäßigkeit Flackerfreies Licht Sehr lange Lebensdauer von bis zu 50.000 Stunden Produktdetails PMMA Diffusorscheibe (Polymethylmethacrylat): Technische Daten Bemessungswert der Leistungsaufnahme 18 W Versorgungsspannung 100 V - 240 V ~ (50 Hz) Elektrischer Leistungsfaktor > 0,9 Bemessungsnutzlichtstrom 1600 lm Farbtemperatur 6000 K Farbwiedergabe (CRI) > 80 Ra Farbkonsistenz < 6 SDCM Spektrale Strahlungsverteilung im Bereich 380 - 780 nm Dimmbar Ja Abstrahlwinkel 120° Anlaufzeit Sofort voller Lichtstrom Zündzeit < 0,5 s Abmessungen 295 x 295 x 9 mm Durchmesser 295 mm Länge 295 mm Bemessungslebensdauer 50.000 Stunden Zahl der Schaltzyklen bis zum vorzeitigen Ausfall 100.000 x Lichtstrom am Ende der Nennlebensdauer 1120 lm Schutzart IP40 Zertifikate CE, GS, RoHS, TÜV Garantie 5 Jahre Effizienz lm/W 88 Betriebstemperatur 40°C bis +50°C Lagertemperatur 30°C bis +60°C Produktfarbe Weiß Justierbar nein Feinsicherung nein Energieverbrauch 18 kWh/1000h EAN 4260293196965 Energieeffizienzklasse F (Leuchten) GTIN / EAN: 426029319696519,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Industrielles Recyclingmanagement als wichtiger Bestandteil der betrieblichen Wertschöpfungsprozesse. Theoretische Betrachtung der Thematik,Industrielles Recyclingmanagement Als Wichtiger Bestandteil Der Betrieblichen Wertschöpfungsprozesse. Theoretische Betrachtung Der Thematik, Taschenbuch Von Sten Hoffmann, Grin, 978-3-668-09938-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist wichtiger Umsatz oder Gewinn?
Was ist wichtiger Umsatz oder Gewinn? Diese Frage ist entscheidend für das langfristige Wachstum und die Rentabilität eines Unternehmens. Umsatz ist wichtig, da er die Gesamteinnahmen eines Unternehmens darstellt und zeigt, wie erfolgreich es ist, seine Produkte oder Dienstleistungen zu verkaufen. Gewinn hingegen ist entscheidend, da er anzeigt, wie effizient ein Unternehmen arbeitet und ob es langfristig rentabel ist. Letztendlich ist es jedoch der Gewinn, der langfristig den Erfolg eines Unternehmens bestimmt, da er zeigt, wie viel Geld tatsächlich verdient wird, nachdem alle Kosten abgezogen wurden. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **


Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
Top-Angebote
Produkte zum Begriff Wichtiger:
-
Rheinurkunden, Sammlung Zwischenstaatlicher Vereinbarungen, Landesrechtlicher Ausführungsverordnungen Und Sonstiger Wichtiger Urkunden Über DieRheinurkunden, Sammlung Zwischenstaatlicher Vereinbarungen, Landesrechtlicher Ausführungsverordnungen Und Sonstiger Wichtiger Urkunden Über Die Rheins, Taschenbuch Von, Creative Media Partners, Llc, 978-0-274-46806-5, Seitenanzahl: 71242,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LED Panel 18 Watt WW 295x295mm, Wichtiger Hinweis: LED Panel ohne Netzteil !LED Panel 18 Watt warmweiß 295x295mm dimmbar Das LED Panel 18 Watt erstrahlt im warmweißen Licht, was dank PMMA Diffusorschreibe (Polymethylmethacrylat) gleichmäßig und blendfrei verteilt wird. Somit ist eine homogene Ausleuchtung mit 3000 K möglich. Die Möglichkeiten unsere LED Panels zu betreiben wurden durch zusätzliche externe Treiber über das „einfache“ Dimmen (0/1 - 10V) hinaus erweitert. So bieten wir Ihnen ein höheres Maß an Flexibilität. Die Leuchten können über unsere hochwertigen DALI Netzteile gesteuert oder über einen einfachen Taster (ohne Steuerleitung) mit der PUSH Funktion gedimmt werden. Produktvorteile auf einen Blick (0/1 - 10V) hinaus erweitert. So bieten wir Ihnen ein höheres Maß an Flexibilität. Die Leuchten können über unsere hochwertigen Netzteile gesteuert oder über einen einfachen Taster (ohne Steuerleitung) mit der Funktion gedimmt werden. Homogene Ausleuchtung durch Lichteinspeisung über alle 4 Außenkanten für hohe Gleichmäßigkeit Flackerfreies Licht Sehr lange Lebensdauer von bis zu 50.000 Stunden Matte diffuse Oberfläche, weißer Rahmen (RAL 9016) Exzellentes Thermomanagement Ultraflach (9 mm) Produktdetails PMMA Diffusorscheibe (Polymethylmethacrylat): Technische Daten Bemessungswert der Leistungsaufnahme 18 W Versorgungsspannung 100 V - 240 V ~ (50 Hz) Elektrischer Leistungsfaktor > 0,9 Bemessungsnutzlichtstrom 1500 lm Farbtemperatur 3000 K Farbwiedergabe (CRI) > 80 Ra Farbkonsistenz < 6 SDCM Spektrale Strahlungsverteilung im Bereich 380 - 780 nm Dimmbar Ja Abstrahlwinkel 120° Anlaufzeit Sofort voller Lichtstrom Zündzeit < 0,5 s Abmessungen 295 x 295 x 9 mm Durchmesser 295 mm Länge 295 mm Bemessungslebensdauer 50.000 Stunden Zahl der Schaltzyklen bis zum vorzeitigen Ausfall 100.000 x Lichtstrom am Ende der Nennlebensdauer 1050 lm Schutzart IP40 Zertifikate CE, GS, RoHS, TÜV Garantie 5 Jahre Effizienz lm/W 83 Betriebstemperatur 40°C bis +50°C Lagertemperatur 30°C bis +60°C Produktfarbe Weiß Justierbar nein Feinsicherung nein Energieverbrauch 18 kWh/1000h EAN 4260293196941 Energieeffizienzklasse F (Leuchten) GTIN / EAN: 426029319694119,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist Umsatz wichtiger als Gewinn?
Umsatz ist wichtiger als Gewinn, da er die Gesamteinnahmen eines Unternehmens widerspiegelt und somit seine finanzielle Leistungsfähigkeit zeigt. Ein hoher Umsatz kann auf eine starke Kundennachfrage und eine erfolgreiche Vermarktung hinweisen. Zudem ist ein hoher Umsatz oft Voraussetzung für langfristiges Wachstum und Investitionen in das Unternehmen. Gewinn hingegen ist lediglich der Überschuss nach Abzug aller Kosten und gibt keinen Aufschluss über die tatsächliche Größe oder das Potenzial eines Unternehmens. **
-
Was ist wichtiger: Gewinn oder Eigenkapital?
Sowohl Gewinn als auch Eigenkapital sind wichtige Kennzahlen für ein Unternehmen, jedoch haben sie unterschiedliche Bedeutungen. Der Gewinn zeigt, wie erfolgreich ein Unternehmen in einem bestimmten Zeitraum war und ist ein Indikator für die Rentabilität. Das Eigenkapital hingegen zeigt die finanzielle Stabilität und die finanzielle Gesundheit des Unternehmens auf lange Sicht. Beide Kennzahlen sollten daher im Gleichgewicht gehalten werden, um langfristigen Erfolg zu gewährleisten. **
-
Was ist wichtiger Umsatz oder Gewinn?
Was ist wichtiger Umsatz oder Gewinn? Diese Frage ist entscheidend für das langfristige Wachstum und die Rentabilität eines Unternehmens. Umsatz ist wichtig, da er die Gesamteinnahmen eines Unternehmens darstellt und zeigt, wie erfolgreich es ist, seine Produkte oder Dienstleistungen zu verkaufen. Gewinn hingegen ist entscheidend, da er anzeigt, wie effizient ein Unternehmen arbeitet und ob es langfristig rentabel ist. Letztendlich ist es jedoch der Gewinn, der langfristig den Erfolg eines Unternehmens bestimmt, da er zeigt, wie viel Geld tatsächlich verdient wird, nachdem alle Kosten abgezogen wurden. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
Ähnliche Suchbegriffe für Wichtiger
-
LED Panel 18 Watt KW 295x295mm, Wichtiger Hinweis: LED Panel ohne Netzteil !LED Panel 18 Watt kaltweiß 295x295mm dimmbar ohne Netzteil Dieses LED Panel 18 Watt erstrahlt im kaltweißen Licht, das 6000 K bemisst und sich insbesondere für Bereiche mit wenig bis gar keinem Tageslichteinfall eignet. Die PMMA Diffusorschreibe (Polymethylmethacrylat) sorgt zusätzlich dafür, dass dieses Licht gleichmäßig und blendfrei verteilt wird. Die Möglichkeiten unsere LED Panels zu betreiben wurden durch zusätzliche externe Treiber über das „einfache“ Dimmen (0/1 - 10V) hinaus erweitert. So bieten wir Ihnen ein höheres Maß an Flexibilität. Die Leuchten können über unsere hochwertigen DALI Netzteile gesteuert oder über einen einfachen Taster (ohne Steuerleitung) mit der PUSH Funktion gedimmt werden. Produktvorteile auf einen Blick Dieses LED Panel 18 Watt erstrahlt im kaltweißen Licht, das 6000 K bemisst und sich insbesondere für Bereiche mit wenig bis gar keinem Tageslichteinfall eignet. Die PMMA Diffusorschreibe (Polymethylmethacrylat) sorgt zusätzlich dafür, dass dieses Licht gleichmäßig und blendfrei verteilt wird. (0/1 - 10V) hinaus erweitert. So bieten wir Ihnen ein höheres Maß an Flexibilität. Die Leuchten können über unsere hochwertigen Netzteile gesteuert oder über einen einfachen Taster (ohne Steuerleitung) mit der Funktion gedimmt werden. Homogene Ausleuchtung durch Lichteinspeisung über alle 4 Außenkanten für hohe Gleichmäßigkeit Flackerfreies Licht Sehr lange Lebensdauer von bis zu 50.000 Stunden Produktdetails PMMA Diffusorscheibe (Polymethylmethacrylat): Technische Daten Bemessungswert der Leistungsaufnahme 18 W Versorgungsspannung 100 V - 240 V ~ (50 Hz) Elektrischer Leistungsfaktor > 0,9 Bemessungsnutzlichtstrom 1600 lm Farbtemperatur 6000 K Farbwiedergabe (CRI) > 80 Ra Farbkonsistenz < 6 SDCM Spektrale Strahlungsverteilung im Bereich 380 - 780 nm Dimmbar Ja Abstrahlwinkel 120° Anlaufzeit Sofort voller Lichtstrom Zündzeit < 0,5 s Abmessungen 295 x 295 x 9 mm Durchmesser 295 mm Länge 295 mm Bemessungslebensdauer 50.000 Stunden Zahl der Schaltzyklen bis zum vorzeitigen Ausfall 100.000 x Lichtstrom am Ende der Nennlebensdauer 1120 lm Schutzart IP40 Zertifikate CE, GS, RoHS, TÜV Garantie 5 Jahre Effizienz lm/W 88 Betriebstemperatur 40°C bis +50°C Lagertemperatur 30°C bis +60°C Produktfarbe Weiß Justierbar nein Feinsicherung nein Energieverbrauch 18 kWh/1000h EAN 4260293196965 Energieeffizienzklasse F (Leuchten) GTIN / EAN: 426029319696519,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Industrielles Recyclingmanagement als wichtiger Bestandteil der betrieblichen Wertschöpfungsprozesse. Theoretische Betrachtung der Thematik,Industrielles Recyclingmanagement Als Wichtiger Bestandteil Der Betrieblichen Wertschöpfungsprozesse. Theoretische Betrachtung Der Thematik, Taschenbuch Von Sten Hoffmann, Grin, 978-3-668-09938-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Marktabschottungspolitiken wichtiger Schwellenländer und wirtschaftliche Entwicklung., Taschenbuch von Dieter Schumacher,Herbert Wilkens, Duncker &Marktabschottungspolitiken Wichtiger Schwellenländer Und Wirtschaftliche Entwicklung., Taschenbuch Von Dieter Schumacher,herbert Wilkens, Duncker & Humblot, 978-3-428-06957-6, Seitenanzahl: 21049,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bewertung von Vermögensgegenständen in der laufenden Buchhaltung: Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Taschenbuch von Moritz Wenninger,Bewertung Von Vermögensgegenständen In Der Laufenden Buchhaltung: Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Taschenbuch Von Moritz Wenninger, Grin, 978-3-656-66591-5, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.